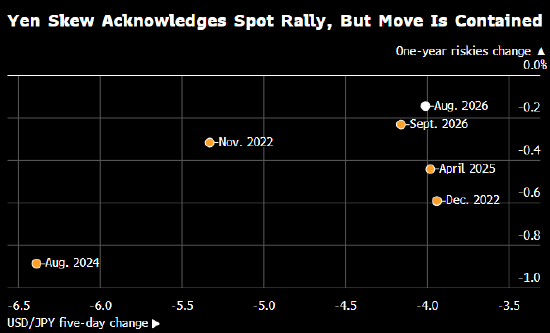
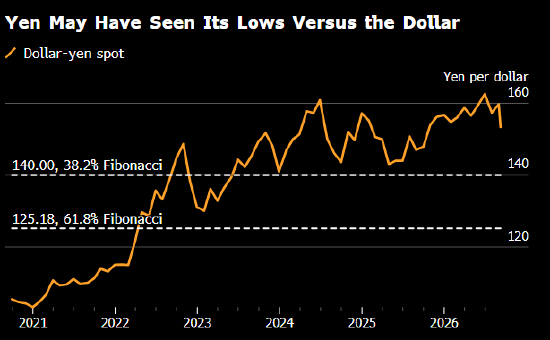
交易員目前關注的是日元兌美元走強至152附近、距離年內高位僅咫尺之遙的走勢。但即便如今聽起來有些極端,日元未來數年仍存在向100關口靠攏的可能性。
若要在未來數年內實現這一目標,美元兌日元兩端因素都必須朝着有利於日元的方向發展。雖然這並非當前的基本情景,但隨着相關基礎條件逐漸具備,這一可能性仍值得認真考慮。
從日元方面來看,市場主流觀點認為套利交易平倉潮仍有很大空間。摩根大通估計,目前仍有約1000億美元的日元空頭倉位尚未平倉,並表示如果這些頭寸完全解除,理論上可能推動日元升至142至146區間。
這種看空日元倉位持續面臨壓力並非沒有原因。自日本央行退出負利率政策以來,日本官員首次釋放出可能在連續數次會議上進一步收緊貨幣政策的信號,而部分鷹派人士仍未排除大幅加息的可能性。
這也加劇了市場對於日本政府養老投資基金(GPIF)可能調整資產配置的猜測。如果對國內資產的配置增加,就意味着資金可能從海外持倉,包括美國國債,迴流日本。在實盤資金重新配置投資組合的過程中,這將帶來美元兌日元的拋售壓力。
從日元方面來看,市場主流觀點認為,套利交易平倉潮仍有很大空間。摩根大通估計,目前仍有約1000億美元的日元空頭頭寸未平倉,並表示理論上,若這些頭寸全部平倉,美元兌日元匯率可能跌至142至146區間。
這些空頭頭寸面臨進一步平倉壓力並非沒有原因。自日本央行退出負利率政策以來,日本官員首次釋放出可能在連續數次會議上進一步收緊貨幣政策的信號,而部分鷹派人士仍未排除大幅加息的可能性。
與此同時,市場對於日本政府養老投資基金(GPIF)可能調整資產配置的猜測也在升溫。如果對國內資產的配置進一步增加,意味着資金可能從包括美國國債在內的海外持倉迴流日本。在實盤資金重新配置投資組合的過程中,這將帶來美元兌日元的持續拋售壓力。
僅憑這些因素,日元上探140關口並非遙不可及。這一位置恰好對應日元自疫情期間以來跌勢的38.2%斐波那契回撤位。若突破該水平,動能可能進一步推動日元走強。不過,若要接近100關口,美元一側也需要配合。
這就涉及所謂的「美元貶值交易」。任何被投資者解讀為壓低美國國債收益率的舉措,都可能強化這一邏輯,尤其是在美國政府從未否認弱美元可能帶來好處的情況下。美元作為儲備貨幣,並不意味着其不會經歷持續數年的熊市。如果美國收益率受到壓制,而日本繼續推進貨幣政策正常化,那麼利差變化也將朝着同一方向發揮作用。
根據外匯定價模型,綜合市場預期和期權指標後,未來兩年美元兌日元跌至120附近的概率約為10%,而跌至100附近的概率幾乎為零。換句話說,期權市場遠未認可這一長期尾部情景。
當前宏觀環境已經足以支撐日元向140低位區間升值。但若要升至100,則需要更多條件同時出現:日本央行持續收緊政策、大規模資金迴流、更廣泛的美元熊市,以及某種形式的美國收益率壓制。