來源:張憶東策略世界
一、重要數據及市場觀點更新
(一)回顧:N型走勢如期演繹,夏日寒風兌現,秋季行情從啓動到震盪分化
我們於5月6日率先在業內發布《夏日寒風》預警,並持續發布「夏日寒風」系列報告提醒6、7月份全球股市面臨重大調整風險。7月持續看空全球市場。8月2日的周報《夏日寒風將盡,秋天行情漸興》轉向積極。
8月16日至今,提醒全球主要股市將面臨震盪風險:美債 10 年期收益率已經突破近三年高位,未來數周不排除進一步向 4.8%—4.9%靠近,極端情況下甚至觸及 5%左右。8月23日周報《秋季行情:震盪、分化、擴散》提醒,美債長端利率仍將居高難下甚至繼續衝高,秋季行情將繼續震盪蓄勢。
8月27日海通國際秋季策略會,發布《播種秋天》深度報告,判斷AI牛市已經進入「秋天」但尚能持續數季度至2027年,而2026年秋季行情有望震盪向上,逢震盪積極佈局,掘金科技「分化」以及非科技「擴散」的機會。
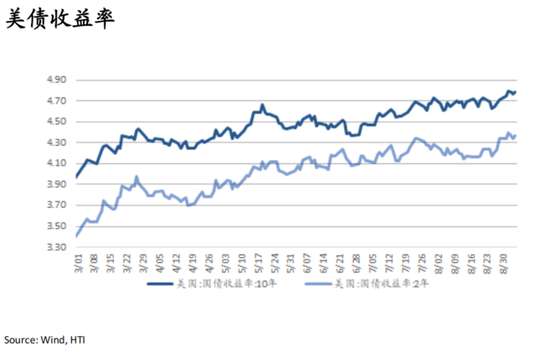
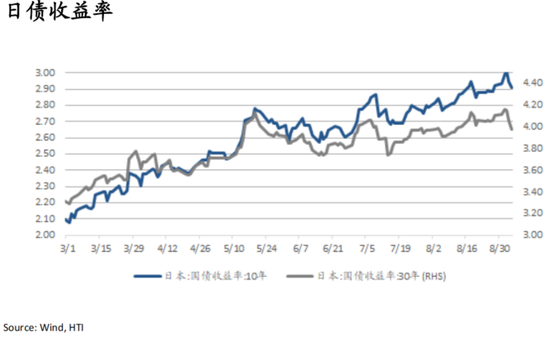
上周全球長端利率繼續上行,仍是秋季行情震盪蓄勢的主要壓制因素。10年期美債收益率上行7.02bp至4.784%;日本10年期國債收益率一度突破3%,創近30年來新高;歐洲長債也同步明顯衝高,並升至近年高位。
美國股市繼續圍繞加息預期震盪。周五較強的非農數據發布後,資金重新從前一周領升的軟件板塊迴流至調整較為充分的硬件方向。加息真正落地之前,服務器訂單驗證以及存儲、光通信的高景氣仍對科技板塊形成支撐,資金尚未明顯離場,但整體風險偏好也難以快速抬升。
A股和港股則繼續呈現震盪、分化和擴散。價值板塊延續修復,「老樹開新花」邏輯繼續演繹,即資產注入、併購重組帶來的外延式增長疊加「AI+」賦能。另外,AI視頻、AI玩具等新催化進一步打開AI應用的想象空間。
(二)行情展望——苦盡甘來,9月恰是佈局AI牛市和中國好資產的好時機
一、秋季行情佈局A股正當時—— 中國股市的盈利邏輯有待重估,而「有形之手」必將提振股市的信心
當前A股的投資邏輯,一方面,要把握經濟轉型過程中,盈利來源的重塑,主要是科技創新與產業升級驅動內生增長,資產盤活與併購重組打開外延增長空間;另一方面,中國政治經濟格局穩定,中國境內無風險收益率持續在低位徘徊、境內「資產荒」格局延續,這在中長期必將提升中國優質資產的配置吸引力。
首先,中國經濟的新動能將持續保持較強增長,這是投資中國股市的基本面的成長之源、價值之本。需要理解當前中國經濟,淡化短期宏觀數據,重視總量增長背後的結構變化,中國正處於新舊動能加快轉換和發展方式轉變的關鍵時期, 「穩中求進、固本培元」將持續成為政策導向,穩定短期需求和長期提質增效、創新發展相結合。
對於海外投資者而言,評估中國股市不應僅着眼於房地產和傳統需求的修復速度,而應更多關注企業競爭力提升、盈利質量改善以及股東回報增強。近年來,中國高技術製造業表現出較強增長韌性,2026年7月增加值按年增長16.9%,明顯高於製造業整體;2021年以來,新動能12個月滾動出口金額累計增長186%,明顯高於傳統制造。即使傳統內需不強,中國企業仍能夠通過技術升級、產品結構改善和國際市場拓展,形成新的盈利增長點。
中報進一步驗證了A股盈利結構的改善。2026年上半年,全A淨利潤按年增長17.5%,剔除金融和石油石化後增長17.7%,其中計算機、電子、有色、電力設備等方向維持較快增長。產業景氣正在轉化為A股的盈利增長,基本面支撐在增強。
未來數季度,A股內生增長的持續性,還需要關注高科技「補短板」和「人工智能+」擴散兩條方向。
一方面,中國仍處於高科技補短板階段,「缺什麼補什麼」的需求為部分科技產業提供了較長的成長窗口。在算力、先進製程等卡脖子領域,補短板不僅涉及新增投資,還持續推進技術攻關、產業配套和國產替代。這一過程短期內難以完成,持續的政策支持和產業投入,為相關領域較長的景氣周期提供了支撐。
另一方面,「人工智能+」仍具有較大的發展空間。中國在社會資源動員和資源配置方面具有較強能力,隨着政策持續引導資金、人才和產業資源向「人工智能+」領域集聚,並推動基礎設施完善和應用場景開放,AI向各行業擴散的條件將進一步改善。相關投資機會有望向製造、醫藥、能源及企業經營流程等領域滲透,既為新興企業拓展業務創造機會,也為傳統企業提升效率、重塑業務模式提供條件。
其次,以史為鑑,未來幾個季度,A股市場的有形之手將更加積極有為,重視地方政府「化債」、資產盤活和資本市場改革帶來的外延增長機會。
當前深化資本市場投孖展綜合改革,可以借鑑世紀之交的A股牛市及國企脫貧解困。上世紀90年代末,針對國企高槓杆和銀行體系不良資產問題,政策通過四大AMC承接不良資產、債轉股,並配合兼併重組、資產置換、股份制改造和股權轉讓,推動企業資產負債表和經營機制同步改善。到2000年底,優質資產向經營效率更高的企業和上市平台集中,資本市場在孖展之外,也逐步承擔起盤活存量資產、優化資源配置的重要功能。
當前,需要解決的債務問題集中於地方政府相關資產負債表,但是,通過盤活存量資產、優化債務結構和提高資產經營效率來改善資產負債表,仍具有重要借鑑意義。
7月政治局會議將穩定房地產、一攬子化債方案與資本市場投孖展綜合改革共同部署,資本市場在存量資產盤活和資源重新配置中的作用進一步提升。
未來幾個季度,我們認為,中國股市可以通過結合資產置換和併購重組來盤活資產、優化資產配置,有助於地方政府和相關主體改善資產負債結構,為緩解債務壓力創造條件。
與此同時,在化債和資產盤活過程中,部分優質經營性資產可能進一步向上市公司集中,通過資產注入、併購重組等方式拓展上市公司的盈利來源,並配合控制權和治理機制調整,為經營效率和ROE改善創造條件。由此,地方政府化債和存量資產盤活,也可能為上市公司打開外延增長空間。
中國股市下一階段不僅要關注AI和新質生產力帶來的內生增長,也要重視存量資產重組帶來的外延增長機會。
第三,國內低利率環境與「資產荒」,構成中國權益資產配置的重要支撐。
人民銀行在二季度貨幣政策執行報告中繼續強調適度寬鬆、保持流動性充裕和社會孖展條件相對寬鬆。在無風險收益率處於較低水平、優質收益資產相對稀缺的背景下,居民和機構資金尋找收益的再配置需求,為股票市場提供了潛在資金支持。
從國內大類資產比較看,全部A股PE-TTM倒數對應的盈利收益率為4.40%,高於10年期中國國債收益率1.86%,也高於百城住宅租金回報率2.48%的水平,體現出低利率環境下優質權益資產的相對配置價值。
因此,「資產荒」之下,能夠持續創造盈利並具備長期增長潛力或提供現金派息的優質股票,是社會財富配置的重要方向。隨着上市公司盈利和股東回報改善,股票市場有條件承接居民與機構資金的再配置,為A股中長期行情提供支撐。
二、資金面展望:9月份是逢低佈局中國資產以及全球AI牛市的好時機,是內外共振的佈局窗口期
9月份,逢低配置中國好資產(A股和港股)以及全球AI牛市的共同邏輯,在於美債長端利率有望衝高回落,美元流動性的約束隨之緩和;不同的邏輯在於,美債長端利率衝高回落之後,最遲9月底中美領導人會談之後,中國有望進一步打開「提升資本市場韌性以化債」的政策空間,以及「以新質生產力為抓手促內需」的政策空間。
資金面的關鍵,在於美債長端利率。我們維持美債長端利率「先上後下」的判斷,但高點及回落節奏仍取決於9月政策選擇:若9月加息落地並有效穩定通脹預期,10年期美債收益率5%左右可能成為年內重要高點;如果不加息,則可能先突破5%、甚至短暫衝擊5.2%。到了四季度,我們仍傾向於10年期美債收益率回落至4.3%左右。
我們認為,美債利率回落將成為國內政策空間進一步打開的重要窗口。若人民幣匯率和跨境資金流動壓力隨之緩和,國內貨幣政策的外部約束將進一步減輕,也為財政刺激加力創造更有利的孖展條件。通過財政金融協同,這一空間可進一步轉化為化債和促消費政策的發力條件:一方面,推動國內孖展成本下降,降低債務置換和再孖展成本,配合存量資產盤活,緩解地方政府及相關主體的付息壓力;另一方面,在減輕企業和居民孖展負擔、騰挪財政支出空間的同時,進一步加大財政刺激力度,加快財政資金投放,並通過增加消費補貼、民生保障和公共服務支出,穩定居民收入預期、增強消費能力,推動化債與擴大內需協同發力。
這一邏輯與2024年「924」行情有相似之處。
2024年9月18日,聯儲局降息50bps;9月24日,中國宣佈降準、降息及支持資本市場等一攬子政策。我們認為,那一輪行情的重要驅動力,並非經濟和企業盈利已經全面改善,而是外部約束緩和,為國內政策積極發力提供了更有利的條件,進而推動市場重新評估中國資產的風險與回報。
當前,不必等待所有宏觀數據轉強,而應關注外部環境變化所打開的增量政策空間,把握可能先於基本面全面修復出現的配置窗口。7月底政治局會議之後,「鍾才文」等權威政策解讀值得學習和重視,為後續政策如何加力指明瞭方向。
· 7月30日政治局會議部署更加積極的財政政策和適度寬鬆的貨幣政策,要求加強逆周期調節、加快財政支出和債券資金使用,並將擴大內需、挖掘服務消費潛力與實施一攬子化債方案納入下半年重點工作。
· 8月14日,國家發改委進一步部署加快2026年新型政策性金融工具投放,加大對民間投資項目的支持力度。我們認為,隨着財政資金使用和政策性金融工具投放推進,已有政策對投資、需求及企業現金流的支持將逐步體現。
· 資本市場改革也在持續完善孖展和資產盤活工具。7月3日,證監會就再孖展規則修改公開徵求意見,提出擬建立定向增發儲架發行制度,提高符合條件上市公司的孖展靈活性。8月28日,證監會發布《關於資本市場支持構建房地產發展新模式的意見》,完善房企再孖展、併購重組、債券、資產支持證券和REITs等安排,在加強項目和資金監管的同時,支持合理孖展與存量資產盤活。這些措施為企業整合和資產負債表修復提供了制度工具。
因此,當前逢低推薦全球AI股市以及中國股市特別是A股,不是機械複製2024年「924」之後的快速上漲,而是提前佈局美債利率衝高回落、外部約束緩和之後,國內化債和促內需政策進一步發力的潛在窗口,並把握中美關係預期改善帶來的額外催化。
中期看,產業升級與資產整合提供內生增長和外延增長的機會,政策空間擴大則有助於推動資產負債表修復和內需改善;短期看,外部擾動引發的調整,為佈局這些增長機會提供更好的買入機會。
(三)投資策略:霜葉紅於二月花,9月逢低佈局,科技分化、非科技擴散
我們繼續看好AI科技牛市仍有望延續,而中國股市特別是A股當前性價比較高。但是,不論是AI科技牛市,還是中國股市,未來數月的行情都將不同於「924」之後以估值修復為主的普漲階段,其中,AI牛市要關注AI應用主導的新階段以及AI科技硬件的「縮圈」。
中國股市行情,更重要的是把握「內生增長+外延增長」兩條線索。內生增長方面,TMT行情將進一步分化,重點關注AI應用、半導體國產鏈,以及具有國際競爭力的製造出海企業等新質生產力方向。
外延增長方面,則重點關注併購重組、資產注入和資產證券化帶來的盈利彈性,尤其是具備健康現金流、深度價值和產業整合能力的央國企、地方國企及平台型公司。醫藥、先進製造、能源、資源、金融、軍工等領域擴散,尋找能夠通過AI賦能和外延增長打開第二增長曲線的「老樹開新花」資產。
未來幾個季度,中國股市的機會不僅來自全球AI周期下半場的內生增長彈性,也要更加關注投孖展綜合改革所打開的外延式增長新邏輯。
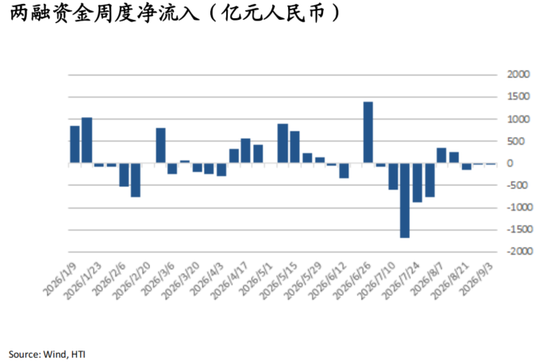
A股:8/31-9/3兩孖展金淨流出24億元;ETF方面,寬基ETF上周延續淨流入139億元,行業ETF轉至淨流入26億元:芯片、半導體、創新藥、有色金屬、人工智能淨流入,證券、煤炭、銀行、電網設備、航天航空淨流出。
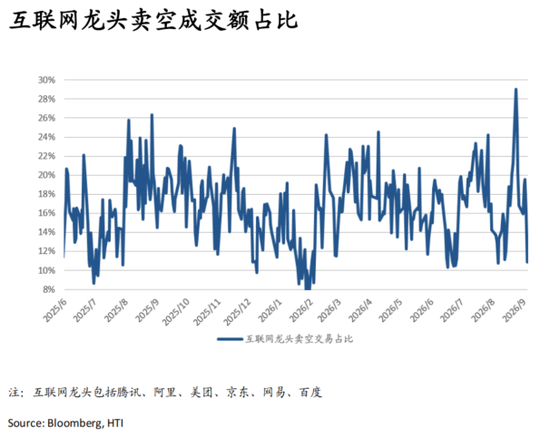
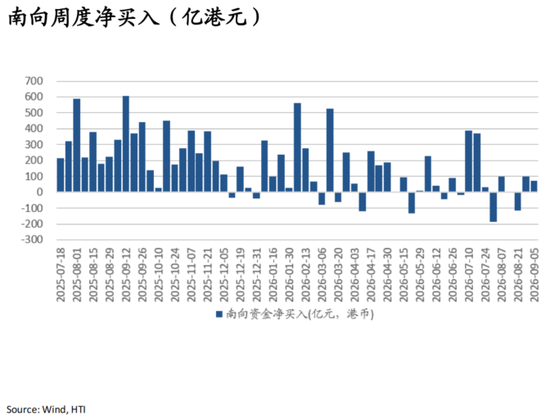
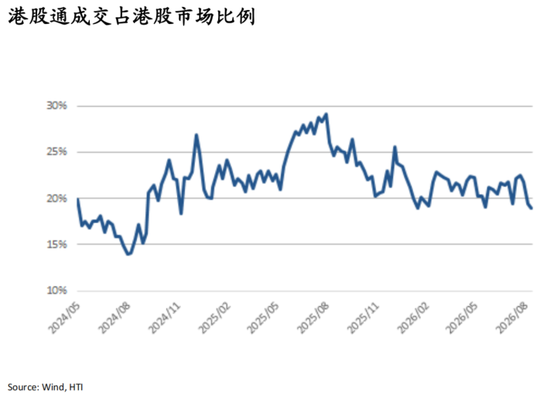
港股整體沽空成交佔比降至17%,恒生科技沽空佔比降至16%。上周南向資金延續淨流入74億港元,成交佔比降至18.9%。其中Minimax延續20億港元淨流入,騰訊淨流入放緩至1億港元,建滔積層板轉為5億港元淨流入;阿里轉為11億港元淨流出,中芯國際和智譜分別延續14億、2億港元淨流出。行業層面,8/27-9/2期間,信息技術板塊在前一周大額淨流出後,上周重新錄得明顯淨流入;通信板塊淨流入也在前一周放緩後上周明顯回升;油氣板塊延續資金淨流入,保險在持續流出後上周轉為明顯淨流入,金屬在連續兩周流出後小幅轉正;醫藥板塊則延續淨流出,但流出規模較前一周有所收窄。
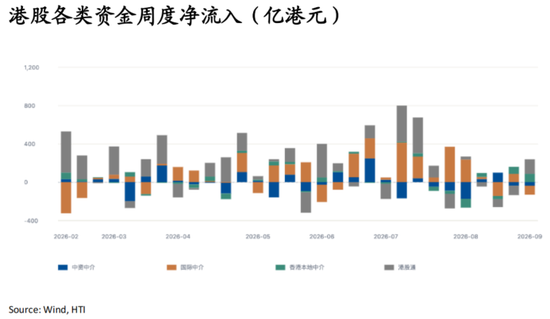
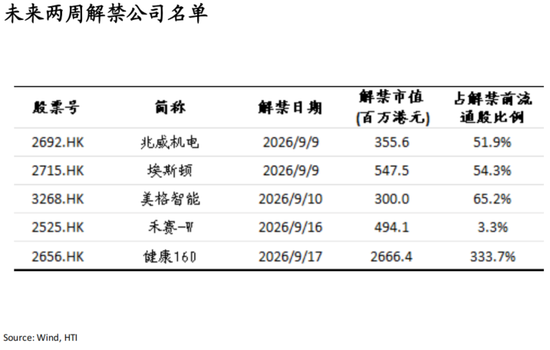
上周(8/27-9/2)港股外資延續淨流出35億港元;香港本地中介延續淨流入27億港元;中資中介延續淨流出19億港元。內資港股通ETF延續淨流出32億元。上周港股市場解禁121億港元,下周港股市場預計解禁12億港元。
二、重點研究報告薈萃
海外TMT:
Presentation: AI分化:CapEx解析、開源衝擊與中美選擇——Xiaofei Zhang
Claude Fable 5.1: AI For Everything——Nathan Wang
Presentation: 從訓練到推理:AI的應用可期——Nathan Wang
NVIDIA戰略投資MediaTek,「MAN聯盟」從產品合作走向資本綁定——Barney Yao
先進製造
Presentation:播種秋天,蓄勢待發——Ziyi Chen
海外消費
8月博彩毛收入按年降幅收窄至1.2%,略低於預期——Yuanyuan Kou
三、每日一圖系列
• AI硬件需求從Hyperscaler擴散,主權AI與企業端加速增長
• 政策預期擾動下,長端託底但仍小幅上行,短端升幅更大
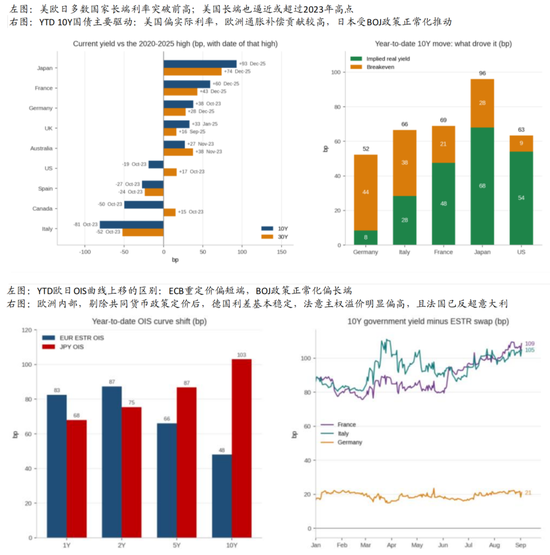
• 美歐日債券利率持續攀升,政策利率路徑普遍上修
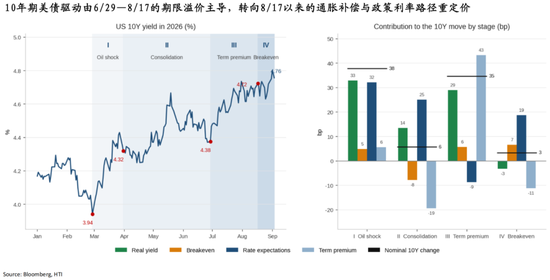
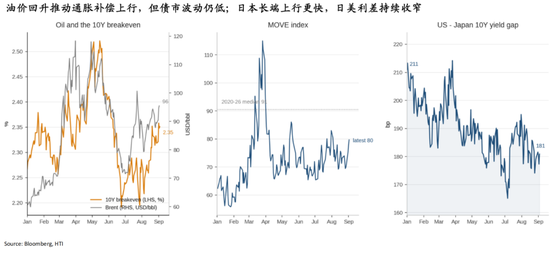
• 近期美債長端驅動切換:期限溢價回落,通脹補償與政策預期上升
• 海通國際AI軟件/互聯網團隊:FDE模式的出現會幫助企業上AI
風險提示:中東地緣政治風險加劇、美國加息預期升溫、韓國市場去槓桿衝擊超預期
一、重要數據及市場觀點更新
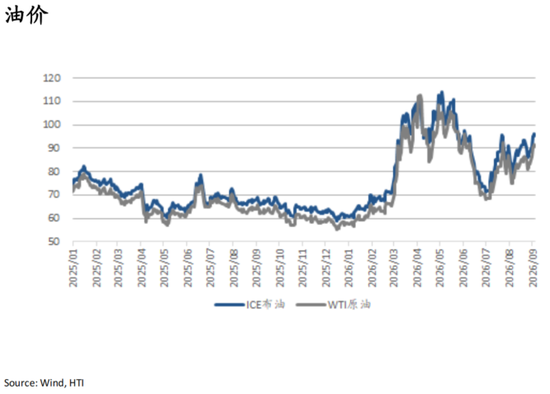
上周美伊衝突再次升級,霍爾木茲海峽通航量大幅下降,布倫特原油漲8.80%收於95.85美元/桶。
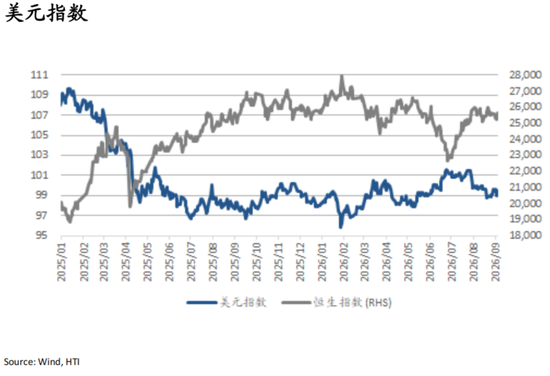
周五晚美國公布8月非農就業數據大幅超預期,動搖了聯儲局理事沃勒前一天「傾向支持9月暫停加息」的表態,市場兌9月加息預期升溫,美元上行但全周仍跌0.53%收於99.16。美債短端收益率走高,周五盤中最高觸及4.412%,為2025年1月以來最高,全周上行2.27bp至4.366%,10年期美債收益率全周上行7.02bp至4.784%。倫金全周跌0.52%至4430.52美元/盎司,倫銀全周跌0.21%至66.19美元/盎司。日本10年期國債收益率上周突破3%,創近30年來新高,周四30年期國債拍賣結果好於預期,緩解市場擔憂,10年期收益率全周下行1.4bp至2.91%。

受日本央行加息預期升溫和市場預期日本政府養老金投資基金可能將資產配置進一步向國內傾斜,美元兌日元上周快速下行2.41%至156.25。

上周(8/31-9/3)A股兩孖展金淨流出24億元;ETF方面,寬基ETF上周延續淨流入139億元,行業ETF轉至淨流入26億元:芯片、半導體、創新藥、有色金屬、人工智能淨流入46億、35億、16億、12億、10億元,證券、煤炭、銀行、電網設備、航天航空淨流出28億、25億、9億、7億、5億元。

港股整體沽空成交佔比降至17%,恒生科技沽空佔比降至16%,互聯網龍頭沽空佔比降至11%。個股來看,騰訊、美團、京東、網易、阿里、百度沽空成交佔比較前一周分別降至6.4%、12.9%、20.7%、19.7%、10.6%、14.7%,對應滾動1年分位數分別為6.75%、11.11%、28.97%、42.86%、15.08%、5.56%。

上周南向資金延續淨流入74億港元,成交佔比降至18.9%。其中Minimax延續20億港元淨流入,騰訊淨流入放緩至1億港元,建滔積層板轉為5億港元淨流入;阿里轉為11億港元淨流出,中芯國際和智譜分別延續14億、2億港元淨流出。行業層面,8/27-9/2期間,信息技術板塊在前一周大額淨流出後,上周重新錄得明顯淨流入;通信板塊淨流入也在前一周放緩後上周明顯回升;油氣板塊延續資金淨流入,保險在持續流出後上周轉為明顯淨流入,金屬在連續兩周流出後小幅轉正;醫藥板塊則延續淨流出,但流出規模較前一周有所收窄。
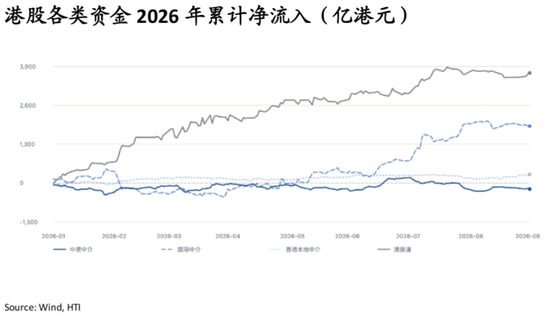
港股資金來源角度,上周(8/27-9/2)港股外資延續淨流出35億港元,年初至今累計淨流入1905億港元;香港本地中介延續淨流入27億港元,年初至今累計淨流入295億港元;中資中介延續淨流出19億港元,年初至今累計淨流出200億港元。
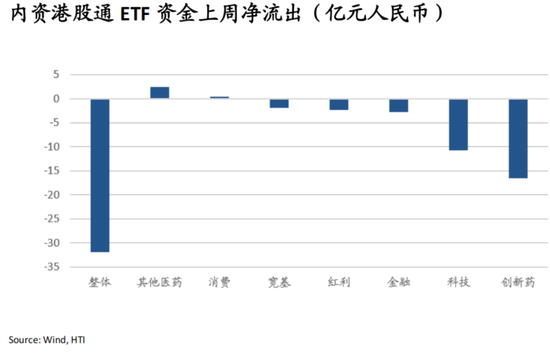
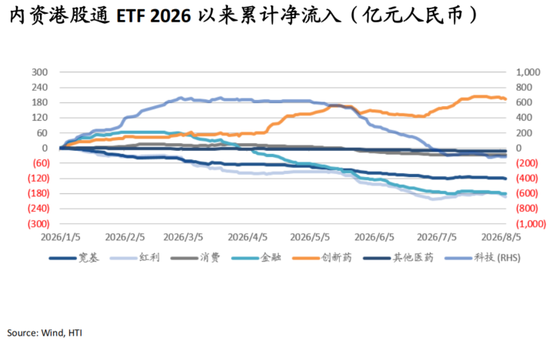
內資港股通ETF延續淨流出32億元,其中其他醫藥、消費流入2億、0.3億元;寬基、紅利、金融、科技、創新藥流出2億、2億、3億、11億、17億元;2026年年初以來全市場累計淨流出704億元,寬基、科技、紅利、消費、金融和其他醫藥板塊累計淨流出141億、197億、203億、27億、211億、7億元,創新藥板塊累計淨流入82億元。
上周港股市場解禁121億港元,下周港股市場預計解禁12億港元。2026年年初以來港股市場累計解禁金額為6083億港元。

二、重點研究報告薈萃
海外TMT
Presentation: AI分化:CapEx解析、開源衝擊與中美選擇——Xiaofei Zhang
-1)軟件:價值嚮應用與雲遷移,模型層維持謹慎。AI應用市場潛力巨大,規模化部署仍處早期。美股雲廠CapEx續加碼,回報開始明顯分化。 Token價格戰或成模型廠主旋律。
-2)設備及製造:聚焦國產鏈,先進製程進入全新階段。成熟製程為國產替代主戰場,代工「量滿價升」;AI擴產與本土存儲擴產支撐設備市場創新高,CVD/ALD、塗膠顯影、量測及光刻為國產化突破口;關注刻蝕/減薄/鍵合/零部件與材料。
-3)存儲:AI需求託底景氣高位,邊際定價接棒全面普漲。下半年需求由訓練轉向推理端,價格漲幅收斂更接近高位平台放緩而非周期反轉。核心關注點轉向長協鎖產能、HBM漲價預期及國產替代邊際變量。
-4)光通信:AI算力需求延續高景氣,1.6T加速放量。2026-27為盈利兌現期,四大雲廠CapEx無見頂、1.6T緊張延續至明年。瓶頸在上游光芯片,EML白名單、InP襯底供需緊張給出定價權窗口但邊際趨松。
-5)消費電子:果鏈確定性順周期,端側AI蓄勢待發。手機高端品牌份額擴張,帶動產業鏈上游穿越周期,供應鏈採購心態轉向積極,建議關注業務受益大客戶單機價值量提升&份額提升,且積極順應AI趨勢佈局新領域的果鏈+龍頭;以及自身端側硬件能力優異,挖掘新成長動力的OEM/ODM企業等。
-6)漲價鏈:AI硬件需求穩健,然漲價鏈分化。 PCB關注Rubin放量與Ultra方案;CCL提價核心系供給瓶頸所致,龍頭企業議價能力強、價格傳導順暢;MLCC受益AI服務器高端高容需求擴容與供給結構遷移,行情具備延續基礎;功率半導體迎來量價雙擊新一輪上行周期,核心受益AI數據中心電力架構代際躍遷,SiC主攻高壓強定價,GaN主攻低壓高彈性。
Claude Fable 5.1: AI For Everything——Nathan Wang
-Agentic and coding performance improved materially.
-Workload costs declined despite unchanged headline token pricing.
-Anthropic expanded the models into scientific and specialized workloads.
-Enterprise safeguards were upgraded.
-The release is another testament to the 「AI for everything」 trend.
Presentation: 從訓練到推理:AI的應用可期——Nathan Wang
AI周期並未結束,價值正在從訓練向推理、從Capex向Opex傳導。
- 模型層的競爭格局在惡化:國產開源快速突破,海外開源生態加速發展,模型能力差距收窄;頭部閉源廠商之間競爭同樣加劇,同時面臨Token價格下行和客戶切換成本降低的壓力。
- 但模型能力提升與價格下降也在顯著改善應用ROI,推動此前不經濟的AI場景加速落地。
核心仍是需求:二級市場對TAM的判斷隨股價波動,但編程之後的空間才啱啱打開。
- Coding agent = General agent:使用編程工具的人員早就不僅僅是程序員了。
- 傳統行業的AI滲透在持續上行:開源的突破和模型性價比的提升在促進傳統企業對AI的擁抱。
新範式的可能性。
- 需持續關注今年neo-labs的加速設立,以及衆多行業領袖在不同領域應用的持續深耕。
NVIDIA戰略投資MediaTek,「MAN聯盟」從產品合作走向資本綁定——Barney Yao
這次合作印證了我們2025年初的判斷,「MAN聯盟」正在從產業合作走向更深層的資本與生態綁定。我們在《2025五大猜想》中提出「MAN聯盟(MTK+ARM+NVDA)形成」,核心判斷是NVIDIA GPU生態與ARM架構、MediaTek SoC/ASIC能力的結合將持續加強。此次NVIDIA以35億美元直接投資MediaTek,是雙方關係的重要升級,也進一步驗證了我們當時對於產業鏈重新結盟的判斷。
我們認為,NVIDIA正在通過資本進一步強化AI Factory的生態控制力。 對下游模型和AI Cloud的投資幫助客戶解決資本、土地和電力約束,最終轉化為更多GPU和整機系統部署;對光通信、網絡等上游環節的投資則有助於保障關鍵組件供應,並推動下一代rack-scale架構落地。更值得關注的是Intel、Marvell和MediaTek等芯片公司的連續加入:NVIDIA正在把NVLink Fusion推廣為連接GPU、CPU和Custom XPU的共同標準。未來即使Hyperscaler增加ASIC投入,只要這些ASIC繼續接入NVLink、NVIDIA網絡和rack-scale系統,NVIDIA依然可以在更大的AI基礎設施TAM中獲取價值。
先進製造
Presentation:播種秋天,蓄勢待發——Ziyi Chen
-商業航天:需求端低軌通信衛星持續快速增長,算力星有望接力;瓶頸火箭端技術持續突破,運力持續增長,產業欣欣向榮。近期調整已大幅釋放風險,為下一輪行情蓄勢,靜待產業重要突破節點。
-機器人:行業熱度高但可投標的仍稀缺,主機廠從能動轉向能幹活,垂直場景分化加速,頭部全棧優勢拉開差距。投資主線轉向訂單、交付與盈利兌現。
-汽車:整車內需偏弱,補貼託底趨緩,行業加速出清分化;出口保持高增,全球化與本地化運營能力是應對退稅風險、決定中長期競爭力的關鍵。
-汽零:秋季零部件投資機會仍以結構性為主。AI 科技相關業務有望貢獻新增量,智能化與機器人逐步由主題驅動轉向訂單、交付及盈利兌現;同時,全球化佈局完善、盈利韌性較強及高派息資產有望延續獨立行情。
海外消費:
8月博彩毛收入按年降幅收窄至1.2%,略低於預期——Yuanyuan Kou
-澳門博監局發布幸運博彩8月數據:澳門幸運博彩毛收入(GGR)按年下降1.2%,略低於市場一致預期(+1%),按月增長8.1%,恢復至2019年同期水平的90.2%。8月按年降幅較7月(-8.4%)大幅收窄,按月恢復性增長,主要受暑期旺季帶動。8月澳門日均GGR為7.06億澳門元,較7月的6.54億澳門元增長8.1%。26年1-8月行業GGR按年增長3.7%,恢復至2019年同期的85.3%。暑期旺季延續帶動市場回暖,我們預計9月行業GGR將按年增長6%,恢復至2019年的87.8%,主要受去年同期台風擾動,娛樂場關閉33小時帶來的低基數影響。
三、每日一圖系列
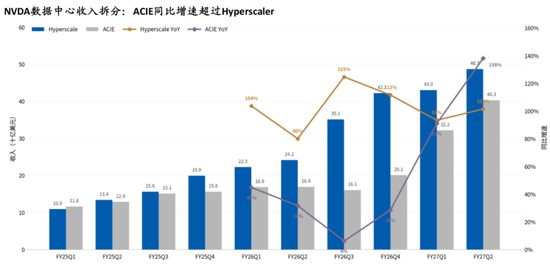
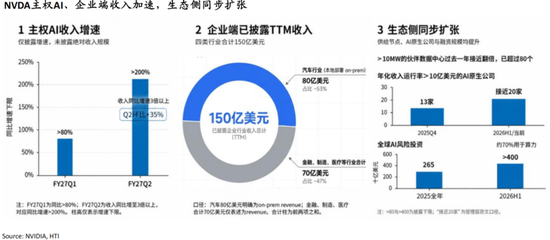
AI硬件需求從Hyperscaler擴散,主權AI與企業端加速增長
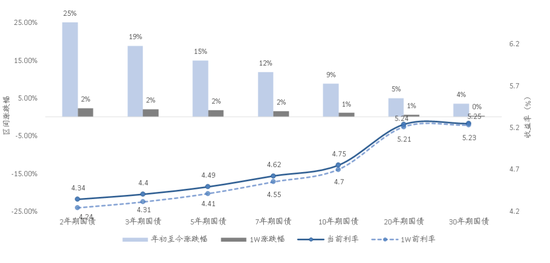
政策預期擾動下,長端託底但仍小幅上行,短端升幅更大
美歐日債券利率持續攀升,政策利率路徑普遍上修
近期美債長端驅動切換:期限溢價回落,通脹補償與政策預期上升
海通國際AI軟件/互聯網團隊:FDE模式的出現會幫助企業上AI

風險提示:中東地緣政治風險加劇、美國加息預期升溫、韓國市場去槓桿衝擊超預期