隨着生成式人工智能與大模型技術的爆發式增長,全球算力基礎設施建設掀起了前所未有的投資熱潮。
作為算力集群中不可或缺的「血脈」,光通信行業正經歷着快速的換代升級與重塑。近日,光通信與光連接產品供應商納真科技通過港交所聆訊,擬於港股主板掛牌上市。
根據弗若斯特沙利文的資料,以2025年全球光模塊收入計,納真科技以4.0%的市場份額在全球專業光模塊廠商中排名第五;在中國市場,其以10.1%的份額位列第三。此外,公司也是全球少數同時具備光模塊與光芯片自主研發及生產能力的縱向一體化企業之一。
面對AI算力紅利的快速釋放與下游技術的急速更迭,納真科技能否在激烈的全球競爭中領跑,並順利通過資本市場實現估值的跨越與升維?
押注AI高速互聯,迎來業績拐點
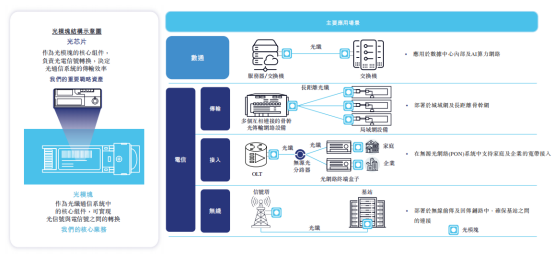
智通財經APP了解到,納真科技的業務版圖涵蓋數通光模塊、電信光模塊、光芯片及光網絡終端。回顧其往績記錄期間的財務表現,公司收入由2023年的人民幣42.39億元增長20.0%至2024年的50.87億元,並於2025年加速爆發至83.55億元,2026年上半年,公司實現收入53.93億元,按年持續保持高速增長。
在利潤端,公司淨利潤由2024年的8950萬元提升至2025年的8.73億元,淨利率從1.8%提升至10.4%。盈利能力的陡峭上升,一方面得益於高毛利產品佔比的提升,另一方面則歸因於2025年確認了出售合營企業帶來的3.53億元收益。
而公司業績跨越的根本動能,在於其產品結構完成了向數通領域的戰略傾斜。過去,國內電信運營商的投資周期和5G建設節奏對電信光模塊及FTTx終端的需求起決定性作用。
2024年前後,國內電信市場需求出現階段性回調,公司電信光模塊收入有所放緩。然而,全球AI集群與雲計算對200G及以上高速率數通光模塊的需求呈指數級噴湧,迅速填補並拉動了公司整體業績。2026年上半年,公司毛利率提升至24.2%,其中海外市場及高階數通產品的出貨增加是提振毛利的絕對主因。
值得一提的是,技術的縱向一體化佈局則是納真科技的核心護城河之一。智通財經APP了解到,光芯片作為光模塊中成本最高、技術壁壘最嚴苛的底層元件,長期以來嚴重依賴外部供應或海外進口。
而納真科技實現了從外延生長、光柵工藝、光波導刻蝕到自動化封測的全流程自主可控。公司研發的CW-DFB激光器芯片於2025年第二季度實現商業化,由內部自用逐步轉向大規模對外銷售,並於2026年第一季度實現規模化生產,不僅打通了第二增長曲線,更顯著改善了上游核心元器件的成本結構。
光環之下仍有暗礁,如何穿越行業周期?
儘管納真科技在AI浪潮中斬獲頗豐,但深研招股書細節,公司所處的競爭格局與運營隱患依然客觀存在。
其中,光通信行業整體呈現出高度分散、競爭白熱化的特徵。雖然納真科技排名全球專業廠商第五,但其在全球光模塊市場的份額僅為4.0%,相比頭部巨頭仍有較大體量差距。
目前,全球前五大專業廠商共佔據了61.1%的市場份額,市場集中度高,且行業內存在大量垂直領域的專業玩家與新進入者。在光網絡終端盒子領域,全球前十大的份額合計僅為34.8%,分散度更高,使得定價權面臨持續壓力。
其次,大客戶集中度過高是公司經營層面的顯著特徵。2023年、2024年、2025年及2026年上半年,公司前五大客戶的收入貢獻佔比分別為55.8%、66.9%、70.2%及71.8%,呈現逐年上升趨勢。其中,單一最大客戶的收入佔比長期維持在20%以上。
據智通財經APP了解到,公司數通與電信領域的下游買家均為大型雲服務巨頭、網絡設備商和電信運營商,這種客群結構意味着一旦核心客戶調整資本開支計劃、變更採購供應商或延長產品認證周期,都將對公司的訂單穩定性和現金流造成劇烈衝擊。
此外,技術路線迭代與資本開支壓力是行業共通的考驗,如今光通信技術更迭迅速,數通光模塊正經歷從400G/800G向1.6T乃至更高速率的跨越,光芯片也向單波400G及更高功率技術演進。
若公司的研發布局未能精準踩中技術節點,或者新技術的商業化轉化不及預期,前期沉沒的大量研發投入將面臨無法收回的風險。其中,2023年至2025年,公司的研發開支分別達到5.53億元、6.23億元和6.64億元,保持在極高水平。
未來,公司計劃將上市募集資金的大部分繼續投入研發與人才引進,未來五年擬招募超450名研發人員。在高強度的研發投資下,如何持續保持產品迭代優勢並維持盈利能力的穩定,是公司上市後需要長期平衡的課題。
總結而言,納真科技憑藉光芯片與光模塊的協同研發能力,成功順應了AI時代的算力擴容紅利,實現了財務數據的質變。但在面對海外拓展、客群集中度高以及行業價格競爭激烈等現實挑戰時,公司仍需依賴持續的技術創新與全球製造供應鏈的升維來鞏固自身壁壘,其未來的估值錨點,則將取決於高端光芯片外售規模的拓展以及在海外超大規模數據中心客戶中的滲透進度。