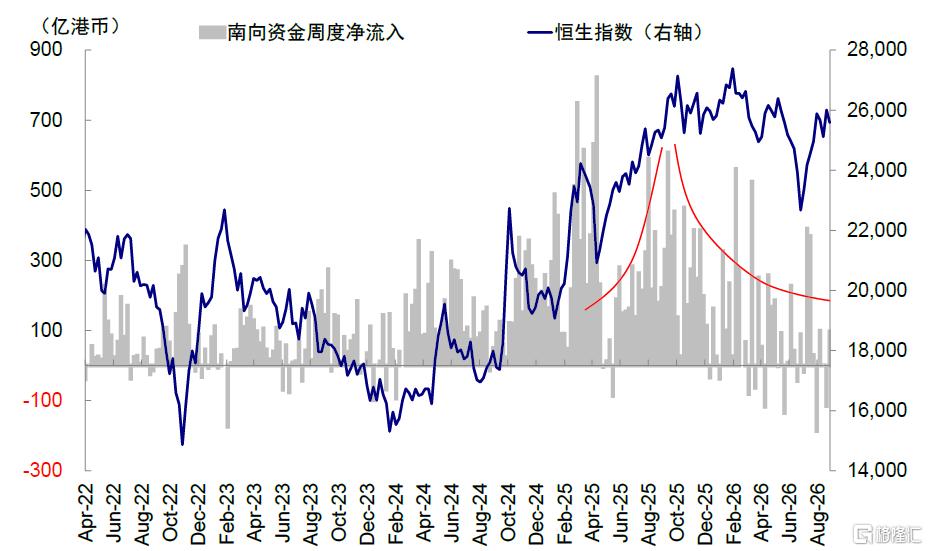
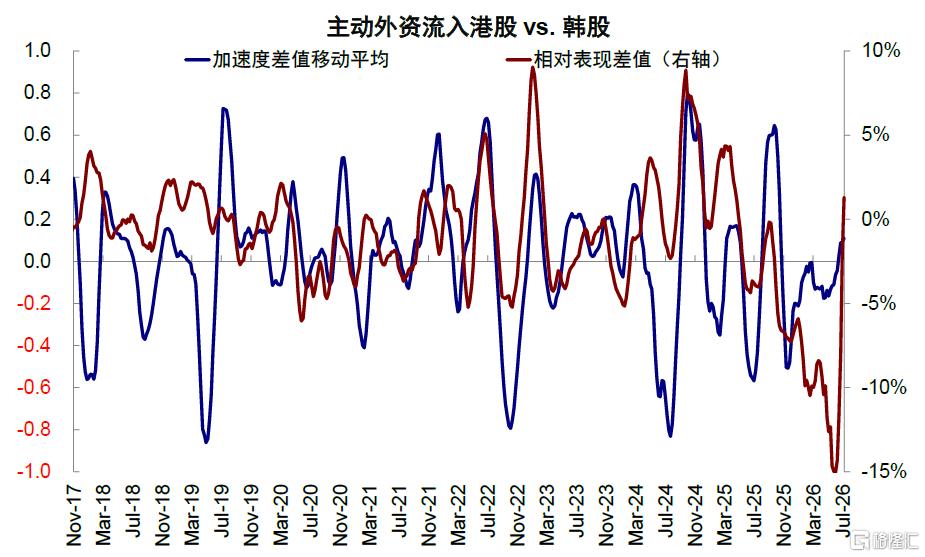
2026年以來,港股與包括A股在內的周邊市場表現持續錯位,呈現典型的「蹺蹺板」效應。上半年韓股、A股科技板塊不斷走強時,港股跑輸且資金流出,6月下旬科技股回調後,港股得以反彈且有資金流入。類似現象並非今年獨有,2025年甚至更早之前也是如此:對內,2025年上半年港股風頭強勁伴隨着南向持續流入,下半年A股走強後南向流入放緩;對外,海外資金也會隨日本、印度、韓國等股市吸引力的變化調整對港股的配置。
圖表:2025年上半年港股走強、南向持續流入;下半年A股走強後,南向流入放緩
資料來源:Wind,中金公司研究部
圖表:海外資金也會隨韓國等股市吸引力的變化調整對港股的配置
資料來源:EPFR,中金公司研究部
之所以會出現這種現象,歸根結底在於港股是一個「離岸市場」,缺乏本土資金使其需要與其他市場「爭奪」不同投資者的「關注」,不同資金在各市場間重新配置,便會呈現「蹺蹺板」效應,而港股本身較低的成交活躍度也會放大資金變化的影響,更凸顯了不同資金行為的重要性。
但這自然會帶來一個問題:不同資金的行為受什麼驅動?對市場走勢有無前瞻意義?換言之,誰是領先市場的「聰明錢」?
覆盤2016年以來南向與海外資金動向與市場表現的關係,我們發現以下結論:1)南向資金的流入流出與市場強相關,但也會體現出一定的「聰明錢」特徵,如在港股上漲較多後流入放緩、在港股下跌或跑輸A股後加快買入。相比險資,主動公募和ETF的市場跟隨特徵更明顯;2)主動外資通常在表現和盈利預期改善後才加速流入,是滯後指標;被動外資規模小且更多受非中國市場的申贖影響,參考價值不大;3)中國信用周期震盪或海外流動性收緊時,資金的參考價值更大:此時,南向加速流入多意味着市場反彈在即;主動外資加速流入則對應後續收益轉弱。反之亦然,南向流速明顯放緩或轉為流出對應市場可能見頂,主動外資加速流出多反映市場此前弱勢。
港股不同資金的行為特徵:南向有「聰明錢」特徵,主動外資是滯後指標,被動外資參考價值不大
過去十年,雖然南向與海外被動資金都有結構性的長期流入力量,但在短期市場定價上,我們發現短期的資金變動更重要。因此,我們從「資金流速變化」和「相對收益變化」兩個維度觀察:「流速變化」定義為過去1個月日均淨流入與過去3個月日均淨流入之差;「收益變化」採用恒指相對其他市場指數過去1個月表現的變化。
一、南向:與市場強相關;高位時放緩、低位時加快;保險長期增持,公募與ETF跟隨市場
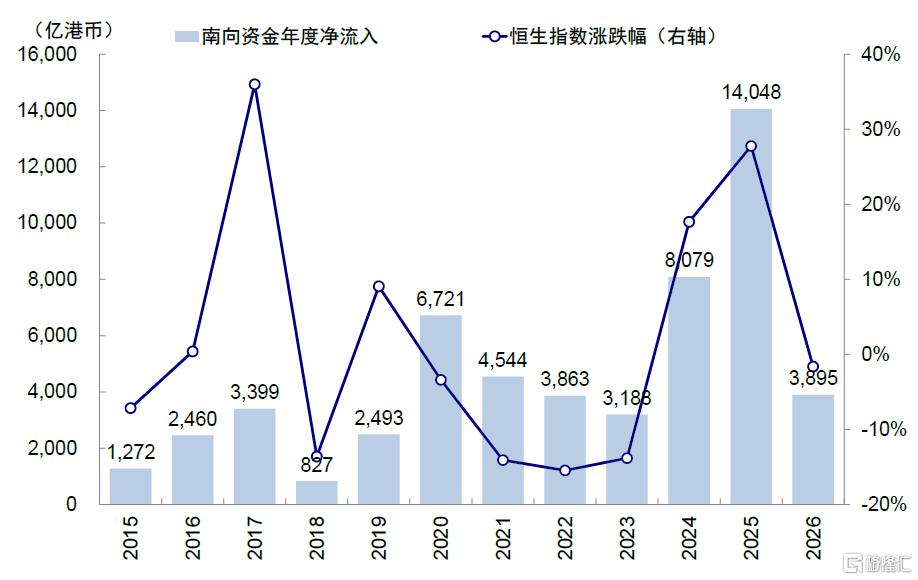
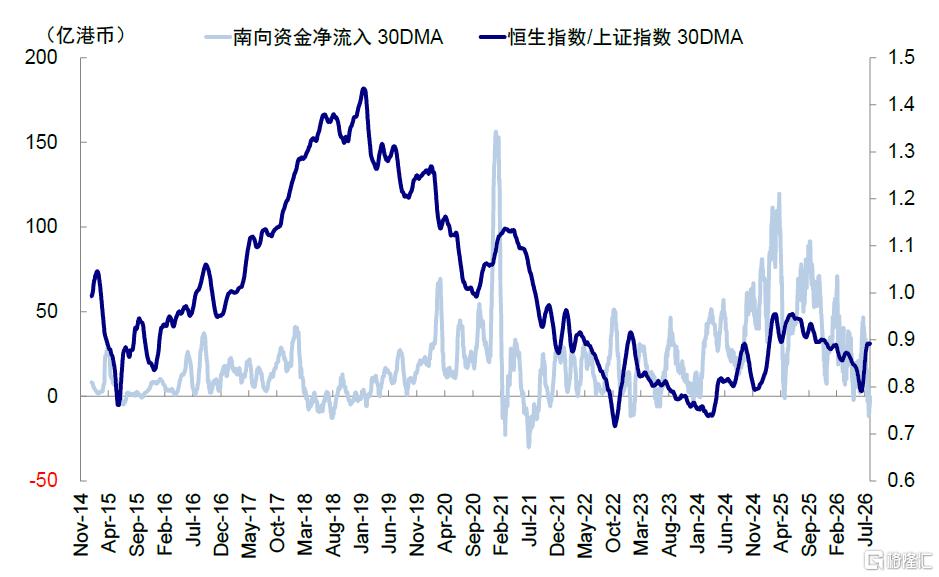
首先,整體趨勢上,南向資金與市場表現高度相關:歷史上南向資金流入較多年份如2017年(3,399億港幣)、2024年(8,079億港幣)和2025年(1.4萬億港幣),恒指漲幅同樣較大,分別上漲36%、18%和28%;恒指下跌的年份,如2018年下跌14%,南向年度僅淨流入827億港幣,為2015年以來歷史最低。具體到港股跑贏A股的階段更是如此:2020年10月-2021年2月,疫情後政策發力推動居民部門信用周期、消費和地產修復,恒指大幅跑贏上證綜指,南向移動平均30天流入規模也達到156億港幣的歷史高點。2024年4月-2025年4月也是如此,「924」後政策預期改善和2025年初DeepSeek帶動中國資產重估,港股累計跑贏A股30ppt,南向移動平均30天流入規模達到120億港幣的歷史次高。
圖表:南向流入較多的年份,恒指漲幅也較大
資料來源:Wind,中金公司研究部
圖表:港股跑贏A股時,南向整體加速流入
資料來源:Wind,中金公司研究部
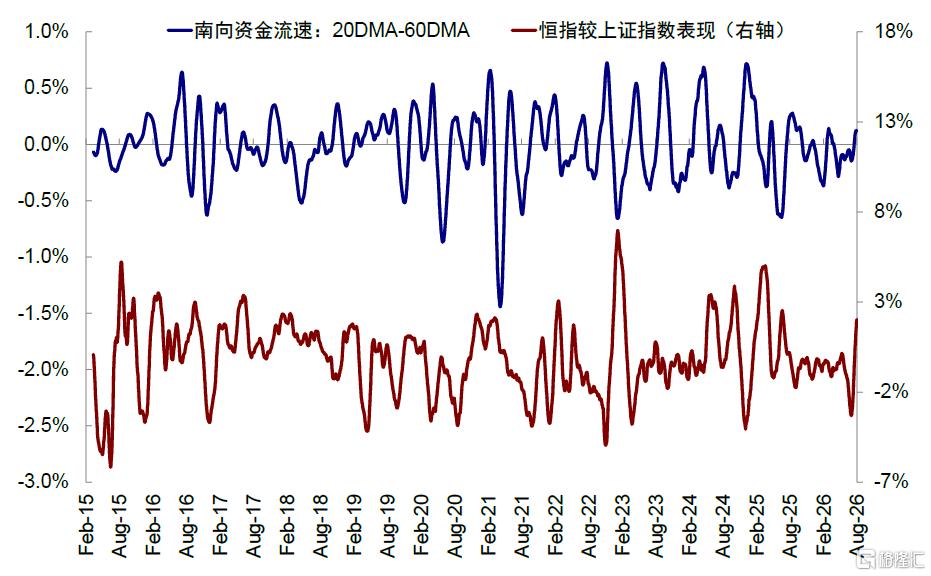
其次,邊際變化上,南向資金往往在大漲後流入放緩,在港股下跌或跑輸A股後反而加快買入,並呈現一定的「聰明錢」特徵。2021年4月恒指相對上證超額收益持續走高,南向卻轉為淨流出,隨後市場也轉為跑輸。2024年10月也類似,恒指快速跑贏上證指數,南向資金流入反而放緩。反之,當港股大跌時,我們反而會看到南向流入加速,例如2022年11月,恒指大幅下跌且跑輸上證指數,但南向資金卻加速流入,2024年12月也是如此,隨後市場也逐漸見底。定量測算佐證了這一特徵,南向資金的流速與過去1-2個月恒指相對上證收益的相關係數均約為-0.1,即港股跑輸A股時,南向資金會加快買入,跑輸時買入會放緩。進一步看,當南向流入速度處於歷史前20%時,恒指隨後20個交易日平均上漲1.7%;南向流入由加快轉為放緩後,恒指通常在3-5個交易日後轉為走弱,隨後20個交易日平均下跌1.6%,由此體現出一定低位加倉和高位止盈的能力,因此具備「聰明錢」特徵。
圖表:港股呈現一定「聰明錢」特徵,在上漲較多後放緩流入,在下跌或跑輸A股後加快買入
資料來源:Wind,中金公司研究部
分不同類型投資者來看:
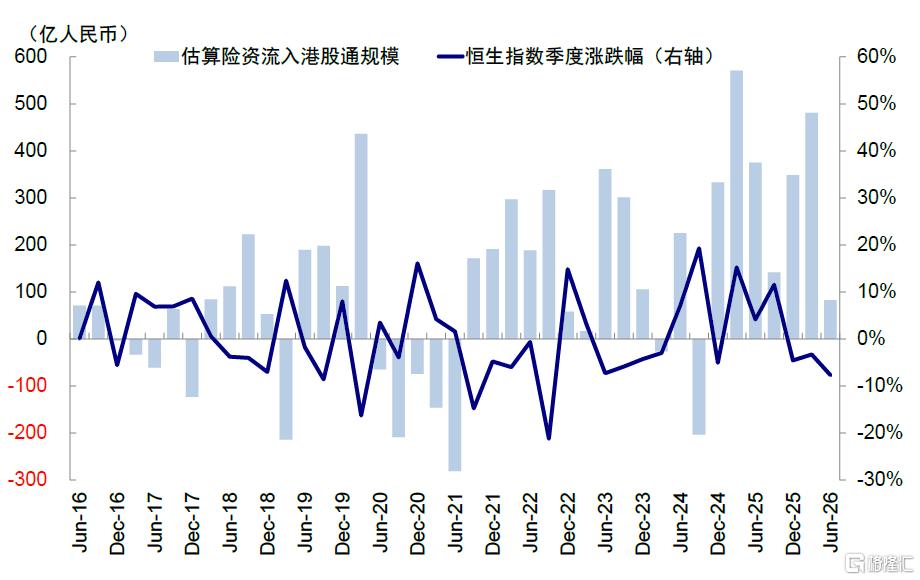
► 險資是南向主要的長期買入力量,也會在港股大幅下跌時增配、上漲較多時減持,紅利大概率是主要配置方向。1)規模上,據中國保險資管業協會統計,2024年末險資港股持倉8,105億人民幣,港股通投資餘額約7,622億人民幣,我們假設險資按照港股:A股1:4比例增持權益資產,估算2026年二季度險資港股通投資餘額升至1.2萬億人民幣,佔南向持倉的25-30%。2)方向上,南向長期增持電信、能源等高派息板塊,這也符合險資久期長,需要匹配負債端的特徵。3)節奏上,險資傾向於跌時多買、漲多後少買,我們估算,險資季度淨流入與恒指季度收益的相關係數約為-0.4。市場下跌時,由於股息率和AH折價吸引力提高,險資或傾向於增配,比如3Q21-1Q22港股下跌,但同期險資估算仍淨流入超過800億港幣;但市場上漲後險資也會階段性減少配置,甚至轉為淨流出以獲利兌現,比如4Q22和3Q24時。
圖表:險資持續增配港股,是南向較穩定的長期配置力量
資料來源:Wind,國家金融監管總局,中金公司研究部
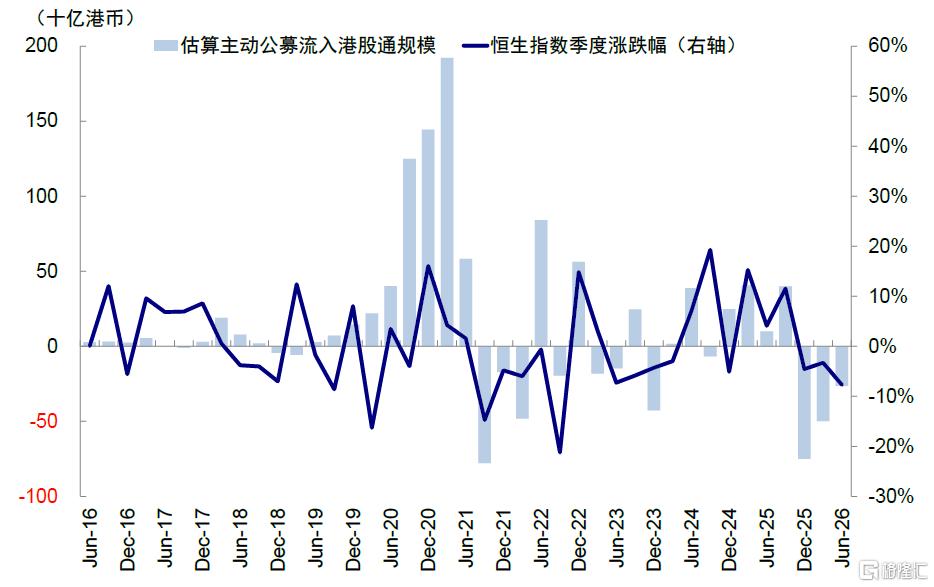
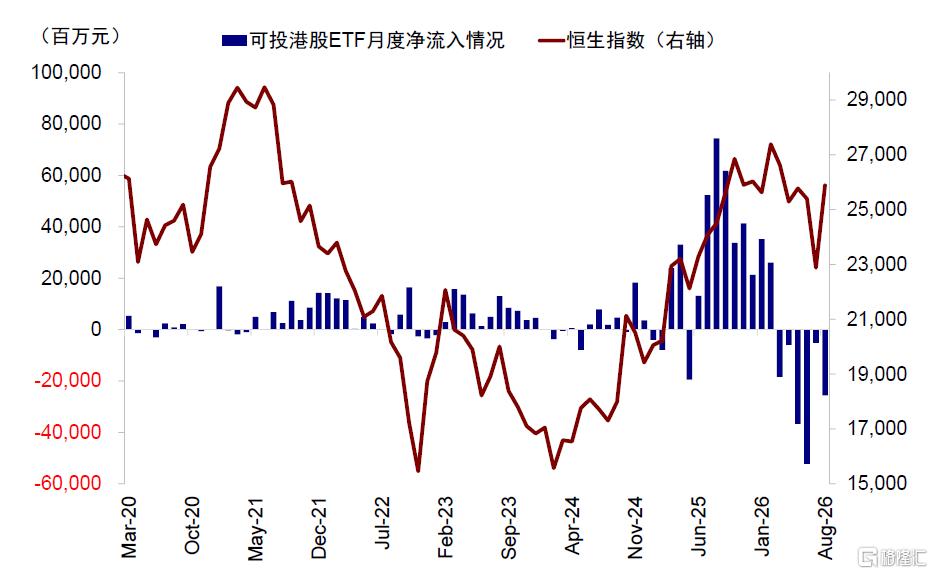
► 主動公募和ETF更多是跟隨市場,上漲時加速流入,下跌時轉為流出。我們估算兩者季度淨流入與恒指當季收益相關係數為0.4。主動公募受基金申贖、相對業績和基金經理倉位調整影響,行情改善後投資者申購和基金經理增配往往同步增加;ETF同樣受產品申購、發行以及投資者風險偏好影響,整體表現為上漲時流入更多。例如,2025年南向資金大幅流入1.4萬億港幣,2026年至今流入約3,700億港幣,不及去年同期一半,我們測算主動公募和ETF可以解釋南向按年降幅中的60%,可能是主要拖累。我們估算險資近五年每個季度平均穩健流入約250億港幣,2025-2026年也維持了這一趨勢,去年增加和今年減少的部分均主要源自主動公募和ETF資金,其中主動公募由2025年上半年流入500億港幣轉為今年上半年流出760億港幣,ETF則由流入轉為流出740億港幣。
圖表:主動公募配置波動較大,資金流向與市場表現同向
資料來源:Wind,中金公司研究部
圖表:南向ETF資金2025年大幅擴張,2026年以來轉為流出
資料來源:Wind,中金公司研究部
二、外資:主動外資是滯後指標,被動外資參考價值較弱
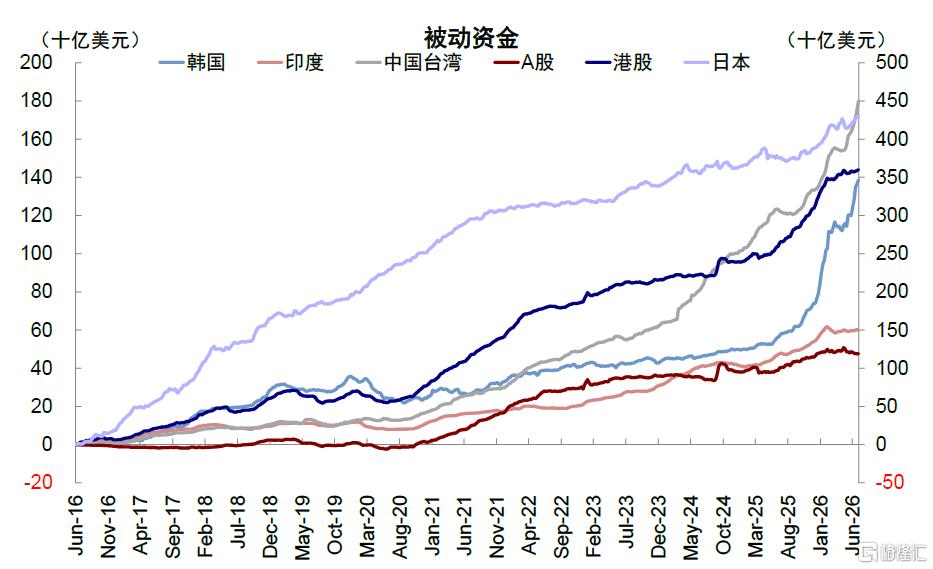
參考MSCI的統計,以其新興市場指數為基準的主動基金規模佔四分之三,被動基金僅佔四分之一,主動資金從規模佔絕對主導,且被動資金流入可能更多反映的是對整體新興市場而非單獨對中國市場的配置,都大大降低了被動資金的參考價值,因此我們建議以主動外資作為觀察對象。
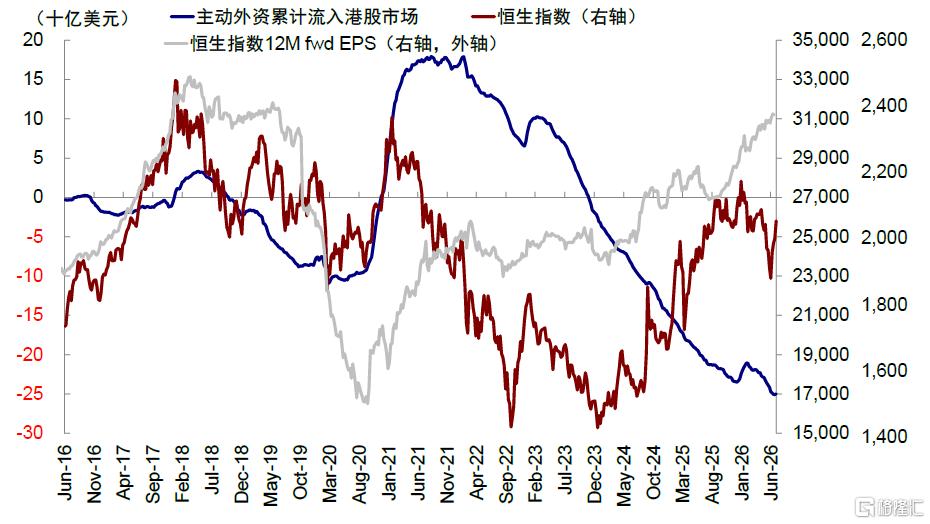
► 主動外資是市場和盈利的滯後指標,滯後一到兩個季度。1)2017年4月底後主動外資轉為流入港股,此前恒生指數已從2016年底低點反彈13%,盈利預期也開始改善。隨後主動外資累計流入約50億美元,但恒指於2018年初見頂,資金則到2018年5月才流出,滯後約一到兩個季度。2)2020年11月起主動外資加速回流港股,恒指較當年3月低點反彈約12%,盈利預期也已經上行,此後主動外資累計流入約250億美元,但指數早在2021年2月見頂,資金流入卻持續至2021年9月,較市場高點滯後半年。3)2019年初、2020年初和2023年初,主動外資三次短暫流入港股,也都發生在市場反彈、盈利預期改善之後。
圖表:主動外資往往是市場和盈利變化的滯後指標
資料來源:EPFR,FactSte,Wind,中金公司研究部
定量測算也驗證了這一點。我們測算港股相對其他市場的流速變化,與過去1-2個月相對收益的相關係數分別為0.4和0.3,說明港股跑贏後,主動外資纔會提高配置。之所以如此,與海外主動基金以區域指數為基準的配置方式有關,基金要跑贏包含多個市場的基準指數,自然要優先配置一段時間內表現更強的子市場。例如,EPFR數據顯示,由於中資股整體跑輸韓股和中國台灣,2025年9月至2026年6月,專注全球新興市場的主動基金對中資股的配置比例從27.8%下滑至18.8%,同期對韓股的配置比例卻從11.0%升至21.6%、對中國台灣從17.1%升至23.6%,配置重心明顯遷移。
圖表:被動外資長期持續流入,成為亞洲市場結構性增量資金
資料來源:EPFR,中金公司研究部
► 被動外資因為規模小且未必是配置中國,信號意義較小。2020年中以來,被動外資持續流入港股,累計流入約1200億美元,但卻未能改變2021-2024年港股長達三年的震盪下跌。原因在於,被動資金變化主要受全球被動投資規模影響,資金並非專門流向港股,而是先流入新興市場指數產品,再按照指數權重自然配置到港股。因此,被動外資對短期市場走勢的指示意義相對有限。
如何使用資金信號?中國信用周期震盪與海外流動性收緊時價值更大
那麼,結合不同類型資金的行為特徵,如何更好地利用資金信號來判斷市場走勢?
雖然港股作為離岸市場對資金的變化更敏感,但資金畢竟只是影響市場走勢的其中一個維度,更何況其他因素本身也會影響資金動向。因此,我們發現,當基本面趨勢不明確、而外圍流動性也不處在有利環境下時(當前即是如此),資金的影響更大,反之資金可能不會起到主導。具體來看,
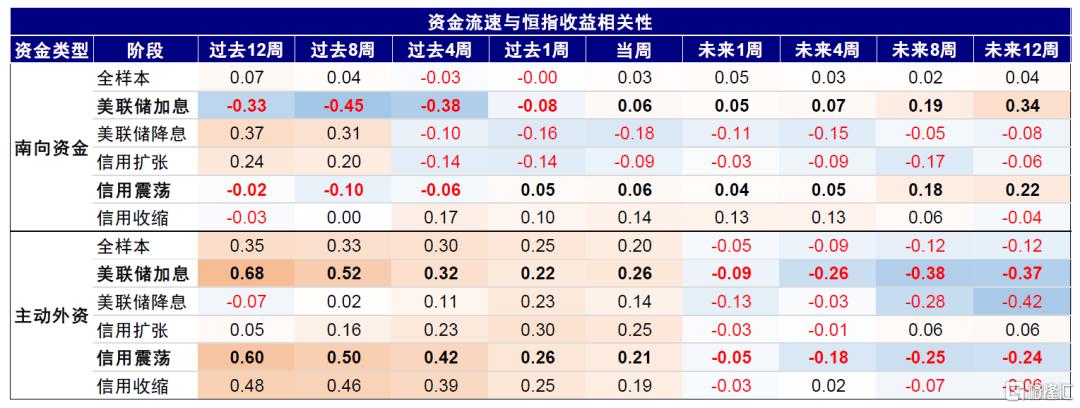
► 首先,中國信用周期明確擴張或收縮時,基本面的方向明確,此時資金變化的參考價值下降。南向流速在信用擴張和收縮階段,與未來3個月恒指收益的相關係數趨近於零。主動外資流入規模在信用擴張和收縮階段與未來恒指收益的相關係數同樣接近零。歷史上,2020年下半年中國信用周期持續擴張,南向雖在不同階段流入放緩,但港股持續上漲;2021年信用周期轉為收縮,即使海外流動性寬鬆、南向一度加速流入,但恒指依然承壓;2024年「924」後信貸脈衝回升,資金與市場維持較長時間流入和上漲,均說明信用周期方向明確時,資金參考價值有限。
信用周期震盪階段,資金信號意義更大:南向加速流入意味着市場可能見底,主動外資加速流入反而意味着港股可能轉為跑輸。廣義財政赤字脈衝和私人社融脈衝方向反覆,基本面缺乏明確方向、指數震盪時,我們測算:1)南向資金流速變化與恒指過去收益的相關係數約為-0.1,與未來收益的相關係數則為0.2,意味着南向傾向於在市場低位加速流入,後續市場或有修復,反之亦然。2)主動外資流入規模與恒指過去1-3個月收益的相關係數高達0.4-0.6,與恒指未來收益相關性則轉為約-0.3,說明該階段主動外資滯後特徵明顯,市場此前表現足夠好,主動外資流速纔會改善,但此時行情也已運行一段時間,後續收益反而轉弱,反過來也是如此。比如4Q22,信用周期震盪,南向在港股階段性見底前加速流入,同期主動外資仍跟隨此前弱勢繼續賣出,隨後港股反彈。
► 其次,海外流動性收緊時,資金信號更具參考價值,例如聯儲局加息階段,主動外資加速流入後港股反而可能會走弱,南向加快買入對應港股見底。相反,流動性轉松後,兩類規律均明顯減弱。1)主動外資:聯儲局加息階段,主動外資流入規模與未來1個月恒指收益的相關係數為-0.3,說明主動外資加速流入後收益反而趨弱,降息階段這一相關性則收窄至接近零。2)南向資金:受聯繫匯率制和海外投資者持倉較高影響,聯儲局加息階段港股較A股的折價更容易擴大,南向資金低位加速買入、高位加速賣出的特徵也更為明顯,南向資金流速與過去1-3個月恒指收益的相關係數約為-0.5,與未來3個月相對收益則為0.3,說明南向通常在市場走弱後加速流入,此後港股表現也更容易改善,反之亦然,降息階段這一關係同樣減弱。
圖表:中國信用周期震盪和海外流動性收緊時更具參考價值
注:數據統計區間為2016年6月至2026年8月
資料來源:Wind,EPFR,中金公司研究部
對配置的啓示:當前資金信號更重要,南向流入放緩,主動外資流入加速,意味着仍是結構機會
當前中國信用周期震盪走弱,海外流動性的約束上升,因此資金信號更值得關注。具體來看
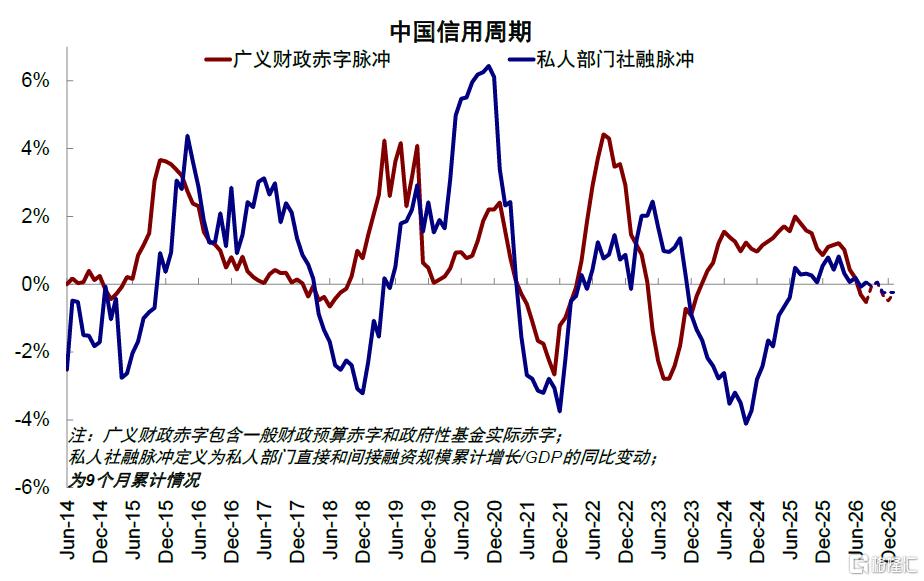
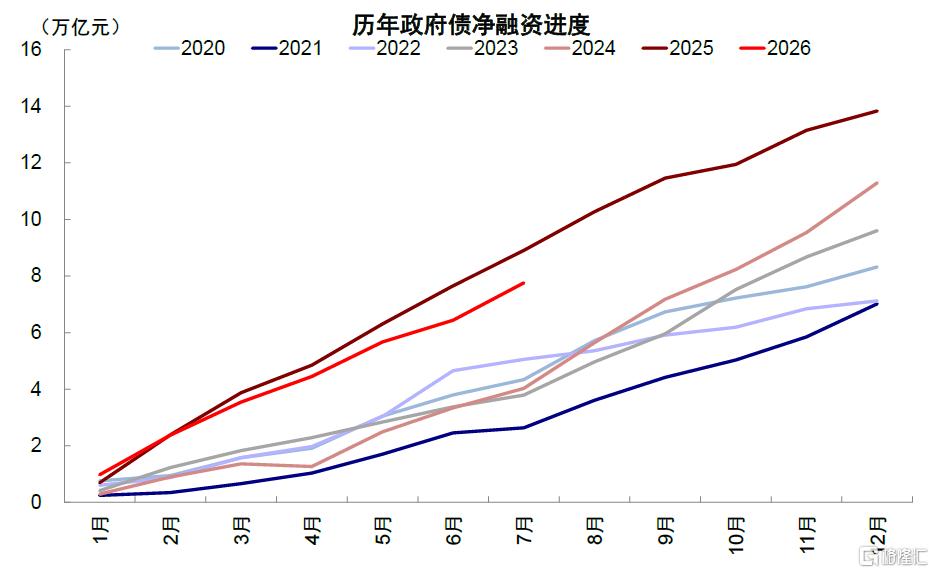
► 中國信用周期仍處於總量震盪、結構分化階段,三季度廣義財政赤字脈衝或有小幅修復。7月私人社融脈衝小幅走高,企業和居民信貸脈衝分化略有收窄,但廣義財政赤字脈衝進一步走弱。往前看,我們測算,三季度廣義財政赤字脈衝或向上修復,主要由於1-7月財政孖展節奏偏慢,按年少增1.1萬億元,為之後預留髮力空間,但財政全年總量增量有限、投資方向依然偏向科技和產業升級,因此可以帶來階段性修復,卻難以使信用周期全面擴張。
圖表:中國信用周期總量震盪、結構分化
資料來源:Wind,中金公司研究部
圖表:1-7月財政孖展節奏偏慢
資料來源:Wind,中金公司研究部
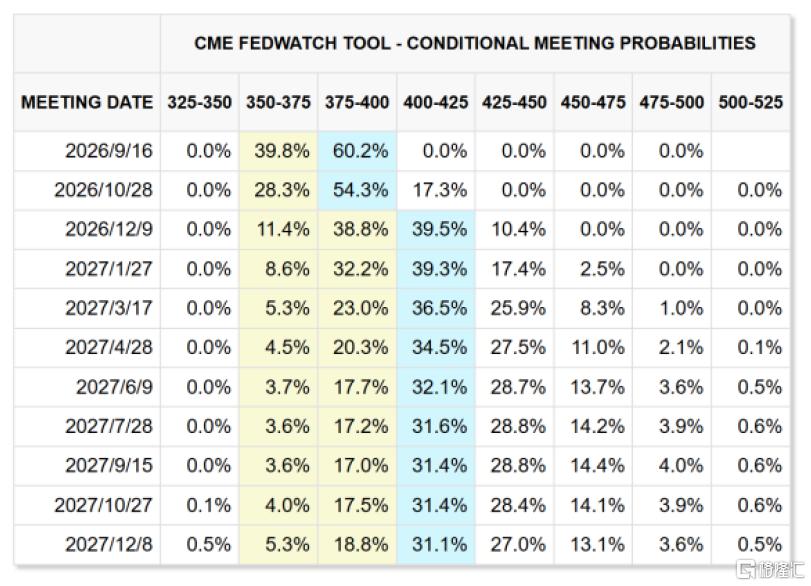
► 海外流動性仍有約束,Jackson Hole會議後加息預期升溫。沃什強調當前經濟和就業仍有韌性,金融條件難言緊縮,只有確認通脹明確且足夠快地回到2%目標,才意味着無需進一步行動,或表明聯儲局短期很難明確轉向寬鬆,CME利率期貨計入聯儲局9月加息預期概率為60.2%,因此短期單純依靠海外流動性改善、推動港股估值擴張的空間有限(《沃什轉鷹意味着什麼?》)。
圖表:CME利率期貨計入聯儲局9月加息預期概率為60.2%
資料來源:CME,中金公司研究部
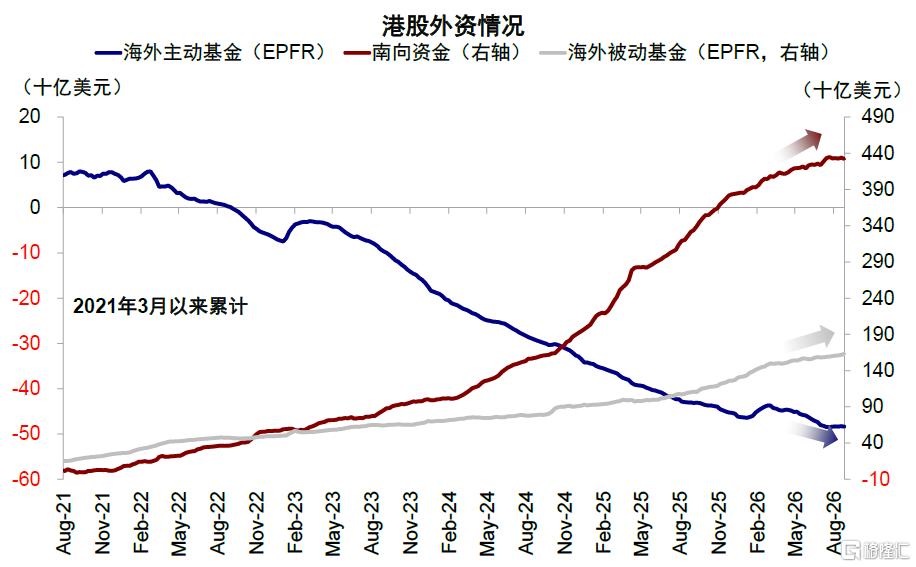
這一環境下,資金動向的重要性就更為凸顯。過去一個月南向資金流入放緩,主動外資流入加速,根據我們上文中梳理的不同資金的特徵,這意味着市場短期迎來較大機會的可能性有限,甚至可能走弱,這也符合近期的市場表現。
圖表:過去一個月主動外資曾三周流入港股市場,南向資金流入放緩
資料來源:EPFR,Wind,中金公司研究部
因此,港股當前更適合關注波段行情和結構性機會,我們維持基準情形恒指點位26000-27000的判斷。今年以來的走勢也基本符合我們的判斷,例如去年底市場普遍看到30000點甚至更高,我們在7月初提示港股呈現底部特徵(《港股市場的底部特徵》)、8月初提示後勁不足(《反彈還有多少後勁?》)。總結而言,短期依然是「賠率」思維,中長期走出持續性行情,仍需看到居民信用周期回升或互聯網龍頭產業突破,即需要「924時刻」或「DeepSeek時刻」。操作上,1)若港股上漲到接近位置,疊加主動外資較前期趨勢加速回流、南向流入放緩,可適當獲利兌現;2)若後續重新調整、南向資金再度較前期趨勢加速流入,則可重新提高配置。
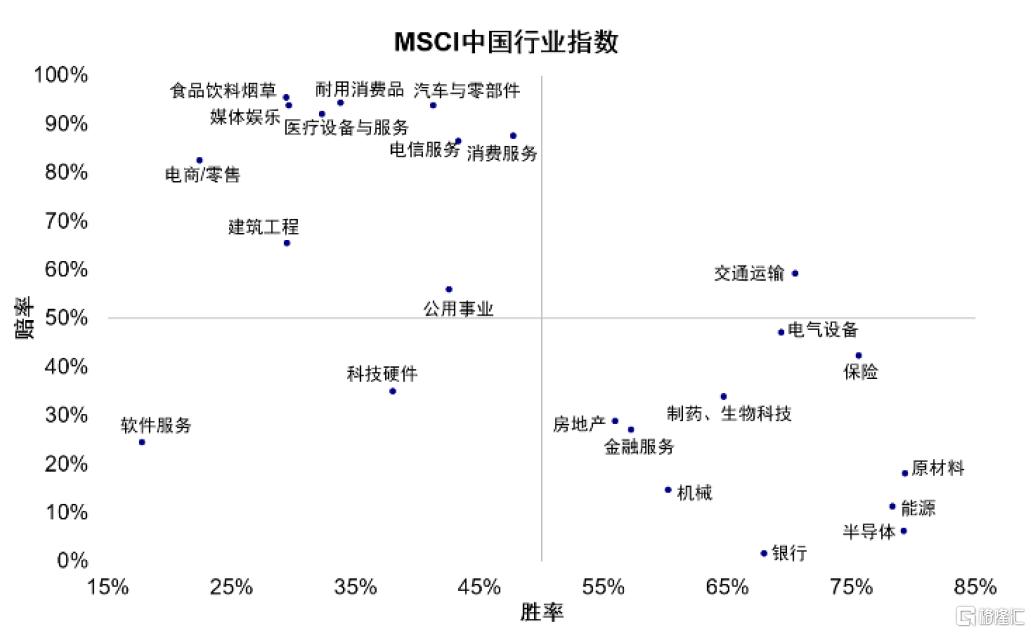
方向上,科技看產業、周期看聯儲局、消費看政策。短期如果科技進展有限,可以用派息適度對沖組合波動。我們自有的AI壓力指數已從此前極端水平明顯回落,壓力最大的階段已逐漸過去,產業基本面壓力進一步緩解,但進一步向上仍需新的催化打開當前需求的「天花板」。科技仍可作為配置的主要方向,科技之外,從倉位集中度上可以往周期方向適度均衡,相反消費可能要等待四季度的財政政策進展。我們自有的跨市場和跨行業的勝率賠率框架顯示,9月4日當周保險、交運、原材料、能源、半導體的賠率勝率綜合打分較高。
圖表:9月4日當周保險、交運、原材料、能源、半導體的賠率勝率綜合打分較高
資料來源:Wind,FactSet,Bloomberg,中金公司研究部
注:本文摘自中金2026年9月6日已經發布的《誰是「聰明錢」?》,分析師:劉剛S0080512030003 SFC CE Ref:AVH867、王牧遙S0080525050003 SFC CE Ref:BWT054