獨角獸早知道 iponews
|資訊撬動新資本|
9月7日,港交所文件顯示,深圳市景旺電子股份有限公司更新聆訊後資料集,正式通過港交所主板上市聆訊,聯席保薦人為中信證券、美銀及國聯證券國際。
景旺電子於2017年在A股上市,若此次H股順利掛牌,公司將實現「A+H」兩地上市佈局。截至9月7日收盤,景旺電子(603228.SH)報105.97元/股,市值1061.07億元。
綜合 | 招股書 編輯 | Arti
本文僅為信息交流之用,不構成任何交易建議
*公衆號後台回覆「景旺電子」獲取完整招股書。

景旺電子成立於1993年,經過三十餘年發展,已成長為全球領先的印製電路板(PCB)產品製造商。公司產品涵蓋單/雙面PCB、多層PCB、HDI PCB、FPC、MPCB及剛撓結合板等,終端應用覆蓋汽車電子、通信與數據基礎設施、智能設備、工業控制與醫療設備等領域。
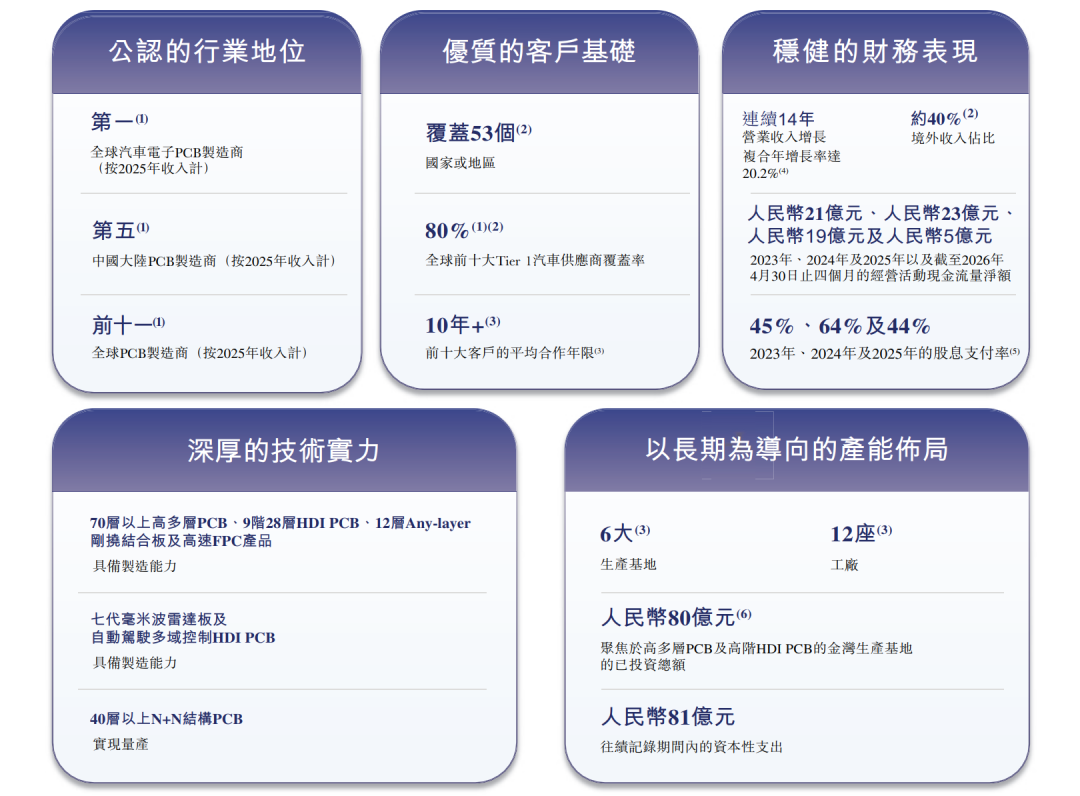
根據灼識諮詢數據,按2025年收入計,景旺電子是全球第一大汽車電子PCB供應商,市場份額達10.6%;同時位列全球PCB供應商第十一位,市場份額2.5%,在中國大陸PCB製造商中排名第五。全球前十大Tier 1汽車供應商中有八家是公司的客戶,前十大客戶平均合作年限超過10年。
景旺電子採用「1+1+N」業務模式:以汽車電子為支柱業務,通信與數據基礎設施為重點發展業務,智能設備、工業控制等為高潛力業務組合。
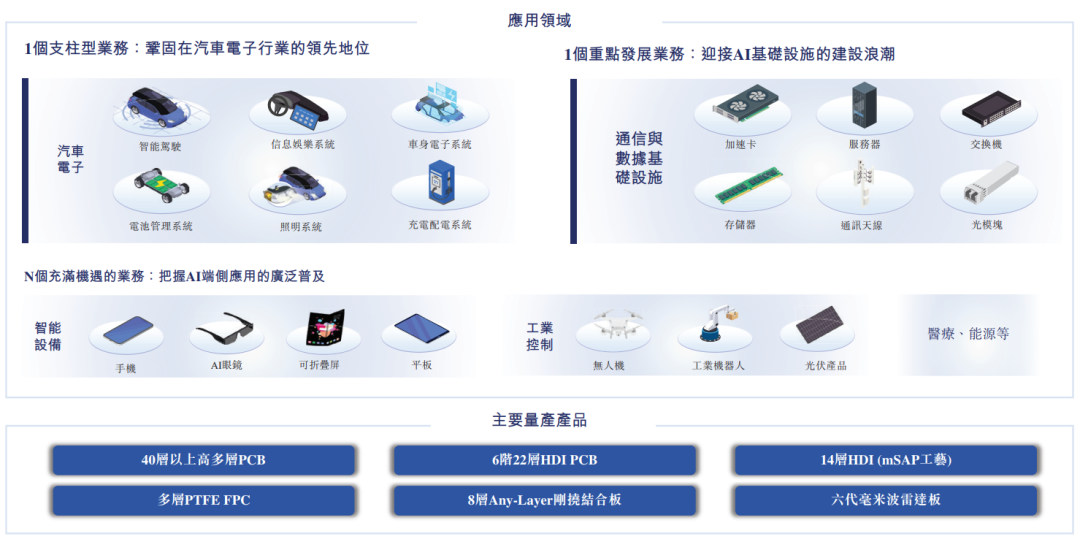
汽車電子是公司的基本盤。2025年該板塊收入佔比約45.4%,公司產品已廣泛應用於全球前十大汽車集團。公司具備供應一輛汽車所需全部PCB的能力,產品覆蓋激光雷達板、五代與六代毫米波雷達板、ADCU高階HDI主板及400V/800V電氣平台用耐高壓PCB。
通信與數據基礎設施是公司近年增長最快的板塊。2025年該板塊收入按年增長70.7%,已成為第二增長曲線。2026年前四個月,該板塊收入達8.33億元,佔總收入比重提升至15.6%。在AI算力基礎設施建設推動下,公司已量產應用於AI計算基礎設施的高端PCB,包括40層以上高多層PCB、6階22層HDI PCB、採用mSAP工藝的14層HDI PCB及多層PTFE FPC。
景旺電子的營收保持了持續增長態勢,但盈利端的壓力正在加大。
2023年至2025年,公司營收從107.57億元增長至126.59億元,再進一步增至153.08億元,三年複合增長率約19.4%。2025年營收按年增長20.92%,歸母淨利潤12.31億元,按年增長5.30%。但從扣非淨利潤來看,2025年為10.21億元,按年下降3.15%,增收不增利的跡象已開始顯現。
進入2026年,營收增長勢頭延續但利潤端持續承壓。2026年上半年,公司實現營業收入86.11億元,按年增長21.37%;歸母淨利潤6.02億元,按年下降7.38%。第二季度單季營收47.20億元,按年增長25.79%、按月增長21.26%,但歸母淨利潤3.69億元,按年增長13.61%。
毛利率持續走低是公司面臨的最大挑戰。綜合毛利率從2023年的23.2%降至2024年的22.7%,再降至2025年的21.6%,2026年前四個月進一步降至18.7%。2026年上半年毛利率為20.22%,按年下降1.18個百分點。核心產品剛性PCB(RPCB)毛利率從2023年的22.5%降至2025年的17.7%,2026年前四個月進一步降至10.8%,近乎腰斬。
毛利率持續下滑的原因包括:傳統汽車PCB競爭加劇導致產品價格承壓;上游原材料成本攀升;以及產品結構變化,低毛利產品佔比提升而高毛利產品佔比下降。
隨着業務規模擴張和資本開支增加,公司的財務結構也在發生變化。報告期內,公司資產負債率升至44.1%,計息借款達24.56億元。
2026年上半年,公司經營活動現金流淨額為負,主要受應收賬款和存貨增加影響。不過,2026年第二季度經營現金流按月已明顯改善,反映出AI相關產品進入規模化交付後回款效率的提升。
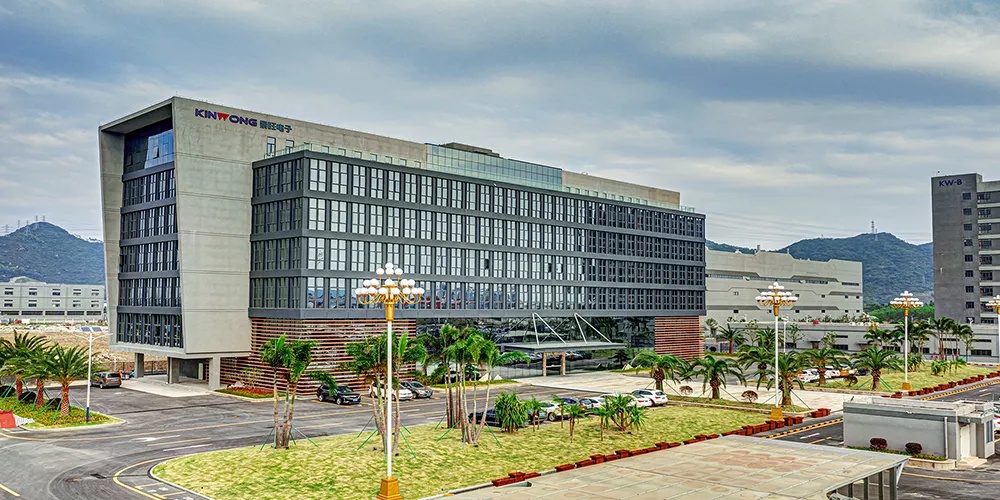
景旺電子正在從AI算力基礎設施建設中獲得新的增長動能。2026年上半年,公司已為全球AI計算基礎設施領先企業客戶批量供應高性能PCB,應用場景與產品覆蓋面持續拓寬。公司已通過國內外主流服務器及雲服務器廠商的認證,並逐步實現量產出貨。
在高速光模塊領域,隨着公司新增mSAP產線安裝調試完成,2026年上半年已批量交付800G、1.6T光模塊PCB。2026年第二季度,800G及以上速率光模塊收入按月增長近1500%。公司深度參與多家全球領先客戶的高速光模塊PCB供應,並與客戶建立了穩固的戰略合作伙伴關係。
根據招股書披露,本次IPO募集資金將主要用於四大方向:擴大生產能力並升級現有生產設施、強化研發及技術儲備、償還銀行借款、補充營運資金及一般企業用途。
公司正同步推進國內與海外雙線擴產。2025年8月,公司宣佈投資50億元擴建珠海金灣基地,聚焦高階HDI、SLP等AI相關產品產能;同時,泰國巴真府工廠一期工程計劃於2026年初投產,投資額約20億元,主要面向汽車電子、AI服務器等高端市場。
從1993年成立到2026年通過港交所聆訊,景旺電子用三十三年時間完成了從PCB製造商到全球汽車電子PCB龍頭的躍遷。10.6%的全球汽車PCB市佔率、153億元的年度營收、覆蓋全球前十大Tier 1中八家的客戶矩陣,這些數字勾勒出這家PCB龍頭的產業底色。
在汽車電子基本盤穩固的基礎上,AI算力基礎設施正在成為公司新的增長引擎。800G、1.6T光模塊PCB的量產交付、AI服務器PCB的規模化供應,為公司打開了高端市場的增長空間。
在AI算力驅動的高端PCB需求放量與成本壓力持續的雙重考驗下,景旺電子能否在港股資本市場獲得合理的估值認可,以及AI業務能否成為驅動盈利改善的核心引擎,將是市場持續關注的核心問題。

注:本文素材來源於互聯網公開渠道,如有侵權請聯繫刪除。內容所述僅代表個人觀點,不作為指導依據,據此操作風險自擔!
【公司回顧】
好文!別忘點「推薦」