炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
來源 華泰睿思
核心觀點
上周市場繼續調整,中證全指跌近2%,雙創跌超4%,高低切換延續。交易上,擁擠度加速消化,前5%成交額個股佔比跌破1年均值,電子、通信成交額佔比回到閾值以內,孖展資金主要從電子、通信流出,但公募電子倉位仍在高位,公募籌碼壓力仍存。宏觀上,10Y美債利率創一年新高,9月加息概率升至57%,美債利率上行對A股是不對稱的下行風險,紅利超額佔優。微觀上,中報確認盈利增速上行、高點或在26Q4,但拉動集中在TMT與上游,市場正減倉景氣兌現的部分AI硬件,轉向底部拐點附近的品種,如部分必需品。綜上,短期建議控制倉位,沿盈利與籌碼「配置差」繼續再平衡,紅利作底倉,等待美國CPI數據、FOMC落地和新的產業催化。
擁擠度壓力加速消化,公募籌碼壓力仍存
擁擠度上,上周前5%成交額個股佔比邊際下降5pp至43%、跌破1年均值,消化明顯加快。結構上,TMT成交額佔比從43%回落至41%,電子、通信均已回到滾動1年均值+1倍標準差以內,傳媒成交額佔比上升較快。TMT之外,農業、食飲的擁擠度上升,有色、醫藥回落,再平衡的承接轉向必需消費。籌碼上,據華泰金工測算,截至9月4日,偏股混合型基金的電子倉位仍高,通信倉位回升。與此同時,交易性資金繼續降溫,孖展資金延續淨流出,孖展活躍度降至8.5%,且電子、通信為主要的淨流出行業。
美債收益率上行風險未解除,紅利仍是較好的底倉選擇
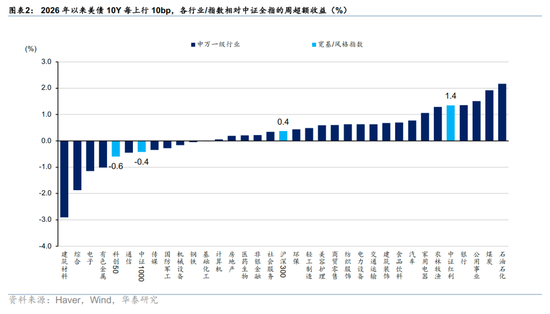
10Y美債利率升至4.8%的一年新高,8月非農超預期後9月加息概率升至57%,本周的CPI數據是左右加息預期的另一關鍵變量。我們的測算顯示,2022年以來,周度看,美債10Y每上行10bp,中證全指收益率下降約0.3pp,2026年以來,降幅放大至0.7pp;且利率急降(周度下行15bp及以上)時,A股基本不受益,漲幅僅0.1%。結構上,本輪美債上行由能源通脹驅動,風格層面,紅利超額佔優而小盤超額承壓。行業層面,石化、煤炭、銀行佔優而電子、建材承壓,今年敏感度放大,有色在今年轉為承壓。從美債收益率的角度出發,建議CPI與FOMC落地前控制上述敞口,紅利繼續作底倉。
中報確認盈利周期上行,但拉動集中在TMT與上游
總量上,2026年中報全A收入、歸母淨利潤按年8%、20%,63%、51%的公司實現按年正增長;非金融ROETTM由Q1的6%回升至Q2的7%,17個季度以來首次連續兩季回升,主要靠(上游)淨利率改善拉動。隨着成本和資產減值壓力逐步顯現,預計盈利增速高點或在26Q4附近。結構上,K型分化仍存但復甦板塊增多。TMT歸母淨利潤TTM按年34%(半導體、通信設備拉動),先進製造按年27%,順周期按年轉正至9%;拖累來自內需消費、基建鏈和傳統出口鏈。庫存位置看,TMT處於主動補庫高位,順周期和內需消費已到被動去庫尾聲。值得注意的是,7月以來投資者減倉部分高景氣定價充分的TMT,轉向底部拐點附近高賠率品種。
沿盈利與籌碼「配置差」繼續再平衡
公募倉位仍偏高,接下來市場又面臨美國CPI、9月FOMC等驗證,建議沿盈利與籌碼「配置差」繼續再平衡:1)控制美債敏感敞口:CPI與FOMC落地前,控制電子、有色等敞口;科技內部優先選擇擁擠度壓力逐步消化而仍在主動補庫的通信設備等環節;2)AI之外,關注處於潛在收入拐點附近且兼具估值性價比的造紙鏈以及供給側持續優化後,全球補庫有望漸至的部分化工品,如聚氨酯、化纖、農化等。創新藥(CXO)仍在景氣上行周期,海外流動性預期擾動或提供增配機會;3)紅利仍是底倉。
風險提示:外部風險超預期;國內基本面修復不及預期。

文章來源
研報《沿盈利與籌碼「配置差」繼續再平衡》2026年9月06日
孫瀚文,研究員 SAC No. S0570524040002 SFC No. BVB302
王偉光,研究員 SAC No. S0570523040001
新浪聲明:此消息系轉載自新浪合作媒體,新浪網登載此文出於傳遞更多信息之目的,並不意味着讚同其觀點或證實其描述。文章內容僅供參考,不構成投資建議。投資者據此操作,風險自擔。