本文來自微信公衆號: 鏡相工作室 ,作者、製圖:林得安,編輯:葉繪,題圖來自:視覺中國
2025年夏天,港股消費經歷了一場久違的狂歡。老鋪黃金、泡泡瑪特、蜜雪集團三家公司股價齊創歷史新高,總市值一度突破7300億港元;全年共有18家消費企業敲鐘上市,遠超往年。市場一度相信「消費又行了」。
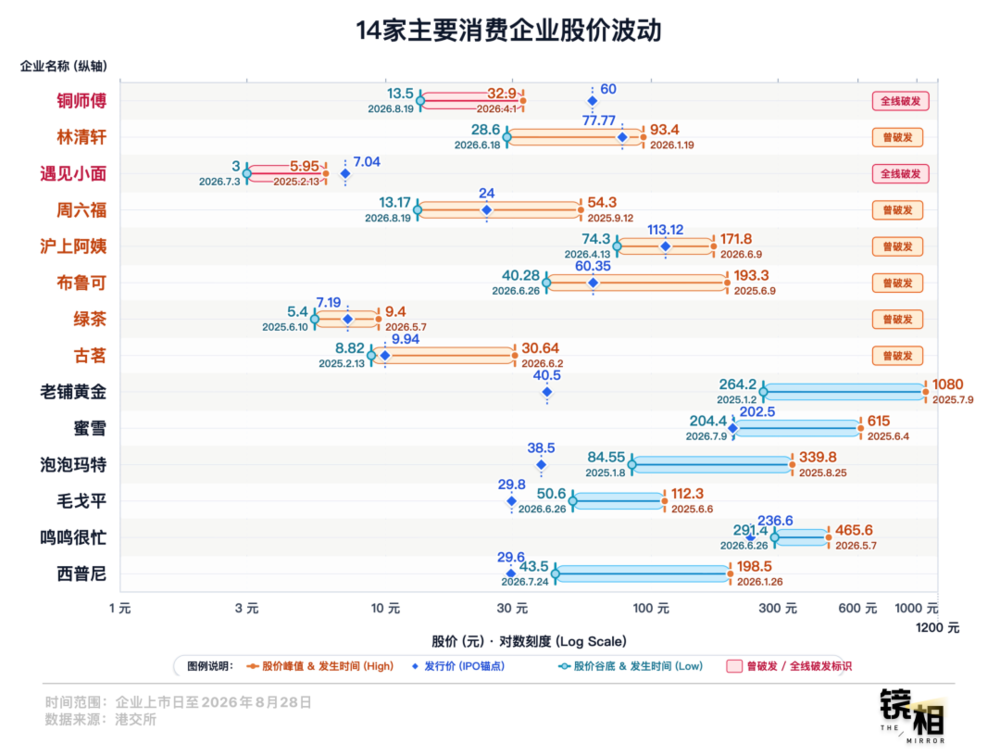
一年後的今天,這三家公司的股價分別從高點跌去70%、50%和40%。過去一年半上市的23家公司裏,有13家股價跌落過發行價以下,佔比近60%。
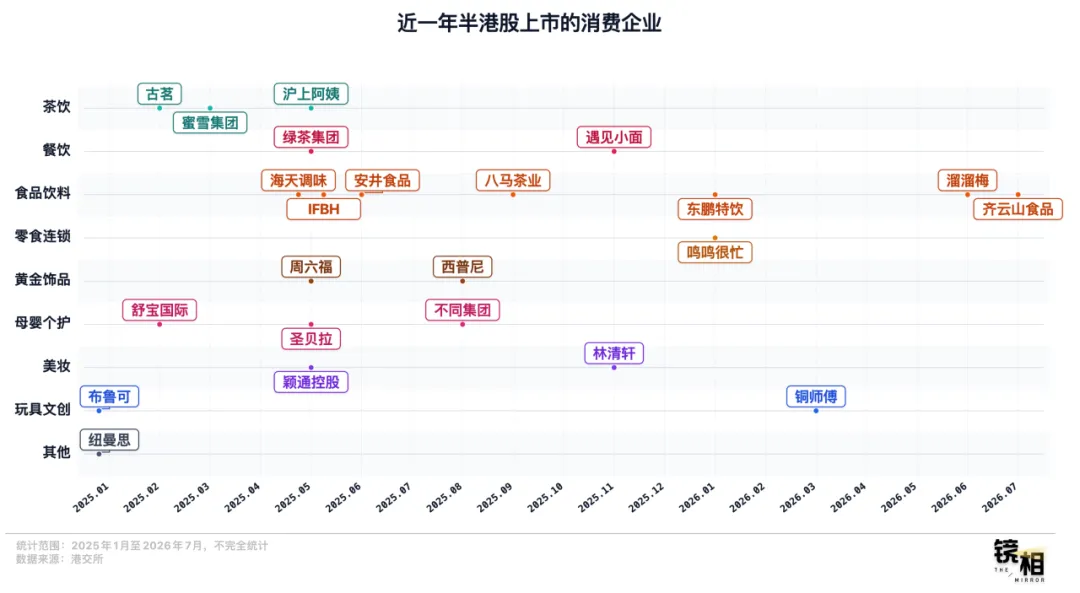
這輪IPO潮背後,是一級市場積壓了五年的退出壓力。很多公司並非滿懷期待地來到港股,恰恰相反,它們很清楚自己已經拿不到一級市場曾經給過的估值。但基金到期了,對賭時限到了,A股的門關着,港股是為數不多的出口。
過去一年半的上市潮,就是這批公司被二級市場重新標價的過程。當故事退場,生意本身被放到台面上,一個老生常談的問題被重新提起:這些在過去幾年消費浪潮中被包裝出來的公司,到底哪些經得起審視,哪些只是在湊熱鬧。
敲鐘很熱,敲完之後很冷
過去一年半里,港股消費IPO十分火熱。2025年有18家公司敲鐘,平均每個月1.5家。2026年上半年又新增5家,身後還排着袁記雲餃、巴奴火鍋、老鄉雞、錢大媽、COMMUNE幻師等一長串等待入場的隊伍。
而2024年和2023年,去港股上市的消費企業都只有10家,其中2024年有7家都在9月之後上市。
但熱鬧只持續到敲鐘那一刻。後面等着這些公司的,是另一個故事。
上市的消費公司裏,有5家,一上市便跌破發行價。銅師傅、遇見小面兩家從上市第一天起就再也沒回到過發行價上方。IPO的火熱和上市後的冷清,構成了一組殘酷的對照:上市這件事本身熱得發燙,但市場對上市公司的定價冷得徹底。
進一步看,這些公司遇冷的方式並不一樣。
第一類是老消費,生意不差,但市場並不關注。
海天味業是這批公司裏基本面最紮實的一個。2026年上半年營業收入161.46億元,按年增長6.01%;歸母淨利潤41.9億元,按年增長7.13%。但港股對它較為冷淡,H股發行價為36.30港元,首日收盤平開。二季度股價一度跌超10%,截止8月28日在29港元左右徘徊。
東鵬飲料處境相似,營收和淨利增速都在兩位數,但Q2增速較Q1回落明顯,7月30日財報發出後連跌三個工作日,截止9月3日股價102.6港元,較發行價跌超50%。「高端茶第一股」八馬茶業在8月以29.62港元的價格回購股份,較發行價跌去約40%。在港股,市場看到的是茶葉生意增速有限、天花板明顯。
老消費在港股面臨的不是崩盤,而是忽視,市場對這類老故事並不熱情。
第二類是新消費企業,面臨的困境是很難獲得市場的信任。許多公司上市即巔峯。
銅師傅號稱「中年人的泡泡瑪特」,2026年3月上市首日即破發。半年報顯示,2026年上半年其淨利潤為130萬元,而去年同期淨利潤為3020萬元。財報發布後,銅師傅股價再跌,截止2026年9月,市值已跌去75%以上。
遇見小面的業績並不差,2026年上半年收入9.39億元,按年增長33.6%,淨利潤6326萬元,按年增長51.2%。但股價也是從未回到過發行價。一級市場講過的故事——萬店連鎖、標準化中式快餐——二級市場似乎不想再聽一遍。
消費企業的股價高峯集中在2025年5-8月,等到了2026年,市場又冷了下來。IFBH的軌跡最能說明問題。這家賣椰子水的公司2025年6月上市時剛好趕上市場情緒最高的窗口,首日漲幅約42%,看起來趕上了好時候。但一年過去,股價已經跌到5港元以下,較發行價跌幅超過80%。林清軒、布魯可、周六福、綠茶集團,均是上市即高光。
第三類是例外者,證明冷不是無差別的。
古茗2025年2月12日上市時雖然沒能逃脫「新茶飲上市即破發」的詛咒,但不到十天,股價便一路回升,較9.94港元發行價漲幅一度超100%。8月27日中期業績發布後,股價為25.2港元。2026年上半年,古茗營收74.70億元,按年增長31.9%,毛利率由31.54%升至33.37%,公司經調整核心利潤17.30億元,按年增長53.3%。
同屬食品的老牌消費企業溜溜梅、齊雲山,在最近2026年7、8月上市,也迎來大漲,上市首日盤中均一度上漲了約200%。這兩家都在一個足夠小、沒什麼競爭對手的品類裏深耕多年,做到細分賽道冠軍,牢牢掌握着市場份額。
上市潮本身是熱的,但二級市場的定價是冷的。熱的是「終於能上市了」,冷的是「上了以後怎麼辦」。這些公司帶着同樣的敲鐘照片和不同的財務報表來到港股,面對一套比一級市場嚴苛得多的標準。有的被無視,有的被看穿,只有極少數靠業績重新贏得了關注。
三姐妹的三種還法
2025年的港股消費熱,「港股三姐妹」是發動機之一。推它們上去的,是三件幾乎同時發生、但彼此無關的事:LABUBU的全球流行,讓泡泡瑪特撞上了一個自己都沒想到的增長曲線;金價高漲,老鋪黃金成了最大受益者;蜜雪上市後,市場第一次用全球最大現制飲品公司的尺子去量它,給了一個遠超行業平均的估值。
三件事疊加在一起,製造出一種「消費又行了」的強烈信號。但熱度本身也是一種考驗。它推高估值,改變經營節奏,讓公司的一舉一動都被放在放大鏡下。怎麼應對這種熱度,泡泡瑪特、老鋪黃金、蜜雪集團選了三條完全不同的路。
泡泡瑪特一直在降溫。
2026上半年,泡泡瑪特營收171.73億元,按年增長23.8%;歸母淨利潤50.38億元,按年增長10.1%。但和2025年的業績相比,就顯得十分平淡。2025年,泡泡瑪特收入按年增長184.7%,經調整淨利潤按年增長284.5%。這一年,LABUBU所在的THE MONSTERS一個IP就賣出141.61億元,超過2024年全年收入。
LABUBU的走紅帶來了收入,讓市值和關注度先衝了上去,但相對應的供應鏈響應速度、門店運營、海外團隊、組織管理等許多環節還沒跟上,泡泡瑪特創始人王寧在《翔談》裏說:「剛學會開車,就被拉去開F1」。
因此,泡泡瑪特一直有意識地給市場降溫。LABUBU最火的時候,公司做的更多是滅火。暫停對外合作、將新品推至2026年發布、取消營銷動作。2026年3月發布2025年「史上最好」業績時,王寧把2026年目標僅設為收入增長「不低於20%」。到了8月中期業績會,他說2026年大概率20%的增長目標也完不成,「坦白說,今年我們的重心並非追求高速銷售增長。」
一邊降溫,泡泡瑪特也在一邊用錢託底。2026年3月26日至4月2日,泡泡瑪特在連續6個交易裏日回購,累計約13.97億港元;中報會上又宣佈,在未來6個月計劃回購20億至50億人民幣。
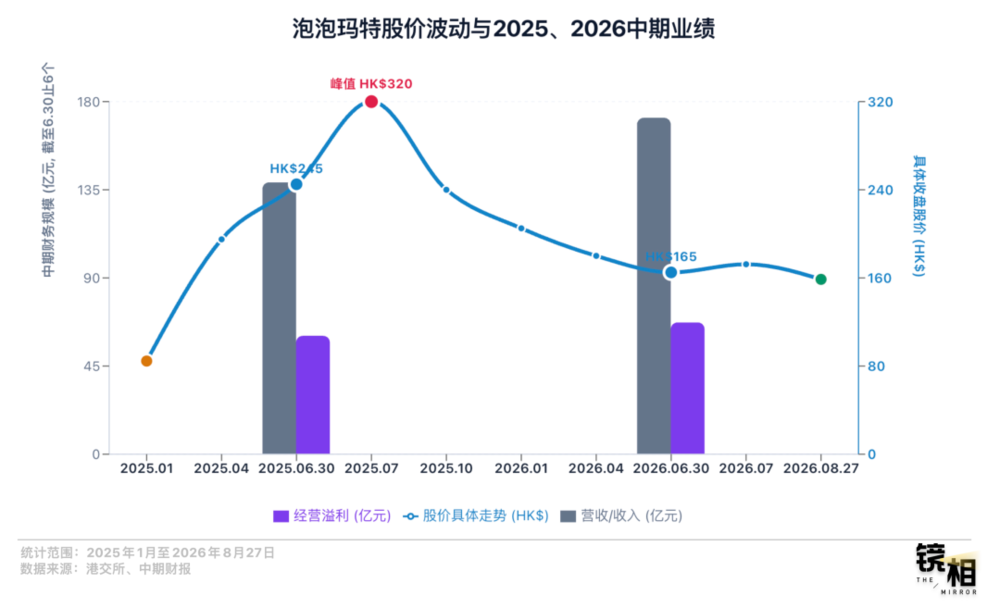
IP層面也在分散風險。THE MONSTERS收入下滑7.5%,但星星人增長580.6%,CRYBABY增長34%。半年內6個IP收入過10億,11個IP過億。泡泡瑪特要回答的問題不是「能不能再造一個LABUBU」,而是「沒有LABUBU,你還是不是一家好公司」。從收入結構看,它正在努力給出肯定的答案。
老鋪黃金選了相反的路:ALL IN。
面對金價上漲,老鋪黃金沒有像其他金飾公司一樣控制庫存,或使用黃金租賃、黃金期貨等工具對沖風險,而是激進囤金。公司創始人徐高明多次公開強調,「做對沖即放棄品牌戰略」,主張通過提升品牌溢價來抵消金價波動的影響。但這樣的舉動直接拉高了負債,2026中期報顯示,老鋪黃金負債高達104.8億元。截止2024年12月31日,老鋪黃金負債還只有24.1億元。
與此同時,老鋪黃金還在積極開店。2025年在高端商業中心新開14家門店,是2024年新開門店數的兩倍,並完成了對國內十大頭部商業中心的全面入駐。
2026年上半年,老鋪黃金收入198億元,按年增長60.3%;經調整淨利潤43.1億,按年增長83.6%。看起來仍是高速增長之姿,但細看錢主要是一季度掙出來的。一季度是傳統金飾消費旺季,加上金價上漲預期,需求前置。二季度金價一跌,業績也跟着回落。
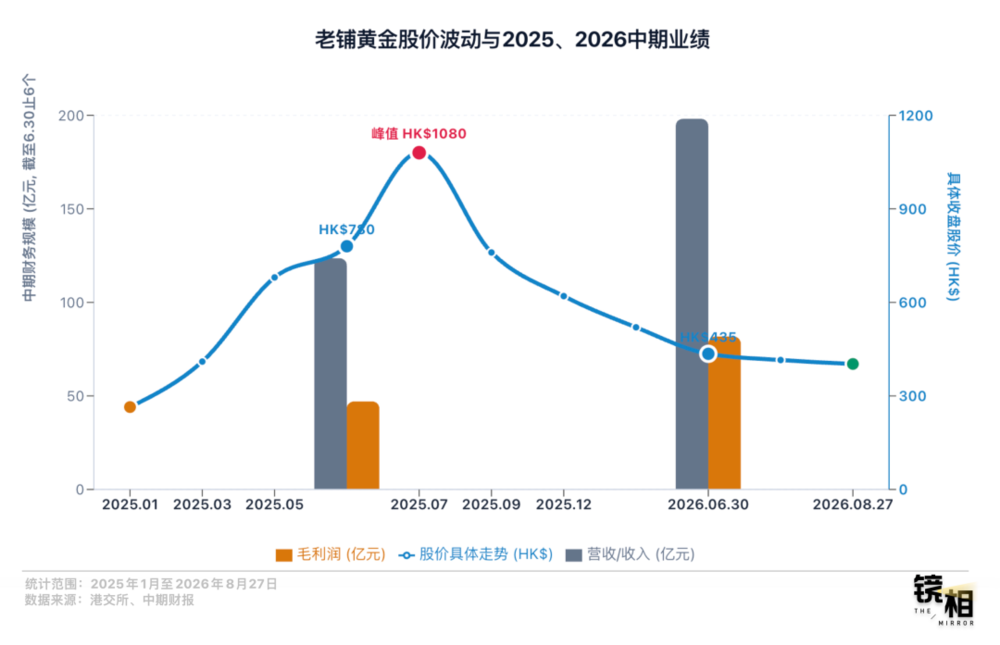
市場對這份「很好但不均衡」的中報投了反對票,二季度老鋪黃金股價一度跌超20%。
蜜雪集團也在猛踩剎車。
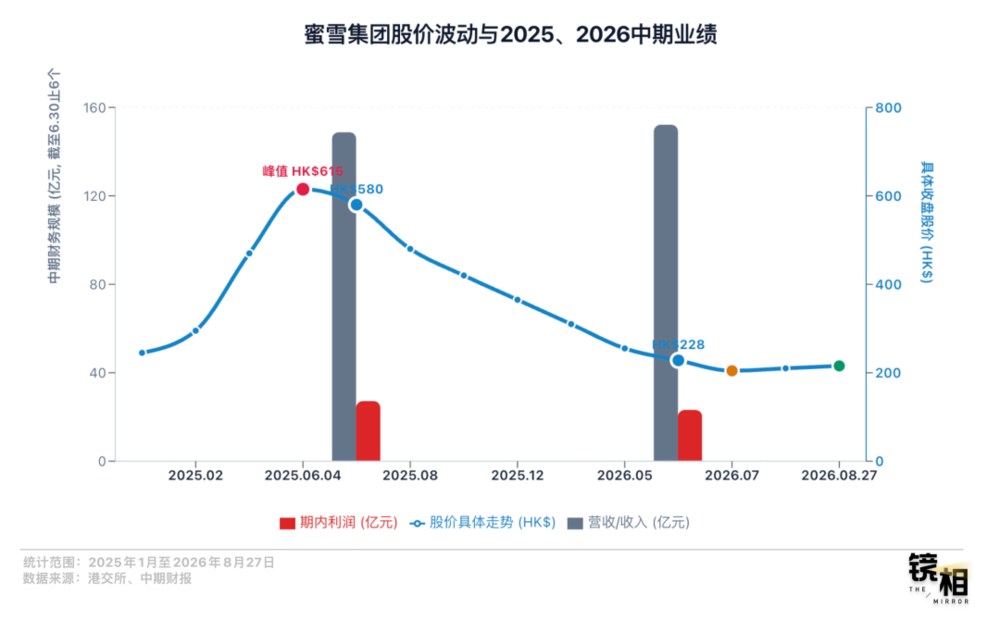
2026上半年,蜜雪收入152.16億元,按年增長2.3%;期內利潤23.19億元,按年下降14.7%。新開門店5455家,比去年同期的7721家少了兩千多家。海外門店淨減少355家。
今年3月,擁有深厚財務與資本背景的張淵接棒出任蜜雪CEO,明確提出2026年公司將重點放在門店經營質量提升上,持續投入基礎設施和運營體系,同時穩步、審慎地拓展門店規模。
在中期業績會上,他表示:「2025年至今的一年半多時間裏,我們國內業務是‘進三步、退一步’的鐘擺式發展;海外業務近幾年的調改,給了我們深刻的教訓和啓示;去年外賣大戰以來,業務整體呈現出的波動性,也加深了這樣的啓示。」
翻譯過來就是:跑太快了,有些店開錯了,現在要還賬。
截止2026年6月30日,蜜雪冰城門店數來到了近6.4萬家,但收入沒有匹配上門店規模。今年上半年,加盟和相關服務收入達到4.18億元,相比去年同期增長了10.0%,但來自商品和設備的銷售收入僅增長2.1%。換句話說,就是賣物料賺錢的速度沒跟上收加盟費的速度。
二級市場不需要故事
2025年港股消費公司集中上市,政策是外因,更直接的推力來自一級市場。
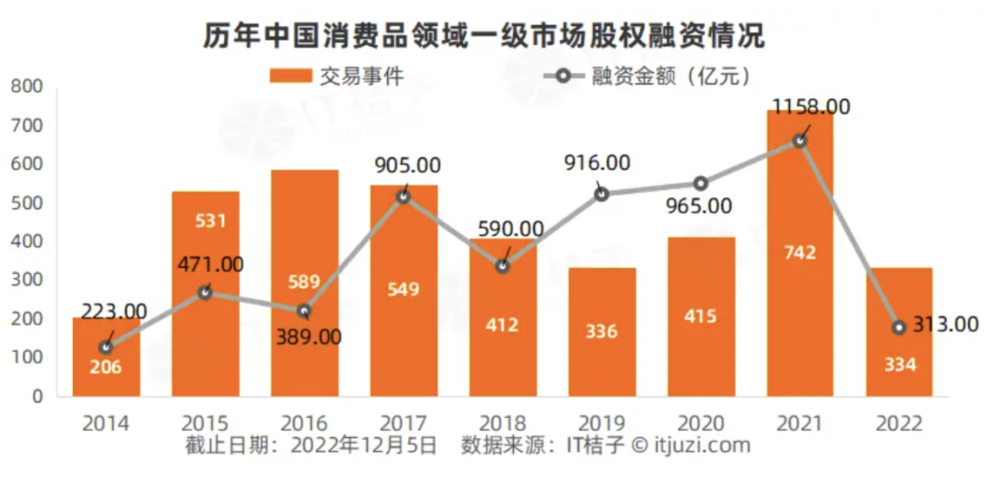
據IT桔子數據,2019年到2021年,是中國消費投資最狂熱的三年。2019年消費品領域投孖展336起,金額916億元;2020年415起,965億元;2021年達到頂峯,742起,金額1158億元,單筆3億元以上的大額投資245筆。三年時間,幾千個項目,上千億資金涌進消費賽道。
這些錢包裝出了一批又一批新概念。
最早是元氣森林、完美日記、三頓半這些從新渠道長出來的「網生品牌」。
接着是新茶飲和精品咖啡,喜茶傳出600億估值,Manner單店估值超1100萬美金。
然後是國潮烘焙,墨茉點心局一年五輪孖展。再往後是情緒消費,泡泡瑪特、布魯可、卡遊被裝進同一個筐裏。
到了2022、2023年,故事換成萬店連鎖和性價比,量販零食、現製茶飲的加盟生意接棒。
每個概念背後都站着一批公司,每家公司背後又站着一批投資機構。最狂熱的時候,投資機構不看利潤了。消費公司原本按PE(市盈率)估值,看的是賺多少錢。但在那輪熱潮裏,大量項目改用PS(市銷率),看的是能做多少收入。
完美日記2020年前三季度虧損11.57億元,照樣用PS估值上市。邏輯是:先把規模做上去,利潤以後再說。
但到了2022年,投孖展數量和金額都大幅回落。年內投資事件334起,按年下降45%;孖展總額僅有313億元,按年下跌73%,低於2019年之前水平。據iBrandi品創,2025年的消費投資,全年僅披露完成116起投孖展項目,金額約80億人民幣。
● 圖源:IT桔子
當年投進去的錢,退出期大多在五到八年。2020年左右拿到錢的項目,如今也到了投資人集中退出階段。周六福三次A股失敗轉港股,溜溜梅對賭到期,遇見小面拿了30億估值,都要給投資人一個交代。
當這些公司真正站上二級市場,資本市場已經不為那些故事買單了。
逸仙電商上市一年後股價從25.47美元跌到1.32美元,奈雪上市前超額認購432倍,首日破發13.54%。從那時候起,一級市場用PS吹起來的泡泡,就開始被二級市場用PE一個一個戳破。
二級市場看的是利潤、現金流、派息,不是收入增長。收入再大,不賺錢,估值也撐不住。
到了2025、2026年,這個戳泡泡的過程集中爆發。
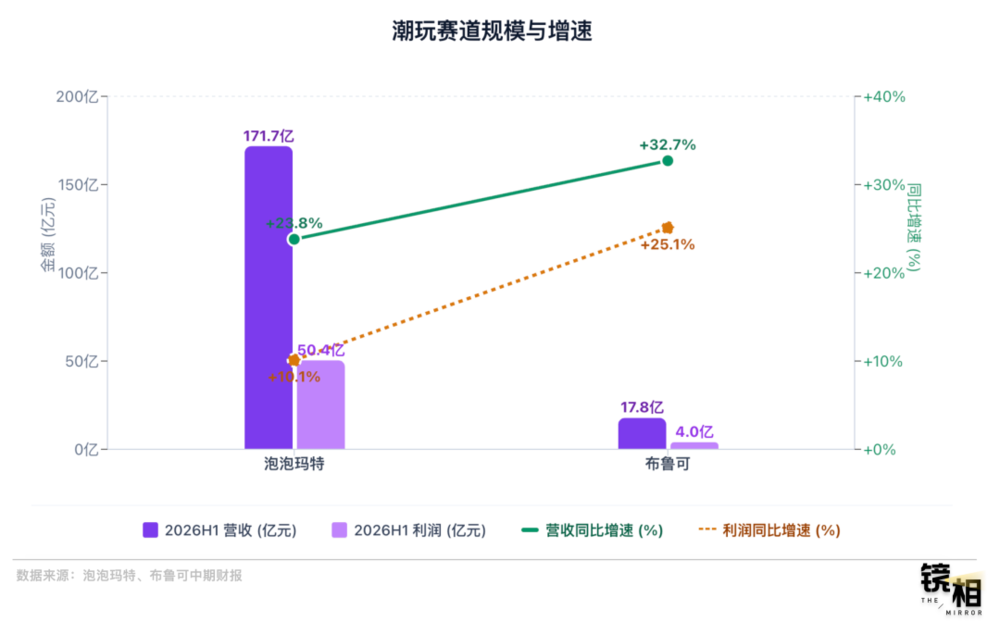
泡泡瑪特、布魯可都可以被放進「潮玩」這個大類,以「情緒消費」包裝,但它們的數據截然不同。
泡泡瑪特2026年上半年6個IP收入過10億,11個IP過億,雖然THE MONSTERS下滑7.5%,但星星人增長580.6%,成為最新頂流,收入26.50億元。
2025年上市的布魯可,2026上半年營收17.76億元,按年增長32.7%;經調整利潤4.01億元,按年增長25.1%。財報數據不錯,但布魯可靠奧特曼起家,過度依賴單一IP。2026上半年,變形金剛、奧特曼等六大IP合計貢獻收入13.77億元,佔總收入的77.6%。更重要的是,布魯可以授權IP為主,授權IP數量達75個,自有IP僅為2個。
連鎖賽道同理。「萬店」兩個字曾經意味着規模效應和未來空間。超兩萬家的鳴鳴很忙印證了這一點:上半年收入449.97億元,按年增長60.0%,期內利潤22.40億元,按年增長155.4%,毛利51.87億元,按年增長97.7%,毛利率從9.3%提升到11.5%。利潤增速快於收入增速,意味着門店規模擴大之後,採購、倉儲、物流、供應鏈和總部管理等固定成本被攤薄,規模轉化為利潤。
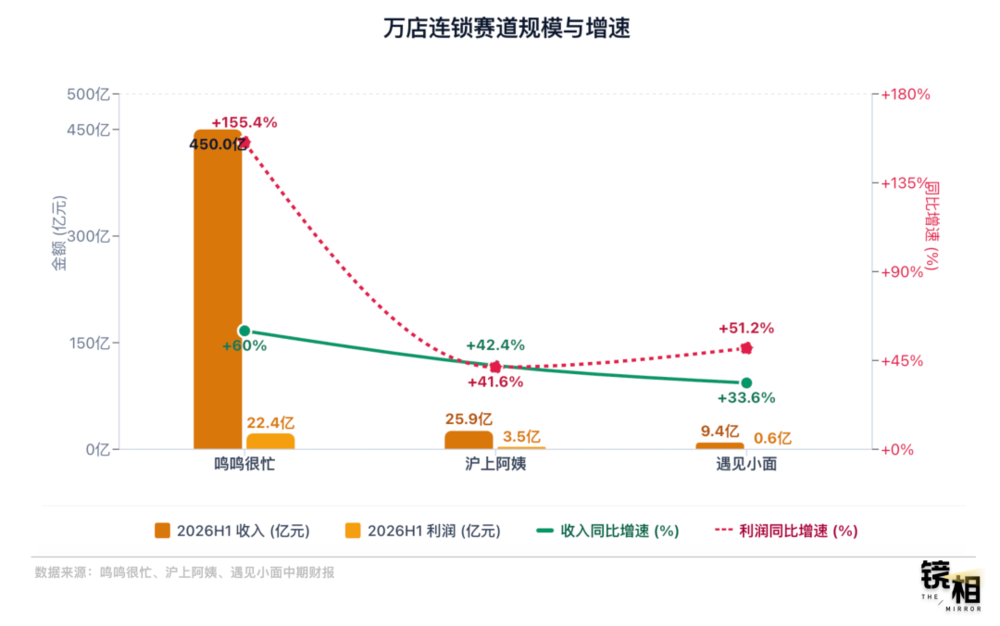
但規模並不意味着利潤。萬店的滬上阿姨,收入25.89億元,按年增長42.4%,經調整利潤3.45億元,按年增長41.6%,基本持平。經調整淨利率13.33%,比去年同期少了0.07個百分點。這意味着,雖然門店數從1.1萬家擴張到1.3萬家,規模增長近20%,但利潤結構幾乎沒有改變,業績增長只來自開店擴張,而不是單店盈利能力的提升。
遇見小面的處境更差,其上半年收入增長33.6%,利潤增長51.2%,但同店銷售額下降4.3%,客單價下降11.5%,新店在貢獻收入,老店在變差。
過去幾年,資本把消費推向高峯,把一個又一個新概念推上風口。有些故事最終被證僞,有些沉澱成出新的商業模式。泡沫退去以後,那些還能繼續做生意、賺利潤、穿越周期的公司,也許就會成為下一輪消費周期的起點。
本內容由作者授權發布,觀點僅代表作者本人,不代表虎嗅立場。如對本稿件有異議或投訴,請聯繫 tougao@huxiu.com。
End
想漲知識 關注虎嗅視頻號!