TradingKey - Palo Alto Networks(PANW)最新財報交出超預期成績,但股價卻出現明顯下跌。美東時間9月2日,PANW下跌9.28%至328.48美元,盤中最低觸及321.39美元;相比8月31日382.13美元的收盤價,兩日累計跌幅已經超過14%。
從財報來看,PANW第四季度營收、調整後EPS、NGS ARR均保持強勁增長,2027財年收入和EPS指引也高於市場預期,但股價為什麼下跌?
PANW股價為什麼下跌?
財報顯示,PANW2026財年第四季度營收達到34.1億美元,按年增長34%,高於市場預期的33.5億美元;調整後EPS達到1.02美元,同樣超過市場預期的0.98美元。
更重要的是,公司下一代安全業務年度經常性收入(NGS ARR)達到91億美元,按年增長63%,單季度淨新增接近10億美元;剩餘履約義務(RPO)達到212億美元,按年增長34%,說明企業網絡安全支出仍然保持強勁。
財報超預期,但導致股價下跌的核心原因在於市場預期過高以及現金流率指引低於市場預期。
首先是市場預期已經過高。財報公布前PANW今年累計漲幅一度接近100%,並創下歷史新高。Bank of America分析師指出,由於市場此前預期已經非常高,投資者實際上需要看到更強的業績才能繼續推動股價上漲。
最重要的在於現金流率指引。公司預計2027財年調整後自由現金流率約37.5%—38%,該數字不僅略低於此前買方市場的更高預期,且相比其長期以來追求的40%現金流目標有所放緩,這暴露了公司短期面臨的財務壓力,進而對股價形成壓力。
PANW股價還能上漲嗎?
儘管短期股價大跌,但PANW的中長期增長邏輯並沒有發生根本變化。
公司預計2027財年營收達到141億—142億美元,按年增長23%—24%;NGS ARR達到110.75億—111.75億美元,按年增長22%—23%;調整後EPS預計達到4.16—4.19美元。整體收入和EPS指引仍高於此前市場預期。
AI則可能繼續成為網絡安全行業的重要需求來源。隨着企業部署AI Agent、大模型以及自動化工作流,身份認證、數據保護、雲安全和AI模型安全的重要性同步提高。CEO Nikesh Arora表示,AI技術發展正在把網絡安全提升至CIO優先事項,公司仍維持2030財年NGS ARR達到200億美元的長期目標。
PANW的平台化戰略也在強化這一邏輯。公司希望客戶不再分別採購防火牆、雲安全、身份安全和安全運營產品,而是逐漸整合到Network & AI Security、Cortex和Idira等平台。這不僅能夠增加單個客戶支出,也有助於提高客戶遷移成本和長期續約能力。
華爾街機構在股價大跌後也沒有轉向悲觀,依然將本次股價因現金流指引而產生的回調定性為「逢低買入的良機」。RBC Capital Markets將PANW目標價從434美元上調至475美元並維持「跑贏大盤」評級;DA Davidson則將目標價從345美元提高至420美元;Morgan Stanley也將目標價從387美元上調至394美元,認為企業圍繞AI產生的網絡安全需求仍處於較早階段。
PANW股價技術分析
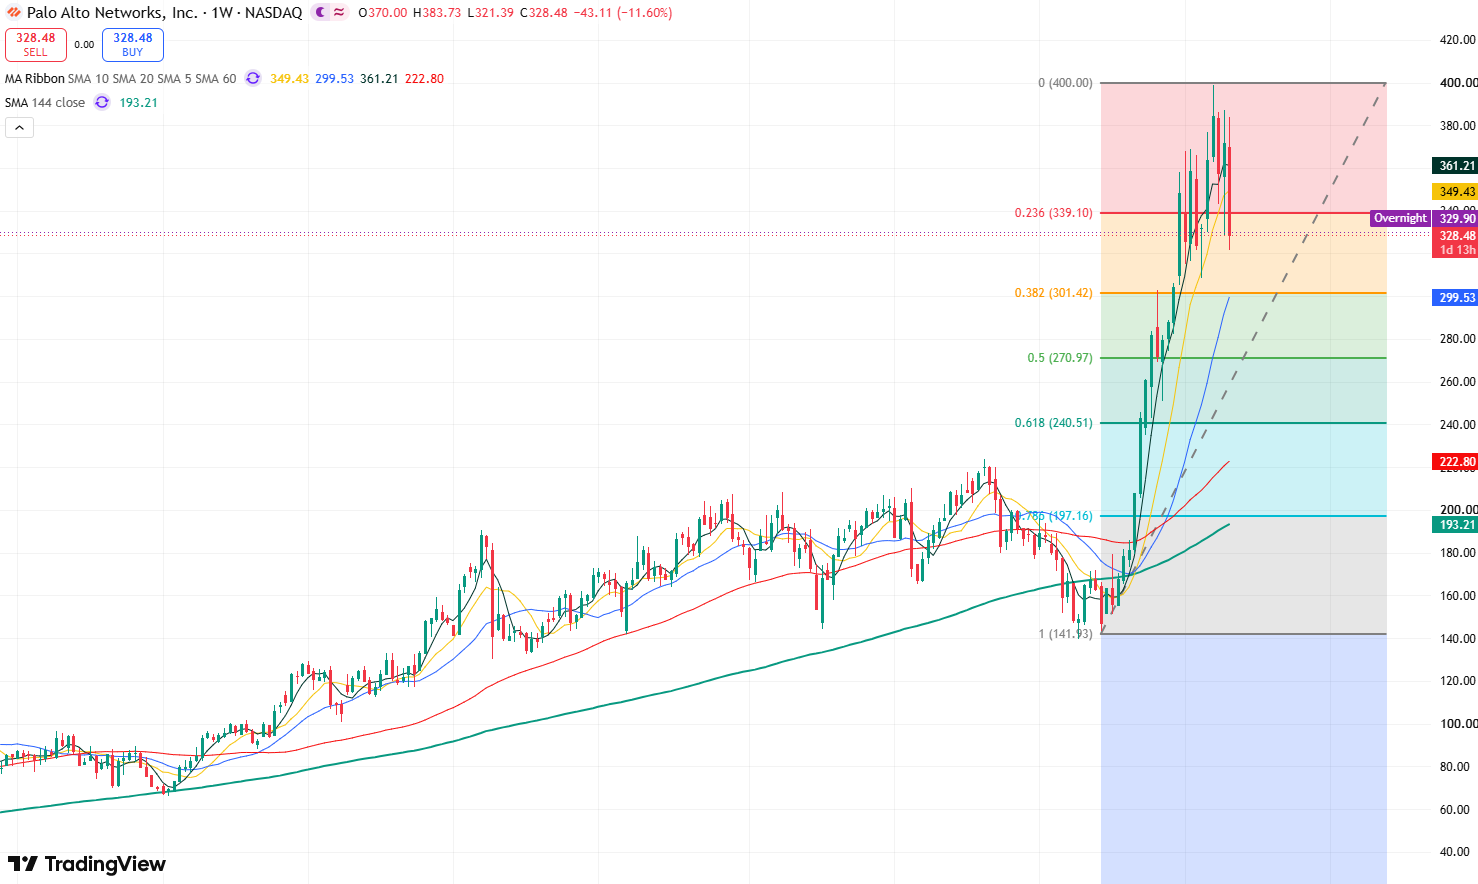
PANW股價周線圖,來源:TradingView
從PANW股價的周線圖來看,股價接連跌穿SMA5和SMA10兩條均線,K線結構表現明顯轉弱,同時,隨着8月26日低點328美元被跌破,市場空頭動能得到進一步增強,短期可能將繼續下跌。
下行方面,股價下方首要支撐位注意300美元關口,同時該位置位於SMA20均線上,可能形成支撐共振,可以在該位置附近嘗試逢低做多,若此位置失守,股價可能將進一步跌向260美元支撐位附近。
上行方面,股價上方首要壓力位注意9月2日形成的跳空缺口上沿362美元,若股價能修復此缺口並站穩於362美元上方,股價將有望向上測試近期高點387.33美元,若能突破此位置,股價將打開通往400美元上方的上行空間。
原文鏈接