來源:鈦媒體
一份從日本關西飛出的調價函,把「電子工業大米」MLCC(多層片式陶瓷電容器)重新推上風口。
近日,在深圳華強北的電子元器件供應商圈子裏,「上午談價、下午調漲」已經從段子變成日常,部分高容稀缺料號年初至今升逾5倍,渠道報價一天一變。
漲價的源頭就在原廠。3月,村田率先對AI服務器與高階車規MLCC調價15%~35%;隨後,太陽誘電宣佈9月1日起跟調;三星電機更直接,8月1日起全品類出貨價統一上調30%。三家全球龍頭的動作幾乎在同一時間指向同一個方向——高端產能不夠用了。
但這不是一次全行業普漲。消費級MLCC渠道庫存仍高於常態,漲幅僅5%~10%;AI服務器用高容高壓型號交期卻拉長到12-16周,極端規格排到2027年上半年。日韓龍頭產能利用率站上90%~95%,新增資本開支卻全部傾斜給高端疊層線。
當村田把AI專用MLCC交期排到2027年、三星電機用長約鎖住約10家客戶至2027年,行業底層邏輯已經變了。這不是普通周期復甦,而是需求結構發生了永久性的位移。有行業人士向筆者表示:「未來只會剩下兩種MLCC公司,做AI/車規高端的,以及在低端紅海掙扎的。」
而放眼國內,信維通信(300136.SZ)、風華高科(000636.SZ)、三環集團(300408.SZ)等MLCC行業的A股玩家,正以三種完全不同的姿勢,坐上這張高端牌桌。
AI重寫電容價值座標
要理解MLCC為什麼突然兩極分化,得先搞懂AI服務器對這顆小黃點做了什麼。
傳統服務器單台MLCC用量約2000顆,8-16層主板上的電容功能單一,僅做基礎濾波去耦,單顆幾分錢。但英偉達從Hopper迭代到GB300、再到VR200 NVL72機櫃後,供電架構徹底重構。單台8卡訓練服務器用量衝到2-4萬顆,GB300 NVL72機櫃約44萬顆,VR200 NVL72機櫃飆到60萬顆,較上代再增30%以上。
規格升級之後,AI芯片功耗密度逼近物理極限,「近場供電」要求電容在125℃環境下穩定工作,容值從常規1~10μF跳到100μF以上,疊層層數翻倍,介質厚度打到微米級。單顆價格從0.02~0.03元跳到0.5~2元,價差數十倍到上百倍;新能源車市場的逐步擴容也在推動MLCC的需求大漲,純電車單車MLCC用量約1.8萬顆,是燃油車的6倍,800V平台對高壓高容型號的需求直接把車規線拉滿。
 圖源:集微諮詢研究報告
村田社長中島規巨在5月分析師會上早已給出預測,高端MLCC旺盛需求至少維持到2030年。花旗披露,村田2026-2027財年各投約400億日元增產,但新增產能中AI服務器高端佔比要從30%提至45%以上。這意味着,中低端產線不會被重啓,只會進一步被擠出。
價格數據印證了斷裂的劇烈程度。日本2026年4月MLCC日元口徑出口均價按年+16%、出口額按年+28%(日本財務省貿易統計);原廠合約端高端AI/車規型號漲價15%-35%,現貨市場部分AI高容稀缺料號年初至今最高漲幅或遠遠超出;反觀普通消費級產品,原廠調價幅度大多僅5%~10%。廣發證券在近期的一份研報中拆解日本海關數據,剔除匯率、CPI通脹因素後,2026上半年日本MLCC實際出口均價較2017年僅上漲4.4%;當前價格僅僅回到2017年周期啓動之前水平,距離上一輪周期高點相對2017年漲幅的位置仍有明顯差距。換言之,高端品的價格修復才走過第一階段。
集微諮詢近日發布的《2026年MLCC行業研究報告》(以下簡稱《報告》)顯示,2026年行業呈現「高端大漲、民用微漲」的極致分化。
事實也正是如此,與高端市場的火熱形成鮮明反差,消費級MLCC正經歷一場「被動漲價」——不是終端需求拉動,而是日韓廠商將消費級X5R產能轉向AI服務器用X6S、X7R高端規格後產生的擠出效應。0402、0603等低容通用料(<1μF)現貨價格自2026年Q2以來走軟,部分規格較2023年峯值跌超40%;但22μF、47μF等中高容消費級料號因供給收縮,渠道急單湧現,部分現貨較年初上漲2~3倍。太陽誘電已於2026年4月率先調漲消費類低容及車用MLCC價格6%-13%,三星電機亦研議跟進,部分代理商展開預防性囤購,形成「ODM實單下滑、通路加單攀升」的背離格局。集邦諮詢預計2026年第四季度消費級中高容產品報價將繼續上升,平均漲幅10%-20%。
這就是MLCC版的「冰與火」:同屬MLCC元器件,普通消費電子所用通用料單顆僅幾分錢;而AI機櫃所用的超高容耐高溫特殊型號,現貨最高可達2元/顆,且這類高端料還經常一貨難求。
高端突圍的多條路徑
在日韓鎖產能、高端交期破20周的窗口裏,國內MLCC的廠家則是根據自身的優勢,走出了完全不同的路徑。
信維通信走的是「下游大買家把供應鏈內生化」路徑。7月14日晚,信維通信公告擬以不超過11億元收購參股公司信維電子科技(益陽)有限公司55%股權,交易後持股升至70%並表,各方同步意向增資10億元。被收購的益陽電科賬面可能並不好看,但信維通信看中的是高端MLCC的入場券。背後的邏輯很清晰,信維通信本身是蘋果天線、無線充電、射頻前端模組核心供應商,高端MLCC是它模組的剛需上游,村田等國際巨頭一漲價直接吞噬的是自己的利潤。與其被原廠卡脖子,不如將自己產業鏈延伸到上游。
而從信維通信2026上半年的業績情況來看,公司上半年實現營業收入40.32億元,按年增長8.88%;扣非淨利潤1.41億元,按年增長22.05%,扣除匯兌損益影響後按年大增71.44%;綜合毛利率達19.99%,按年提升1.38個百分點。其中,高端MLCC的放量是半年報中最值得關注的亮點,並且有望成第二增長曲線。目前,子公司益陽電科多款高容料號已穩定量產、已通過國內主流客戶認證並穩定供應,並開啓全球化腳步,部分料號在北美大客戶驗證中,服務器/數據中心客戶也在同步拓展。
如果說信維通信是帶着模組客戶反向切進MLCC的新銳,風華高科作為A股老牌MLCC國資龍頭,也迎來了盈利拐點。2026上半年營收35億元,按年增長26.28%;淨利潤2.9億元,按年增長74.01%;Q2淨利潤按月再增127.8%,營收與主營產銷量創歷史最高。但拐點的含金量不在利潤增速本身,而是收入結構裏的變化。從其半年報的營收數據來看,汽車電子板塊銷售額按年+30%、工控+54%、智能終端+14%,新品類超級電容器銷售額按年增加85%,AI算力、儲能、低空經濟等新興場景持續突破;主營產品單價按年回升,把電子元器件及電子材料業務毛利率抬到17.31%。
業績彈力的另一面,是產品迭代從「PPT規劃」落到「可量產交付的具體規格」,雖然公司的產品和村田、三星等還有差距,但已經有多款適配AI服務器的高容MLCC過了客戶認證、拿到了進入供應鏈的入場資格,而不僅僅是年報裏的一句「佈局高端」。
三環集團或許是最接近「中國村田」敘事的垂直一體化者。其上半年也交出了不俗的成績單,公司在2026年前6個月實現營業收入64.23億元,按年增長54.82%;淨利潤19.32億元,按年增長56.18%;扣非淨利潤18.09億元,按年增長69.66%。
它的底色和前兩家都不同:從陶瓷粉體、流延、疊層到共燒全自供,量產鈀銀電極+超薄介質,實驗室鈣鈦礦複合陶瓷介電常數破20000,7月登陸港股募資投向境外高端產能。三環不追消費級份額,直接卡AI服務器高容高壓+車規兩條線,全系列高容高壓MLCC覆蓋AI服務器與新能源車多場景。2026年4月對高端產品提價20%-30%,是國產三家裏面最先體現高端定價權的。垂直一體化的好處在粉體漲價周期裏被放大——高端粉體佔高容料成本35%-45%,國瓷、堺化學等供需緊,三環自供粉體等於自帶緩衝墊。市場給它的估值是「國產替代+高端突破」雙擊,年內股價漲約151%。但挑戰在於:海外客戶和服務器認證仍待驗證,垂直一體化意味着重資產投入,海外擴產節奏存在不確定性。
雖然說上述三家公司在MLCC業務上發展的路徑各異,但放在更大的圖景裏,它們共同構成了中國MLCC產業從「低端替代切向「高端突圍」的一個縮影。當村田把交期排到2027年、三星電機用長約鎖死大客戶時,這張高端牌桌上,終於有了中國公司的位置。
漲價背後的粉體與設備暗線
MLCC漲價函只是水面上的浪,水面下是粉體、鎳粉、疊層機三條暗線同時緊繃。
陶瓷粉體是高容型號的成本心臟,佔高容料成本35%-45%。全球前七大粉體廠五家在日本,堺化學、Ferro、日本化學合計佔六成以上份額。高端水熱法鈦酸鋇粒徑要控在80-100nm,批量一致性是地獄級門檻——這意味着,粉體端的供給彈性天然極低,不是有錢就能馬上擴出來的。
其中還有一重瓶頸來源於重稀土。鏑、鋱、氧化釔是高端MLCC配方中用於改性的關鍵添加劑,直接影響陶瓷介質的高溫穩定性。據《報告》中披露的數據顯示,2025年底出口管控收緊後,日本廠商稀土庫存預計2027年6-9月耗盡,或有20%-30%產能被迫轉移。這對本就緊繃的粉體供給來說,等於在瓶頸口又加了一道閘,海外龍頭拿不到足夠的改性添加劑,增量產能進一步受限。
供給越緊,國產替代的窗口越清晰。目前,國瓷材料已實現MLCC陶瓷介質粉體全面國產化,客戶覆蓋三星電機、國巨等頭部廠商;博遷新材超細鎳粉技術全球領先,其80nm鎳粉進入三星電機供應鏈,AI服務器超細鎳粉需求直接拉動其2026年一季度營收利潤創歷史新高,公司擬投1.24億元擴兩條鎳粉精細化產線並遞交H股上市申請。當海外粉體龍頭被稀土庫存和設備交付雙重卡住時,國產粉體反而獲得了加速進入高端驗證閉環的時間窗口。
 圖源:集微諮詢研究報告
不過,相比來看,設備端的瓶頸比材料端更難繞開。MLCC產線上最金貴的三台機器——流延機、疊層機、高溫共燒爐,這些高端的機型基本都被捏在日本廠商手中,且交付期都在1~2年。需要注意的是,AI服務器要的高容電容,不是把消費級電容簡單多生產幾顆就行。消費級MLCC介質層厚、疊層少,單顆很薄,同樣一平方米薄膜能切出幾億顆;AI高容料要做到1微米以下介質層、疊層上千層,單顆厚度翻了幾倍,同樣一平方米薄膜切出來的顆數直接掉到幾千萬顆。也就是說單顆變厚了,能切的數量就少了。
《報告》中給了一組非常直觀的數據:把一條消費級產線轉去生產AI超高容,產能置換比是7:1,也就是砍掉7單位的消費級產能,才能騰出1單位AI高容產能。日韓大廠現在稼動率已經跑到95%左右,機器幾乎全開,但想再加產,設備沒到位之前就是加不動。
把這兩條暗線和日韓龍頭的產能策略放在一起看,邏輯就更加清晰了。
村田、三星電機等龍頭公司主動把中低端產能讓出來,將資本開支幾乎全部傾斜給AI服務器和車規高端疊層線。換句話說,高端機器和粉體產能就那麼多,做了低端就做不了高端。當粉體缺、設備緊、龍頭主動保高端這三股力量同時作用時,2027年之前全球高端MLCC的有效新增供給就非常有限,高端MLCC的價格中樞上移就不是短期脈衝,而是有材料成本託底、有設備交付周期背書的中長期趨勢。
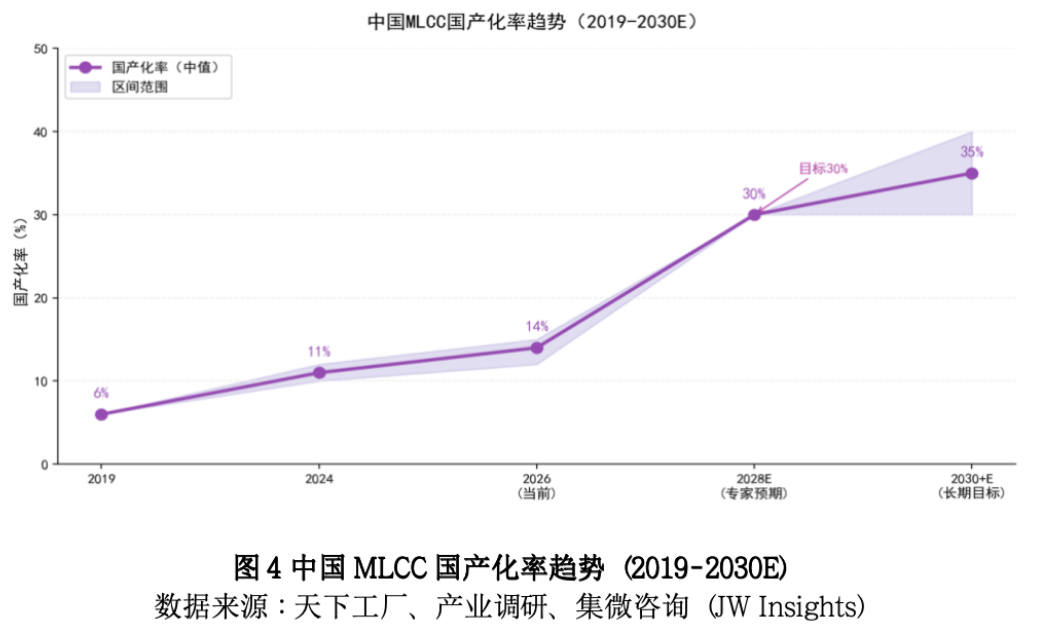
國產替代真正的堡壘,不在「能不能做出來」這一句話,而在高端粉體自供率、疊層良率、大客戶認證這三道關能否同時闖過。集微諮詢《報告》提到,2025年大陸MLCC進口量超2.56萬億顆——龐大的進口規模背後,是國產廠商從消費級向高端躍遷的廣闊空間;但要從日韓龍頭手裏切進AI服務器和車規主線,上述三道關缺一不可。
這纔是暗線之下真正的競爭門檻:不是替代空間夠不夠大,而是這輪高端替代的份額最終歸屬誰。( 本文首發鈦媒體APP,作者 | 曹晟源 ,編輯 | 鄧皓天 )
特別聲明:以上內容僅代表作者本人的觀點或立場,不代表新浪財經頭條的觀點或立場。如因作品內容、版權或其他問題需要與新浪財經頭條聯繫的,請於上述內容發布後的30天內進行。