TradingKey - 美東時間9月8日,Meta(META)正式推出個人AI助手Muse,並率先在美國上線。與以問答為主的聊天機器人不同,Muse的重點在於執行任務。
用戶給出目標後,它可以發送郵件、預訂旅行、填寫表單、購物,並在用戶退出應用後繼續處理部分耗時任務。涉及發送郵件或購買商品等敏感操作時,Muse會要求用戶確認。
Muse運行在專用的Muse Secure VM中,每位用戶擁有隔離的雲端計算環境和專屬瀏覽器。系統還配有單獨的Sentinel代理,Muse訪問互聯網前需要獲得其批准。
用戶可以自行決定Muse連接哪些應用以及獲得多大權限。Meta表示,Muse中的對話和虛擬機數據不會提供給其廣告系統。
支付方面,Muse已接入Stripe旗下Link,可在購物時生成一次性卡號,從而隱藏用戶真實銀行卡信息。Shop Pay即將加入,1Password支持也在計劃中。Muse還能記住用戶認為重要的信息,例如根據Instagram收藏的食譜整理購物清單。
Meta首席AI官Alexandr Wang表示,如今Muse用戶的使用量是測試組用戶的10倍。他自己也把Muse當作"第二大腦",用來安排日程、制定健身計劃和規劃飲食。
Meta坐擁36億日活存量用戶,Muse能否提升AI投資回報?
Muse目前可通過獨立應用或WhatsApp使用,並已在美國登陸iOS、Android和網頁端,未來還將支持AI眼鏡。
截至2026年第二季度,Meta旗下應用家族日活躍用戶達到36億,按年增長3%。Facebook、Instagram和WhatsApp龐大的現有用戶規模,為Muse後續推廣提供了基礎。
對Meta而言,Muse後續的關鍵在於能否把現有用戶基礎進一步轉化為付費用戶和新的收入來源。
Meta最新預計,2026年資本支出為1300億至1450億美元,較此前1250億至1450億美元的區間提高了下限。Meta此前表示,資本支出上升主要反映組件價格上漲,以及部分額外的數據中心建設成本。
Meta目前沒有類似AWS、Azure或Google Cloud的大型公有云業務。目前,AI已經在Meta的廣告和核心業務中發揮作用,公司也在通過Muse等新產品拓展新的收入來源。
Muse大部分功能免費,同時為使用量更高的用戶提供訂閱方案。對Meta而言,這意味着消費者AI開始具備更明確的直接收費方式。購物、支付和第三方服務接入,也為未來收入擴展提供了更多可能。
META盤前升逾5%,市場關注AI商業化進展
9月9日美股盤前,META上升逾過5%,同期標普500指數期貨下跌約0.31%,Meta在大型科技股中的表現相對突出。
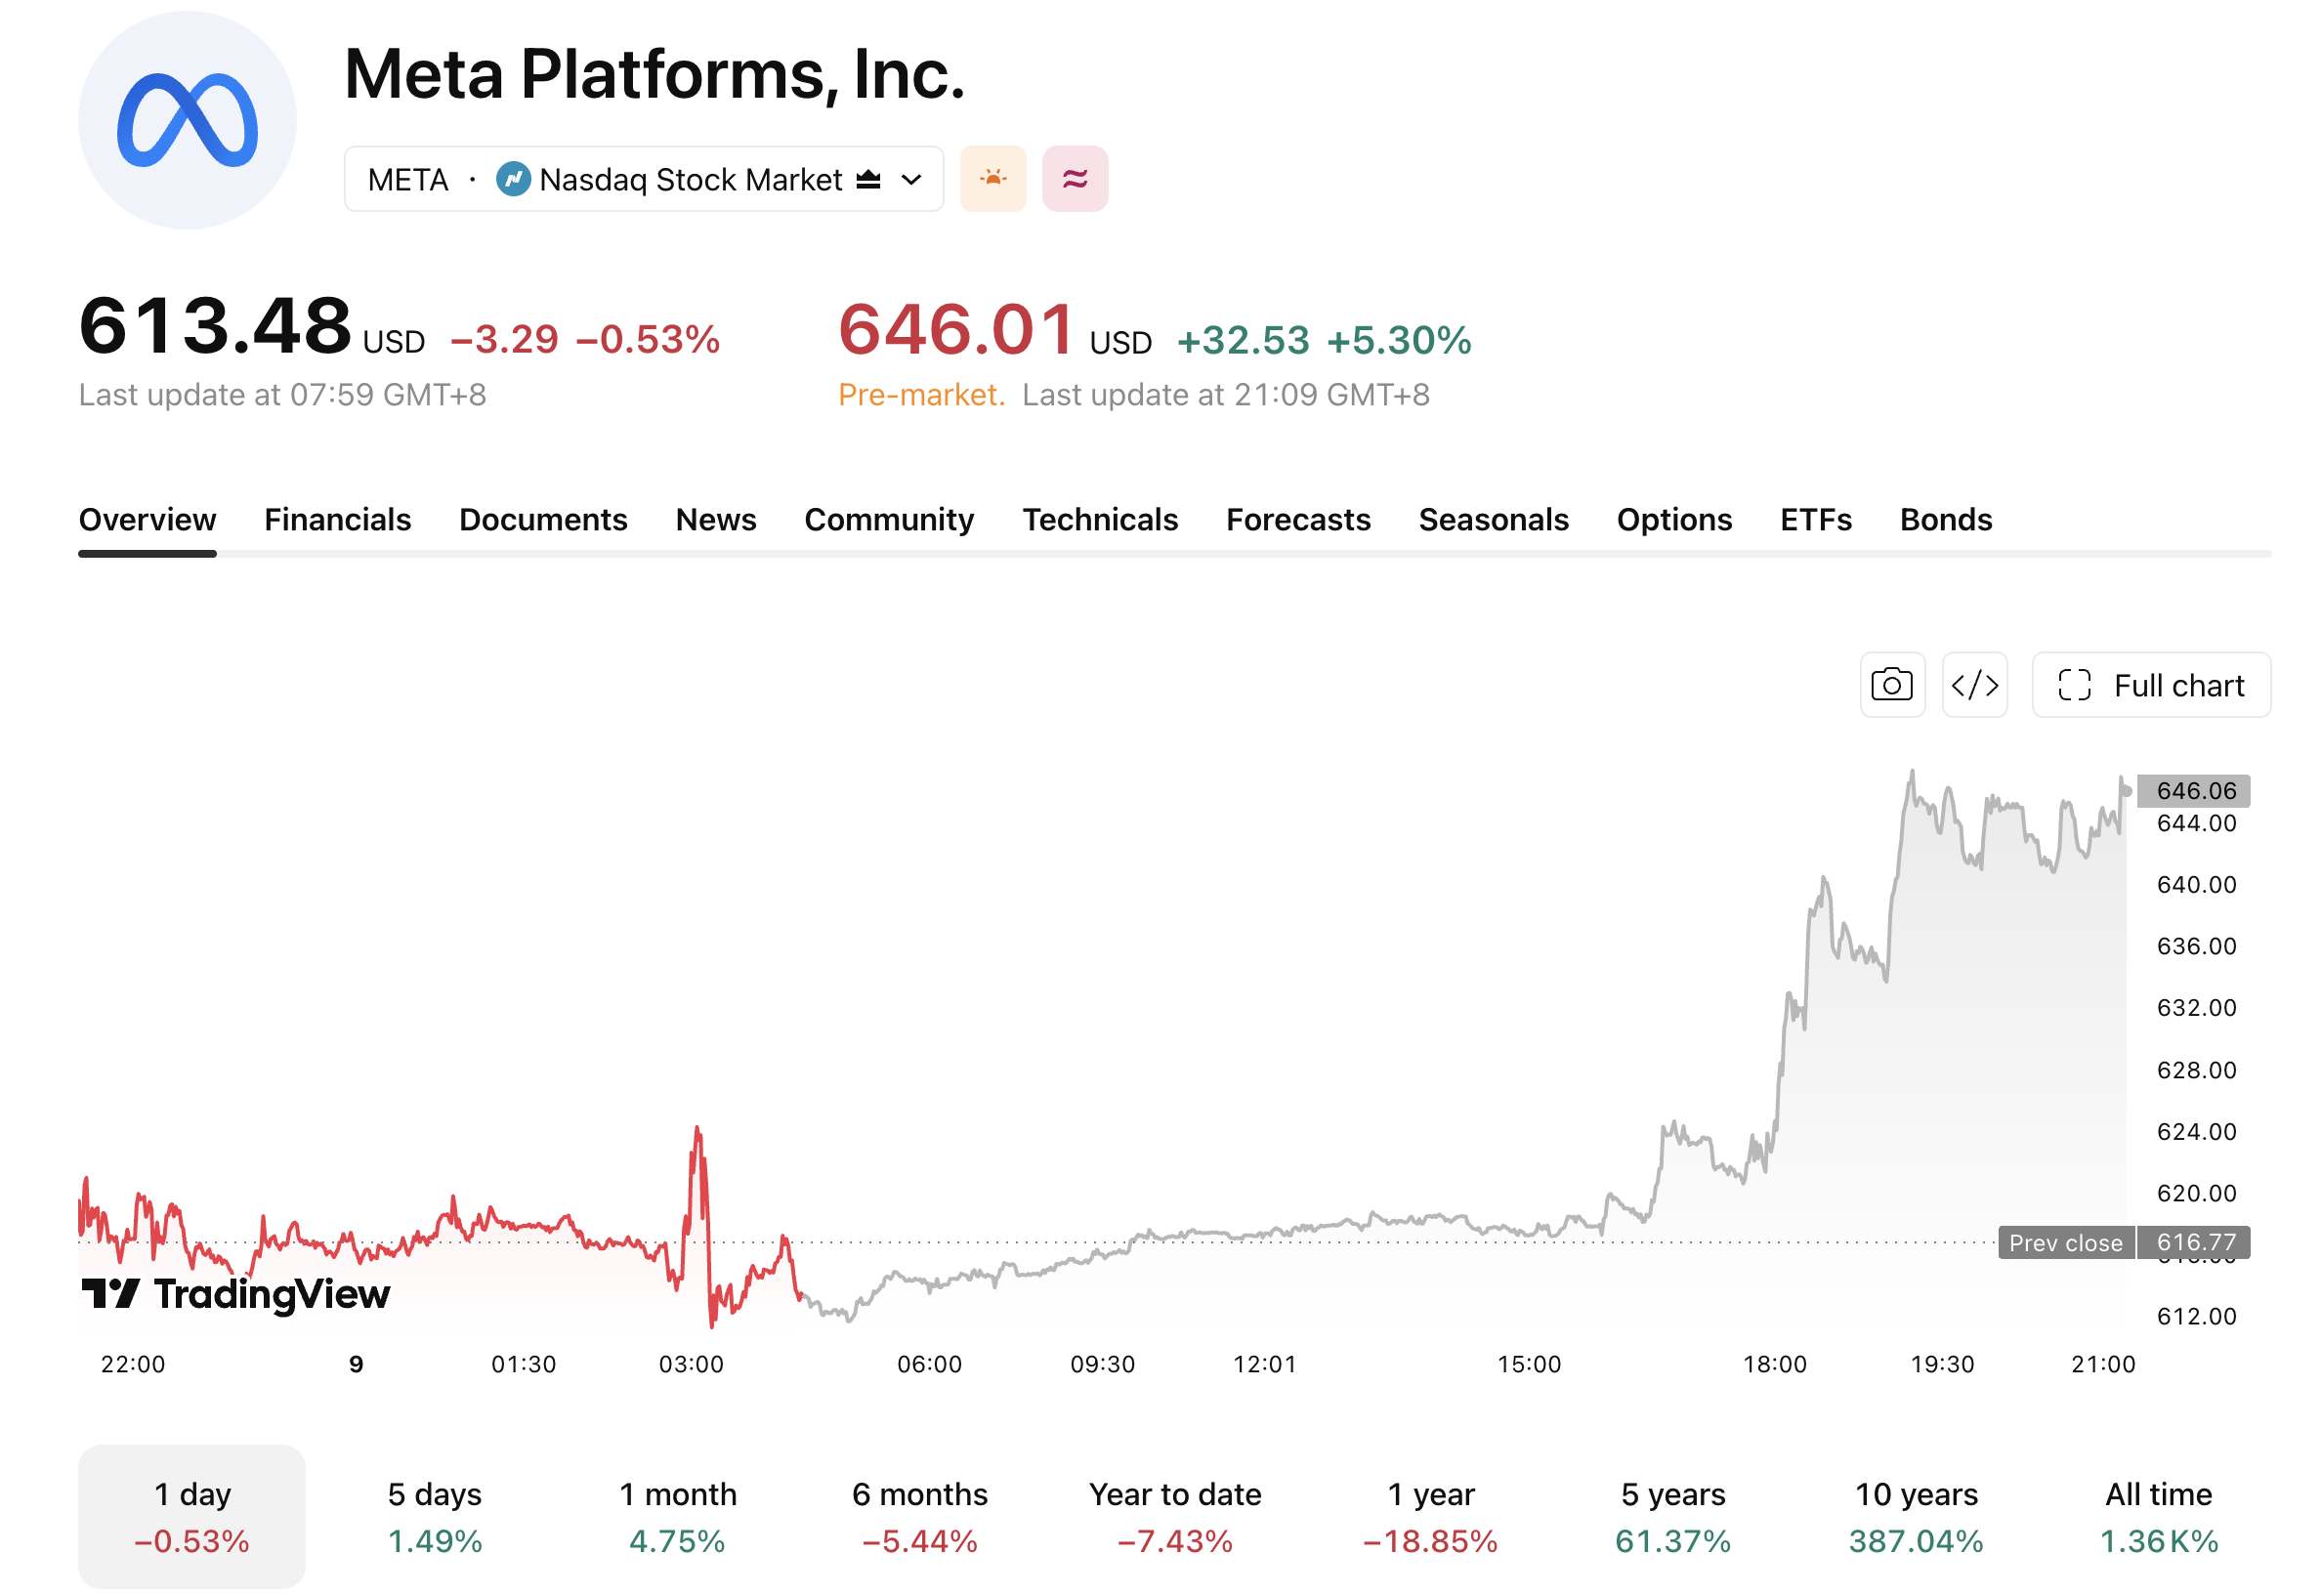
【來源:TradingView】
Muse發布後,其商業化前景也成為市場關注Meta AI投入回報的一個新觀察點。Meta目前預計2026年資本支出為1300億至1450億美元,隨着資本支出繼續維持高位,市場對Meta AI投入回報以及新產品變現能力的關注也在上升。
後續可重點關注Muse的付費用戶規模、使用頻率,以及訂閱和交易功能能否逐步形成實際收入。
現階段,Meta的盈利仍主要來自廣告業務。2026年第二季度,廣告收入佔公司總收入約97.6%。Muse目前尚未對整體收入結構形成明顯影響,但隨着AI基礎設施投入繼續擴大,Muse能否形成穩定收入,將成為觀察Meta AI商業化進展的重要參考。
原文鏈接