(來源:北京商報)
過去兩年,靠着債牛行情、波段交易套利,一衆城商行靠投資收益撐起業績「高光」,彌補了有效信貸需求不足、「資產荒」下的營業收入短板。但隨着市場周期切換,這場紅利盛宴已然落幕。2026年A股上市銀行半年報收官,最新數據盡數遇冷:17家上市城商行中近九成投資收益按年下滑,合計「縮水」達109.36億元,4家更是遭遇「腰斬」,即便是南京銀行等素來擅長債市交易的城商行,也呈現投資收益的明顯縮水。債市紅利消退,為對沖交易收益下滑,不少城商行開始主動調整打法,把經營重心從博取買賣價差,轉向持有債券賺取穩定利息。

15家城商行投資收益下跌:4家按年「腰斬」
近年來,實體經濟有效信貸需求尚待提振,銀行業陷入「資產荒」困境,在此背景下,衆多城商行紛紛調整經營重心,將債券市場波段交易作為業績突破口,造就了階段性的財報高光時刻。
行情紅利鼎盛的2024年,多家城商行投資收益迎來爆發式增長。彼時多家機構該項指標按年增速突破100%,部分銀行漲幅更是超200%,投資收益在總營業收入中的權重持續攀升,成為核心增量。但行情不會永遠向上。2026年,債市轉入震盪格局,市場波段操作空間收窄,銀行很難再通過「賣債賺差價」獲得收益,疊加前期的高增長基數,投資收益回撤成為常態。
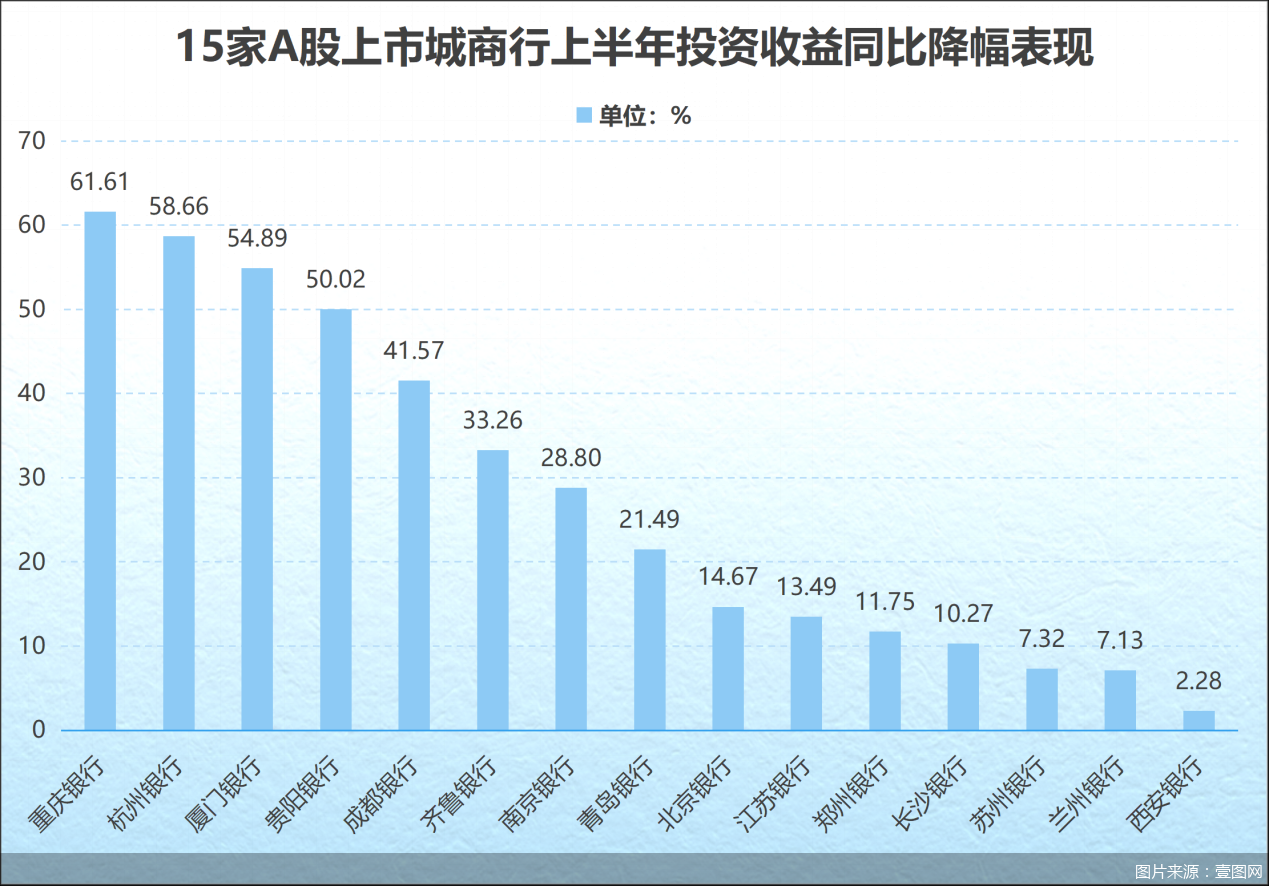
北京商報記者統計了17家城商行今年上半年的投資收益表現,呈現普遍性、大範圍下滑的態勢,合計「縮水」達109.36億元,其中,15家銀行按年出現下滑,佔比超八成,8家銀行按年跌幅突破20%,降溫趨勢明顯,僅有上海銀行、寧波銀行兩家出現增長。

4家上市城商行投資收益遭遇「砍半式」縮水。整體來看,2026年上半年,重慶銀行實現投資收益6.09億元,按年大跌61.61%,跌幅位居15家銀行首位;杭州銀行、廈門銀行、貴陽銀行按年跌幅分別達到58.66%、54.89%、50.02%。
素有「債券之王」之稱的南京銀行上半年投資收益57.57億元,按年下滑28.8%;北京銀行實現64.69億元投資收益,按年下滑14.67%。不難看出,頭部城商行憑藉更成熟的資產配置體系、更穩健的波段操作節奏,雖然對沖了部分行情風險,但依舊未能擺脫收益下行的趨勢。
談及多家城商行投資收益「縮水」的原因,蘇商銀行特約研究員武澤偉指出,上市城商行投資收益集體下滑,核心源於債市環境變化與銀行交易盈利模式的階段性調整。此前多數城商行依賴債券波段交易賺取價差收益,這部分資本利得彈性高,曾是增厚營業收入的重要來源。今年債市整體震盪加劇,波段操作空間持續收窄,二級市場交易盈利難度顯著提升。疊加去年同期銀行集中兌現存量債券浮盈,形成較高對比基數,進一步放大本期按年降幅。區域城商行投資交易策略相對單一,風險對沖工具不足,受市場波動衝擊更為明顯。頭部城商行依託成熟配置體系小幅對沖風險,但行業整體交易性收益收縮的趨勢難以逆轉。
一位銀行業分析師告訴北京商報記者,市場分析中常將投資收益波動與交易性金孖展產掛鉤,交易性金孖展產持有期間產生的浮動盈虧,直接計入公允價值變動損益;若銀行擇機賣出變現,原有浮盈會從公允價值變動損益結轉至投資收益,形成財報中一正一負的科目轉移。從上半年數據來看,不少城商行淨利息收入、中間業務收入表現穩健,整體營業收入基本面紮實,銀行無需通過兌現債券投資浮盈增厚當期利潤,因此主動減少交易性資產變現操作,壓低了當期投資收益增速,也屬於主動經營調控行為。
票息收入反向增加:南京銀行按年增速超32%
在投資收益普遍「跳水」的態勢下,另一項數據的增長頗引人關注。17家城商行中,11家銀行的持有債券等資產的票息收入實現按年增長。儘管各家銀行報表披露口徑並不統一,有的報表列示「債券投資利息收入」,有的標註「金融投資利息收入」「債務工具投資利息收入」,部分銀行還單獨披露其他債權投資利息收入,但並不改變數據之間對比的趨勢。
解讀這份分化的財報數據,首先要了解銀行自營投資金孖展產的構成:以公允價值計量且其變動計入當期損益的金孖展產(FVTPL)、以攤餘成本計量的金孖展產(AC)、以公允價值計量且其變動計入其他綜合收益的金孖展產(FVOCI)。通俗來講,AC是銀行賺票息的配置盤;FVOCI可以賺票息,也可以擇機賣掉賺差價;FVTPL是銀行為了做交易,博取價格升跌,隨時準備賣的金孖展產,也就是交易盤。
根據交易目的的差異,交易盤和配置盤也將在銀行財報的兩個板塊分別體現,前者計入投資收益,屬於資本利得;後者將計入利息收入板塊。
而在今年上半年,多家上市城商行呈現投資收益縮水,而債券等金孖展產利息收入上升的差異化表現。
將目光聚焦於南京銀行,2026年上半年,雖然投資收益出現下降,但該行債券投資利息收入達到120.26億元,按年增幅高達32.58%,增速領跑17家城商行。南京銀行歷來是銀行間債市老牌機構,梳理數據可以看出,2023年在投資收益項下,該行的交易性金孖展產佔比高達80.34%,不過,到了2025年,該行交易性金孖展產投資收益超121億元,但佔投資收益的比例已降至66.34%。2026年上半年,該行實現交易性金孖展產投資收益24.65億元,較上年同期減少47.02%,佔比也進一步降至42.82%。另一方面,做大債券投資生息資產,以年度為單位,2023—2025年,該行債券投資平均餘額持續增長,分別為約4922.37億元、約5595.68億元、約8073.97億元,截至今年6月末,南京銀行債券投資平均餘額突破1萬億元。
從另一家頭部城商行江蘇銀行觀察來看,該行上半年投資收益同樣出現下降,但債務工具投資利息收入197.5億元,按年增長21.28%,金額增長34.66億元。
此外,採用「金融投資利息收入」口徑的銀行中,西安銀行、青島銀行、齊魯銀行、蘇州銀行、蘭州銀行金融投資利息收入保持正增長,投資收益全部按年下滑。寧波銀行是唯一一家投資收益、債券投資利息收入均按年上漲的銀行,也說明該行的投資組合兼顧票息與交易,資產結構、交易節奏的把控。當然,並非所有銀行都能守住票息陣地。例如,長沙銀行、廈門銀行、杭州銀行、重慶銀行、上海銀行、貴陽銀行票息收入按年走低。
「投資收益下行而票息收入增長,清晰體現出部分城商行正在完成投資策略的結構性切換。」武澤偉強調,行業整體主動收縮短線波段交易,降低對波動型資本利得的依賴,轉向穩健持有債券獲取固定利息收益。這種轉變是銀行適應低波動債市的理性調整,也是穩收入穩業績的主動佈局。過往市場行情平穩階段,機構傾向頻繁交易放大收益彈性。當前市場不確定性提升,銀行優先保障收入穩定性,拉長債券持有周期,擴容高等級固收資產規模。策略調整能夠平滑年度業績波動,降低二級市場行情對營業收入的擾動,推動投資業務從追逐短期價差轉向穩健收益模式。
上述銀行業分析師也持有同樣看法,她認為,從資產結構佔比來看,部分城商行開始減持交易屬性的交易性金孖展產,主動弱化波段交易帶來的浮動收益,重點增厚穩定的票息收入,改變了以往依賴債市波段交易獲利的經營模式。
「紅利」退潮:建立穩健與彈性兼顧的投債體系
債市波段紅利終究是短期饋贈,迴歸穩健持有、賺取債券票息,或將成為市場主要發力方向。
從行業整體表現來看,廣發銀行業首席分析師倪軍表示,當前上市銀行金融投資呈現「配置主導、交易補充」的格局。截至2026年上半年末,42家上市銀行自營投資規模共計111.2萬億元,金融投資餘額中配置盤佔比達87.7%(其中,AC佔58.8%,FVOCI佔28.9%),而交易盤(FVTPL)僅佔12.3%。分板塊來看,國有大行配置盤佔比最高(以AC類為主),其次是農商行(以FVOCI為主),而股份行、城商行交易盤佔比偏高。倪軍預測,從結構變化來看,FVOCI取代AC成為主要增量,預計一方面隨着債市利率下行和存量債券到期期限臨近部分銀行賣出AC兌現浮盈並維穩業績,另一方面,新準則實施後FVOCI以收取合同現金流量為目標又以出售該金孖展產為目標的業務模式更加靈活,受到銀行青睞。
面對債券市場波動的常態,多位城商行管理層在2026年半年度業績說明會上達成了共識:不能再把「債市紅利」當成常態化的盈利來源。
南京銀行選擇「穩底倉+活操作」的雙線策略。南京銀行業務部門負責人指出,一方面,穩固底倉資產,堅持收益率逢高建倉,動態優化期限結構與品類佈局;同時密切跟蹤曲線形態與品種利差,靈活開展波段操作,並通過動態調優金融投資三分類擺佈,實現結構優、業績好、營業收入增。另一方面,有序拓展託管、貴金屬、外匯、衍生及跨境業務,豐富收入來源。板塊整體充分平衡流動性、安全性與盈利性,做厚做寬綜合收益。
「展望後續,隨着債券收益率持續低位窄幅波動,投資收益增長將更多依賴精細化波段操作與穩定票息積累,增速趨於平穩,對業績貢獻從高彈性逐步迴歸常態,」上述南京銀行業務部門負責人說道。
成都銀行行長、首席合規官徐登義在談及投資收益按年減少時提到:2026年上半年債券市場窄幅波動,該行債券投資以持有到期獲取票息為主,提前止盈的策略有所調整,債券投資的賬面收益較去年同期相應減少。徐登義透露,「下半年,將繼續密切跟進市場變化,擇機開展債券波段交易,做好基金產品優選優投,推動持倉向績優產品集中。同時,穩步推進本外幣市場聯動及債券借貸、利率互換等各類中性策略運用,持續拓寬投資收益增長點位」。
博通諮詢首席分析師王蓬博直言,票息抬升、資本利得回落,說明城商行資產配置策略正在調整,銀行主動降低交易盤佔比,增配持有至到期類債券。因為波段交易不確定性提升,銀行普遍去減少博取短期價差的操作,轉向獲取穩定票息收益,以此平滑投資端的業績波動。下一步,銀行應當優化資產組合結構,平衡交易盤與持有類債券的配比,不盲目放大交易槓桿。同時完善利率風險研判機制,結合自身負債成本匹配久期,在控制波動風險的基礎上挖掘穩健收益空間。
當前環境下,城商行提升投資收益的核心路徑,是建立穩健與彈性兼顧的立體化投債體系。武澤偉強調,銀行需要持續優化資產配置結構,穩固高等級債券票息基本盤,築牢穩定收入底座。同時適度完善主動交易體系,細化久期管理與波段操作節奏,精準捕捉階段性市場機會,小幅增厚交易收益。機構需要補齊風險對沖能力,豐富對沖工具,降低單一市場波動帶來的業績衝擊。此外要強化投研體系建設,提升對利率走勢和市場周期的研判能力,匹配自身風險偏好開展投資運作。通過穩健票息打底、適度交易增效的組合模式,實現投資業務可持續平穩增收。
北京商報記者 宋亦桐