專題:香港證監會罕見出手!撥康視雲因涉嫌IPO操縱被強制停牌
來源:財市通IPO
今天(9月10日)上午9時,港股一隻股票被「強制」停牌了——不是公司主動申請,而是香港證監會直接下令。它就是撥康視雲-B(02592.HK),一家2025年7月3日才上市的眼科生物科技公司。
更值得玩味的是證監會下午的公開表態:嚴重關注撥康視雲的首次公開招股「可能曾被人為操縱,以營造對撥康視雲股份需求的假象」。
一家半新股,上市14個月,股價從10.10港元跌到1.19港元,再被監管以「涉嫌操縱IPO」為由停牌——這件事,值得每個參與港股抽新股的人停下來看一遍。

據撥康視雲公告,依據《證券及期貨(在證券市場上市)規則》第8(1)條,香港聯合交易所應證監會指令,自2026年9月10日上午9時正起,停止公司股份買賣。
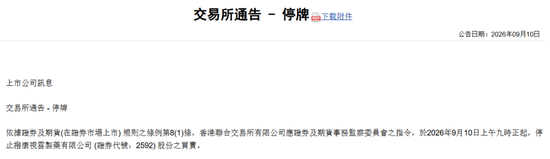
證監會隨後發布聲明,措辭比公告更重:一是認為IPO「可能曾被人為操縱」,目的是「營造對撥康視雲股份需求的假象」;二是認為在繼續調查期間暫停交易,對維持「有秩序和公平的市場」、維護投資大衆利益「是有需要或合宜的」;三是明確調查仍在進行,不作進一步評論。
截至當日午後,據媒體報道,公司方面暫未就停牌的具體原因作出公開回應。
小編的理解是:注意措辭裏的「可能」二字——目前是調查階段,不是最終定性。但證監會調查期間直接動用停牌權,本身就說明,事情已經走完了「約談、問詢」的初級階段。
撥康視雲是循港交所《上市規則》第18A章上市的未盈利生物科技公司,專注眼科創新藥,核心在研產品包括治療翼狀胬肉的CBT-001、控制青少年近視的CBT-009。
它的上市數據,今天回頭看,格外扎眼:2025年7月3日掛牌,發行價10.10港元。上市前暗盤一度被炒高近四成,但首日開盤即破發,報9.50港元;收盤6.20港元,單日暴跌38.61%,盤中一度跌超43%。
之後股價長期「潛水」。2025年12月一度反彈至階段高點9.58港元——仍比發行價低約5%,此後再次陰跌。

2026年以來一路向下。停牌前最後一個交易日(9月9日),收報1.19港元,較發行價累計下跌約88.2%;總市值約11億港元。按發行股本約8.39億股與發行價測算,上市時市值約84.7億港元——14個月,市值縮水超過八成。
同期基本面也不好看:2026年中報期內虧損4794.7萬美元,由盈轉虧;期末現金及現金等價物約3275萬美元,較年初的約4020萬美元進一步減少。
這不是普通的「新股破發」,這是「從哪來回哪去」級別的走勢。
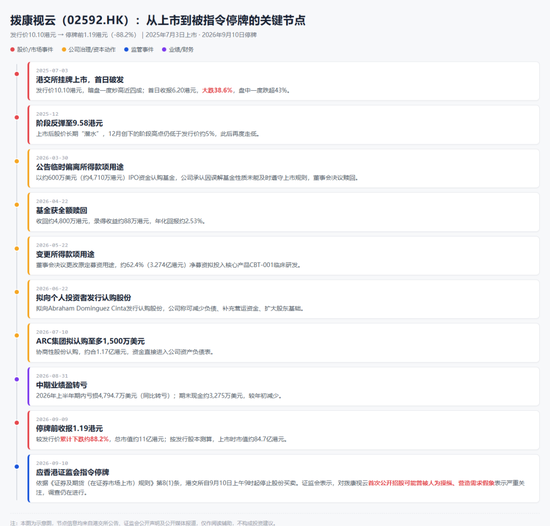
時間線:從上市到被指令停牌
監管的邏輯,可以從兩個公開文件裏找到依據。
一是證監會與港交所曾就IPO相關失當行為發布聯合聲明,明確:如果上市時大量配售對象並非真實投資者、市場對相關證券缺乏足夠的真實需求,證監會可依《在證券市場上市規則》第8(1)條指示停牌。
二是第8(1)條本身列明的觸發情形,主要包括:與證券上市相關的文件(如招股章程)載有在要項上屬虛假、不完整或具誤導性的資料;或證券交易以可能造成虛假或誤導性市場表象、甚至構成欺詐投資者的方式開展。
結合撥康視雲公開的招股數據,有幾個疑點鏈條值得注意(注意,是疑點,不是結論):
-
第一,認購結構「倒掛」。香港公開發售獲78.78倍超額認購,國際配售卻只有0.89倍——公開市場熱得發燙,機構盤竟然沒賣滿。這種冷熱倒掛,歷來是監管審視「需求是否真實」的高危信號。
-
第二,暗盤與首日「冰火兩重天」。暗盤一度炒高近四成,上市首日卻暴跌38.6%。「上市前熱、上市後冷」的落差,往往是人為製造的需求退潮後的典型形態。
-
第三,上市即破發。最終發售價10.10港元、首日收6.20港元,參與抽新股的投資者在上市當天就開始虧損。
必須強調邊界:這些數據全部公開可查,但「誰在操縱、以什麼方式操縱、是否存在實錘」,目前沒有任何結論,一切要以監管調查結果為準。
很多朋友把這次停牌理解成「公司有事,停牌自查」,這是誤解。
由證監會直接指示的停牌,在港股並不多見——監管曾公開口徑稱這類停牌「相對較少」。它不是上市公司主動申請,也不是聯交所常規處理,而是監管認定市場秩序或投資者利益受到威脅時的「重手段」。
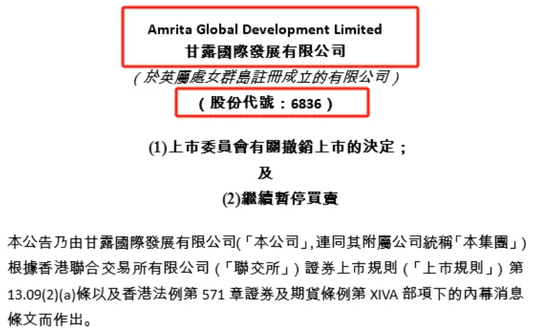
最接近的先例是:2024年4月15日,天韻國際控股(06836,後更名甘露國際)因被證監會發現相關文件中存在重大虛假、誤導信息,被依第8(1)條指示停牌;停牌持續近九個月後,2025年1月,其上市地位被取消。
被證監會停牌的股票,「復牌」從來不是想回就回:要等調查推進,要滿足聯交所的復牌指引,時間以月甚至年計。
對持有者來說,最煎熬的風險不是「還會不會跌」,而是「根本賣不掉」——資金被鎖死,機會成本每天都在燃燒。
把時間線拉長看,這家公司上市後的治理動作,其實一直在密集發生:
-
2026年3月底,公告臨時偏離所得款項用途——用約600萬美元(約4710萬港元)的IPO募集資金認購了一隻基金,公司承認因「誤解基金性質」未能及時遵守上市規則,董事會決議贖回;
-
4月22日,基金獲全額贖回,收回約4800萬港元,錄得收益約88萬港元;
-
5月22日,董事會決議變更所得款項用途,約62.4%(3.274億港元)的淨募資擬投入核心產品臨床研發;
-
6月22日,擬向一名個人投資者發行認購股份,稱可減少負債、補充營運資金;
-
7月10日,ARC集團擬以至多1500萬美元(約1.17億港元)認購股份;
-
8月31日,中期業績盈轉虧,期內虧損4794.7萬美元。
以小編跟蹤半新股的經驗看:募資用途偏離、匆忙贖回、頻繁再孖展、業績轉虧——單獨看每一條,可能都是「經營中的波折」;但連在一起,再疊加今天的停牌,它構成一個信號序列:這家公司的治理和財務管理,可能一直沒有跟上它的上市節奏。
當然,這是市場經驗層面的觀察,不等同於事實定論。
接下來,我們需要看什麼,小編認為是以下四點:
-
第一,看證監會調查的走向:是否會披露更多細節、是否涉及承銷鏈條。
-
第二,看公司動作:是否會發布進一步公告、是否回應或對停牌提出複覈。
-
第三,看復牌路徑:需要滿足哪些條件、耗時多久——這是持有者最關心的現實問題。
-
第四,看行業連帶:18A新股、港股抽新股情緒會不會因此降溫。
現在還不到給撥康視雲「定性」的時候,但這件事已經提醒所有人——新股熱不熱,不等於需求真不真;監管在查什麼,往往比消息面更值得看。