炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
出品:新浪財經上市公司研究院
作者:圖靈
2026年上半年,A股市場成交額創歷史新高,債市走出震盪偏強的慢牛格局。從行業母公司數據看,上半年證券行業營業收入按年增長32%,淨利潤按年增長23%。
上市券商的表現更勝一籌。2026年上半年,44家A股純證券業務券商合計實現營業收入3752.15億元,按年增長44.39%;合計實現歸母淨利潤1634.34億元,按年增長48.86%。
44家券商中,中信證券2026H1的營收、淨利潤最高;太平洋的營收、淨利潤最低;招商證券的營收增速最高,為108.19 %,紅塔證券營收降幅最大,為14%;天風證券(維權)淨利潤增速最高,為549.03%,紅塔證券淨利潤降幅最大,為23.93%。44家券商中,只有長城證券、紅塔證券的營收出現負增長,只有紅塔證券、華林證券淨利潤是負增長。
中原證券資管淨收入最低、降幅最大、佔比最低
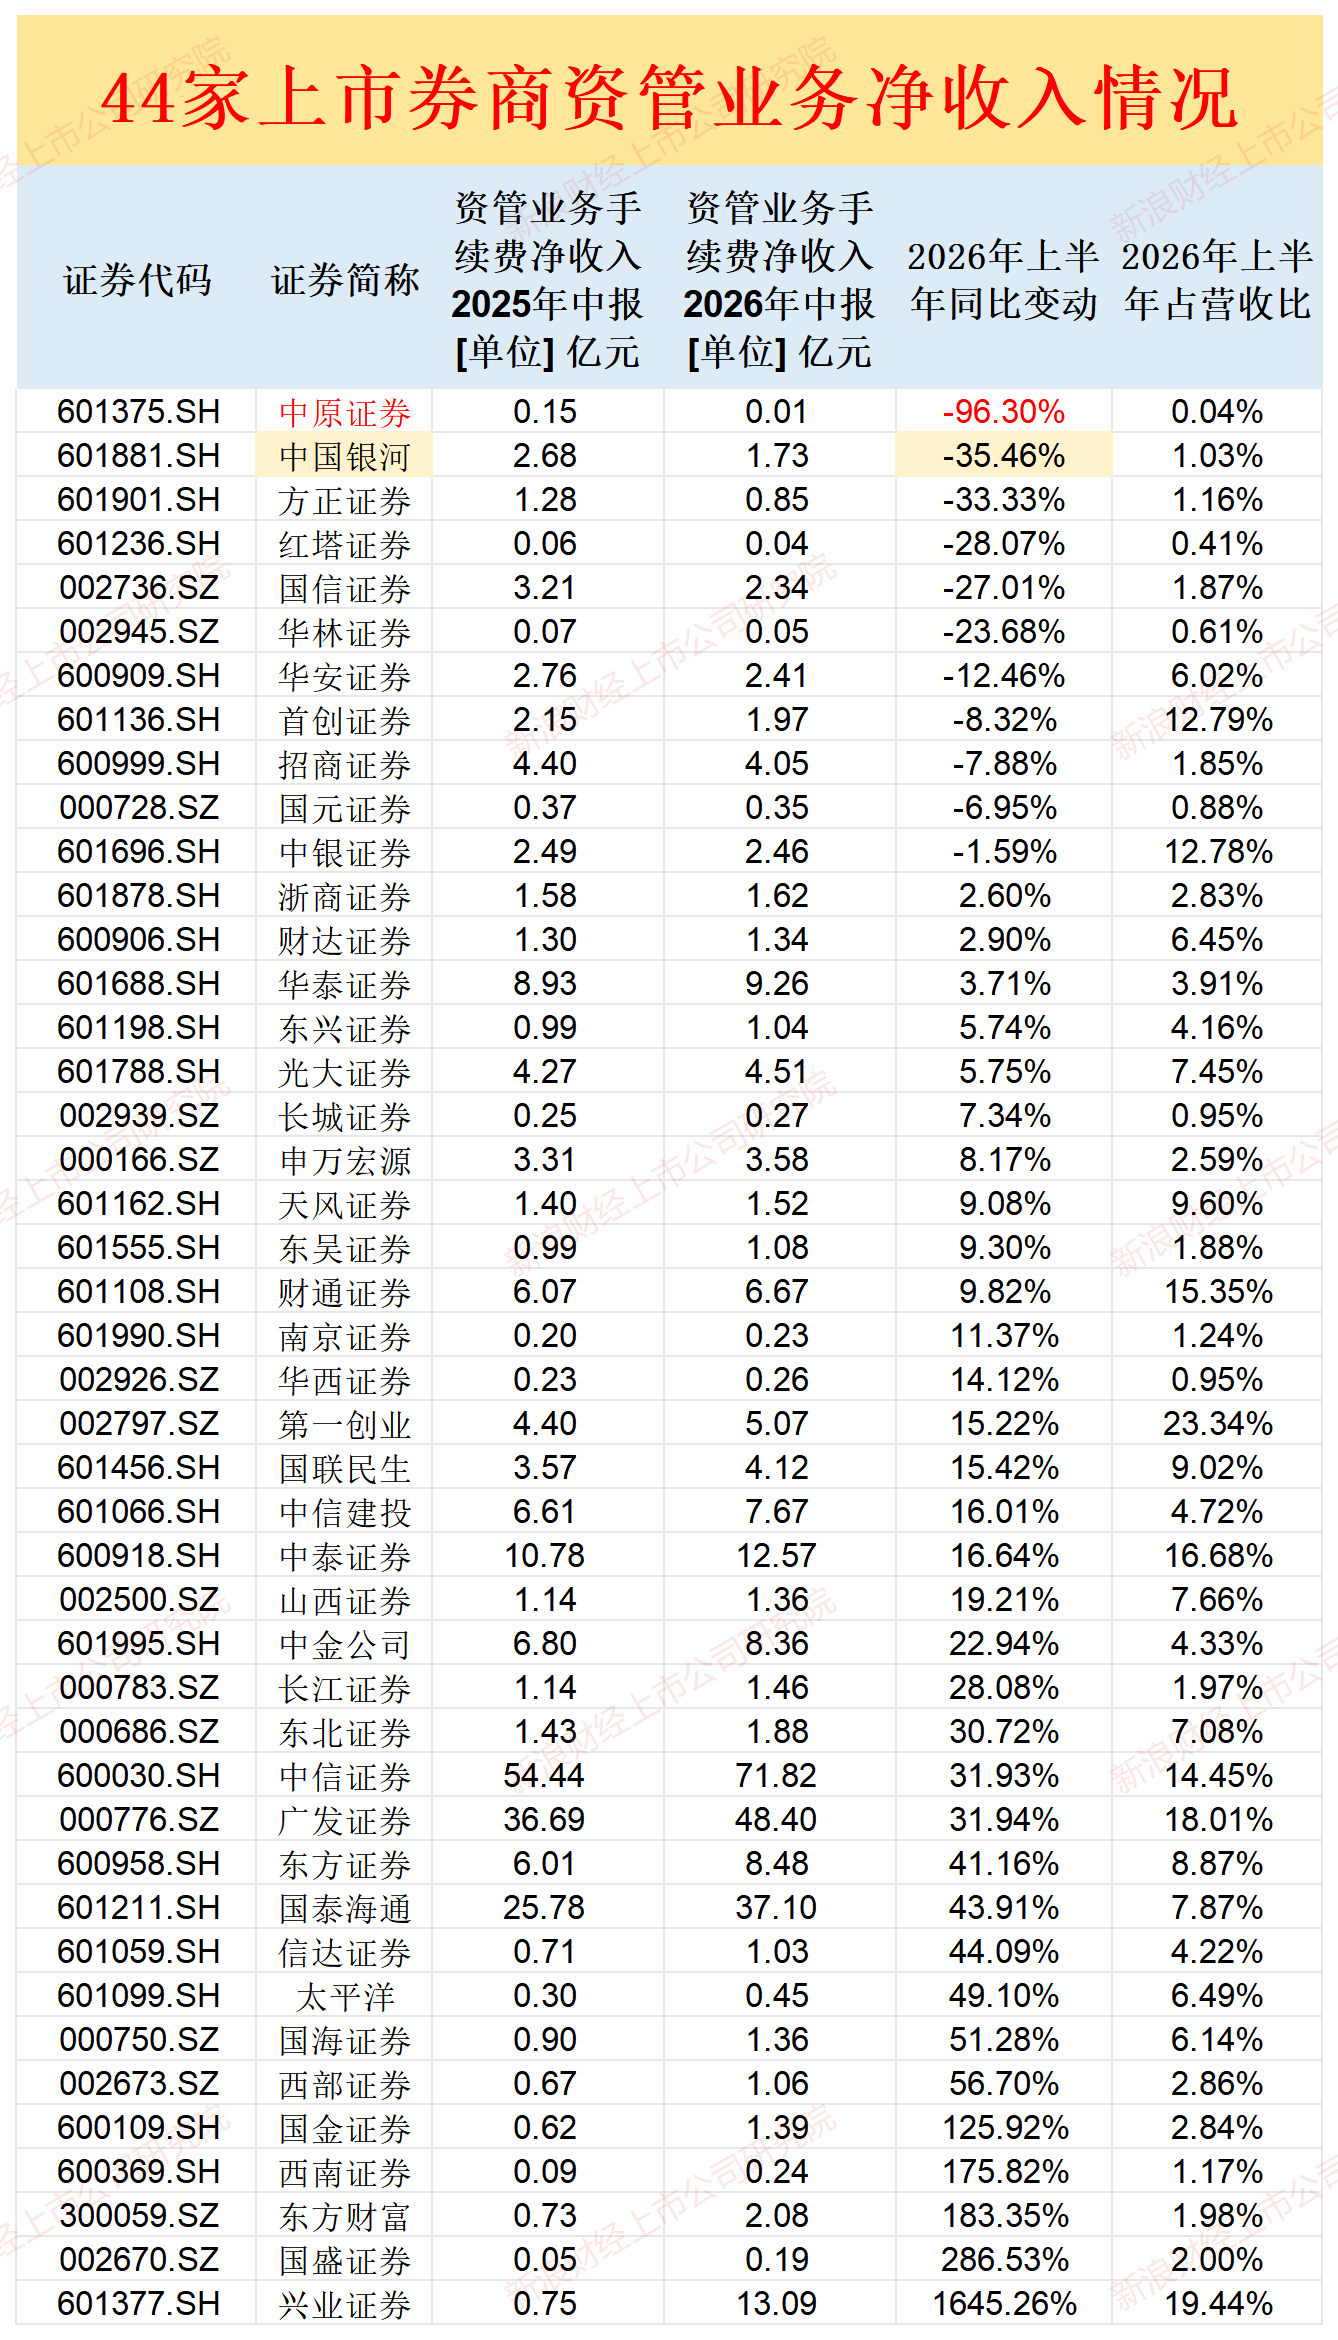
具體到資管業務,44家上市券商上半年合計實現資管業務手續費淨收入276.81億元,按年增長30.12%,佔同期營收的比值為7.38%。中信證券上半年資管淨收入最高,為71.82億元;中原證券最低,僅56萬元。
 數據來源:wind
44家上市券商中,2026年上半年資管淨收入增幅最大的是興業證券,增幅最大的是1645.26%;降幅最大的依然是中原證券,降幅高達96%。資管手續費淨收入佔比最高的是第一創業,佔比為23.34%;佔比最低的還是中原證券,佔比僅0.04%。
由此可見,中原證券2026年上半年資管業務手續費淨收入、按年增幅、佔營收比在44家上市券商中都是最低的。
中原證券在半年報中稱:「持續推進經紀、資管一體化發展」。但在實際操作中,資管業務手續費卻是斷崖式下降。公司表示,資管淨收入大幅下降主要為本期集合資產管理業務手續費淨收入減少。
更重要的是,截至2026年上半年末,中原證券資產管理總規模8.98億元,較2025年年末實現翻倍增長。資管規模翻倍,但資管業務手續費淨收入卻大降96%。這是否說明, 公司在主動管理能力、產品策略、客戶結構等方面存在較大缺陷?
境外業務收入為負
2026年上半年,中原證券營業收入12.62億元,按年增長36.96%;歸母淨利潤4.19億元,按年增長61.07%。
 來源:半年報
細分業務看,中原證券上半年財富管理業務收入5.99億元,佔比47.5%;自營業務收入2.12億元,佔比16.8%;信用業務2.5億元,佔比19.8%;三項相對依賴行情的業務收入合計佔總營收的比例約為84%。
細分財富管理業務看,中原證券2026年上半年經紀業務手續費淨收入4.55億元,說明公司財富管理業務的增長主要是傳統經紀通道業務的行情驅動。
反觀公司的資管業務手續費淨收入,上半年僅56萬元,佔比0.04%;投行業務收入0.14億元,佔總營收比重僅1.1%,兩項業務收入合計佔比不足1.2%。兩項能體現券商專業能力和差異化競爭力的業務幾乎「名存實亡」。
中原證券投行業務收入微薄,既有前年「資格罰」的短期衝擊,更有長期能力建設等深層問題。 在註冊制全面推行的背景下,投行能力是券商的核心競爭力之一,中原證券這塊短板若不盡快補上,將嚴重製約其長期發展。
值得一提的是,中原證券上半年的另類投資業務收入相對可觀。中原證券通過子公司中州藍海開展另類投資業務。截至 報告期末,中州藍海在投項目 39 單,規模總計18.26億元,實現收入1.46億元。
2026年上半年,中原證券境外業務收入竟然為-0.27億元,營業利潤虧損0.39億元。主要原因為中州國際所持金融產品公允價值變動收益減少。作為一家立足河南的區域性券商,國際化擴張本身需要極大的資本和人才投入,中原證券以目前的實力能否實現境外正利潤,需要時間驗證。