世界鉑金投資協會首席執行官Trevor Raymond表示:
「預測2026年鉑金市場將轉為盈餘,主要源於在宏觀經濟及地緣政治不確定性加劇的背景下,引發了上半年出現投資拋售。此前三年鉑金市場已持續嚴重短缺,本次預測的小幅過剩,難以降低市場對存量極低且流動性持續下降之地上存量的依賴。與此同時,鉑金的戰略價值仍不斷提升,尤其在人工智能與數據中心基礎設施領域的應用規模持續拓展。我們預期,鉑金價格走勢仍將與貴金屬市場情緒保持一致,這有望在今年剩餘時間內為投資需求帶來潛在上行空間,尤其是在加息未能如期落地,或是加息幅度低於預期的情況下。」
預計2026全年鉑金市場將出現8噸過剩,主要是2026年上半年在地緣政治及宏觀經濟不確定性加劇背景下的投資拋售導致
預計2026全年淨投資減持規模為3噸
受鉑價格走高及中國國內消費疲軟衝擊首飾市場的影響,首飾的鉑金需求預計下滑15%
預計2026全年工業需求增長5%,可部分抵消汽車領域4%的需求降幅
修正後,2025年市場短缺規模擴大至45噸以上,地上存量進一步消耗;即便今年市場出現預測中的過剩,到年末,地上存量僅可覆蓋全球3.4個月的需求量
世界鉑金投資協會(WPIC®)於今日發布了2026年第二季度《鉑金季刊》報告,並更新了2026年全年預測。
鉑金市場在第二季度連續出現季度盈餘,為8噸。總供應量按年基本持平,為59噸(+1%);總需求量按年下降16%(-10噸)至52噸。鉑金ETF流出7噸,導致淨投資減持4噸,是本季市場盈餘的核心驅動因素。與此同時,本季度工業需求按年增長6%(+1噸)至19噸,但仍無法抵消首飾及汽車需求的走弱:其中首飾需求不及預期,按年大幅下滑32%(-7噸)至14噸;汽車需求按年回落6%(-2噸)至23噸。
展望全年,鉑金市場預計將出現8噸盈餘,隨着ETF流出趨勢的逆轉,這將部分抵消上半年17噸的盈餘。得益於回收量的增長,鉑金總供應量預計將按年增加2%(+4噸)至229噸。總需求量預計按年下降18%(-49噸)至220噸,主要原因是投資需求較上年顯著下降。
受上年數據調整影響,2026年預測小幅盈餘對地上存量(AGS)的提振效果被削弱;此番調整使得2025年市場供應短缺規模擴大至45噸,較此前預估上調8噸。預計截至2026年末,地上存量將回升至63噸,僅相當於略高於約3.4個月的全球需求量。
2026年鉑金總供應量預計將實現2%的增長,全部增量來自回收供應
2026年第二季度,礦山總供應量按年下降2%(-1噸)至45噸。回收供應量按年增長9%(+1噸),達到14噸。汽車催化劑與工業廢料回收量顯著提升,完全抵消了首飾廢料回收的顯著下滑。
2026全年,鉑金礦產供應量預計按年基本持平,維持在173噸,南非地區產量小幅增長,但卻被其他地區產量下滑所抵消。受年初鉑價走高帶動,回收供應開局強勁,預計2026年下半年增速將有所放緩,回收供應量預計按年增長8%(+4噸),達到56噸。
美伊衝突與中國市場需求走弱帶來多重阻力,但汽車領域需求仍具備韌性
受美伊衝突引發油價波動及廣泛通脹壓力的影響,輕型汽車(LDV)產量預期被下調,目前預計2026年輕型汽車產量按年下滑1%,減產主要集中在配置催化器的車型。受此影響,2026年汽車領域的鉑金需求前景轉弱,但各區域市場分化加劇。中國及歐洲(影響程度相對較小)構成了需求下行壓力的主要來源,而北美和印度則通過混動車型的普及、消費者對大型車輛的偏好(單車鉑金用量更高),及商用車產量的提高,部分抵消了上述下行壓力。
綜合來看,全球汽車領域的鉑金需求預計按年下降4%(-4噸)至90噸,較此前預測僅小幅下調2%(-2噸)。
貴金屬價格走高、居民生活成本抬升持續壓制首飾消費需求
2026全年,首飾的鉑金需求預計按年下滑15%至59噸。需求減少主要集中在中國市場:去年庫存積累的逆轉、消費需求疲軟,以及市場偏好重新轉向黃金,多重因素預期均導致首飾加工量大幅下滑。隨着鉑金價格上漲、底層需求走弱壓制消費,日本與印度首飾領域的需求預計也將走弱。與之相反,得益於婚慶需求以及鉑金相對黃金仍保持顯著折價的優勢,歐洲和北美市場仍保持相對韌性。
受人工智能相關的玻璃及電子行業應用推動,工業領域需求預測上調
受人工智能應用推動玻璃和電子行業需求增長,預計2026全年工業領域需求按年增長5%(+4噸)至74噸,較我們此前預測上調了7%(+5噸)。
其中,玻璃(+23%)、化工(+9%)、醫療(+4%)、電子(+19%)和氫能(+8%)行業需求的按年增長,足以抵消石油行業需求28%的降幅。石油行業需求的下降,主要受到霍爾木茲海峽航運持續中斷的負面影響,同時俄羅斯煉油行業因烏克蘭無人機襲擊而面臨壓力。
貴金屬市場面臨不利因素,投資領域的鉑金需求受到衝擊
2026年第二季度,受市場普遍預期利率上行影響,鉑價下跌,地緣政治與宏觀經濟環境走弱拖累了鉑金以及整個貴金屬板塊。這體現在ETF減持7噸,以及鉑金條、幣投資需求按年大幅回落71%(-3噸)。總體而言,本季度整體錄得淨減持4噸。
預計2026全年淨投資減持規模為3噸。儘管下半年有望迎來ETF資金迴流,但僅能部分抵消2026年上半年的大規模減持,導致全年ETF淨流出預計為12噸。與此同時,隨着關稅擔憂消退,去年交易所庫存大幅累積的局面出現部分反轉,預計2026全年交易所庫存將釋放3噸。與此同時,預計2026全年鉑金條、幣投資需求將下滑22%(-3噸)至10噸,多數市場有望出現一定程度復甦。
世界鉑金投資協會首席執行官 Trevor Raymond補充道:
「我們應當結合今年上半年面臨的各類宏觀經濟不利因素,來看待2026年預期的小幅過剩。鉑金多個需求領域依舊展現出韌性。汽車領域需求整體保持相對穩健,工業領域需求進一步走強;全球人工智能領域的發展,凸顯出鉑金正發揮出愈發重要的作用。中國計劃到2030年投入近3000億美元用於人工智能基礎設施建設;美國私人領域對人工智能技術的投入規模目前預估達5000億美元。上述投入將在衆多應用場景下催生對鉑族金屬的全新需求。行業正迎來重要發展階段,我們將對此保持密切關注。」
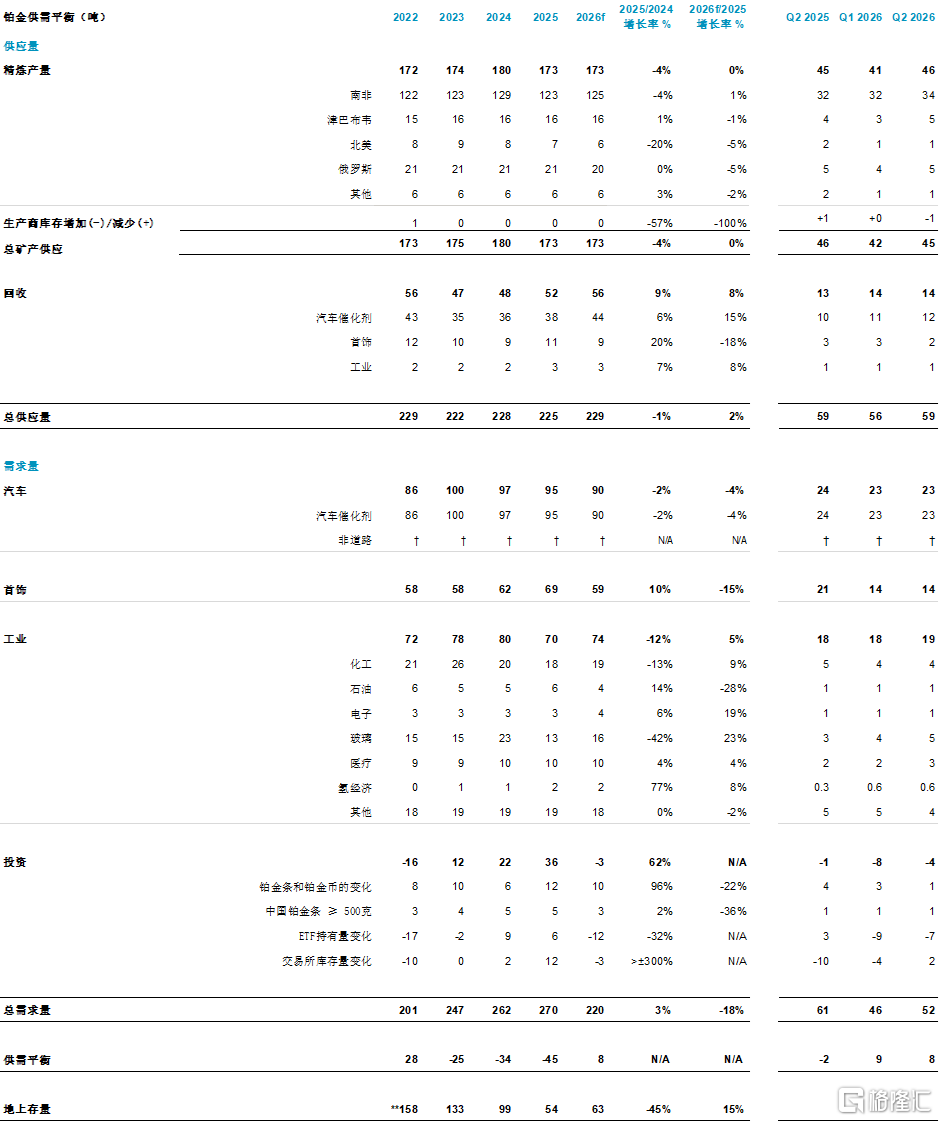
數據來源:金屬聚焦2022–2026年預測
注:
1.**截至2018年12月31日,地上存量為114噸,(金屬聚焦)。
2.†非道路汽車需求包含在汽車催化劑需求內