導語:等待下一個引爆點。
宇樹,跌到頭了嗎?
9月10日,宇樹股價跌2.99%報收498.55元,首次跌破500元整數關口,創下上市以來股價新低。與上月上市首日開盤峯值4449億元相比,市值已經蒸發超2400億元。
與此同時,一級市場似乎也迎來了一場退潮。
據高工人形機器人統計,今年8月,整個具身智能行業共完成58起孖展事件,累計256.64億元,雖然按年增長超375%,但按月下滑也超過了18%;而在7月,這一金額為316億元,按月下滑超9%。
至此不難看出,機器人賽道正在進入一段資本冷靜期。
遲來的冷靜期?
其實早在去年4月,樂聚機器人創始人冷曉琨就在中國人形機器人生態大會上表示,如果行業無法解釋清楚人形機器人能用在哪、怎樣能夠產生價值,「年底(2025年),人形機器人或者是整個機器智能行業,會進入一個冷靜期。」
從這個角度看,當下的冷靜,已經遲到了大半年。
這次冷靜期遲到的原因並不難理解。
行業確實在回答冷曉琨提出的問題。2025年下半年開始,人形機器人的商業化落地出現了肉眼可見的加速。
智元機器人從年初的百餘台一路衝到年末5000台量產下線,拿下中國移動7800萬元、200台全尺寸人形機器人訂單,在全國30多個省市的營業廳完成部署。宇樹科技全年營收增速332%,成為全球人形機器人賽道極少數實現規模化盈利的整機公司——2025年全年歸母淨利潤為正。
進入2026年上半年,加速態勢仍在延續。全球人形機器人出貨約1.91萬台,按年增長272%,中國廠商佔比約97%。
正是這些真實的訂單、出貨和營收增長,讓資本仍願意為之買單,進而推遲了冷靜期的到來。
2025年全年,具身智能賽道孖展超419億元,但僅在2026年上半年,這一金額就突破了934億元,是去年的兩倍有餘。
在這個大潮之下,許多新成立的公司也扶搖直上。以機器人租賃平台擎天租為例,這家去年12月才成立的公司,成立不到半年的時間裏,完成了6輪孖展。
擎天租的故事並非孤例,靈巧手龍頭靈心巧手也在半年多以來宣佈了4輪孖展。5月初,靈心巧手被曝出計劃下一輪孖展時,距離公司上輪孖展完成還不足一周。
在此輪孖展計劃中,公司目標估值為60億美元,約合410億至424億元;與之對比,彼時正處於上市前夜的行業龍頭宇樹,IPO估值為420億元。
不難看出,上半年,許多投資人們已經進入「FOMO(Fear of Missing Out,意為害怕錯過)」的狀態,浦東科創集團海望資本執行總裁孫加韜在接受媒體採訪時表示,如果不佈局熱門賽道和明星項目,擔心錯過行業風口,全部踏空。
冷靜期的內核:資本預期與產業現實的重新對齊
資本熱度降溫的根源,在於前期過度透支的遠期敘事,被迫迴歸產業現實。
這種現象在宇樹科技身上體現得淋漓盡致。
這家「人形機器人第一股」的IPO,頗有戲劇性:發行價150.80元,但上市首日開盤即衝高至1100元,暴漲629%,中一簽浮盈最高47.46萬元,刷新全面註冊制以來最賺錢新股紀錄。
但狂歡只持續了一天。
到了8月20日,股價跌至687元,9月2日進一步跌破550元,9月10日則首次跌破500元大關。
即便跌破500元之後,宇樹靜態市盈率仍超700倍,在任何製造業賽道都是極其激進的假設。
更值得注意的是,宇樹已經出現了增速放緩的跡象。2025年,宇樹全年營收增速332%,2026年一季度驟降至68.49%,上半年進一步收窄至48.54%;扣非淨利潤2.44億元,按年下滑19.34%。
作為業內龍頭,宇樹自然承擔了行業估值錨的角色。所以當宇樹的市值從4449億元滑落到2000億元左右時,一級市場自然而然會受到影響。
此外,一級市場連續兩個月孖展份額下滑,一定程度上也和7月的行情太過火爆有關。
今年7月,具身智能行業共完成64筆孖展事件,累計金額達350億元,按年增長546.88%,創年內新高。
從過往來看,高點之後出現回調也屬於正常狀態。比如在具身智能行業在今年3月融了310億元后,也在4月和5月出現了連續下滑。
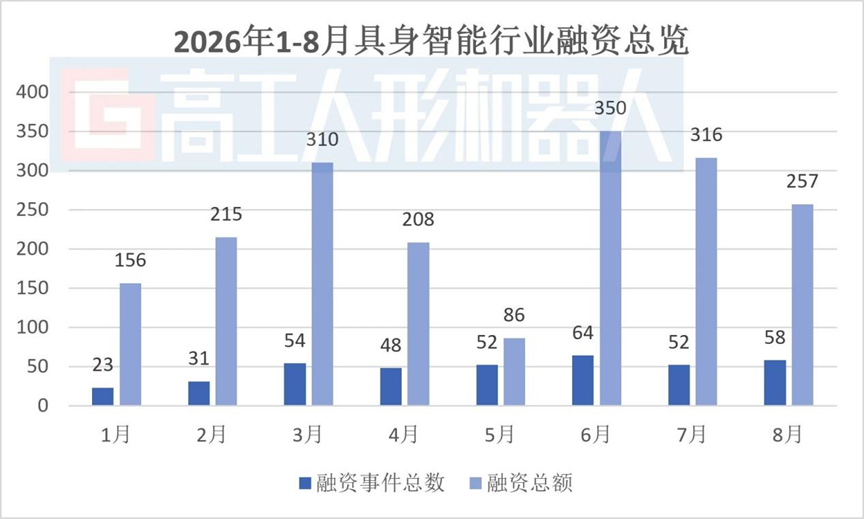
圖源:高工人形機器人

在冷靜中,等待下一個引爆點
但把冷靜等同於產業邏輯被證僞,同樣是一種誤讀。
如果把視角拉寬,其實會發現科技產業上演過多次「先狂熱、再冷靜、然後熱情重燃」的戲碼。
比如自動駕駛,2018至2021年,L4級自動駕駛是資本最狂熱的敘事。彼時,Waymo估值一度超過300億美元,Cruise累計燒掉超80億美元,國內L4創業公司孖展動輒數十億。
然而2022年,背靠福特和大衆兩大巨頭的Argo AI宣佈倒閉,成為行業標誌性事件,資本對整個賽道的熱情進入冰點。
轉折發生在2023年。
不是L4等來了技術奇點,而是城市NOA這種務實的、可量產的、用戶可感知的中間形態重新激活了整條賽道,這一年,各車企密集開城,一場「百城大戰」把智駕拉進了日常通勤。
據西部證券數據,2023年搭載NOA的車型全年銷量約70萬輛,到2025年1-11月,搭載城市NOA的乘用車累計銷量已達312.9萬輛,滲透率突破15%。
進入2026年,城市NOA已從30萬以上的高端車專屬,下探至12萬級家用車的標配。自動駕駛不是等來了L4才復甦,而是找到了一個可量產、可感知、可買單的商業切入點,從而重新點燃了市場的熱情。
而當下機器人行業的處境,遠未到2022年的自動駕駛那般蕭條,頭部企業們也正在用不同的路徑試探商業化的真實邊界。
這其中,優必選U1是一個關鍵的觀察窗口。這款定價從11.98萬元橫跨至99萬元的仿生機器人,6月30日產品發布當天,全渠道訂單突破13000台,是優必選2025年全年B端人形機器人銷量1079台的12倍以上。三檔定價從11.98萬元橫跨至99萬元,覆蓋家庭陪伴等多層需求。
9月16日,這款產品將啓動交付。如果交付口碑過關,U1有望打開一個全新的細分賽道,改寫行業的格局。
與此同時,行業仍在高速增長。2026年上半年全球人形機器人出貨約1.91萬台,按年增長272%,中國廠商佔比約97%;工信部預計全年國內人形機器人產量有望突破10萬台,龍頭宇樹雖然增速放緩,但上半年仍錄得歸母淨利潤2.74億元,是全球人形機器人賽道極少數實現規模化盈利的整機公司。
或許,對於機器人行業來說,當下的冷靜並非一件壞事。