出品:新浪財經上市公司研究院
作者:渚
2026年上半年,中國劇集行業(包括長劇、微短劇、AI劇、漫劇等細分賽道)在宏觀消費承壓與技術革命的雙重裹挾下,呈現出前所未有的分化格局。一邊是傳統長劇製作公司深陷營收銳減、虧損擴大的泥潭,另一邊是短劇與AI漫劇賽道以超千億市場規模宣告其主流化地位。
從上市公司財報看,八家公司營收表現兩極分化:百納千成、檸萌影視、大晟文化營收按年增幅均超 30%,核心增量來自短劇業務;華策影視、稻草熊娛樂、慈文傳媒營收按年下滑,長劇業務承壓是主因。利潤端分化更為劇烈,部分公司依靠短劇、AI內容實現利潤反彈,歡瑞世紀(維權)、稻草熊娛樂等仍陷虧損。
AI漫劇作為新興品類,依託快手可靈AI、巨量引擎AIGC工具鏈,大幅降低短劇生產門檻,吸引大量中小玩家入局,但也帶來內容同質化、毛利率下行、監管趨嚴等挑戰。傳統影視公司手握IP、編劇與發行能力,在短劇精品化、AI漫劇工業化中具備差異化優勢,但轉型節奏、成本管控能力決定企業業績彈性。
劇集公司業績高度分化 歡瑞世紀毛利轉負
2026年上半年,劇集行業的供給結構調整步入深水區。2025年8月劇集分類新規落地後,長劇、中劇、短劇集的分類管理推動供給結構出現明顯分化,中劇佔比達30%,成長為新的增長點。但傳統長劇的收縮勢頭未減。四大主流平台長劇開機量持續回落,真人短劇開機量按年銳減超七成,大量中小量產項目主動停擺退場。平台採購預算收緊疊加微短劇對用戶注意力的強勢爭奪,長劇行業進入「高供給、強分化、重質量」的調整階段。
據燈塔專業版數據,2026年上半年劇集正片總播放量為439億次,按年下降21%,較2024年同期的623億次累計下滑近三成;上新劇集共94部,按年減少32部。從近三年趨勢看,2024H1至2026H1正片播放量依次為623億、557億、439億,行業大盤持續收縮。
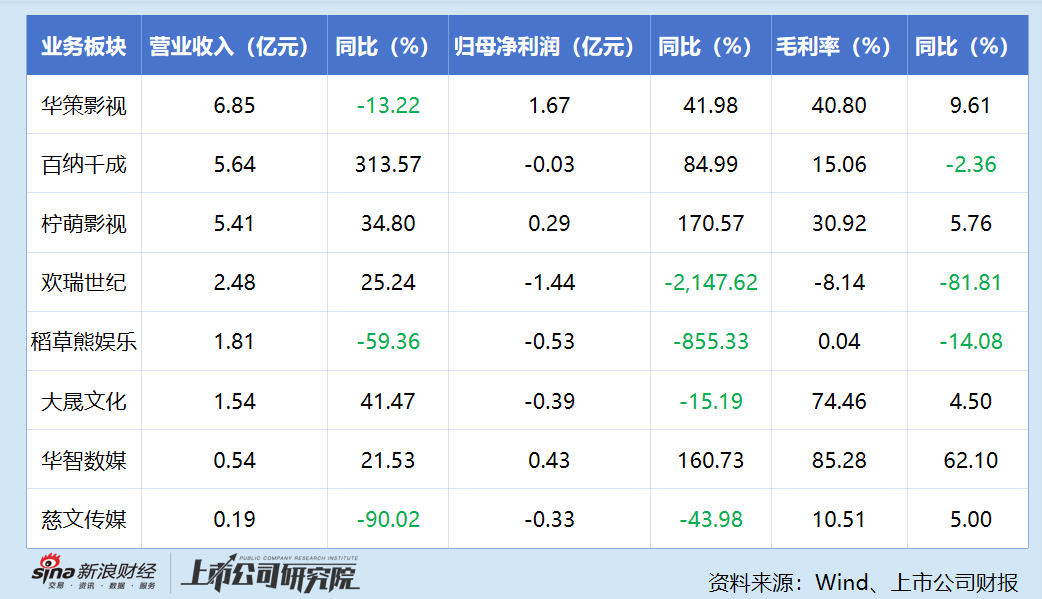
在此背景下,八家上市公司的業績分化劇烈。華策影視上半年實現營收6.85億元,按年下降13.22%,但歸母淨利潤達1.67億元,按年增長41.98%,成為八家中盈利最豐厚的企業。淨利增長的核心驅動力並非劇集主業,而是算力業務——該板塊營收1.60億元,按年增長184.03%,佔營收比重提升至23.41%,毛利率達42.79%。傳統電視劇製作發行業務的收入確認周期拉長了營收下行壓力,但算力業務有效對沖了主業波動。
檸萌影視同樣交出亮眼答卷,上半年營收5.41億元,按年增長34.8%,歸母淨利潤2927.8萬元,按年增長170.57%。檸萌的增長源於精品劇集的穩定交付和短劇板塊的快速放量,其短劇板塊上半年營收約5800萬元,按年增長近10%。
百納千成上半年營收5.64億元,按年暴增313.57%,已超過2025年全年營收;歸母淨利潤虧損295.36萬元,較上年同期大幅減虧84.99%。營收暴增主要得益於前期儲備劇集的集中確認放量,公司戰略重心已從存量風險出清切換至內容供給確認和新業務落地。
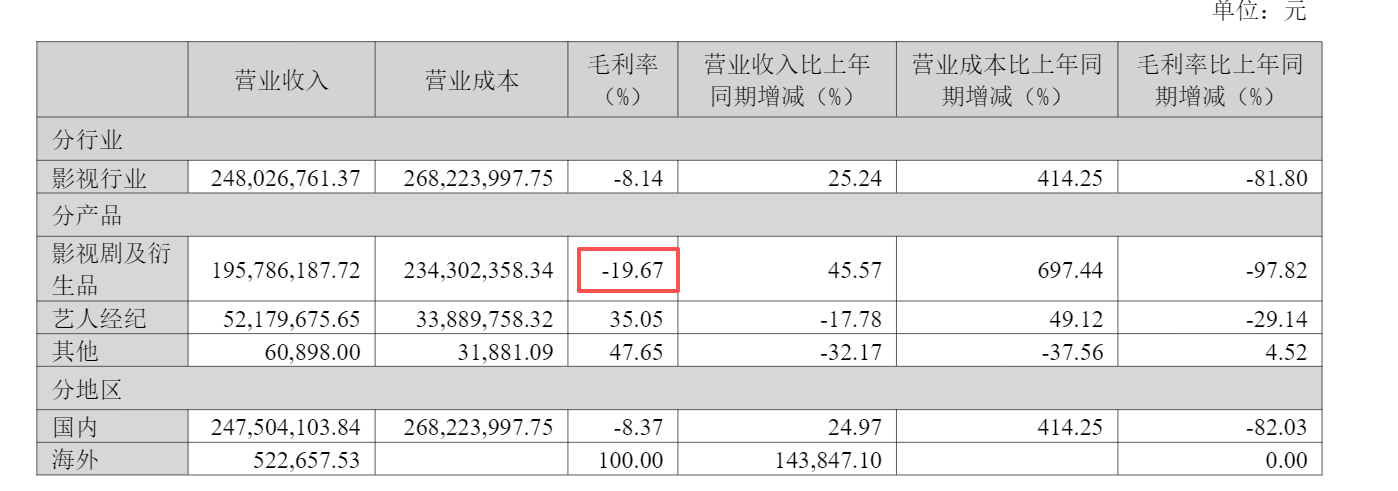 來源:歡瑞世紀《2026年半年度報告》
然而,多數公司仍在承壓。歡瑞世紀營收2.48億元,按年增長25.24%,但歸母淨利潤虧損1.44億元,較上年同期639萬元的虧損大幅擴大2147.62%。從業務結構看,傳統影視劇業務毛利率跌至-19.67%,降幅達97.82個百分點;藝人經紀業務營收按年下滑17.78%,毛利率按年下滑29.14個百分點。
稻草熊娛樂收入1.81億元,按年減少59.4%,毛利從上年同期的數千萬元驟降至8萬元,降幅達99.9%,淨虧損5265.7萬元,虧損按年擴大8倍。
大晟文化營收1.54億元,按年增長41.47%,但歸母淨利潤虧損3885.14萬元,虧損按年擴大15.19%,淨資產已降至-2090.81萬元,資產負債率達104.24%,陷入資不抵債的境地。
華智數媒營收僅5397.85萬元,雖然歸母淨利潤4259.92萬元實現扭虧,但扭虧主因是信用減值轉回而非主營業務改善,剔除該因素後淨利潤大幅縮水至537.02萬元。
慈文傳媒上半年營收僅1892.26萬元,按年驟降90.02%,歸母淨利潤虧損3323.07萬元,虧損按年擴大43.98%,扣非歸母淨利潤虧損3709.86萬元。若全年營收不足3億元,公司將面臨*ST風險。
綜觀八家公司,上半年業績的核心矛盾在於:長劇主業的收入確認周期拉長與平台採購預算收緊形成雙重擠壓,而第二增長曲線的培育速度決定了兩極分化的方向。
尋找第二增長曲線:從算力到短劇
長劇市場的持續收縮,倒逼劇集公司加速開闢新賽道。上半年八家公司的多元化探索路徑各異,但方向高度一致:要麼切入算力等硬科技基礎設施,要麼深耕微短劇等輕量化內容形態。
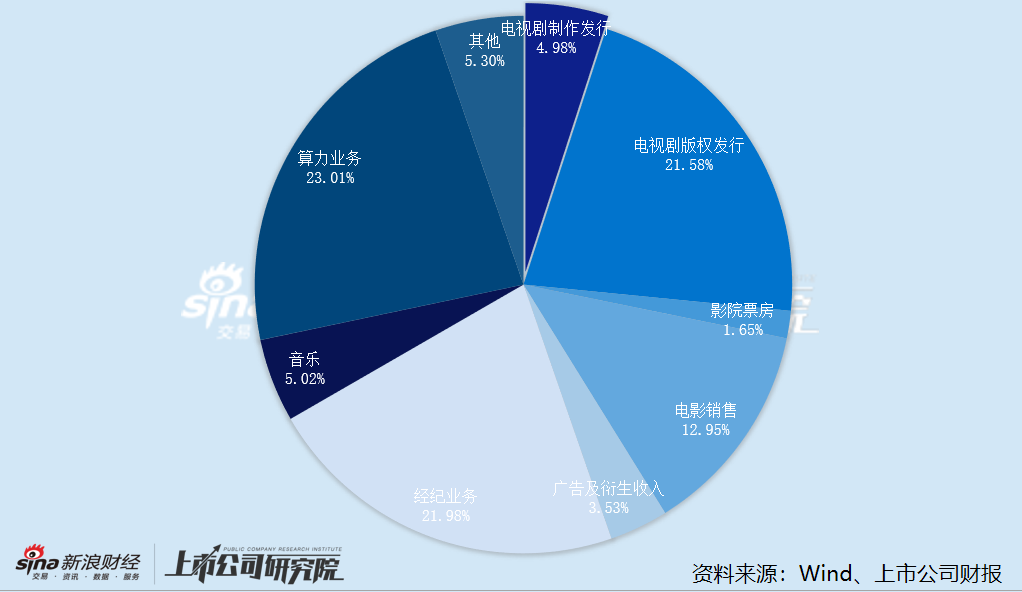
算力業務成為華策影視最大的業績亮點。公司算力業務已進入規模化經營階段,形成「貿易+雲服務」雙輪驅動格局;報告期內,實現營收1.60億元,按年增長184.03%,佔營收比重提升至23.41%;毛利率達42.79%,按年提升14.21個百分點。
微短劇則成為多家公司的共同選擇。檸萌影視的短劇板塊上半年營收約5800萬元,按年增長近10%;歡瑞世紀已形成覆蓋微信、抖音、快手、紅果、拼多多等平台的短劇運營體系,通過付費短劇、免費短劇及平台合作等多種方式探索商業化路徑;華智數媒推動短劇精品升級,走小而美、有質感的差異化路線,聯合出品的紅果精品短劇《甲方我來了》已於2026年1月上線。
值得關注的是,微短劇賽道本身也在經歷劇烈洗牌。2026年上半年全網新上線AI短劇超22萬部,但播放量破億作品僅1055部,破億率不足0.5%。AI降低了生產門檻,卻沒有降低「被看見」的門檻。當人人都能以極低成本生產內容時,注意力反而成了最稀缺的資源,流量獲取成本水漲船高,進一步擠壓了利潤空間。
DataEye-ADX監測數據顯示,98.7%的AI微短劇無法在上線半年內回本,僅1.3%的項目實現盈利。這意味着,微短劇雖是流量風口,但商業化難度遠超行業預期,多數劇集公司在這一賽道尚未找到可持續的盈利模式。
「精品化」正在成為行業共識。巨量引擎明確提出短劇團隊必須搭建「精品化與IP化、全域經營協同、長期資產沉澱」三項核心能力;快手投入2億元現金孵化精品劇集;閱文通過DramaBuddy構建從IP到漫劇的工業化體系。但精品化同樣意味着更高的製作投入和更長的打磨周期——這與AI短劇「低成本、快周轉」的初始邏輯存在內在張力。如何在規模與質量之間找到平衡,仍是行業待解的難題。
AI技術從工業化交付到平台建設
AI技術對劇集行業的滲透在2026年上半年顯著加速。檸萌影視聯合創始人陳菲預判,2023年AI進入創意創作,2024年多模態突破使AI進入視頻製作,2025年智能體上線使AI進入生產流程,「2026年AI可以實現工業化交付」。八家上市公司的AI佈局進度呈現出明顯的梯隊分化。
第一梯隊是華策影視和華智數媒,打通AI劇集、AI漫劇全鏈路生產,部分板塊已經形成獨立收入,實現技術投入的商業化兌現。
華策影視已成立AIGC應用研究院和相關內容團隊,並推出多個AI賦能項目:將國民IP《西遊記》製作為AIGC精品中劇,全片6集、每集15分鐘,聚焦孫悟空被壓在五指山下的五百年;同時發布《資治通鑑》微短劇,定位國內首部全流程AI參與製作的歷史正劇。此外,AI毛氈動態漫《太平年小劇場》已實現播出,原創AI真人劇集《緋色之契》先導預告已釋出。
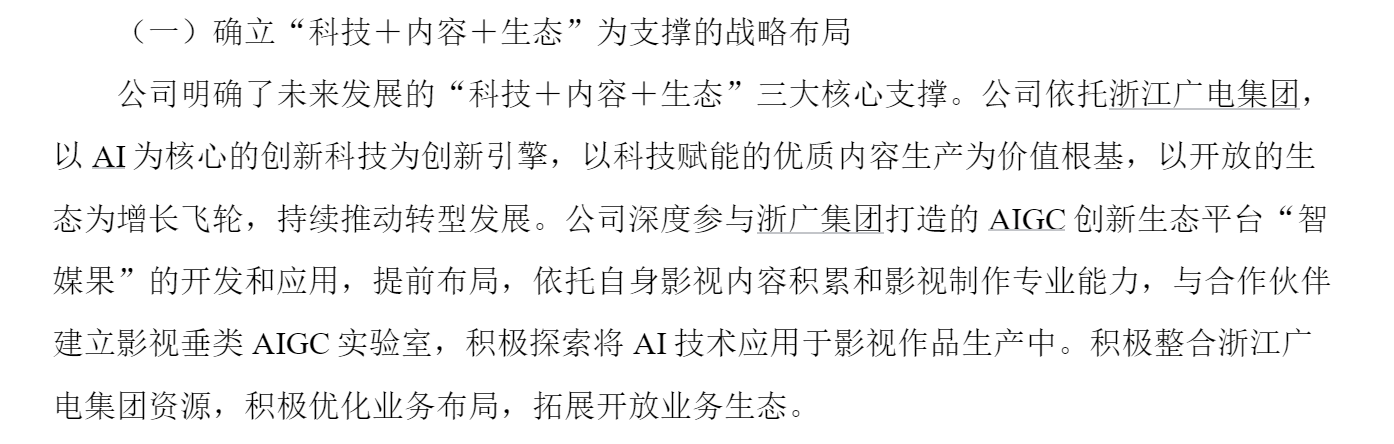 來源:華智數媒《2026年半年度報告》
華智數媒聯合軒曄科技推出影視行業首個AI換臉垂類大模型,專注於AI面部大模型在影視劇換臉及高一致性視頻生成等場景的應用。公司深度參與浙江廣電集團「智媒果」AIGC技術平台研發,已運用該平台創作多部短劇和短視頻內容,並將DeepSeek等大模型應用於中短劇創意生成及劇本創作輔助。在AI漫劇和AI真人劇方面,公司正積極加大布局力度。
第二梯隊是百納千成、歡瑞世紀和檸萌影視,處於探索和早期商業化階段,AI主要承擔降本增效、開闢新內容形態的作用,但尚未形成穩定的規模化營收。
2026年5月,百納千成控股公司中文肆海文化傳媒(海寧)有限公司以自研AI技術為根基,聚焦IP全鏈路開發與AI內容生產,重點佈局原創 IP 開發,短劇劇本、商業化AI漫劇、精品短劇、AI文旅定製劇、AI宣傳片等數字化內容產品的策劃、製作與商業化運營。中文肆海的設立是百納千成AI戰略從口號走向組織化的一步,但距離「實質性業務落地」還有相當距離。
 來源:歡瑞世紀《股票交易異常波動的公告》
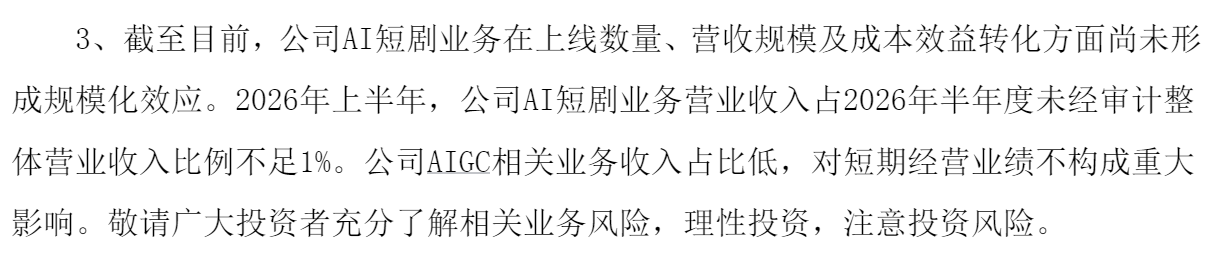
歡瑞世紀與階躍星辰、三生清影、明略科技等科技企業合作,將AI技術融入內容製作全流程。在具體項目上,公司已上線基於系列IP《十州三境》打造的AI短劇先導概念片。不過公司也明確提示,AI短劇業務在上線數量、營收規模及成本效益轉化方面尚未形成規模化效應,2026年上半年AI短劇業務營收佔整體營收比例不足1%。
檸萌影視AI×真人廣告短劇《來自星星的我們》全網曝光超18.8億次,播放量超1億次。同時,完成海外業務自有AI團隊搭建,主要圍繞國劇海發的AI配音、海外自有播出渠道的配套服務、海外AI真人劇的製作等工作領域,目前已在海外微短劇、YouTube自有渠道運營、海外宣傳商業等模塊實現AI輔助提效超50%。整體來看,公司AI佈局聚焦海外差異化賽道、落地成果可量化,但AI內容仍以配套服務、試點項目為主,尚未形成獨立營收板塊。
 來源:慈文傳媒投資者關係活動記錄表
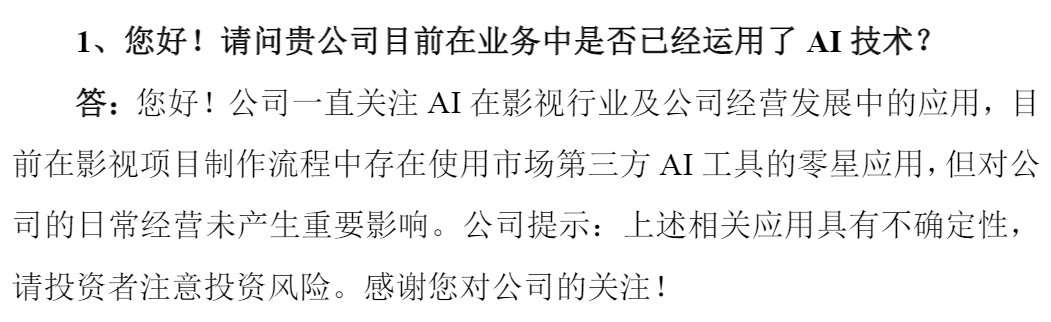
第三梯隊是慈文傳媒、稻草熊娛樂和大晟文化,仍處於基礎設施搭建或觀望階段。慈文傳媒在半年報中明確「緊盯人工智能技術深度重構影視產業的戰略機遇,啓動AIGC平台建設與運營」,但同時提示「截至本報告披露日,公司AIGC平台尚在建設中,尚未形成相關收入」。此前公司在投資者互動中表示,僅在影視項目製作流程中存在使用市場第三方AI工具的零星應用,對日常經營未產生重要影響。稻草熊娛樂在上半年業績大幅下滑的情況下,AI佈局尚未見明確動作。
大晟文化作為「影視+遊戲」雙主業公司,其AI應用呈現出明顯的板塊差異。在遊戲業務端,公司較早就開始嘗試利用AI輔助美術生成和NPC交互,以實現降本增效;但在影視劇製作與發行主業上,AI技術的介入尚不明顯。公司在半年報中未披露具體的AI劇集項目,整體對AI的佈局仍處於觀望和局部試水狀態。
AI劇的商業化前景仍面臨重大不確定性。儘管AI技術可將製作成本大幅壓縮,但內容的藝術質量和觀衆接受度仍是核心瓶頸。AI微短劇高達98.7%的虧損率表明,技術降本並不能自動轉化為商業成功。對於劇集公司而言,AI的真正價值或許不在於替代傳統制作流程,而在於重構IP開發和內容運營的效率邊界。
上半年劇集行業的圖景清晰而殘酷:長劇市場的結構性收縮不可逆轉,微短劇的高增長伴隨高淘汰,AI技術的降本增效尚需時間驗證。八家公司的業績分化已經證明,單一依賴長劇主業的商業模式難以為繼,而第二增長曲線的培育速度和AI技術的落地深度,將決定下一階段行業競爭格局的走向。