9月2日,康哲藥業(0867.HK)旗下德鎂醫藥的磷酸蘆可替尼乳膏獲NMPA批准新增特應性皮炎(AD)適應症徵,用於其他外用藥控制不佳或不建議使用時、非免疫功能受損的2歲及以上兒童和成人輕中度AD的局部短期和非持續性慢性治療,9月3日藥品註冊證書核發。這是磷酸蘆可替尼乳膏繼今年1月獲批白癜風之後,在國內拿下的第二個適應徵。
一款外用藥的適應症拓展,為什麼值得單獨拿出來說?因為它補上的,是中國5400萬AD患者治療金字塔裏最基礎、也最擁擠的那一層。
先看事件:一支外用JAK乳膏的含金量
蘆可替尼乳膏是Incyte開發的選擇性JAK1/JAK2抑制劑外用製劑,在美國和歐洲以Opzelura®之名銷售,是FDA批准的首款外用JAK抑制劑——2021年率先在美國獲批輕中度AD,2022年再獲批非節段型白癜風。2022年12月,德鎂醫藥與Incyte簽訂許可協議,拿下該產品在中國大陸、港澳台及東南亞十一國的獨家研發、註冊和商業化權利。
支撐本次國內獲批的,是一項在中國開展的隨機、雙盲、安慰劑對照III期研究:治療8周,用藥組達到IGA 0/1分且較基線改善≥2分的受試者比例為63.0%,安慰劑組僅9.2%;達到EASI-75(溼疹面積及嚴重程度指數改善至少75%)的比例為78.0%,安慰劑組15.4%,差異均高度顯著;不良事件多為輕中度,未發生導致停藥的不良事件。該申請還因「符合兒童生理特徵的兒童用藥品新品種、劑型和規格」被CDE納入優先審評。
值得注意的是德鎂圍繞AD搭起的產品矩陣:外用製劑磷酸蘆可替尼乳膏(輕中度AD)已上市,注射用生物製劑柯美奇拜單抗(中重度AD)NDA審評中,口服小分子靶向藥CMS-D001(中重度AD)處於II期臨床,外加禾零舒緩修護系列——一家以引進見長的公司,正在把AD做成「治療+護理」的全線生意。
AD:5400萬人的慢病,治療是座金字塔
AD是一種慢性、複發性、炎症性皮膚病,核心表現是皮膚乾燥、反覆溼疹樣皮損和劇烈瘙癢,本質上是由2型炎症驅動的系統性免疫疾病。據灼識諮詢數據,2024年中國AD患者超過5400萬人,其中輕中度患者佔比約98%,超過5250萬人。
AD治療長期遵循「金字塔」邏輯:
● 塔基是外用藥:潤膚劑、外用糖皮質激素(TCS)和外用鈣調神經磷酸酶抑制劑(TCI,如他克莫司、吡美莫司)。絕大多數輕中度患者靠這一層管理。
● 塔尖是系統治療:中重度、外用藥控制不佳的患者,需要生物製劑或口服靶向藥。
塔基的痛點很明確:TCS長期用有皮膚萎縮等不良反應,家長給孩子塗激素尤其顧慮重重;TCI療效有限且初期燒灼刺激明顯。臨床一直在等「非激素、療效又過硬」的外用靶向藥——這正是蘆可替尼乳膏、以及海外近兩年獲批的羅氟司特乳膏(PDE4抑制劑)、本維莫德乳膏(芳香烴受體激動劑)等產品切入的位置。2025年AAD(美國皮膚病學會)指南更新,已將本維莫德、羅氟司特、lebrikizumab、nemolizumab四款新療法全部列為強推薦。
中重度市場:生物製劑「四雄」與口服JAK
真正撐起AD市場體量的,是中重度患者的系統治療。這個領域過去八年完成了兩輪換代。
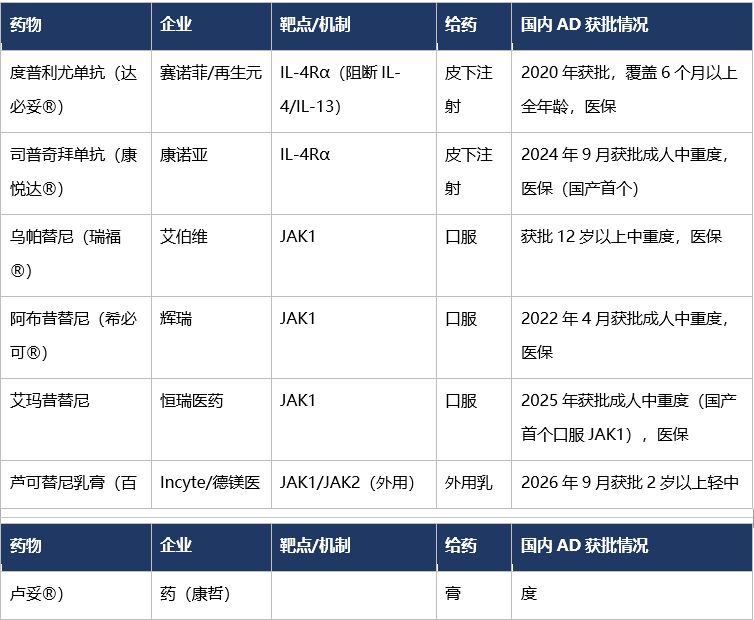
第一輪(2017年起):生物製劑登場,度普利尤單抗稱王。賽諾菲與再生元的度普利尤單抗(Dupixent)靶向IL-4受體α亞基,同時阻斷IL-4和IL-13兩條2型炎症核心通路,是全球首個AD靶向生物製劑。它2020年6月在中國獲批成人中重度AD,比原計劃提前兩年,上市僅5個月即納入2020年醫保目錄;此後適應症一路下沉,2022年拓展至6-11歲兒童,2023年覆蓋6個月嬰幼兒,成為唯一覆蓋從嬰兒到成人全年齡段的AD生物製劑。商業上,度普利尤單抗全球年銷售額已超百億美元,是賽諾菲、再生元共同的搖錢樹。
第二輪(2021年至今):靶點分化,新玩家密集進場。
● IL-13單抗:LEO Pharma的曲羅金單抗2021年在歐美獲批;禮來的lebrikizumab2024年9月獲FDA批准,主打每月一次維持給藥的便利性;
● IL-31通路:nemolizumab2024年12月獲FDA批准用於AD,精準作用於「瘙癢因子」IL-31受體,止癢是其差異化標籤;
● 國產力量:康諾亞的司普奇拜單抗(CM310)2024年9月獲批成人中重度AD,是首個國產、全球第二個IL-4Rα抗體。其500例中國患者III期顯示,治療16周EASI-75應答率66.9%(安慰劑25.8%),52周時EASI-75達92.5%、EASI-90達77.1%,長期數據發表於過敏與免疫學頂級期刊《Allergy》;成人AD、慢性鼻竇炎伴鼻息肉、季節性過敏性鼻炎三項適應症均已納入2025年醫保目錄。
口服JAK抑制劑是另一條平行路線。艾伯維的烏帕替尼、輝瑞的阿布昔替尼(2022年4月在華獲批)以口服方便、起效快見長,真實世界中用藥2周即可見明顯改善;恒瑞醫藥的艾瑪昔替尼2025年獲批,成為首個拿下AD適應症的國產口服JAK1抑制劑,上述產品均已進入國內醫保。但口服JAK的安全性標籤始終是臨床考量的重點——類標籤提示嚴重感染、血栓、心血管事件等風險,決定了它更適合作為生物製劑之外的二線選擇,而非人人可及的「止癢片」。
目前國內已獲批的AD靶向藥物格局如下:
接下來看什麼
AD賽道的競爭,正在三個維度上同時展開。
一是分層切割。輕中度(98%的人群)的戰場在皮膚科門診和零售藥店,外用藥的安全性、起效速度和價格決定勝負;中重度的戰場在生物製劑與口服藥,比拼長期療效數據、給藥便利性和醫保支付。磷酸蘆可替尼乳膏這類外用靶向藥卡在「激素不敢長期用、系統治療又夠不上」的空檔,想象空間恰恰來自塔基的巨大基數。
二是國產替代與引進並行。生物製劑端,司普奇拜單抗以國產IL-4Rα首發者身份切入度普利尤單抗的腹地,國內還有多款IL-4Rα、IL-13抗體在臨床後期;小分子端,恒瑞艾瑪昔替尼已經落地;外用端,則是康哲/德鎂式「引進成熟產品+快速本地化」的打法佔先。自研與License-in兩條路線,在AD這個慢病賽道上第一次同時跑通。
三是下一代靶點已經在門口。靶向OX40的amlitelimab(賽諾菲)、rocatinlimab(安進/協和麒麟)均已進入III期,TSLP、IL-22等通路也有候選藥物在研,目標是做出「停藥後仍持續緩解」的下一代免疫調控療法。
回頭看,AD藥物開發的邏輯其實很樸素:把炎症通路拆得越細,藥物就越能從「全身壓制」走向「精準分層」。從激素到達必妥,從口服JAK到外用靶向乳膏,5400萬中國患者的治療選擇,正在以前所未有的速度變厚。
來源:藥渡