出品|壹覽商業 雷俊
今年最熱門的賽道,一定包括新鮮零食。
成立於長沙的幾多全是這條賽道上近期動作最密集的品牌之一。壹覽商業數據顯示,2026年7-8月,幾多全新開87家門店,覆蓋13個省份、48座城市,截至8月底,全國門店數已經突破200家。
這意味着,這個成立不到兩年的品牌已經從早期區域佈局進入規模化拓店階段。
門店數量快速增加之後,更值得關注的不是幾多全還能開多少家,而是它正在用什麼方式複製門店,以及這套模式能否隨着規模繼續放大。
多中心佈局,商場店成為主要載體
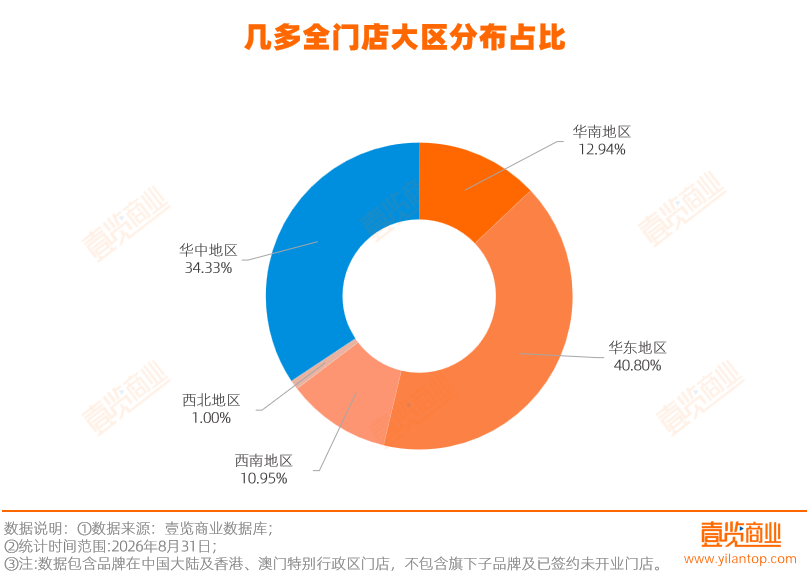
壹覽商業數據顯示,截至8月底,幾多全在全國共開出201家門店,主要集中在華東、華中區域,共151家,合計佔總門店的75.12%。華南和西南地區也有所佈局,合計佔比23.89%,西北僅西安有零星門店試探,華北和東北尚未覆蓋。
從城市結構看,幾多全沒有把門店集中在單一區域,而是同時形成多個重點城市。門店數量排名前五的城市分屬四個大區,合計貢獻了超過60家存量門店,佔比超三成。
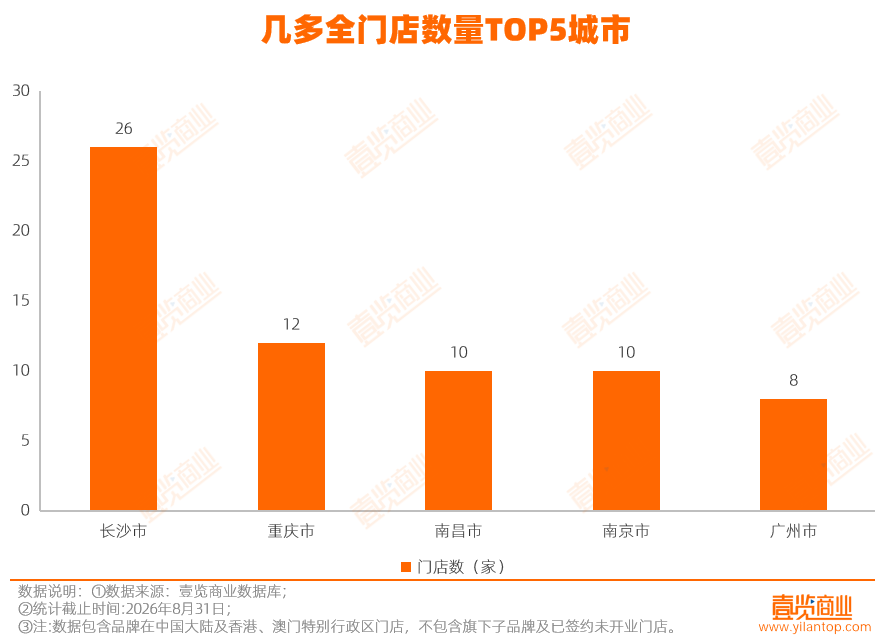
不過,這種多中心佈局並不是平均鋪開,而是以核心城市為支點向周邊擴展。華中以長沙為核心,同時覆蓋常德、衡陽等城市;西南則以重慶為主要市場,並逐步進入成都、貴陽、銅仁、遵義。
因此,幾多全當前更接近「多中心+區域輻射」的佈局方式,先在幾個重點城市形成門店密度,再向周邊市場延伸。
隨着門店密度達到一定水平後,門店覆蓋和品牌認知有望相互強化。消費者在多個區域核心城市均能接觸到品牌門店,全國層面的品牌存在感並非依賴廣告投放,而是通過實體門店的可見度建立認知,這種認知形成後,進入新城市的獲客成本降低,品牌也就有了繼續加密門店網絡的底氣。
點位選擇上,購物中心是幾多全最主要的渠道。目前,幾多全在購物中心佈局了130家門店,佔門店總數的64.68%。
這種選擇與新鮮零食的消費場景存在一定匹配度。購物中心能夠集中年輕家庭和休閒消費客群,逛街的即時性消費需求會比較高,客流相對穩定。
另一方面,相比產權、物業條件更加分散的街邊店,購物中心在鋪位條件、消防、物業管理和招商流程上通常具有更高的標準化程度,有利於連鎖品牌複製相對統一的店型和運營方式。
多中心佈局和商場店已經成為幾多全當前最明顯的門店特徵。進入快速擴張階段後,這套模式也開始被複制到更多城市。
核心市場加密,向低線城市延伸
過去2個月,幾多全累計新增87家門店,將資源向華東、華中區域傾斜,佈局74家門店,合計佔新增門店總數的85.06%。
說明在快速擴張階段,幾多全並沒有明顯分散到更多大區,反而進一步把新增資源集中到已經具備一定門店基礎的核心區域。當更多門店進入已有倉儲、配送和區域管理體系能夠覆蓋的範圍後,物流和運營資源的利用率有望提高。
與此同時,幾多全進入了一批此前尚未覆蓋的新城市。7、8月,幾多全新進31個城市,覆蓋江蘇、浙江等9個省份。從區域分佈看,華東地區進駐最多,佔比超過六成,華中地區次之,佔比近三成。
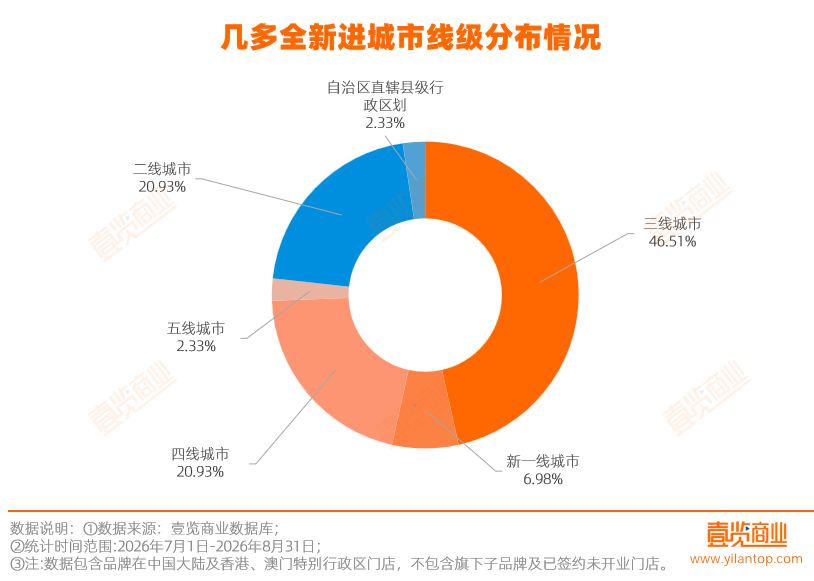
從城市線級看,幾多全正向低線市場延伸。31個新進城市中,除金華、台州等8個高線城市,另外四分之三均為三線及以下城市。這意味着,幾多全在繼續深耕華東、華中的同時,把已經使用的門店模型向更多低線城市複製。
這些低線城市的機會,在於商業資源和消費客流相對集中。一位城市商業更新專家告訴壹覽商業,與高線城市非核心區域相比,一些三四線城市的核心商圈能夠集中當地較強的消費需求,雖然整體客單價可能不及高線城市核心商圈,但租金、客流集中度等條件可能形成更好的單店經營空間。
從點位選擇看,幾多全也在主動利用這種商業資源集中的特點。新進城市的大部分門店選址在萬達廣場、吾悅廣場等全國性連鎖購物中心,一層和負一層佔比超過六成。
對於首次進入當地的品牌而言,這類商業體能夠提供相對集中的自然客流,相比在陌生城市自行尋找街邊點位,更容易獲得初始曝光和相對集中的自然客流,能夠在較短時間內完成品牌可見度的基礎建設。
但這並不意味着低線城市天然比高線城市更適合幾多全。商業綜合體運營專家王國平告訴壹覽商業,真正影響鮮食門店表現的不是城市線級,而是具體商業體能夠提供多少有效客流,以及這些客流的消費能力能否支撐門店周轉。
換言之,幾多全目前並不是簡單「押注下沉」,而是在不同城市中尋找能夠支撐其商場店模型的有效點位。
200家到更多,渠道和產品能否支撐?
隨着門店數量快速增加,幾多全下一階段面對的問題已經不只是「還能開多少店」,而是渠道、供應鏈和商品力能否支撐目前的開店速度。
新鮮零食對點位依賴度較高。與長保包裝零食相比,鮮滷、烘焙等短保產品一旦動銷不足,更容易產生臨期和損耗,因此門店需要維持較高的周轉效率。同時,這類產品具有較強的即食屬性,商場入口、核心動線等高客流點位更容易將路過客流轉化為即時購買。王國平指出,強流量點位決定鮮食能不能存活,優質流量決定鮮食高度能做多高。
然而這類點位往往集中在購物中心的一層、負一層和核心動線,同時也是烘焙、滷味、現製茶飲、咖啡等業態重點爭奪的區域。
對幾多全而言,渠道競爭首先體現在「能不能拿到位置」,但進入商場並不意味着競爭結束。購物中心會根據品牌銷售表現、坪效、客群匹配度和品類組合持續調整商戶,尤其在同一賽道出現更多品牌後,既有門店也需要不斷證明自己的價值。
據王國平透露,南寧萬象城相關點位此前曾引入幾多全,後續商場調整品牌組合,金粒門進駐,幾多全退出。單個項目的調整不能說明幾多全整體渠道能力不足,但隨着同類品牌增加,未來的篩選會更加激烈。
因此,幾多全下一階段的渠道能力,不只是持續獲得新點位,還包括能否通過穩定的單店表現,在優質商業體中長期留下。
拿到點位之後,下一道考題是供應鏈。
幾多全覆蓋了堅果、烘焙、鮮滷、現制飲品等多個品類,不同商品在保質期、溫控條件、補貨頻次和庫存周轉上的要求並不相同。尤其是鮮滷、烘焙等短保產品,對配送時效和動銷速度要求更高。
當門店從少數核心城市擴展到更多區域後,生產、配送和庫存體系需要同時適配更多品類和更多門店,多品類供應鏈的協同複雜度也會隨網絡擴大而上升。
而且,幾多全採用寬類窄品策略,在覆蓋多個品類的同時控制單個品類下的商品數量。這樣能夠減少選擇成本、集中銷量,但也意味着每一個核心SKU都要承擔更高的銷售和復購任務。
一旦核心商品缺乏足夠差異化,有限的選擇反而可能成為短板。零售專家鮑躍忠在長沙考察後認為,幾多全部分品類目前仍缺少明顯亮點,從零售角度看,SKU數量和商品差異化能否支撐消費者持續復購,仍需要進一步驗證。
因此,從200家繼續向更多城市複製,幾多全實際上要解決三個問題:能不能拿到並守住合適的點位,供應鏈能不能穩定覆蓋更大的門店網絡,能不能持續跑出高動銷、高復購的核心商品。
結尾
成立一年多,幾多全已經把門店規模推到200家以上,在2026CCFA特許加盟大會上,幾多全聯合創始人、副總裁李宗文透露,預計下半年正式開放合作,進一步加快拓店。
門店數量較少時,幾個高流量點位和一批表現較好的產品,就可以支撐品牌快速增長,當門店進入越來越多城市以後,點位質量、供應鏈穩定性和核心商品復購等問題都會被進一步放大。
幾多全已經證明自己具備快速鋪店的能力。下一階段真正需要驗證的,是這套模式在門店數量繼續增加後,能否保持相對穩定的單店表現。