在勝宏科技、東山精密、滬電股份之後,又有印製電路板(PCB)公司迎來了港股IPO動態。
格隆匯獲悉,9月7日,港交所網站披露了深圳市景旺電子股份有限公司(簡稱「景旺電子」)聆訊後的招股書,或很快將登陸香港主板上市,中信證券、美銀、國聯證券國際為其聯席保薦人。
景旺電子(603228)成立於1993年,2013年改制為股份有限公司,並在2017年登陸上交所上市。截至9月9日收盤,公司總市值超1097億元。
深耕PCB賽道多年,景旺電子2025年收入超153億元,已成為全球汽車電子PCB龍頭,但也面臨着原材料漲價、貿易應收款項走高、匯率波動等壓力。
1
深圳寶安區衝出一家IPO,三年累計派息近16億
景旺電子總部位於深圳市寶安區西鄉街道,由劉紹柏創辦,目前劉羽(劉紹柏與黃小芬夫妻的兒子)擔任公司執行董事兼首席執行官。
劉羽今年40歲,他2008年獲得香港理工大學全球供應鏈管理工商管理學士學位,2012年獲得香港中文大學金融學碩士學位,並於2018年獲得北京大學滙豐商學院高級管理人員工商管理碩士學位。他2012年加入景旺電子擔任採購經理,隨後陸續擔任過FPC事業部副總經理、總裁助理、副總裁兼PCB事業部總裁等職務。2022年8月起,劉羽一直擔任公司董事兼首席執行官。
副總裁鄧利48歲,他2000年獲得江西財經大學國際經濟與貿易學士學位,先後擔任過景旺電子市場營銷部策劃專員、市場營銷部經理、FPC事業部市場營銷部副總經理、FPC事業部總經理,2013年6月起擔任公司副總裁。
股權結構方面,截至2026年6月25日,控股股東集團(包括景鴻永泰、智創投資、奕兆投資、劉紹柏、黃小芬、卓軍及劉羽)持有景旺電子約56.95%的股份。
截至2026年4月底,公司擁有超過2.2萬名全職員工,其中生產人員佔比約63%,技術人員佔比約28%。

按職能劃分的員工人數,圖片來源於招股書
值得注意的是,2023年、2024年、2025年及2026年1-4月(簡稱「報告期」),景旺電子及若干中國附屬公司並未為員工足額繳納社會保險及住房公積金。且公司在持續派息的同時,還募資償還銀行借款,引發市場爭議。
招股書顯示,2023年、2024年及2025年,公司分別派付股息約4.24億元、4.21億元、7.4億元,三年累計派息近16億元。
本次港股IPO,景旺電子擬募集資金用於擴大及升級高附加值產品的生產能力、提升在新一代電子信息技術領域的研發及技術儲備、償還部分現有的計息銀行借款、用於營運資金及其他一般企業用途。
2
超9成收入來自PCB產品銷售,面臨銅等原材料漲價壓力
PCB產業鏈上游主要包括覆銅板、銅箔、樹脂、玻纖布等原材料,以及鑽孔機、曝光機、檢測機等生產設備。參與者包括諾德股份、嘉元科技、中國巨石、中國石化、建滔積層板、生益科技等。
中游負責將覆銅板通過開料、鑽孔、電鍍、蝕刻等工藝製成PCB成品,參與者除了景旺電子之外,還有鵬鼎控股、東山精密、深南電路、勝宏科技、滬電股份、興森科技、崇達技術等。
下游應用涵蓋通信設備、消費電子、汽車電子、數據中心、工業控制、航空航天、醫療器械等領域。
景旺電子是全球知名PCB產品製造商。報告期內,公司90%以上的收入來自PCB產品銷售,其中,45%以上的收入由MLPCB產品貢獻,FPC的收入佔比超過20%,單面和雙面PCB、HDI PCB的收入佔比相對較低。
按終端市場劃分,報告期內,公司PCB產品銷售業務裏面,40%以上的收入來自於汽車電子領域,智能設備領域的收入佔比從30.3%降至19.7%,還有部分收入來自工業控制與醫療設備、通信及數據基礎設施等行業。

按產品終端市場劃分的收入明細,圖片來源於招股書
製造PCB產品所用的主要原材料包括覆銅板、銅箔及銅球。報告期內,景旺電子的原材料成本佔同期銷售成本的60%以上,公司的經營業績受銅等關鍵原材料的供應情況和價格波動影響。
銅等金屬商品的價格與國際商品市場及全球供需密切相關,中東地區局勢加劇了地緣政治的不確定性。尤其是,2026年3月起霍爾木茲海峽若遭封鎖,可能會限制天然氣及石油供應,對整個印刷電路板(PCB)行業構成威脅。如果銅等原材料價格上漲,可能提高公司的成本,從而影響盈利能力。
客戶方面,據灼識諮詢數據,全球前十大Tier 1汽車供應商中有8家是景旺電子的客戶,其PCB 產品已廣泛應用於全球前十大汽車集團的汽車產品中。以2025年的收入來算,景旺電子是全球第一大汽車電子PCB供應商,市場份額為10.6%。
值得注意的是,景旺電子面臨客戶的信貸風險。2023年至2025年,景旺電子的貿易應收款項及應收票據從約39億元增加至48.7億元,如果未能及時收回貿易應收款項及應收票據,可能會影響公司的經營業績。
3
毛利率逐年下滑,面臨匯率波動及貿易政策變化風險
近兩年,得益於汽車電子、智能設備等客戶訂單增加,景旺電子的收入呈增長趨勢,但由於原材料價格上漲及新生產基地爬坡投產影響,毛利率逐年下滑。
2023年、2024年、2025年及2026年1-4月,景旺電子的收入分別約107.57億元、126.59億元、153.08億元、53.41億元,毛利率分別為23.2%、22.7%、21.6%、18.7%,對應的淨利潤分別約9.11億元、11.6億元、12.44億元、3.17億元。

公司綜合損益表摘要,圖片來源於招股書
半年報顯示,景旺電子2026年上半年營業收入約86.11億元,按年增長21.37%;歸屬於上市公司股東的淨利潤約6.02億元,按年下滑7.38%。其中,受人民幣升值影響,公司產生1.23億元的匯兌損失,而上年同期實現匯兌收益0.38億元。
景旺電子的產品銷往53個國家或地區,服務超800個全球客戶。報告期內,海外市場PCB銷售收入佔公司收入的37%以上,其業績受到外幣匯率波動的影響。2023年及2024年,景旺電子分別錄得匯兌收益淨額約3210萬元、4600萬元,2025年錄得匯兌虧損淨額2820萬元。
同時,公司面臨與國際貿易關係及關稅政策相關的風險,尤其是中美之間的貿易摩擦,為出口帶來不確定性,並可能影響公司對美國市場的銷售。
公司業績還受下游汽車電子、通信、智能設備、工業控制等行業景氣度影響,如果下游行業增速放緩或出現下滑,景旺電子的業務也可能被拖累。
2023年所有PCB應用領域的市場規模均出現負增長。其中,由於智能手機、電腦等終端產品出貨量減少,智能設備領域按年跌幅達到20.5%,不過2024年起行業整體復甦。
按收入計算,2025年全球PCB市場在汽車電子、數據基礎設施、通信、智能設備及工業控制這五大主要應用領域的市場規模分別達到97億美元、181億美元、101億美元、398億美元及32億美元。
受益於汽車智能化及電動化趨勢帶來的單車PCB用量及價值量的提升,AI算力需求爆發對服務器、交換機等設備用PCB的強勁推動,汽車電子及數據基礎設施領域的PCB市場規模持續增長,預計到2030年分別達到130億美元、364億美元,2025年至2030年的複合年增長率分別6.2%、15%;預計2030年通信、智能設備及工業控制這三大應用領域的PCB市場規模將分別達到136億美元、510億美元及40億美元。
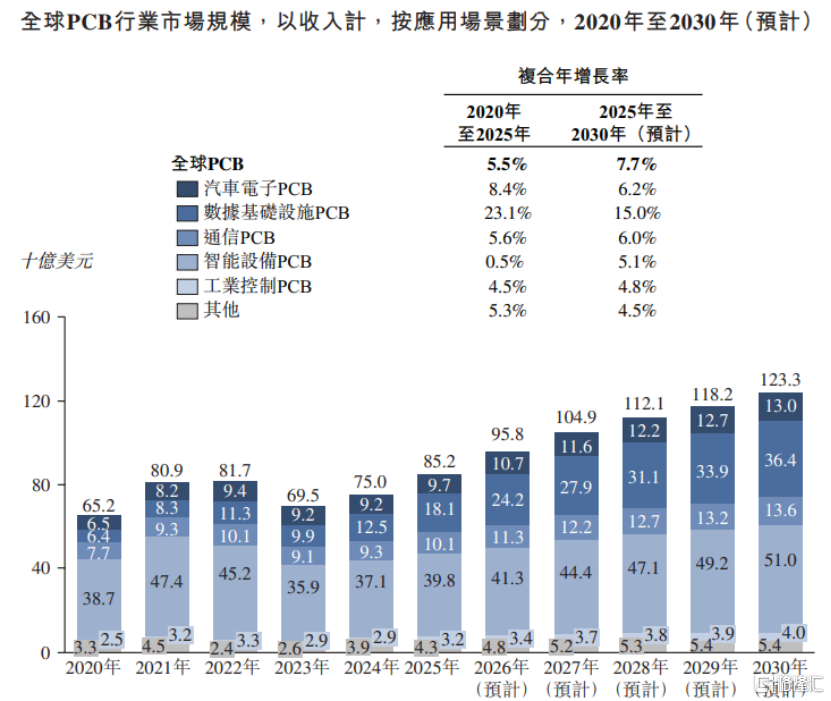
資料來源:專家訪談、行業公開資料、灼識諮詢;圖片來源於招股書
全球PCB市場競爭激烈且相對分散,景旺電子面臨着來自臻鼎科技、欣興電子、東山精密、深南電路、滬電股份等同行的競爭。
按2025年收入來算,全球十五大PCB提供商的市場份額合計為48.8%;其中,景旺電子以2.5%的市場份額在全球PCB供應商中排名第11。未來隨着新進入者增多,競爭將會加劇,可能導致公司價格壓力、盈利能力降低、市場份額丟失。