來源:新浪Insights
《熱點Views》欄目出品
「這就是縱慾過度的女人」「這就是女人40歲都能吸引男人的祕密」,一系列冒犯女性的短視頻營銷文案,將自然堂推上風口浪尖。
據媒體報道,近日,自然堂官方旗艦店授權賬號「自然堂官方旗艦店緊緻肽精華水」發布了多個視頻,用AI生成逐漸枯萎的花朵、緩慢變形的蘑菇等,搭配「這就是縱慾過度的女人,法令紋深,用冰敷,臉垮下垂,用冰敷」旁白,推廣旗下緊緻抗皺柔膚水產品。

(圖源:自然堂官方旗艦店緊緻肽精華水)
不僅如此,該賬號發布的多條視頻中,封面均大字標註「生理性喜歡作弊小技巧」,配文「晚上多做」,畫面為男女親密疊坐的插畫,標題與畫面極具誘導性。
對此,自然堂回應稱,品牌已注意到相關情況,涉事內容不符合品牌相關規定,目前相關內容均已下架,各賬號也已進行相應處理。
這場輿論風波發生之時,正值自然堂赴港上市的敏感窗口期。2026年4月,公司再次向港交所遞表申請上市。自然堂還能如願IPO嗎?
「自然堂你害得我好慘」
如今,AI浪潮席捲全球,千行百業正在被重塑。美妝行業,也正走在與AI深度融合的路上。
今年5月,自然堂集團公共事務總經理陳娟玲曾表示,在研發端,AI已經成為硬核科技的「超級引擎」,自然堂第七代小紫瓶的核心成分喜默因®超抗肽就是AI幫忙算出來的。她還稱,AI也在品牌溝通端扮演着「創新翻譯官」的角色,自然堂正在藉助AI來解讀複雜的護膚原理,讓科技溝通變得更生動、更真誠。
但僅僅數月之後,在其官方授權的賬號中,大量AI生成的內容卻被用來製造容貌焦慮、污名化女性、誇大產品效果。
一位廣告行業從業者向南都記者表示,AI生成的這類低俗擦邊內容製作門檻極低、傳播速度快、自帶話題爭議屬性,極易收割流量,在部分商家眼中成了「高性價比」營銷手段,即便引發輿論批評也只是短期影響,實實在在的曝光量纔是目標。
AI廣告翻車的背後,是自然堂難以擺脫的營銷路徑依賴。招股書數據印證了線上流量、外部合作渠道以及營銷投入對自然堂的重要性。根據招股書,2025年,公司營收為53.18億元,線上渠道收入為36.95億元,佔比高達69.5%。
直播是自然堂的核心營銷手段之一。公司同時運營內部直播團隊和外部KOL合作兩條線,截至2025年末,內部KOL達98名,合作外部KOL約1.36萬名,較2024年末的約1.06萬名增加約3000名。招股書提到,公司委聘外部KOL於指定社交媒體平台的直播活動期間提供一系列推廣服務,包括向用戶傳達產品或品牌信息。也就是說,大量營銷內容是由外部團隊直接提供的。
2023年至2025年,公司銷售及營銷成本分別為24.06億元、27.17億元、30.44億元,佔各期總收入的54.2%、59.0%及57.2%。對比之下,2025年,珀萊雅銷售費用率約49.63%,貝泰妮約49.93%,上海家化約48.00%,自然堂的銷售費用率顯著偏高。
與此同時,研發投入卻顯得相對單薄。2023年至2025年,自然堂的研發開支分別為0.94億元、0.91億元和1.06億元,研發費用率約2%,營銷費用是研發費用的近30倍。

(圖源:自然堂招股書)
自然堂在官網上強調自身「專注於科技」,但從財務結構看,其研發投入遠低於貝泰妮、珀萊雅等同業水平。
「重營銷、輕研發」的結構失衡,不僅反映在財務數據上,也體現在產品端。當營銷投入的聲量遠高於研發投入的積累時,產品力卻難以跟上品牌宣傳的節奏。
在社交和投訴平台 【下載黑貓投訴客戶端】上,有不少消費者投訴或吐槽自然堂的產品質量問題,涉及面膜、洗髮水、護膚品等。在黑貓投訴上,「自然堂」相關的投訴內容目前達到1610條。
其中,有消費者表示,用了自然堂的水乳後「瘋狂長痘閉口爛臉」,評論區有網友附和道,「自然堂的護膚品就沒有好用的,我用了套綠色的,也長痘了。」另有消費者直言「自然堂你害得我好慘」,稱用了自然堂的洗髮水後「掉了快一半的頭髮」。
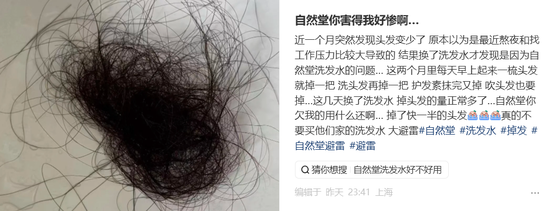
(圖源:小紅書)
合規問題引監管關注,高度依賴單一品牌
3月底招股書失效後,自然堂4月初再次提交IPO申請,足可見其登陸資本市場的迫切。然而,5個月過去,自然堂的上市進展仍不明朗。
事實上,自然堂第一次遞表港交所時就引發了監管的注意。今年1月,證監會發文要求自然堂補充材料,涉及五大合規問題,包括股權歷史沿革、Pre-IPO孖展定價差異,以及家族信託架構等。
對此,自然堂在今年4月更新的招股書中作出了回應:一、股權清晰。鄭氏家族通過離岸架構與家族信託合規持股,歷次股權變動均履行法定程序,無權屬糾紛與違規代持;二、出資足額。註冊資本與實繳資本均為8.52億元,不存在虛假或抽逃出資;三、定價合理。歐萊雅與加華資本58元/股、63元/股的價格差異,系商業條款與估值時點差異所致,無利益輸送。
合規審查是自然堂IPO進程中的首要關卡,而業務本身的成長性與盈利能力,纔是其贏得資本市場長期價值認同的根本所在。
據《經濟參考報》報道,自然堂IPO前整體估值已達71.4億元,支撐邏輯在於「品牌認知度+喜馬拉雅IP+喜默因成分」的三重組合。然而,剝開營銷套路和商業模型,公司本質上仍是營銷驅動型企業,且單品牌收入佔比超95%,結構性風險突出。
招股書顯示,根據弗若斯特沙利文數據,以2024年零售口徑計算,自然堂是中國第三大國貨化妝品集團,市場份額為1.7%。
從營收結構看,公司營收高度依賴自然堂品牌。據招股書數據,自然堂單品牌連續三年貢獻95%以上營收。公司稱堅持多品牌策略,除自然堂外,還有四個主要品牌,分別為珀芙研、美素、春夏及己出。但即便增長強勁的珀芙研,2025年收入僅為1.83億元,珀芙研、美素、春夏、己出四大子品牌合計收入佔比不足5%。

(圖源:自然堂招股書)
深圳市思其晟公司CEO伍岱麒對《華夏時報》分析認為,「老品牌上市在資本市場上通常缺乏一些優勢,例如成熟企業的成長性可能相較一些成長中的企業要弱;如果企業過分依賴主品牌,缺乏抗風險能力強的產品線矩陣,也會受到一定的質疑」。
從行業大環境審視,自然堂所處的消費賽道和美妝板塊也面臨較大壓力。2026年迄今,上美股份股價累計下跌近70%,市值蒸發超百億港元;毛戈平和林清軒股價跌幅也雙雙超過30%。
在當前環境下,港股市場的定價邏輯正經歷從「純敘事溢價」到「業績驗證與出海能力雙錨定」的修正迴歸。自然堂的IPO大考,不僅關乎自身基本面,也面臨着資本市場對消費賽道整體趨於謹慎的現實。