本文作者 | 遠舟
數據支持 | 勾股大數據(www.gogudata.com)
執業編號 | A20260413000375

本周一開始,亞太市場經歷了一場過山車行情。
受AI巨頭呼籲"放緩研發"的消息衝擊,AI相關板塊集體承壓。
主要股指在情緒化宣泄之後有企穩跡象,展現一定的韌性,但劇烈的走勢本身,印證了當前AI科技板塊的高波動特徵。
與此同時,宏觀環境同樣存在不穩定因素:中東地緣衝突反覆,貨幣寬鬆預期尚未兌現,加息概率正在上升。
市場的前景,依然充滿不確定性。
01
高波動的根源
AI作為新一輪生產力革命,其長期產業是有相應的技術與應用基礎支撐的。
但從資本市場定價機制看,遠期高景氣度的估值預期一旦形成,短期情緒的退潮同樣會帶來估值收縮。
今年上半年,全球AI存儲芯片板塊經歷了一輪完整的升跌周期。
年初,在AI算力需求驅動下,全球AI存儲芯片市場進入景氣周期。
SK海力士憑藉先發優勢一度佔據全球HBM市場近半壁江山,深度綁定英偉達等頭部客戶;三星電子依託成熟製造體系加速追趕,擴大HBM3E供給規模;美光科技通過堆疊技術突破逐步擴大出貨量。
需求端,AI服務器對存儲的消耗量是傳統服務器的8到10倍,供需失衡推高了產品價格。
據TrendForce數據,2026年Q1通用型DRAM合約價按月上漲93%—98%,NAND Flash合約價按月提升55%—60%;Q2漲價延續,DDR4合約價季度漲幅約55%—60%。
現貨市場波動更為劇烈,DRAM現貨價格較2025年三季度周期底部累計漲幅達4.5倍。
到6月下旬,費城半導體指數TTM市盈率一度達到43.9倍,處於歷史99%分位;美光科技等個股的估值溢價水平,高於2000年互聯網泡沫時期。
進入7月,多重利空因素集中出現,全球存儲板塊集體下跌。
7月13日,SK海力士單日下跌15.4%,創上市以來最大單日跌幅,三星電子跌近11%;美股閃迪周跌幅達29.29%,美光科技周跌13.31%。
A股存儲芯片概念同步下挫,德明利一字跌停,佰維存儲下跌15%,兆易創新、江波龍等批量跌停。
整個7月,Roundhill存儲ETF月跌幅逼近32%,SK海力士較年內高點回撤約48%,三星電子較年內高點回撤約41%。
這一輪迴調對應兩方面因素:
一是需求端,Meta等公司宣佈對外出售閒置AI算力,下游客戶對存儲芯片漲價表達反對,市場對AI高投入的回報效率進行重新評估;
二是資金端,7月第一周全市場資金淨流出AI硬件板塊合計187億美元,A股存儲板塊單日主力資金淨流出達422.86億元。
韓國政府同期限制槓桿資金,引發被動平倉與流動性收緊,加大了高位科技股的拋壓。
上半年集中買入、7月後集中賣出,30%乃至50%以上的區間回撤,構成了科技成長板塊高波動的具體表現。
而在科技板塊高波動的同時,另外一些板塊,例如紅利、固收等板塊,有不一樣的表現。
02
不同資產對比
7月期間,當國證半導體芯片指數單月累計回撤30.52%,A股存儲板塊整體跌幅29.6%,萬得全A指數下跌7.65%,同期中長期純債型基金指數上漲約0.4%,二級債基指數實現正收益。權益端,上證紅利指數上漲11.16%,中證紅利指數上漲8.52%,中證紅利低波動指數上漲1.6%。
這種表現差異,主要是三個結構性因素導致:
1.收益構成不同。
固收資產也會受到股價影響,但其收益來源主要是票息收入。
2.相關性較低。
紅利、固收類資產與科技成長板塊相關性較低,在科技板塊回調期間呈現負相關或弱相關。
7月,當國證半導體芯片指數月內回撤時,同期固收類資產保持正收益,上證紅利指數、中證紅利指數、中證紅利低波動指數均上漲。
3.政策與流動性環境。
國內整體上,貨幣政策保持寬鬆,市場流動性合理充裕,新"國九條"強化了上市公司派息約束,相關產品規模同步擴容。
值得一提的是,國家明確要求險資等長線資金入市,對於紅利與固收板塊也有不少影響。
險資具有負債久期長、規模龐大的特徵,有着追求絕對收益的訴求,這與高股息、穩健票息資產有重合之處。
多家券商在9月份發布的秋季策略中,提到"科技成長+紅利/固收"組合。
華泰證券將其表述為"以AI優質標的為進攻主線,以高派息、穩現金流資產作為防禦壓艙石";
招商基金策略分析顯示,本輪AI抱團已持續28個月,長於此前新能源、消費抱團周期,科創50在7月回撤23%後,擁擠度從96%歷史極值回落至62%分位;
中信證券預測2026年10年期國債收益率中樞或下移10個點子至1.5%-1.8%區間;
長城證券預計收益率波動區間在1.6%-2.0%,呈"短空長多、高波動"特徵。
03
固收+,融合之道
嚴格意義上看,固收和紅利資產是屬於不同類別,因為兩者所錨定的底層資產不同,但兩者是可以相互融合的。
這就要提到一個概念:固收+。
何為固收+?固收+的「+」,到底又加了什麼?
很多人對固收+的理解,第一眼只看收益率。
其實,這類產品的核心不是某段時間漲得多快,而是在債券打底的基礎上,用部分權益資產爭取增厚收益。
一隻固收+的綜合水平,至少要看四點:
回撤有多大,不同市場環境下的勝率如何,長期表現是否經歷過牛熊檢驗,股票倉位和持倉風格是否穩定。
短期排名靠前,有時只是承擔了更多風險,並不代表持有體驗更好。
以天弘多元增利債券E(022579)為例,這是一隻混合二級債基。
產品成立以來每半年均實現了正收益,截止今年6.30,近一年收益5.62%,大幅跑贏基準2.28%,截止銀河最新披露(9月11日)的近一年收益同類(全市場債券型基金)排名,在前3%以內(196/7102 ),比較出色的業績。
回撤控制同樣優秀,wind數據顯示,截至2026年9月15日,近一年最大回撤僅-1.89%,且僅用20天就完成修復,歷史收益與回撤的綜合表現均衡。
它的「多元」,主要來自兩類收益來源:
債券端側重高等級、短久期品種,爭取票息收入;權益端偏向紅利類股票(爭取股息收益和一定的價格彈性),同時可以投資港股。
債券資產佔基金淨值比例為86.63%,股票佔19.88%;權益類投資前十大重倉股中,銀行和家電佔比較高。
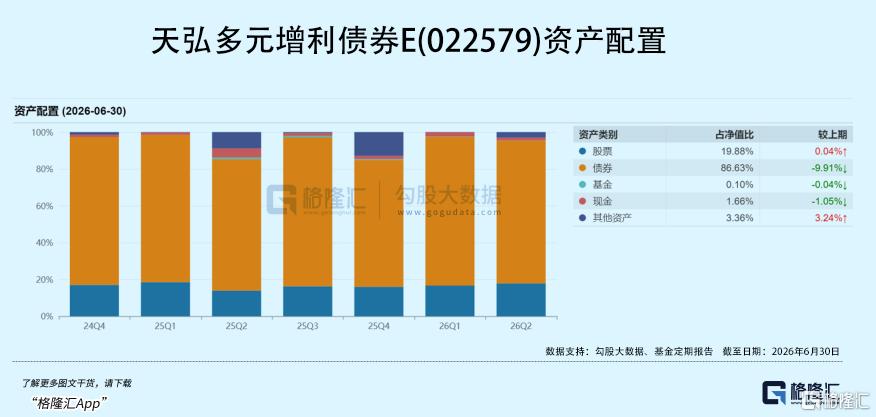
簡單理解,債券主要承擔基礎配置作用,股票用於增強組合彈性。多元的結構,目標是在市場上漲時保留一定參與度,在回調時儘量控制波動。
04
結語
當下,科技成長板塊的高波動仍在,宏觀層面地緣衝突與政策預期的反覆,市場的底層邏輯仍在重構中。
從投資的時間邏輯上看,科技成長資產錨定的是遠期成長空間,固收與紅利資產錨定的則是當期現金流回報。
這兩個邏輯,並無絕對的好壞之分。
多家券商所說的「科技成長+紅利/固收」的槓鈴型配置,其核心並非對單一資產的短期博弈,而是利用資產間的低相關性實現組合層面的風險對沖。
畢竟,在高波動的行情中做好防禦,穩住陣腳,擁抱確定性,纔是穩健穿越周期的進階之道。(全文完)
風險提示及免責聲明:
觀點僅供參考,不構成投資建議。自基金成立以來,天弘多元增利債券E(022579)的回報分別是:2025年,6.11%(基準2.52%);截至2026年9月15日,3.99%(基準2.16%)。基金過往業績不代表未來表現,基金管理人及基金經理管理的其他基金的業績並不構成對本基金業績表現的保證。中國證監會的註冊並不代表中國證監會對該基金的風險和收益做出實質性判斷、推薦或者保證。市場有風險,投資需謹慎。天弘多元增利債券E(022579)費率情況:申購費0%;贖回費0%-1.5%(若持有市場小於7天,費率為1.5%;若持有市場大於7天,費率為0%);銷售服務費0.20%。基金從業編號:A20260413000375。基金有風險,投資需謹慎。
本文內容均為客觀數據信息羅列,不構成任何投資建議。上述內容僅反映當前市場情況,今後可能發生改變,不代表任何投資意見或建議。本公衆號所載內容和意見僅作為客戶服務信息,並非為投資者提供對市場走勢等判斷進行投資的參考。我司對這些信息的完整性和數據的準確性不作任何保證,不保證有關觀點或分析判斷在未來不發生變更,不代表我司的正式觀點。投資者在做出投資決策前應仔細閱讀基金合同、招募說明書以及在中國證監會指定信息披露媒介上發布的正式公告和有關信息,了解基金的風險收益特徵及風險評級,投資者應當根據自身的投資目的、投資期限、投資經驗、資產狀況等判斷基金是否和自身的風險承受能力相適應。中國證監會的註冊不代表中國證監會對基金的風險和收益做出實質性判斷、推薦或保證。以上材料如需轉載,請聯繫本公衆號運營人員,謝謝支持。