美國財政狀況正面臨來自利率與債務雙重壓力的嚴峻考驗。隨着聯儲局預計年內再度加息,疊加美國國債規模首次突破40萬億美元,利息支出的螺旋式上升正成為華盛頓最難以迴避的財政隱患。
美國銀行首席經濟學家Aditya Bhave在最新報告中測算,若聯儲局如市場預期年內累計加息75個點子,僅短期國庫券(T-Bills)一項的年度利息支出就將額外增加約500億美元,相當於GDP的約15個點子。與此同時,美國過去12個月的利息總支出已創下1.4萬億美元的歷史紀錄,並有望在未來兩年內超越社會保障支出,成為聯邦政府最大單項支出。
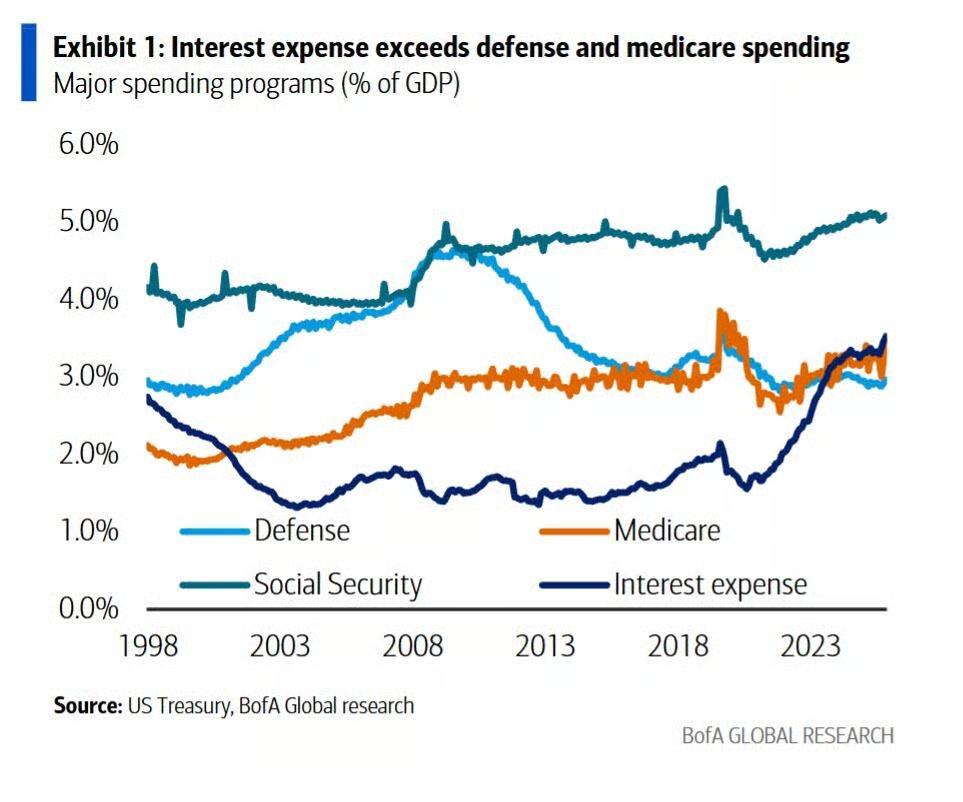
這一趨勢令市場對美國財政可持續性的擔憂顯著升溫。美國銀行警告,利息支出與赤字之間存在自我強化的反饋循環——更高的利息成本推高赤字和國債發行規模,進而抬升期限溢價和借貸成本,再度加劇利息負擔,形成難以打破的惡性循環。
短期債務佔比攀升,加息敏感性驟增
美國財政部對短期國庫券的依賴程度已升至2010年以來最高水平(新冠疫情期間的緊急孖展階段除外)。目前,T-Bills佔美國未償債務總額的比例達到23%,未償T-Bills規模接近7萬億美元,其中絕大多數將在一年內到期。
這一債務結構的直接後果是:聯邦政府的借貸成本對短期貨幣政策的變動極為敏感。美國銀行指出,一旦聯儲局加息,這部分短期債務的利息支出將幾乎即時反映在財政賬單上,而無需等待長期債券的到期再孖展周期。
美國銀行預計聯儲局本周將加息一次,此後年內還將再加息兩次,合計75個點子。據此測算,T-Bills的年度利息成本將增加約500億美元。
再孖展壓力持續累積,長端利率成本高企
除短期債務的即時衝擊外,長期債務的再孖展壓力同樣不容忽視。美國銀行數據顯示,當前未償市場化國債的平均利率約為3.4%,遠低於現行市場收益率水平。
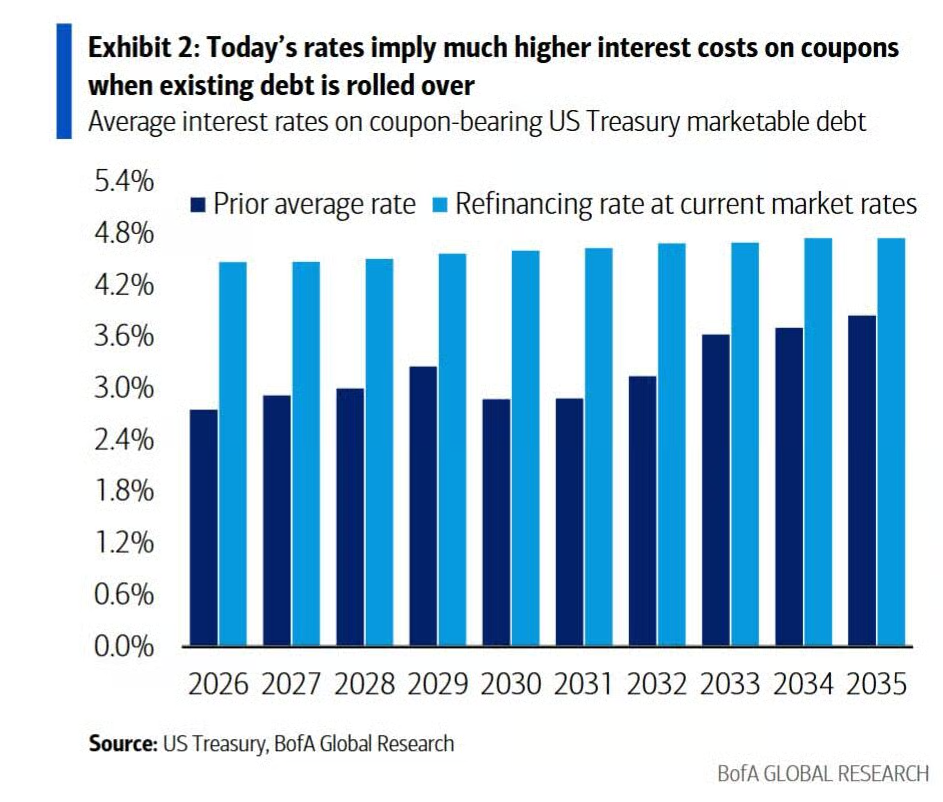
具體而言,就附息證券而言,未來數年內到期滾動續借的債務,其再孖展利率平均將比到期債券高出約1.4個百分點。這意味着,即便聯儲局不再進一步加息,僅憑現有利率水平,美國的利息支出也將隨債務到期結構的演變而持續走高。
今年美國財政赤字預計將再度超過GDP的6%,利息支出已超過國防支出和醫療保險支出,成為赤字擴大的主要驅動力之一。美國銀行指出,與醫療保險、國防及社會保障等相對穩定的支出項目相比,利息成本的惡化趨勢尤為突出。
債務與利率的反饋循環,財政風險長期積聚
美國銀行在報告中着重強調了一個更為根本性的風險:利率與債務之間的反饋循環。債務可持續性的核心在於借貸成本與名義GDP增速之間的差距——當名義增長超過借貸成本時,債務/GDP比率可隨時間趨於穩定;而一旦這一差距收窄,高債務水平將愈發難以為繼。
美國銀行模擬了三種情景下的債務/GDP走勢:在低、中、高三種假設下,債務/GDP比率每上升1個百分點,分別推動利率上行1個、2個和3個點子。儘管初期影響有限,但隨着時間推移,三種情景下的債務軌跡將出現顯著分化——更高的債務水平導致更高的借貸成本,進而加速債務積累。
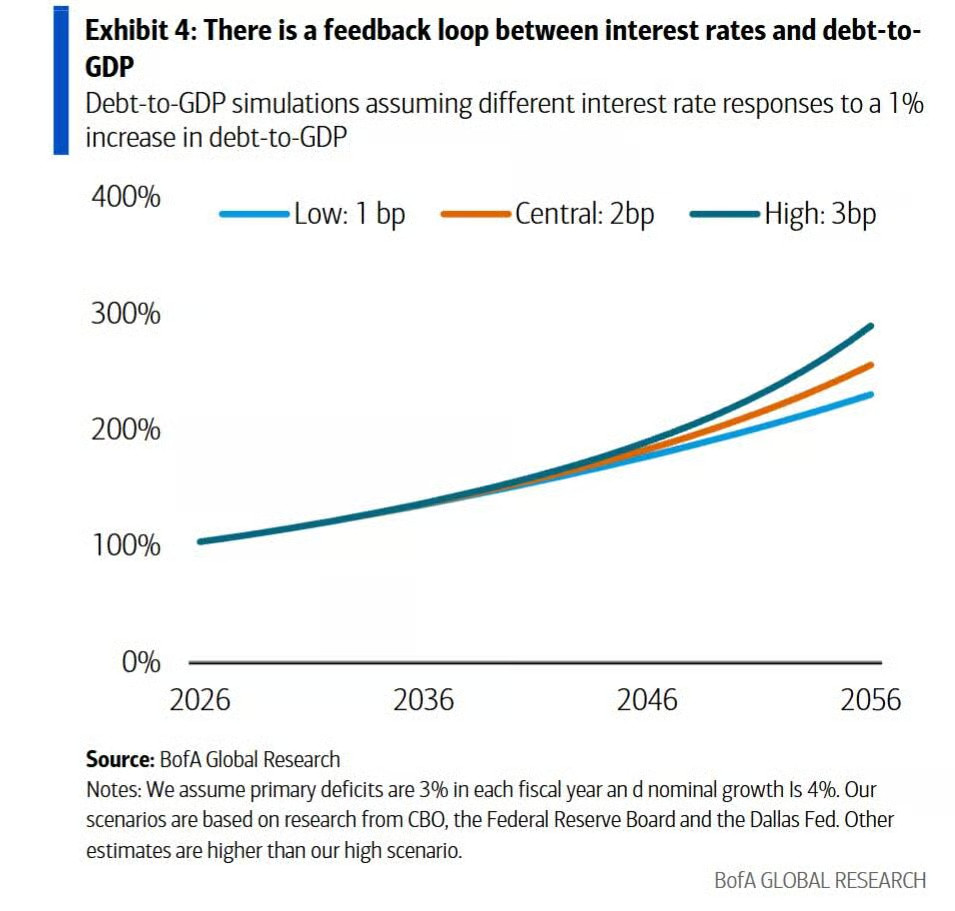
美國銀行還指出,由利息支出驅動的赤字與由減稅或政府支出驅動的赤字在經濟效應上存在本質差異:前者對經濟活動的支撐作用遠弱於後者,同時可能通過持續抬升長期利率而擠出公共和私人投資,並削弱政府在經濟下行期提供財政支持的能力。
國債供給壓力或向長端傳導
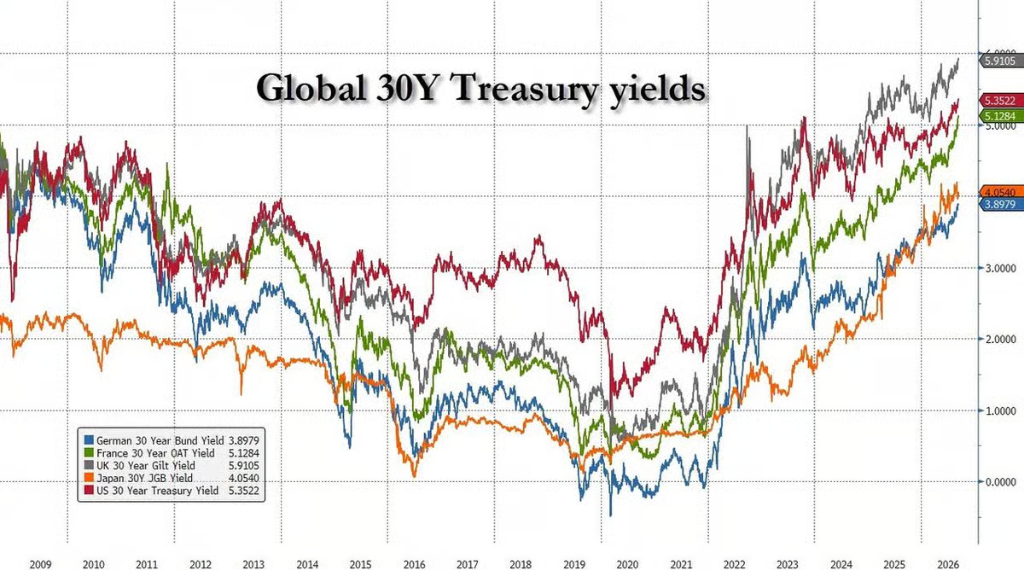
從市場角度看,赤字構成的變化意味着國債供給增加,但並不伴隨相應的經濟增長提振。美國銀行認為,這將對國債供給、期限溢價以及收益率曲線長端形成額外的上行壓力。
Academy Securities交易員Peter Tchir表示,在利息支出相對於國防或可自由支配支出已構成問題的背景下,加息對財政狀況並無助益。他表示,"很難想象特朗普總統會對此感到滿意,即便加息有助於壓低長端收益率,股市也尚未將這一影響充分計入價格。"
美國銀行的結論直截了當:額外增加500億美元的利息成本,對美國而言沒有贏家——除了持有短期美國債務的債權人之外。