摘要
事件:8月,社零當月按年0.4%、前值0.6%;固定資產投資累計按年-7.2%、前值-6.7%;房地產開發投資累計按年-19.9%、前值-19.2%;工業增加值當月按年5.2%、前值4.5%。
核心觀點:企業降費與AI景氣階段性調整擾動短期經濟,但政策加碼已在推動基建回補。
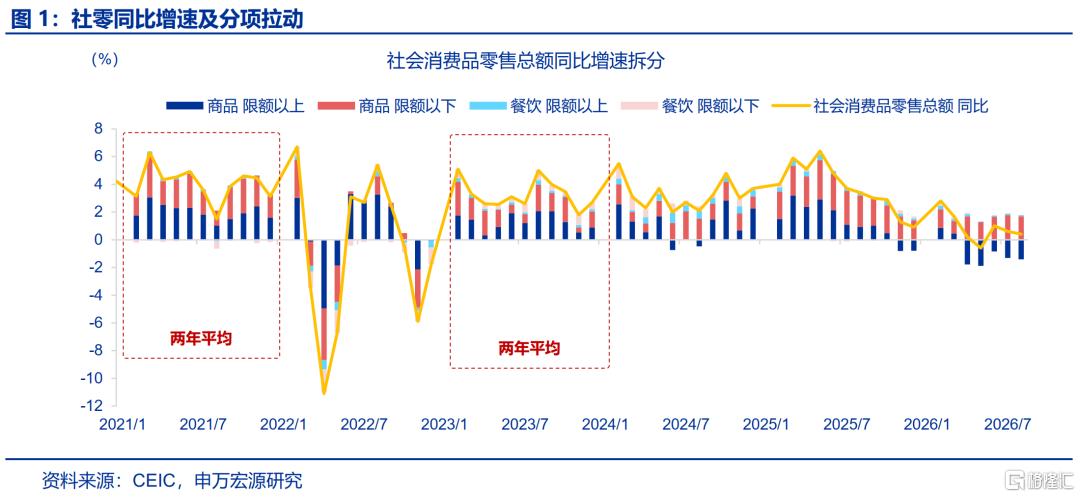
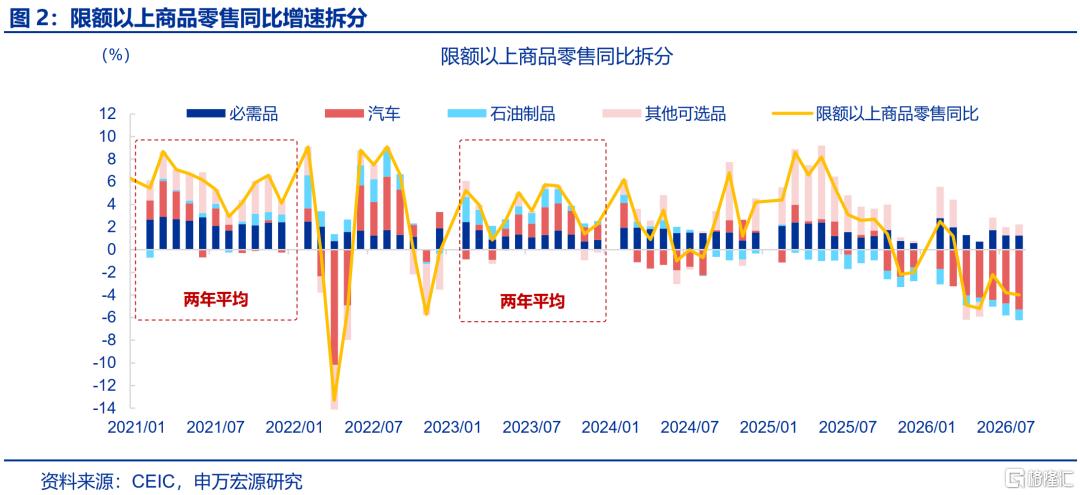
消費:社零走弱,企業降費、需求透支問題、黃金價格波動仍是主要拖累,天氣擾動則有所緩解。8月社零增速回落0.2個百分點至0.4%,存在兩大結構特徵。一是企業降費、需求透支問題等中期約束仍在延續,令汽車零售增速回落1.5個百分點至-18.5%,二是短期擾動仍在延續,但因素髮生變化。黃金價格波動與高基數令金銀珠寶增速明顯回落7.4個百分點,天氣因素擾動消退支撐服務零售當月增速,家電傢俱等其他品類也有回升。
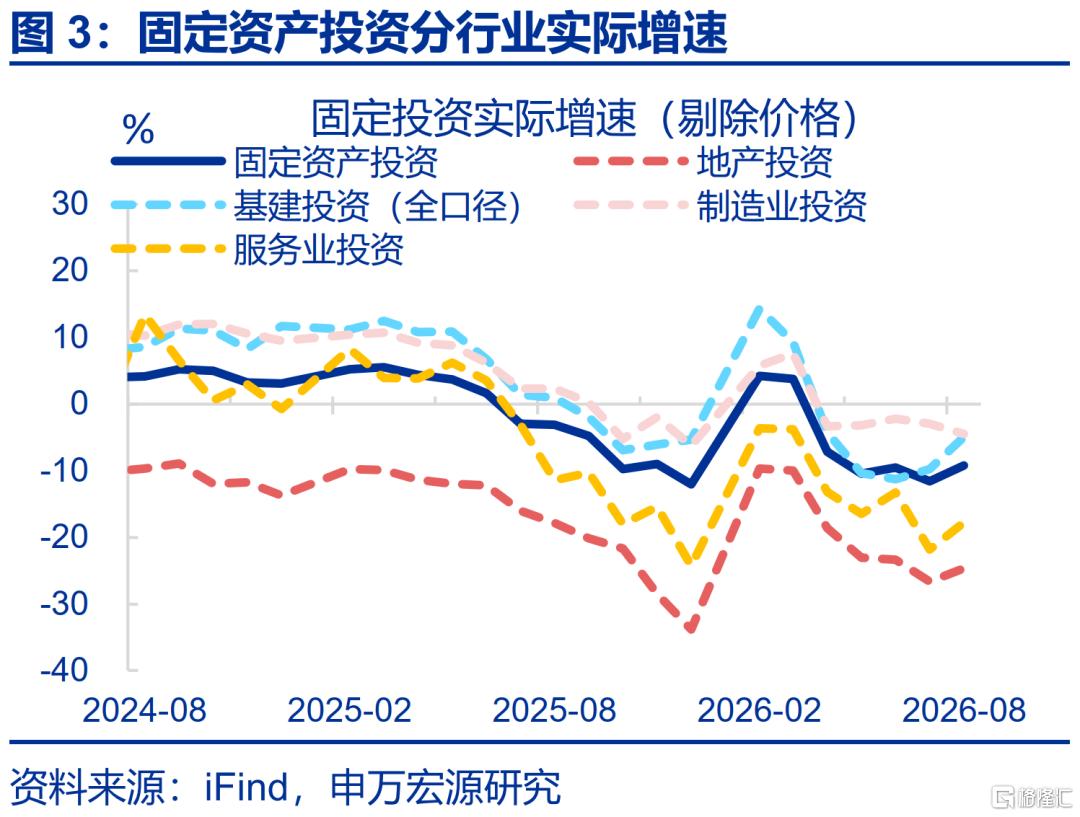
投資:存量政策加碼已在推動基建與服務業投資改善,但AI產業階段性調整、房企孖展走弱分別約束製造業與地產投資。8月固月供資當月按年回升2.7個百分點-10.2%(下同),結構特徵有三:基建增速回升5.2個百分點至-6.3%,與6月以來投資用途專項債模發行增加、「六張網」提速有關。製造業投資單月回落1.2個百分點至-5.5%,其中AI鏈投資明顯走弱。地產投資回升但建安走弱,與8月房企信用孖展繼續下行有關。
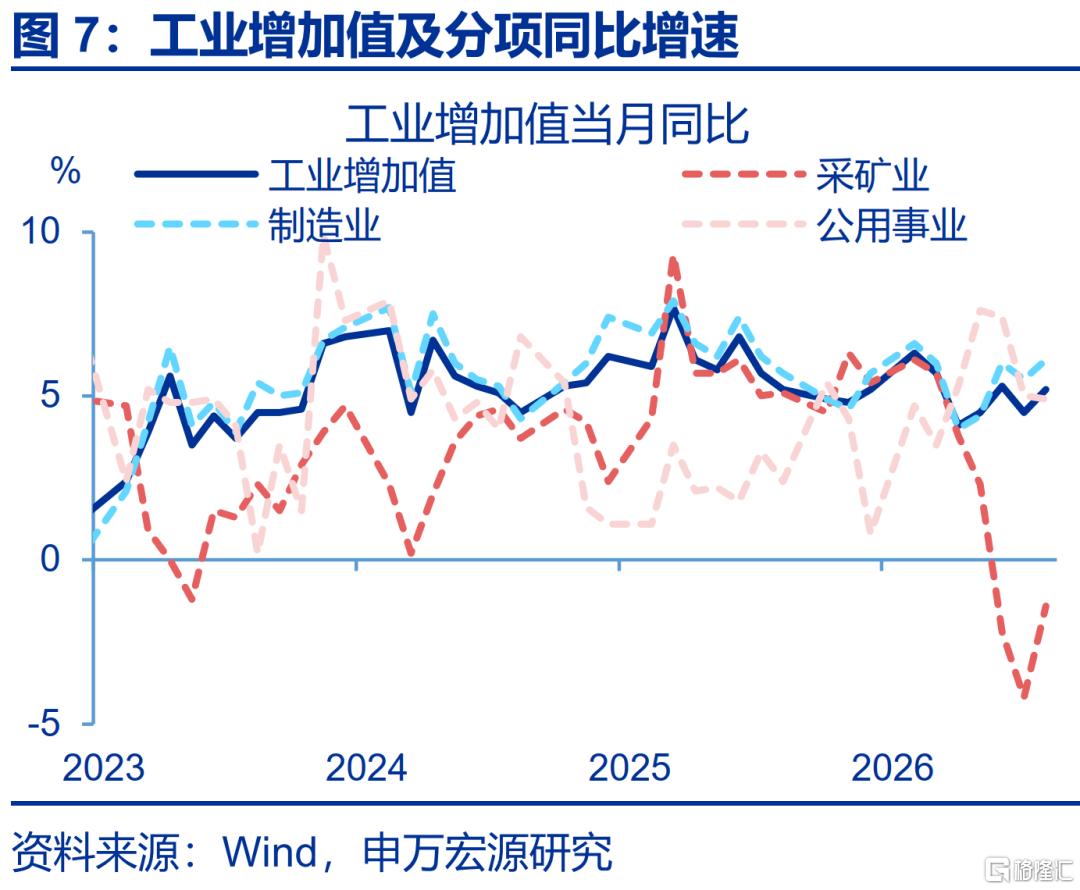
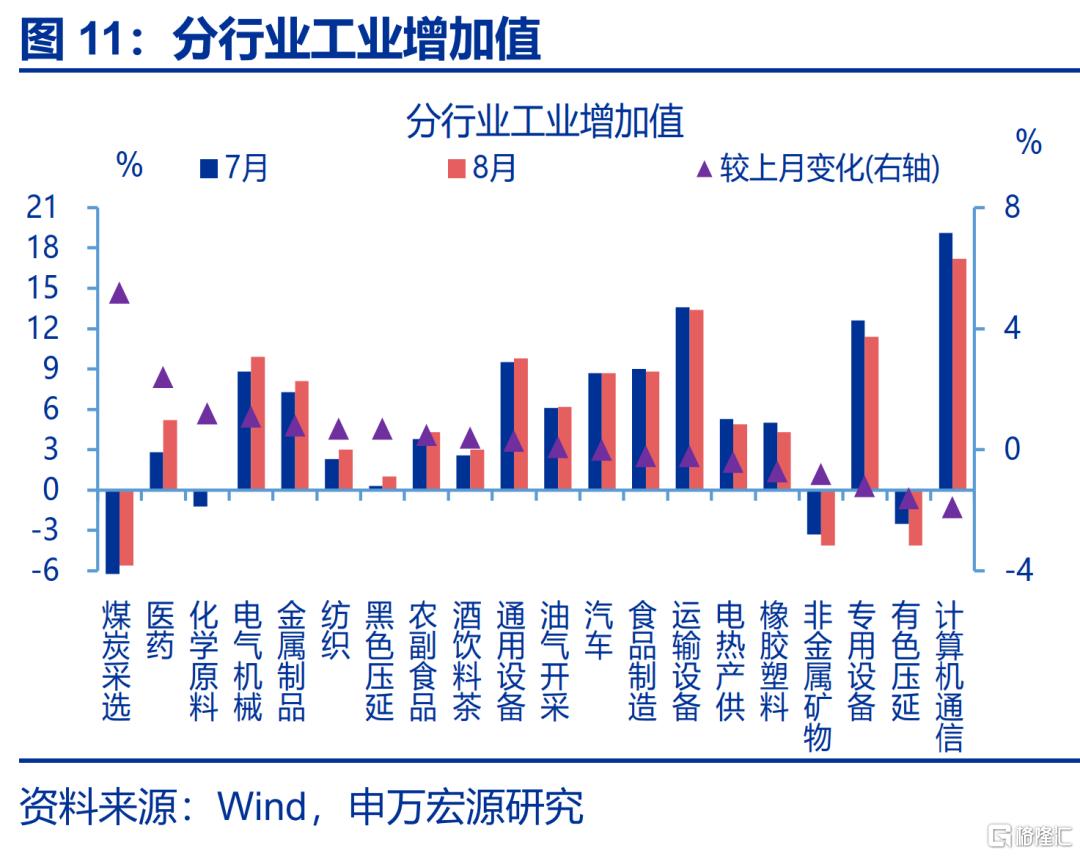
生產:8月工增回升,天氣、高油價等短期擾動趨弱,但AI鏈、投資鏈生產走弱。8月工業增加值增速回升0.7個百分點至5.2%。結構上,天氣、高油價等擾動因素趨弱,煤炭採選、化學原料、紡織業等生產均有改善。出口支撐的電氣機械與金屬製品生產也有所上行,相比之下,AI景氣階段性調整下,有色壓延、計算機通信(回落1.9個百分點至17.2%)業生產明顯有所回落。固月供資偏弱令專用設備、橡膠塑料等行業生產也有下行。
展望後續,伴隨存量政策進一步落地,預計9月經濟延續溫和修復格局。8月消費偏弱主因高成本下企業降費影響,但天氣因素的擾動已在消退,投資當月增速繼續回升。展望後續,8月下旬至9月高頻指標改善明顯提速,存量政策加速落地有望繼續支撐9月基建,全球AI景氣仍有上升空間背景下,AI鏈調整對製造業投資的單月拖累或也有所消退,疊加去年下半年盈利改善對製造業投資的滯後支撐,預計9月經濟延續溫和回升格局。
常規跟蹤: 8月生產回升,投資小幅改善,消費則延續回落。
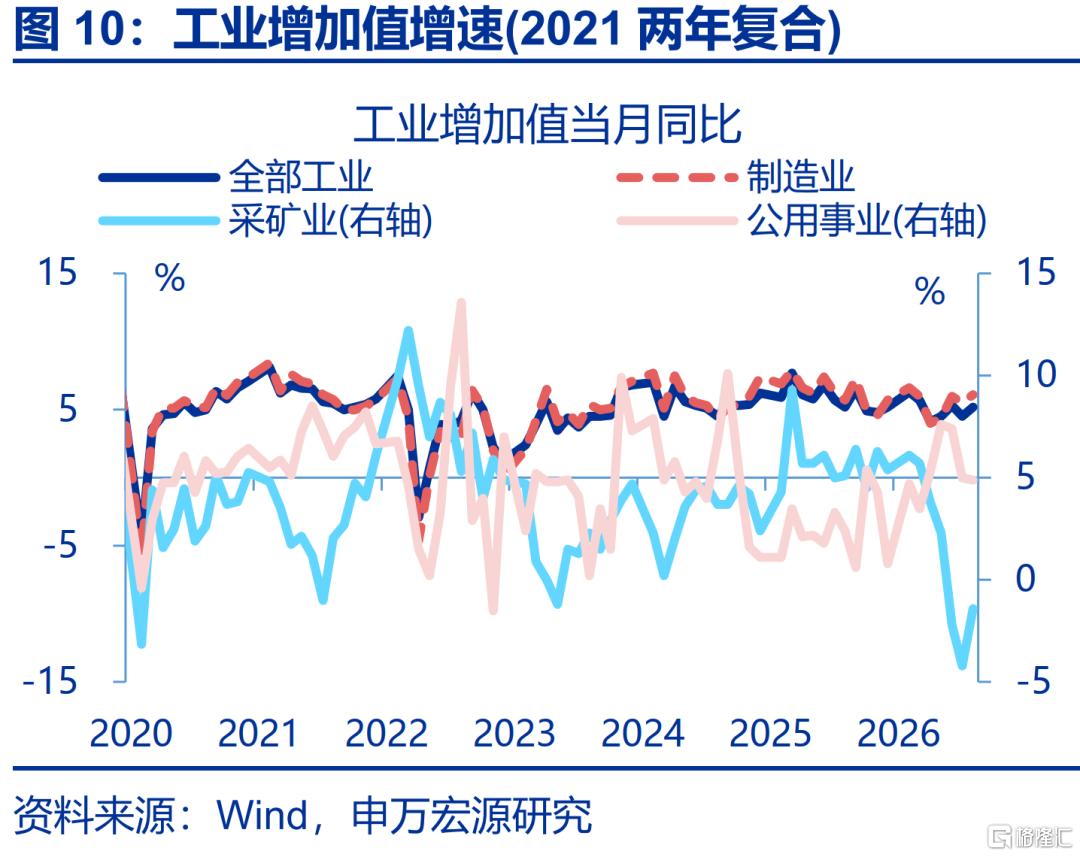
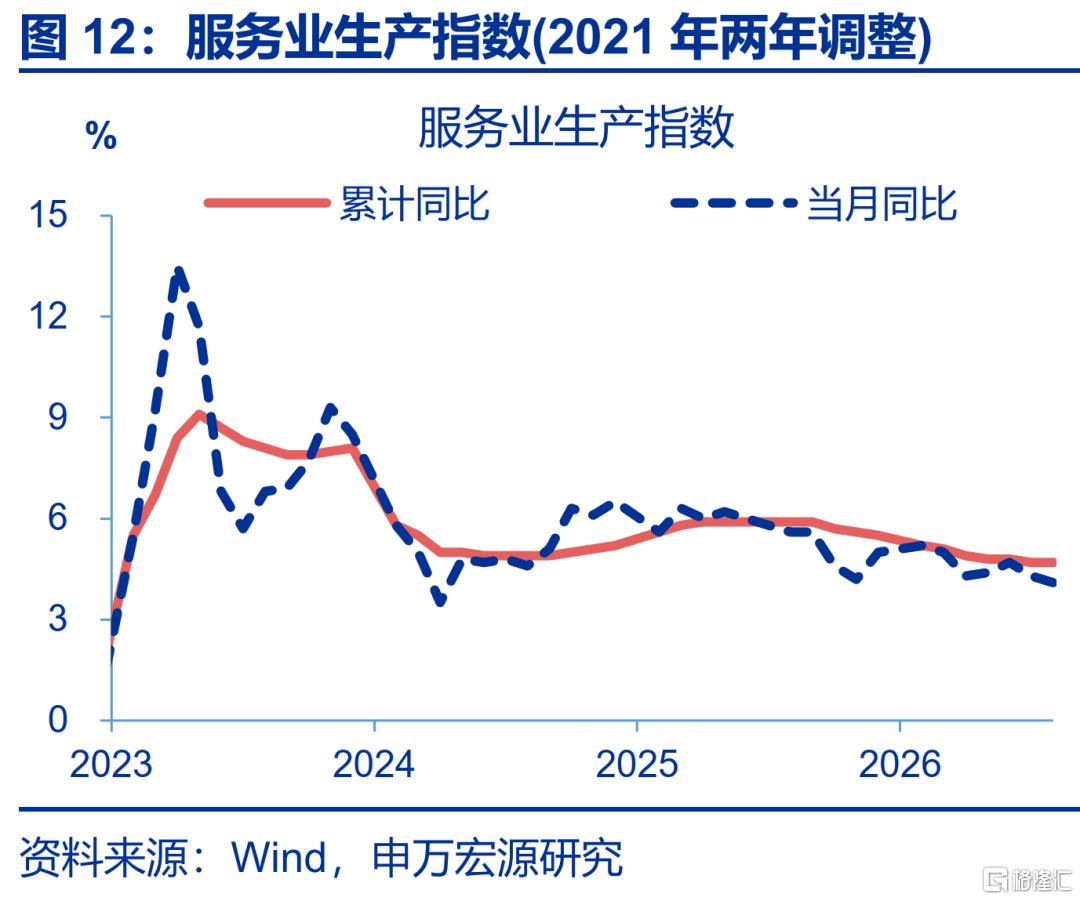
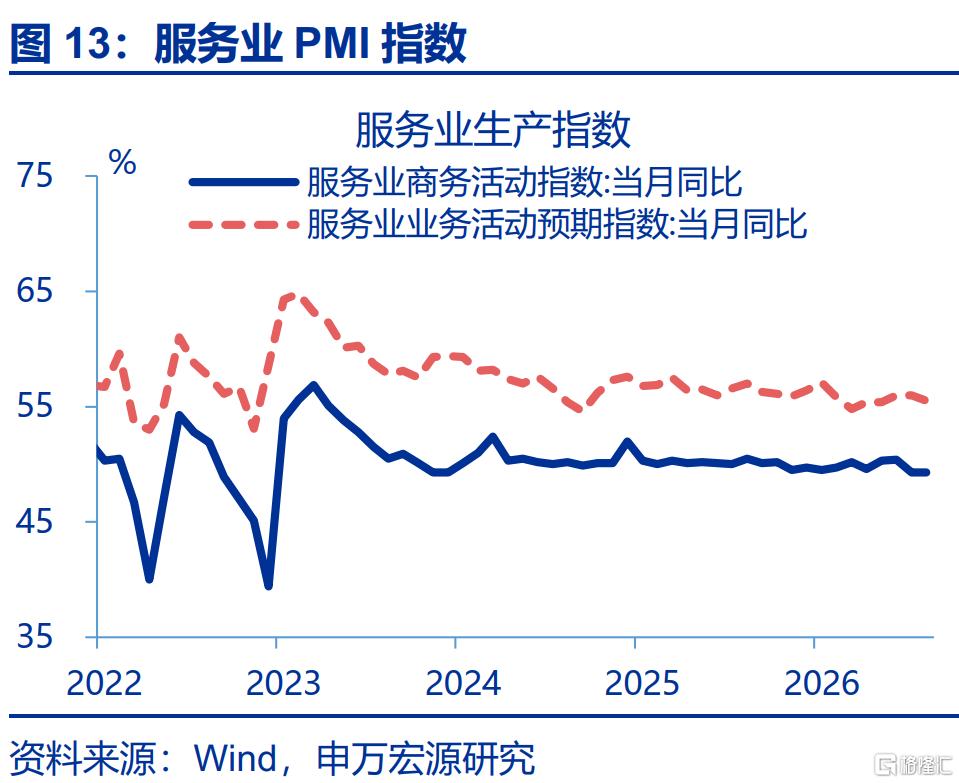
生產:工業生產有所回升,服務業生產繼續回落。8月,工業增加值當月按年回升0.7個百分點至5.2%;服務業生產指數較前月下行0.2個百分點至4.1%。
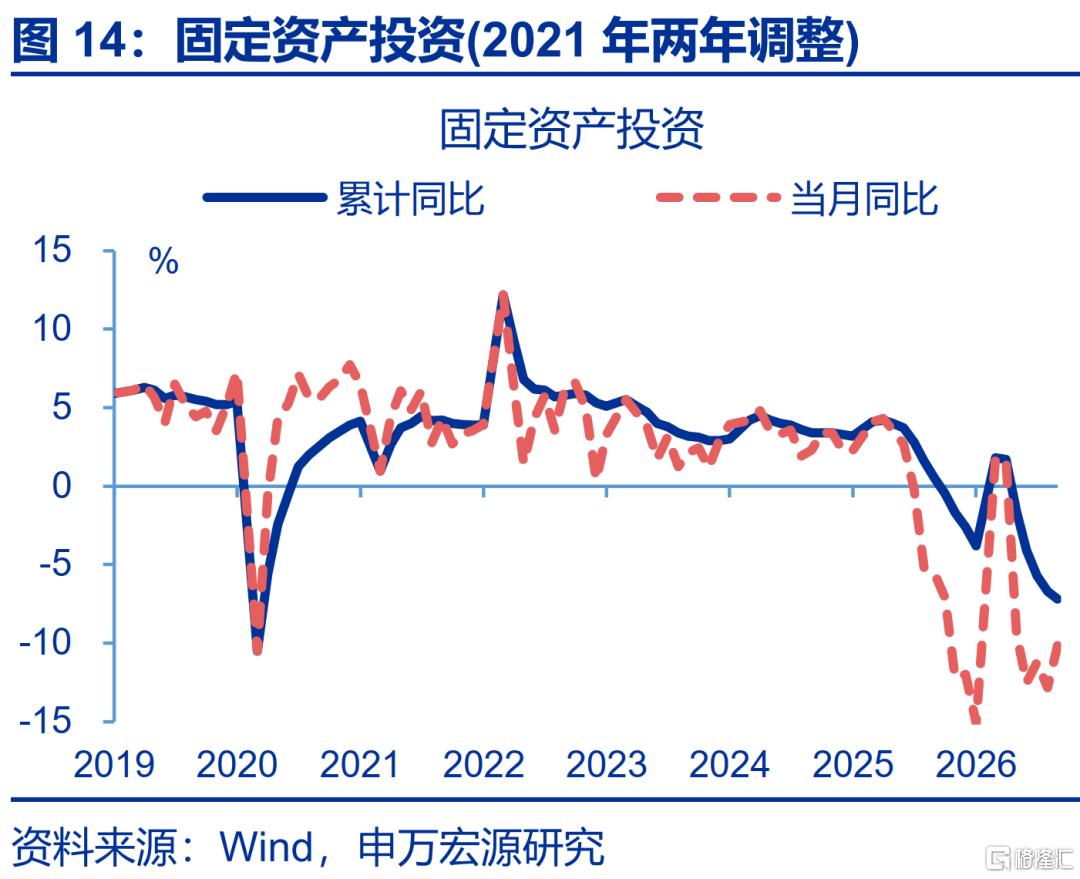
投資:固定資產投資小幅回升。8月,固定資產投資當月按年回升2.7個百分點至-10.2%;其中,狹義基建、地產投資分別回升4.8、2.2個百分點;製造業投資回落1.2個百分點。
消費:社零增速有所回落,商品零售、餐飲收入均有回落。8月,社零當月按年回落0.2個百分點至0.4%。其中,商品零售、餐飲收入分別下行0.2、0.3個百分點。
風險提示
外部環境變化,房地產形勢變化,穩增長政策推進速度不及預期。
報告正文
事件:8月,社零當月按年0.4%、預期0.7%、前值0.6%;固定資產投資累計按年-7.2%、預期-7.2%、前值-6.7%;房地產開發投資累計按年-19.9%、預期-19.7%、前值-19.2%;新建商品房銷售面積累計按年-12.1%、前值-11.8%;工業增加值當月按年5.2%、預期4.7%、前值4.5%。
1.核心觀點:短期擾動掩蓋了積極變化
社零增速再度回落,企業降費、需求透支問題、黃金價格波動仍是主要拖累,天氣擾動則有所緩解。8月社會消費品零售總額按年增長0.4%,增速較7月回落0.2個百分點,結構表現存在兩大特徵:
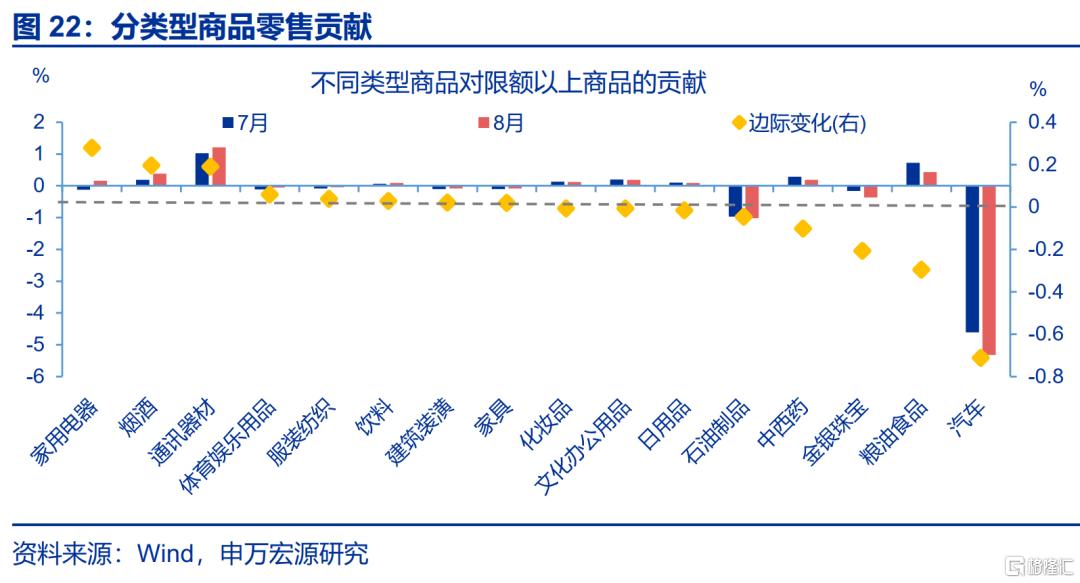
1)企業降費、需求透支問題等中期約束仍在延續。限額以上商品零售當月按年回落0.2個百分點至-4.0%,其中汽車為主要拖累項,單月按年回落1.5個百分點至-18.5%。申萬宏源此前報告指出,近年來汽車零售走弱主因企業購車增速下行,居民端基本穩定。在當前油價高企等成本端壓力傳導下,企業被迫壓降費用,持續影響汽車與整體社零表現,前期補貼導致的需求透支問題也有影響。
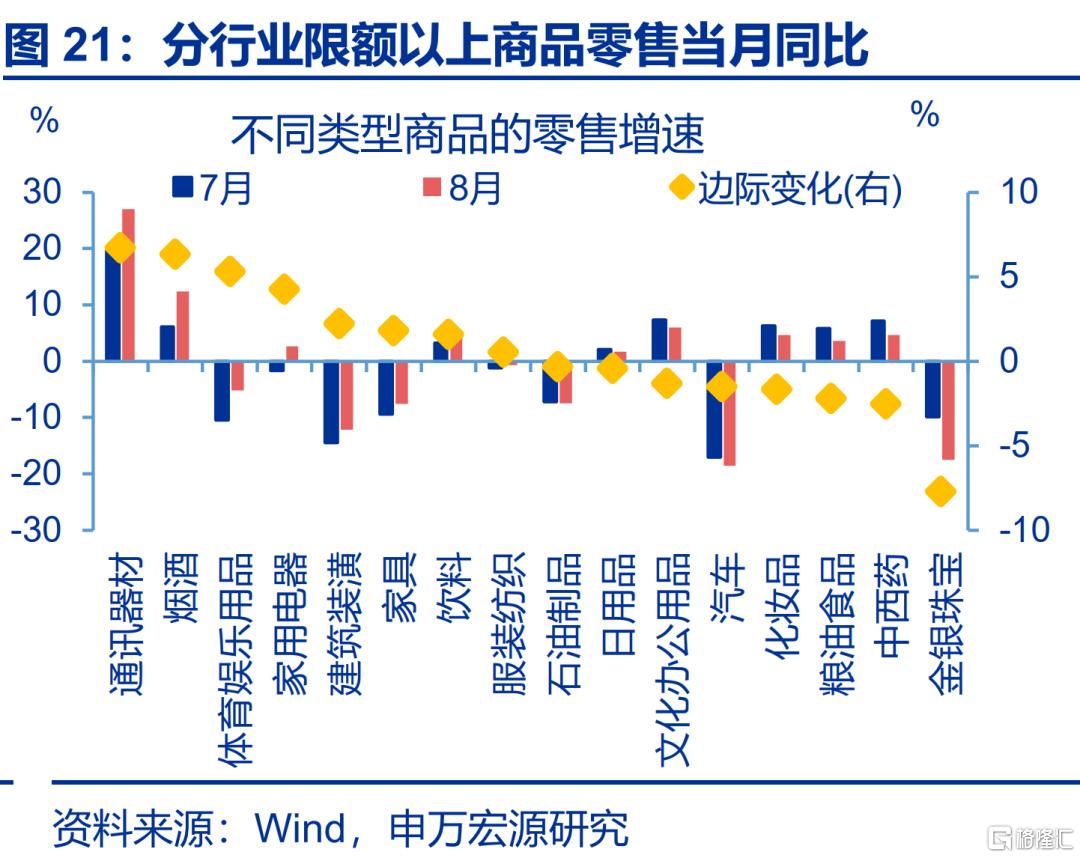
2)短期擾動仍在延續,但因素髮生變化。8月金銀珠寶按年增速回落7.4個百分點至-17.4%,拖累限額以上零售增速0.2個百分點,與去年8月基數明顯走高有關。天氣因素擾動有所消退,服務零售額累計按年回落0.1個百分點至4.9%,降幅較7月明顯收窄,對應當月按年改善。其他品類零售也有所回升,通訊器材、家電受低基數支撐有所改善,按年增速分別上行6.9、4.2個百分點。
投資:存量政策加碼已在推動基建與服務業投資改善,但AI產業階段性調整、房企孖展走弱分別約束製造業與地產投資。8月固月供資當月按年回升2.7個百分點-10.2%(下同),結構表現有三大特徵:
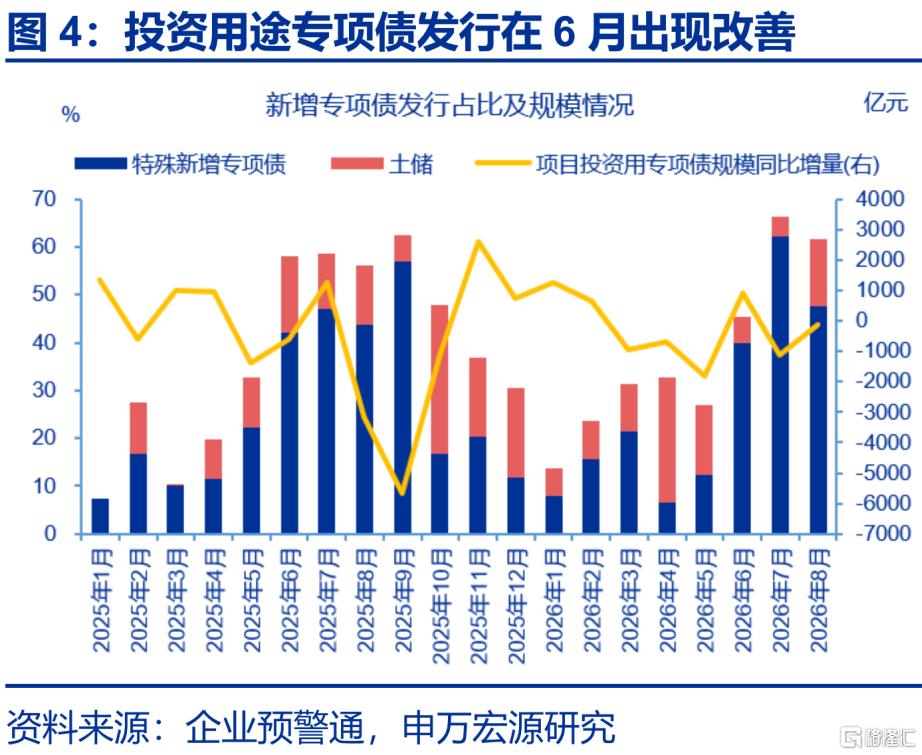
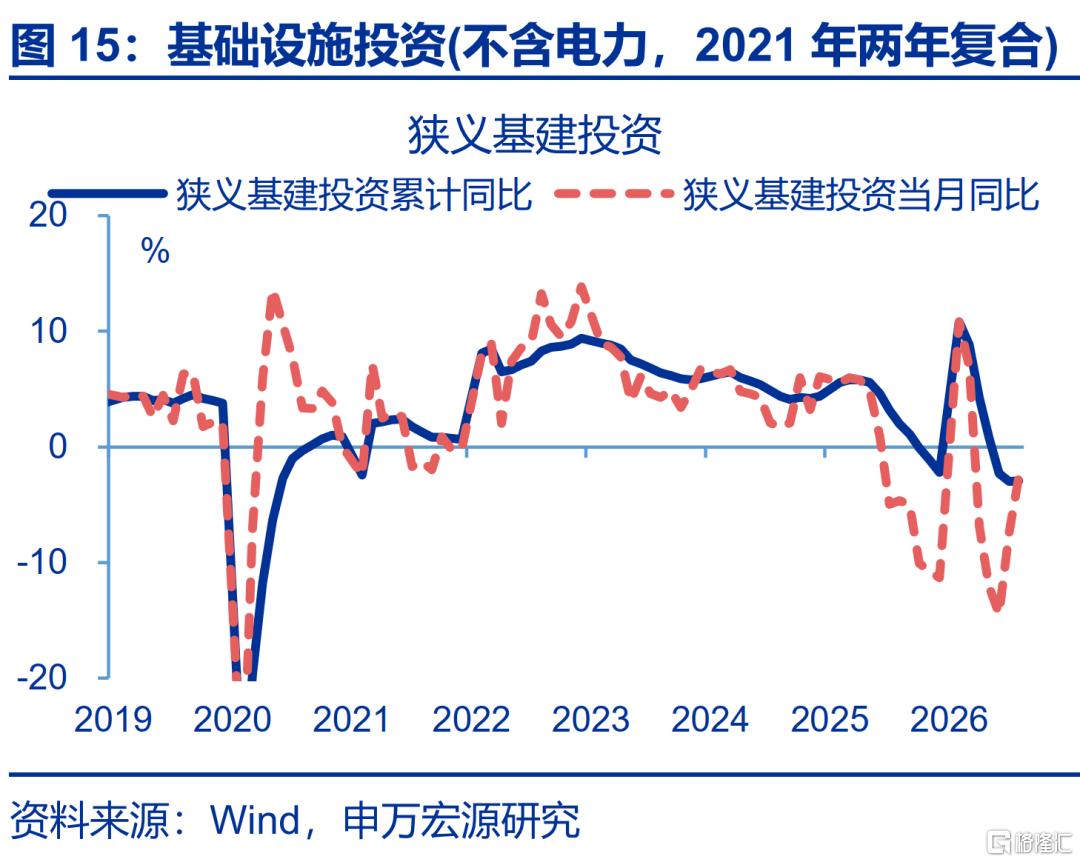
1)基建與服務業投資明顯反彈,顯示政策效果已在顯現。基建投資增速回升5.2個百分點至-6.3%,按月(39.1%)也明顯好於季節性(31.5%),結構上狹義基建(回升4.8個百分點至-2.6%)、公用事業(回升8.8個百分點至-15.5%)均明顯反彈,申萬宏源此前提示,6月以來投資用途專項債模發行增加,其對投資有2個月滯後影響,相應帶動8月基建與服務業投資改善,「六張網」提速也構成支撐;服務業投資也明顯回升4.4個百分點至-18.8%,與極端天氣擾動消退有關。
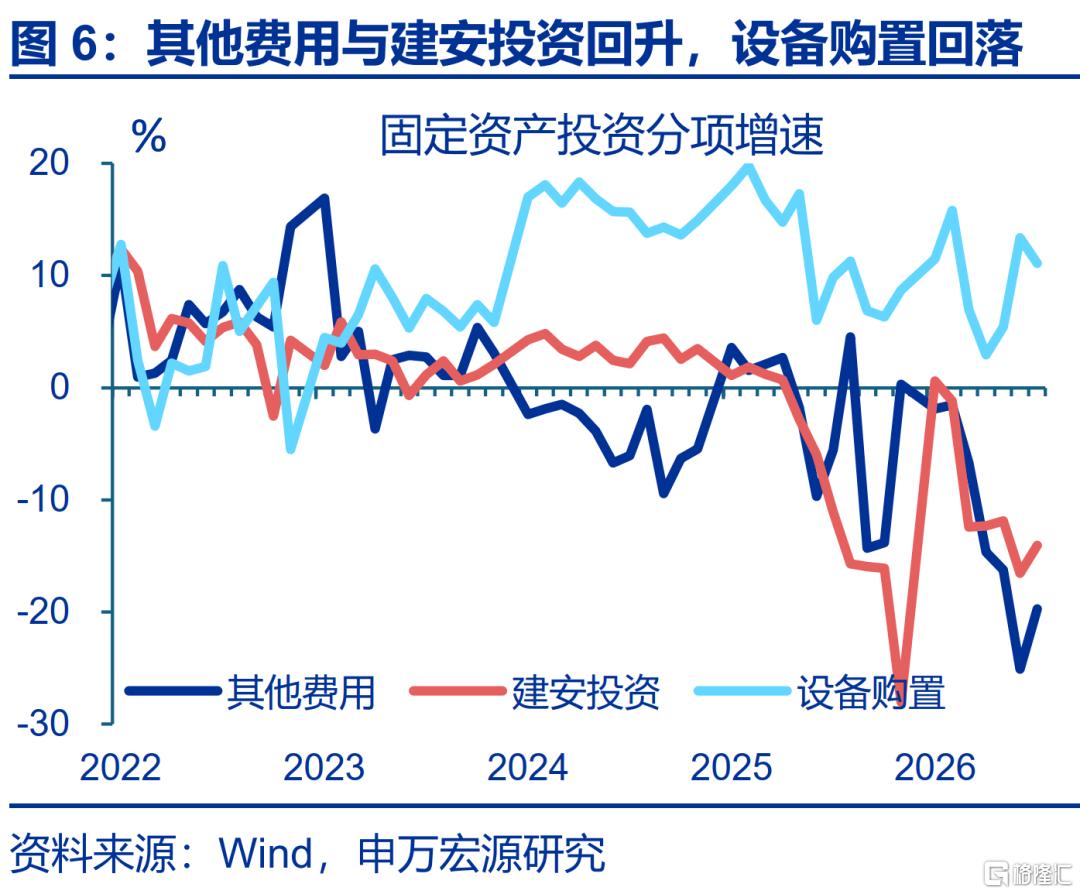
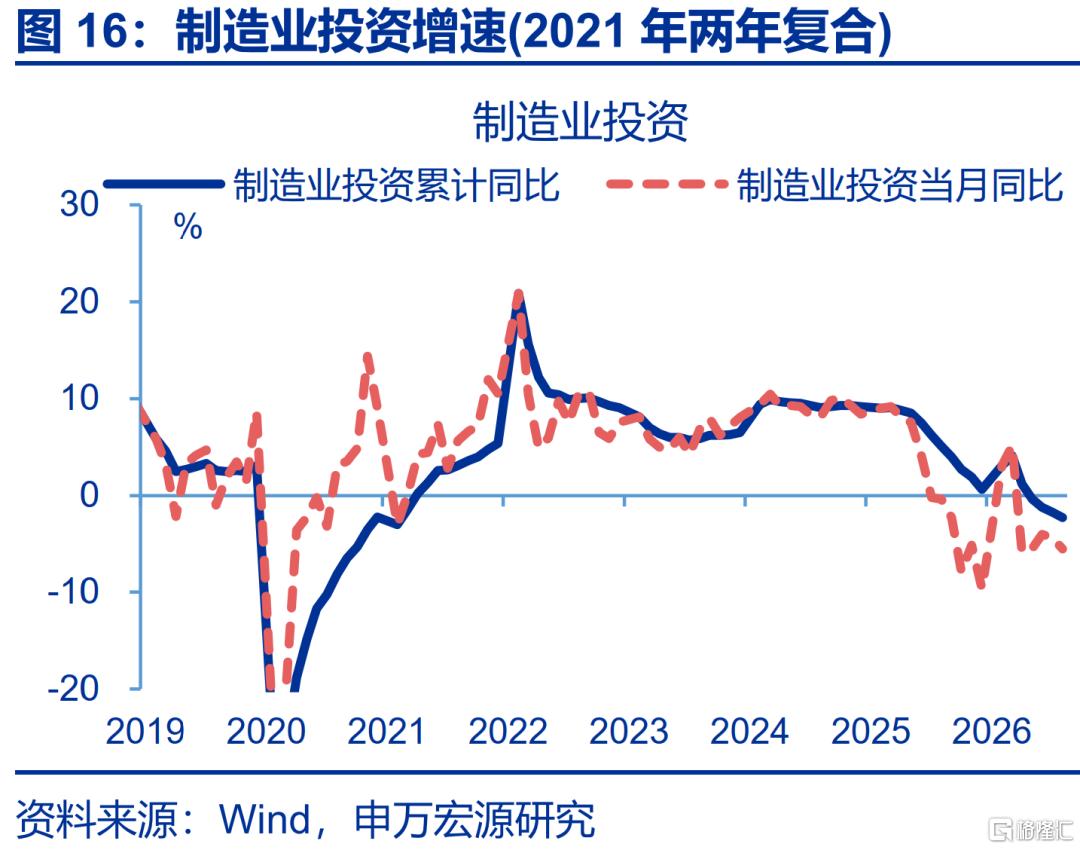
2)製造業投資結束Q2以來持續改善態勢,單月回落1.2個百分點至-5.5%。結構上計算機通信電子設備、有色等AI鏈投資下滑較大,工業生產中AI鏈8月也明顯下行,AI設備影響的設備購置投資增速也回落2.3個百分點至11.1%,上述線索均指向AI產業階段性調整,對製造業投資構成較大的單月擾動。
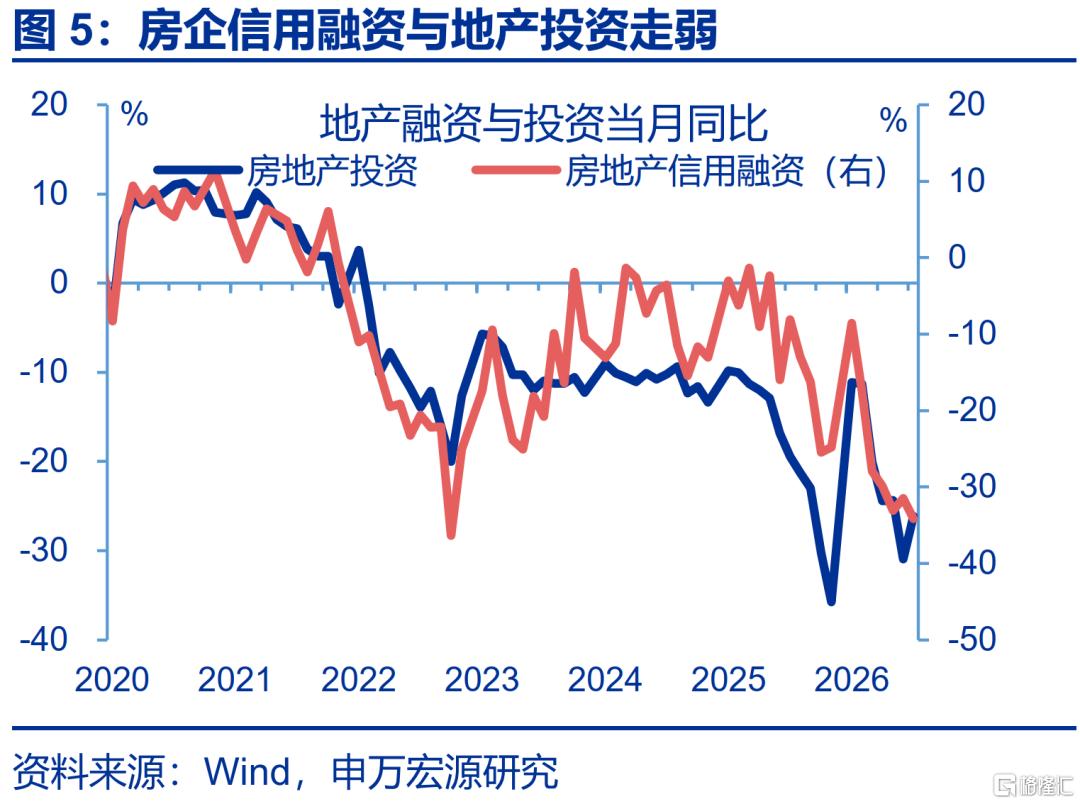
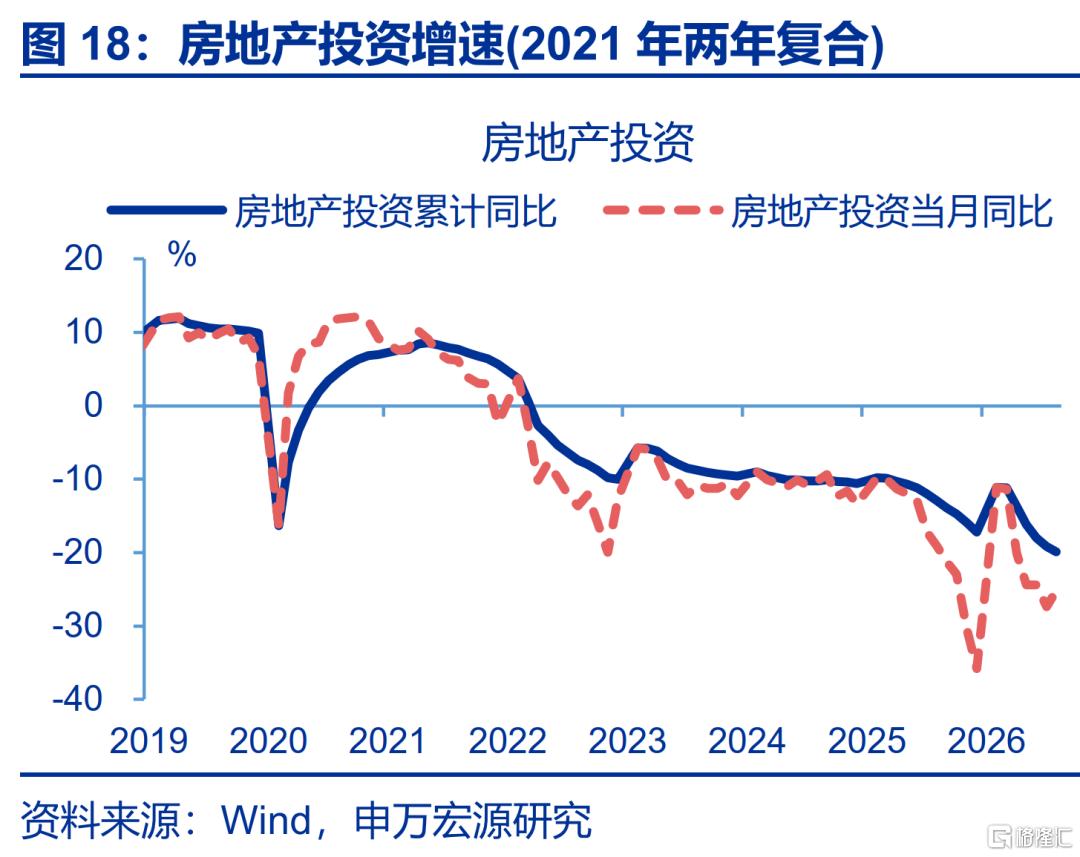
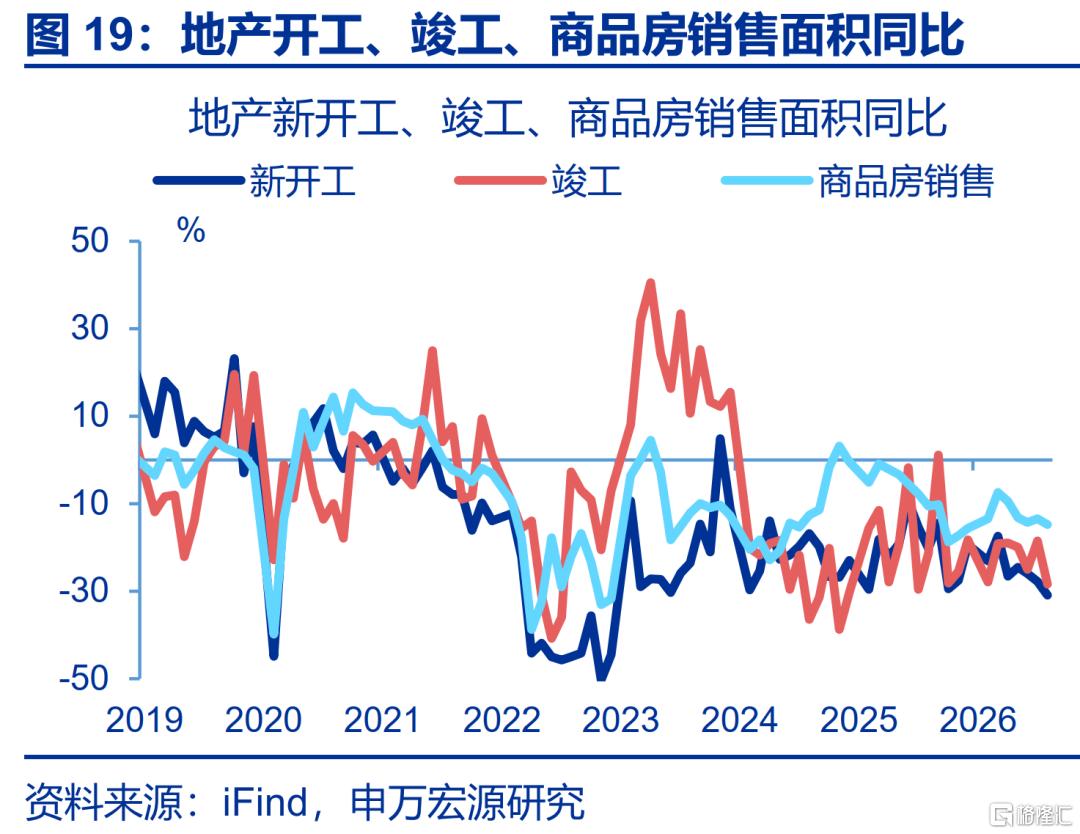
3)土地購置費改善推動地產投資回升,但建安投資仍偏弱。地產投資增速回升2.2個百分點至-25.2%,結構上土地購置費增速回升6.4個百分點至-45.8%,但剔除購地後的地產投資(建安為主)增速仍回落2個百分點至-13%,與8月房企信用孖展增速再度走弱直接相關(回落-2.6個百分點至-34.1%),新開工(回落3.1個百分點至-30.9%)、竣工(回落9.9個百分點至-28.4%)增速也出現不同程度下行。
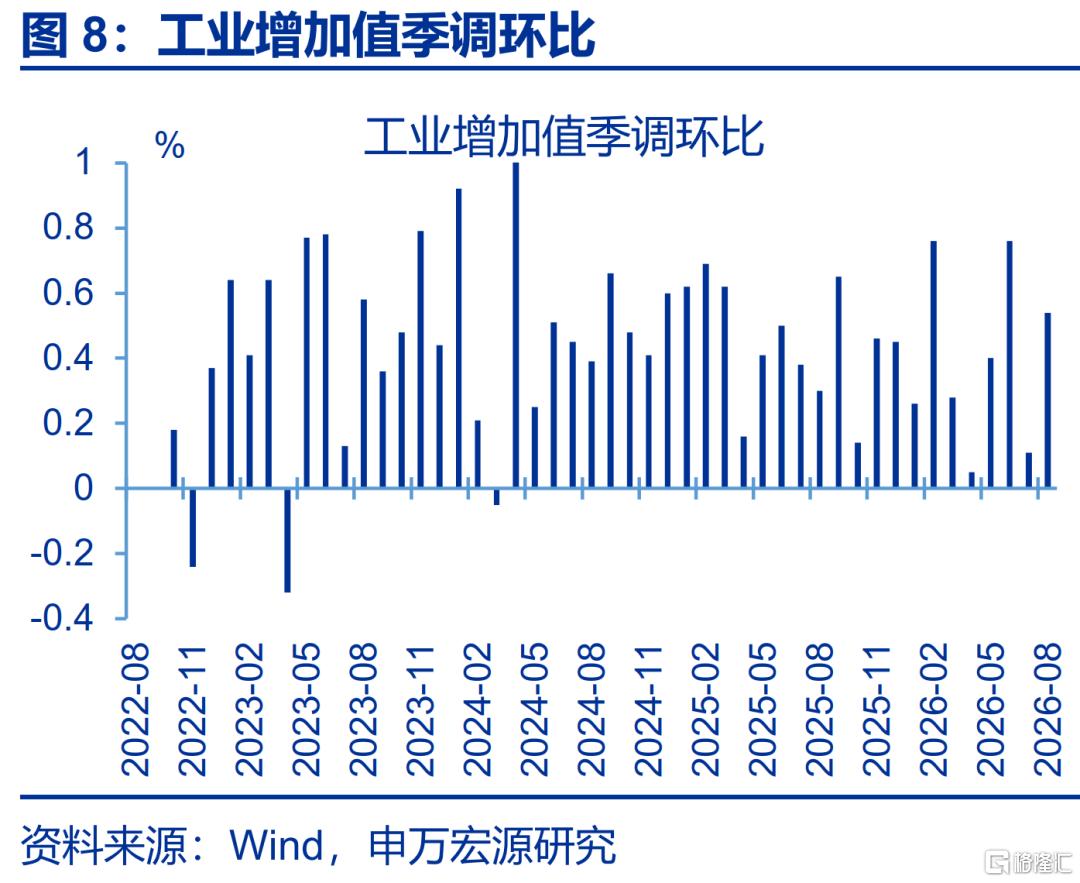
生產:8月工增回升,天氣、高油價等短期擾動趨弱,但AI鏈、投資鏈生產走弱。8月工業增加值增速回升0.7個百分點至5.2%。結構上,一是天氣、高油價等擾動因素趨弱,表現為煤炭採選(回升5.2個百分點至-5.6%)生產回升幅度較大,化學原料(回升1.2個百分點至0%)、紡織業(回落0.7個百分點至3%)等行業生產均有改善。二是受外需影響更多的行業生產繼續走強,如電氣機械(回升1.1個百分點至9.9%)、金屬製品(回升0.8個百分點至8.1%)等。三是消費鏈中農副食品、飲料、汽車生產也有小幅回升。相比之下,AI景氣階段性調整下,有色壓延(回落1.6個百分點至-4.1%)、計算機通信(回落1.9個百分點至17.2%)業生產有所回落。投資偏弱令專用設備、橡膠塑料等行業生產也有下行。
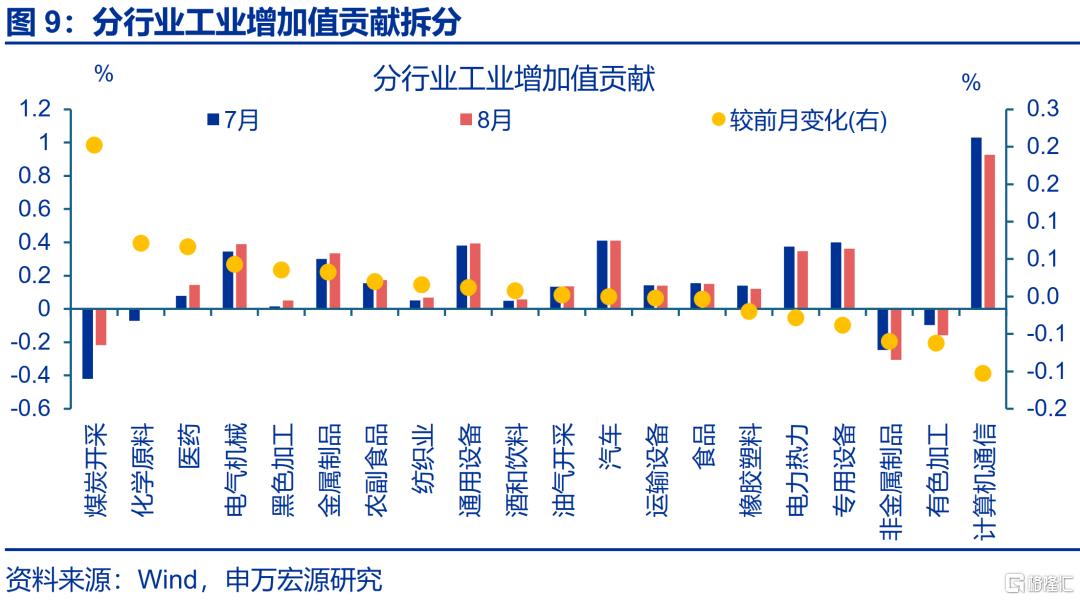
展望後續,伴隨存量政策進一步落地,預計9月經濟延續溫和修復格局。8月經濟指標中,消費偏弱主因高成本下企業降費影響,但天氣因素對消費的擾動已在消退。投資當月增速繼續回升,存量政策驅動的基建和服務業改善明顯。展望後續,8月下旬至9月高頻指標改善明顯提速,存量政策加速落地有望繼續支撐9月基建,全球AI景氣仍有上升空間背景下,AI鏈調整對製造業投資的單月拖累或也有所消退,疊加去年下半年盈利改善對製造業投資的滯後支撐,預計9月經濟延續溫和回升格局。而消費的回升有待於企業成本率明顯下降後打開費用率空間,這一現象或在明年體現。
2.常規跟蹤:8月生產回升,投資小幅改善,消費則延續回落
生產:工業生產有所回升,服務業生產繼續回落。8月,工業增加值當月按年回升0.7個百分點至5.2%;其中製造業、採礦業生產均有回升,分別較前月上行0.6、2.8個百分點至6.1%、-1.4%。相比之下,服務業生產有所回落,8月服務業生產指數較前月下行0.2個百分點至4.1%。
投資:固定資產投資小幅回升,其中狹義基建投資延續上行。8月,固定資產投資當月按年較7月回升2.7個百分點至-10.2%;狹義基建投資當月按年回升4.8個百分點至-2.6%。
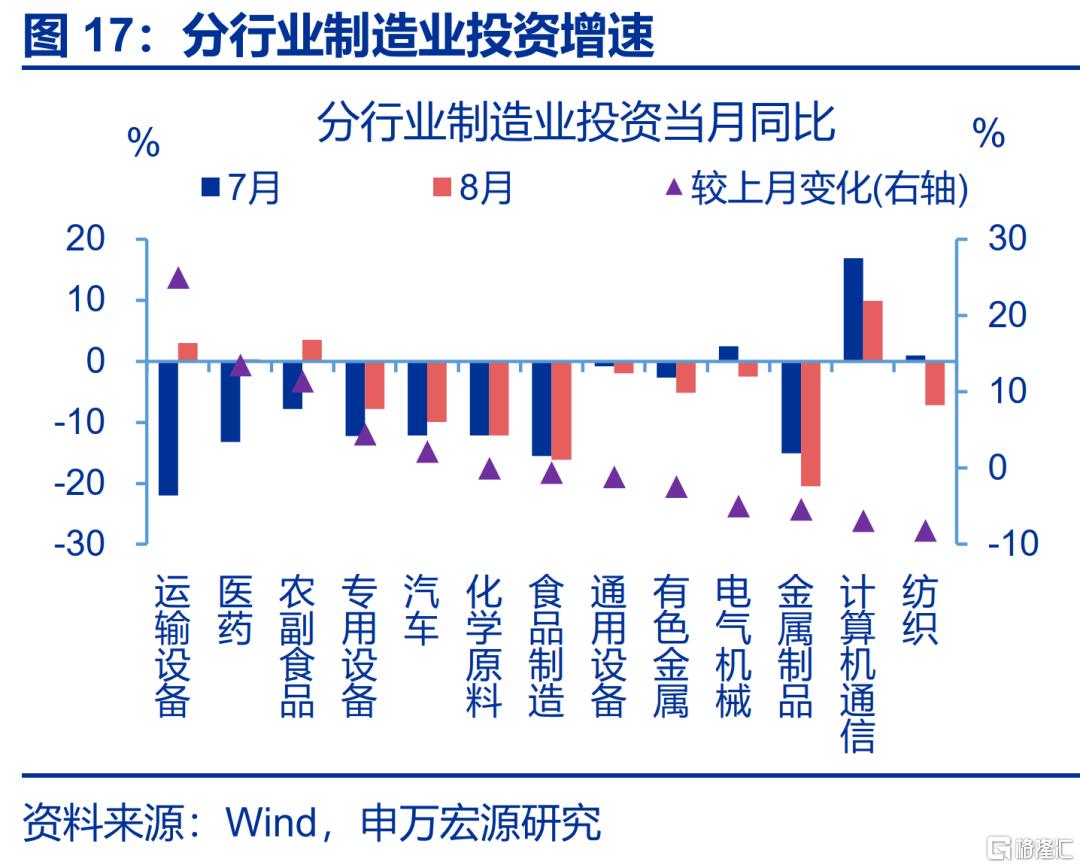
製造業投資有所回落,計算機通信等行業投資降幅較大。8月,製造業投資當月按年回落1.2個百分點至-5.5%。分行業看,計算機通信、金屬製品、有色金屬等行業投資增速降幅較大,當月按年分別下行7、5.4、5個百分點至9.9%、-20.5%、-2.5%。
地產投資繼續磨底,其中新開工回落幅度較大。8月,房地產開發投資當月按年回升2.2個百分點至-25.2%。分不同階段看,新開工、竣工、商品房銷售面積均有回落,當月按年分別下行3.1、9.9、1.4個百分點至-30.9%、-28.4%、-14.8%。
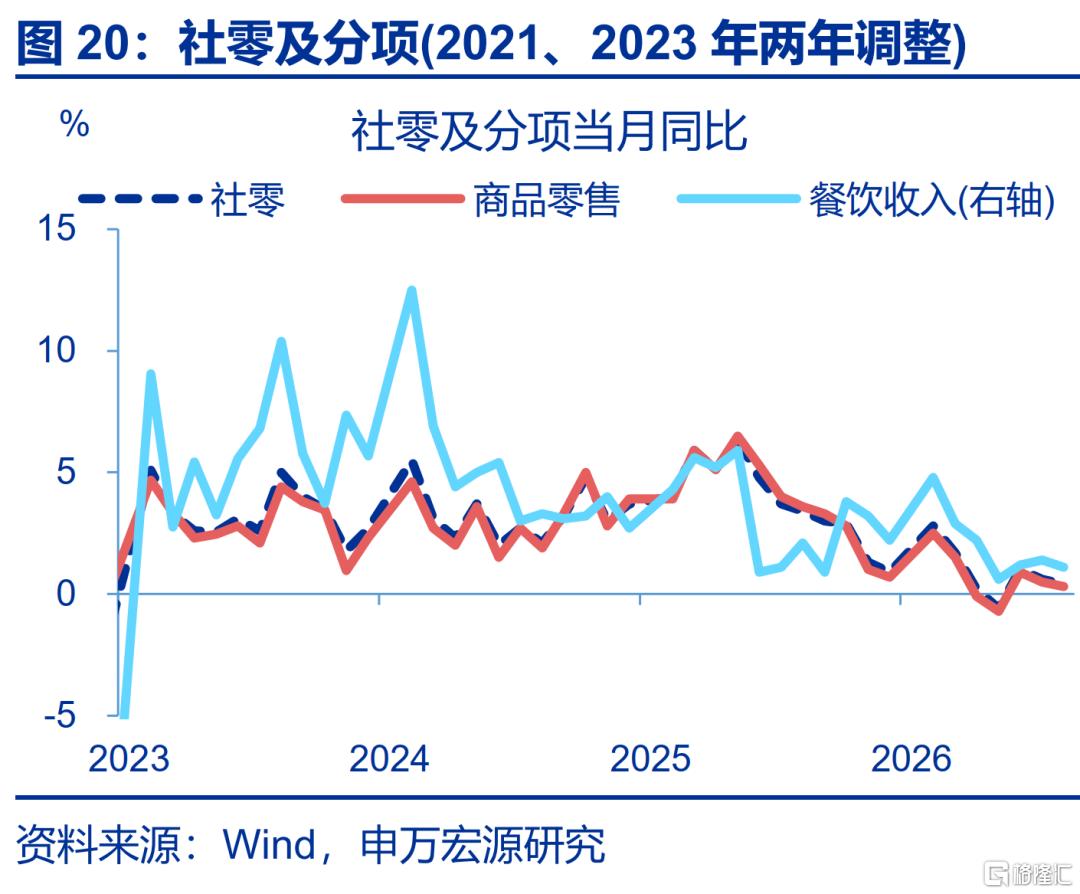
消費:社零增速有所回落,商品零售、餐飲收入均有回落。8月,社零當月按年回落0.2個百分點至0.4%。其中,商品零售當月下行0.2個百分點至0.3%,餐飲收入回落0.3個百分點至1.1%;分品類看,金銀珠寶、糧油食品、化妝品等品類零售回落幅度較大,當月按年分別回落7.7、2.2、1.6個百分點至-17.5%、3.6%、4.7%。
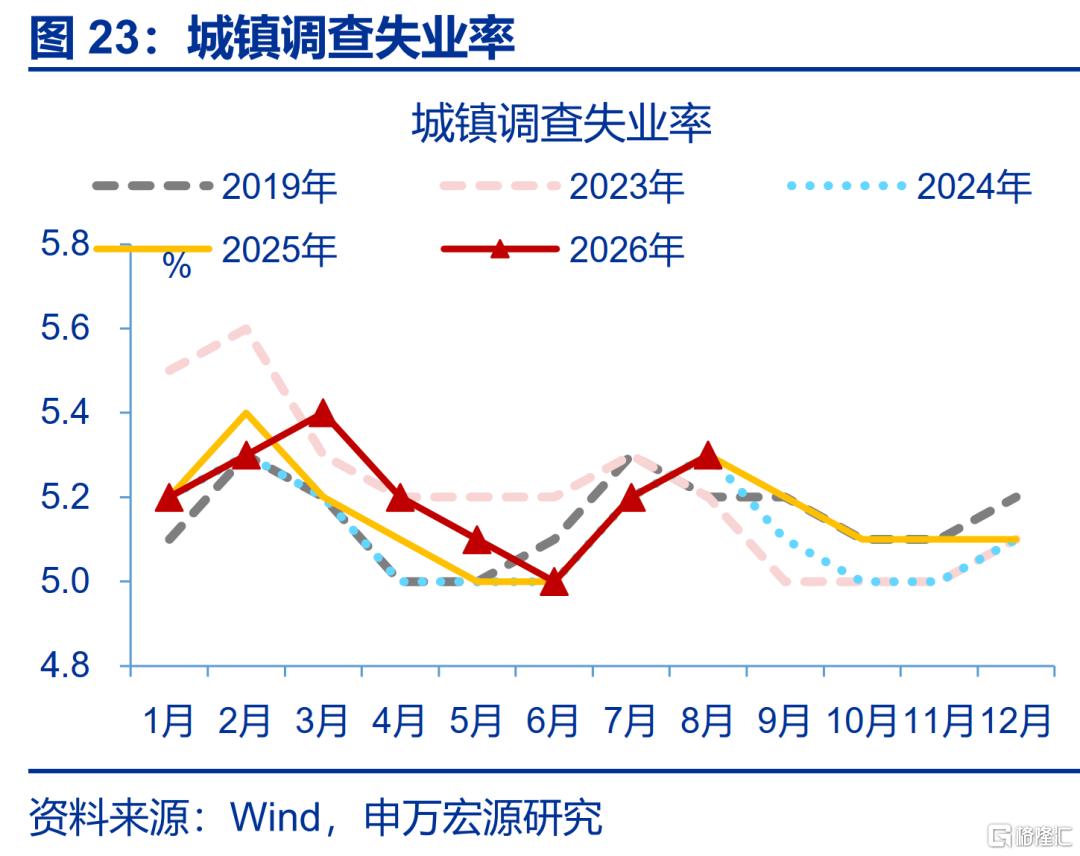
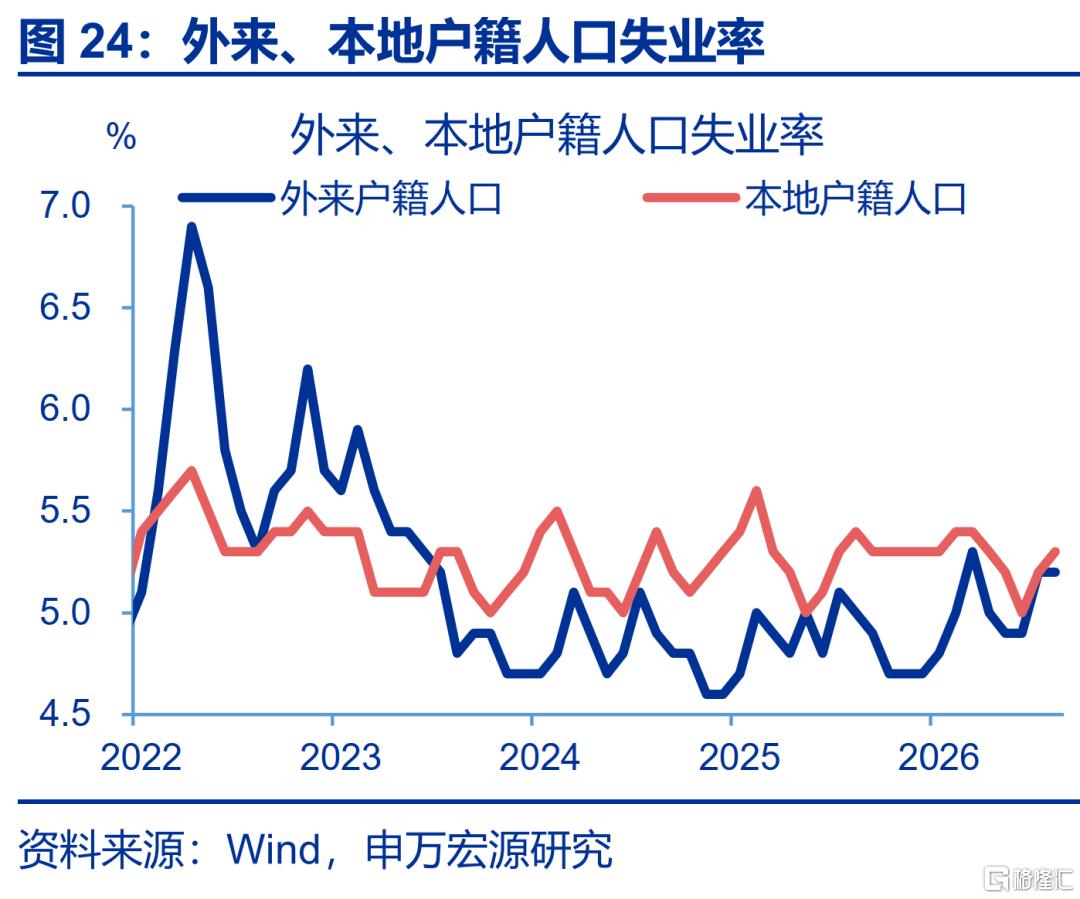
就業:城鎮調查失業率小幅上行。8月,城鎮調查失業率較上月回升0.1個百分點至5.3%。其中,外來戶籍人口失業率持平於5.2%,本地戶籍人口失業率上行0.1個百分點至5.3%。
風險提示
外部環境變化,房地產形勢變化,穩增長政策推進速度不及預期。
注:本文內容節選自申萬宏源2026年9月15日發布的《政策效果在逐步顯現——8月經濟數據點評》,分析師:趙偉、屠強、賈東旭、耿佩璇