
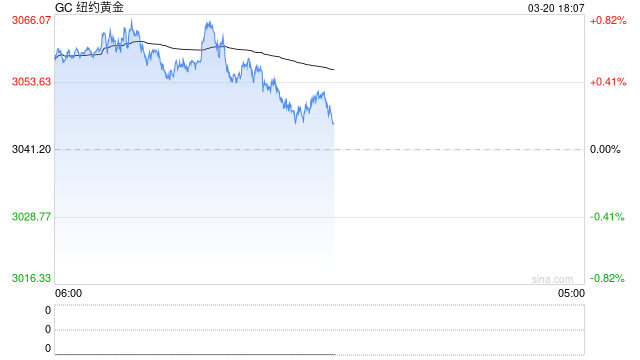
上周貴金屬與各國風險資產市場普遍偏弱。過高的油價對商品與股票估值形成持續壓制,周五符合預期的CPI與超預期的核心CPI放大了利空,市場在FOMC會議前已近乎完全定價加息周期的開啓——9月加息概率約85%,至明年6月累計加息預期升至至少三次。這種極端定價意味着短期利空已接近窮盡邊緣,我們認為以COMEX黃金為例,12月合約底部支撐依然存在。
當前,原油的風險溢價並未被完全證僞,這使得在此前的高基數下,「通脹敘事頂點」開啓主升浪的時機繼續後移。此外,鉑族金屬供給端擾動持續發酵:美國唯一原生鈀礦Stillwater罷工進入第二周,鉑族金屬的供應擾動明顯,疊加白銀受銅礦供應端擾動供給依然偏緊,非金貴金屬的供給收縮邏輯較黃金更為紮實。
本周亦是超級央行周,我們依然建議操作上建議決議落地前控制倉位、不裸賣波動率,等待右側交易的機會。僅供參考。
行情回顧
上周COMEX黃金12月活躍合約收報4390美元/盎司,周跌約1.9%,連續第三周收跌。全周呈「周初承壓—周三反彈—周四重挫—周五反轉」的曲折節奏:周二聯儲局理事Barr鷹派表態疊加10年期美債收益率觸及4.8%,金價自周高4441.64美元回落約90美元;周三美元走弱,金價反彈約1%;周四8月PPI按年5.4%超預期、歐央行加息,金價重挫近2%;周五核心CPI按月0.3%超預期,數據發布瞬間金價急挫至4330美元附近,臨近9月2日創下的低點,隨後快速收復並轉漲。值得注意的是,本周美元指數基本持平,壓制可能主要來自實際利率和加息。
COMEX白銀12月活躍合約收報65.020美元/盎司,周跌約2.3%,彈性顯著大於黃金。周三一度漲近3%至68.980後回落,周四單日重挫5.65%、抹去全部反彈漲幅,周五CPI發布時最低觸及63.150美元后回升。白銀本周走勢和黃金較為類似,工業屬性在市場計價時偏弱。
超級央行周來臨,FOMC會議加息板上釘釘
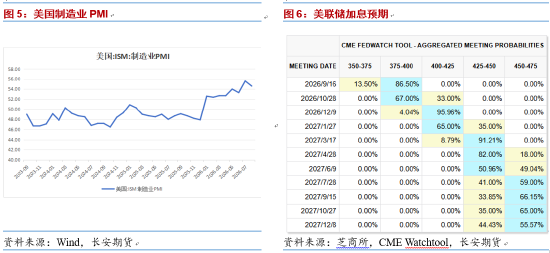
本周聯儲局(9月15-16日)與日本央行相繼召開議息會議,構成名副其實的超級央行周。市場對9月加息的定價已接近極致:CME FedWatch顯示加息25個點子的概率達85-90%,年內已完全定價兩次加息;「聯儲局傳聲筒」 Nick Timiraos撰文指出,市場已不再將9月會議視為單次會議問題,至明年6月的累計加息預期已升至至少三次。
1990年代以來聯儲僅有一次「一次性」加息,在過往的周期中加息周期起碼維持一年的時間,且沃什7月曾公開表示不認為聯儲擅長「微調」,上月又稱「沒有太多證據顯示借貸條件正在限制經濟活動」——若以此為由加息,市場必然追問限制性水平何在。因此本次加息一旦落地,大概率意味着加息周期而非單次調整的確認,周三的決議已經完全被市場定價,但重點在點陣圖揭示的終端高度與沃什發布會對未來經濟的回答。與周期敘事形成對沖的是政治約束的顯性化:特朗普13日稱「美國應支付全球最低利率」,哈塞特表示「聯儲局在選舉前保持現狀很重要」,白宮施壓或意味着周期的高度可能存在真實的政治天花板。
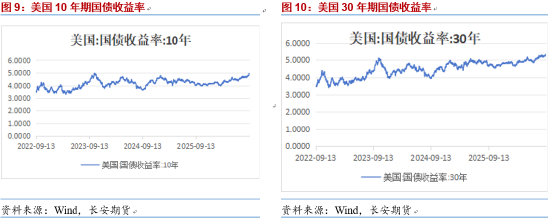
海外央行共振強化了緊縮氛圍:歐洲央行9月10日加息25個點子(年內第二次)並上調通脹預期;金十對52位日本央行觀察人士的調查顯示,100%預期下周加息、約93%預期明年1月前再度加息,政策正常化明顯提速。全球債市同步承壓:10年期美債收益率4.97%附近,30年期一度突破5.42%創2007年以來新高,澳大利亞10年期收益率5.38%創2011年5月以來新高。
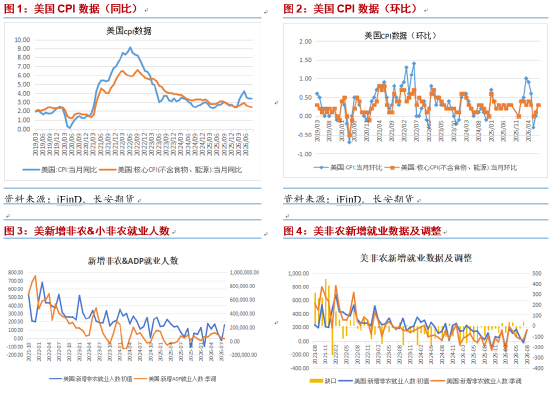
「通脹加息同步見頂」敘事需要等待,但美債問題依然存在
「通脹加息同步見頂」的確認需要更多時間:原定本周的塞拉萊地區會議推遲、沙特輸油管道臨時關閉,通脹的能源底色短期難以消退,這意味着加息預期與通脹同步回落、貴金屬開啓主升浪的宏觀組合當前並不具備。我們對油價本身不做過多判斷,僅需明確一點:主升浪的條件缺位,是「不追高」的理由,而不是「轉空」的理由。
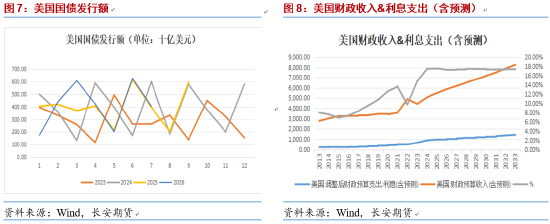
支撐「不看空」的基本面基石是美債問題的持續發酵。美國國債總額已突破40萬億美元,10年期美債收益率、30年期美債收益率均創下新高,美債利率負擔愈發沉重;財政部9月9日雖將10-20年期國債回購規模擴大至60億美元,但實際執行僅51.87億美元,買盤偏弱得到確認,可能使得美債持有回報繼續升高。美債對於貴金屬的拖地關鍵在於矛盾的自強化屬性:加息周期一旦確認,存量債務的滾動付息壓力同步上升,財政約束與美元信用折價隨之加深——緊縮越深,黃金的「美債替代價值」反而越高,這是本輪加息周期與以往最大的不同。
除去我們在上周的月報中論證的各國央行較為穩定的需求外,盤面同樣印證基本面並未實質性轉差。9月11日核心CPI超預期、9月加息概率衝上90%的當天,金價盤中先跌後漲——以當前的主力COMEX GC12來看,最差的宏觀組合帶來的4小時線收盤價低點高於9月2日砸出的盤中低點。綜合而言,「主升浪缺位」與「基本面未轉差」並存,決定了貴金屬短期仍是寬幅震盪而非趨勢轉空:上有加息周期確認後的利率壓制,下有美債信用折價與央行購金構築的底盤。操作上維持謹慎但不悲觀的立場,控制倉位、等待FOMC落地後的右側信號。
貴金屬供給市場亦有擾動,關注非金貴金屬供給端的收縮
鉑族金屬供給端出現年內最具戲劇性的事件:SMM等公開消息來源稱,9月3日起,Stillwater位於蒙大拿州的Stillwater East礦與Columbus冶金綜合體約420名工人開始罷工,目前已進入第二周且尚無和解跡象。這兩處設施分別是美國唯一的原生鈀礦和唯一的鉑族金屬冶煉精煉廠,Stillwater East上半年產量76,334盎司(2E口徑,佔公司美國業務55%)。受到鉑族金屬長周期價格整體下行的影響,公司稱美國業務已接近盈虧平衡(上半年自由現金流為負),CEO Stewart警告若改革方案受阻,罷工走向關停的風險真實存在,上周罷工首日鈀金即大漲4.92%至1441美元。需要注意的是,年初機構預測2026年鈀金市場小幅過剩;儘管如此,美國鑄幣局9月3日發售的5000枚2026-W鈀金Eagle在幾分鐘內售出4778枚。此外,根據世界白銀協會的統計,白銀年度供需缺口或連續出現連續六年,疊加當前銅礦、鋅礦供給端本身的擾動,使得白銀逼倉行情依然具備一定啓動的條件,但當前市場對於其供需缺口計價明顯不如鉑族金屬明確。我們依然認為本年度市場對於金的實物需求可能存在一定外溢,導致銀、鉑、鈀等非金貴金屬面臨明顯的底部買盤支撐。
小結
綜合來看,本周貴金屬的核心矛盾不在於「方向」,而在於「節奏」:上有超級央行周密集落地、加息周期確認帶來的利率壓制,下有美債信用折價、央行購金與非金貴金屬供給收縮構築的多層底盤,價格大概率維持高波動下的承壓震盪格局,趨勢性轉空的條件尚不充分。具體而言,後市需重點跟蹤三條線索:
第一條是政策路徑的「預期差」。9月加息本身已基本被price in,真正決定波動幅度的變量是點陣圖揭示的終端利率高度與沃什對「限制性水平」的界定——若加息節奏被限定在本輪兩次之內,緊縮溢價反而可能在決議落地後快速出清,但倘若市場對中性利率最終定價更高,緊縮溢價或不斷攀升。同時需警惕政治約束的擾動,白宮對低利率的公開訴求與聯儲局獨立性的拉鋸,意味着本輪周期的高度存在真實的天花板。
第二條是通脹敘事的「退坡時點」。原油風險溢價尚未被證僞,能源底色未退,決定了「通脹與加息同步見頂」的組合短期無法成立,主升浪缺位是我們不追高的核心理由;但只要油價未進一步失控式上行,當前定價已接近利空窮盡邊緣,COMEX黃金12月合約底部支撐依然有效,操作上切忌在低位裸賣波動率、直接看空。
第三條是供給端的「事件溢價」。Stillwater罷工若延續、或談判僵局擴散至East Boulder礦,鈀、鉑的政策溢價與逼空風險將持續發酵;疊加白銀受銅礦供應擾動偏緊、鈀金實物投資需求外溢,非金貴金屬的供給收縮邏輯較黃金更為紮實,金銀比、鉑鈀比存在階段性修復機會,可作為組合對沖的觀察方向。
在操作方面,本周日、美央行決議落地前以控制倉位、保留流動性為先,不裸賣波動率,等待FOMC與點陣圖塵埃落定後的右側信號;方向上維持「謹慎但不悲觀」——激進者可依託COMEX黃金12月合約關鍵支撐4300輕倉試多並嚴格止損,穩健者等待加息周期高度明朗後再行介入;套利層面關注非金貴金屬相對黃金的超額表現。
作者:閆雋永 從業資格號:F03135728,投資諮詢號:Z0024434,長安期貨貴金屬分析師。