今夜,聯儲局2023年以來首次加息已幾成定局,但真正牽動市場神經的,是加息之後沃什說什麼——或者,不說什麼。
眼下,市場對聯儲局本周加息25個點子的定價概率已超過90%,目標區間將從3.5%-3.75%上調至3.75%-4.00%。這一預期的形成,源於沃什在傑克遜霍爾會議上的鷹派表態,隨後8月非農就業數據大幅超預期,以及8月核心CPI按月升幅高於預期三重因素的疊加。加息本身已非懸念,市場的真正焦點在於:點陣圖將顯示今年還有幾次加息,以及沃什在新聞發布會上能否給出清晰的政策路徑信號。
花旗與高盛在覈心判斷上高度趨同:此次將是一次"鴿派加息",聯儲局大概率不會主動釋放持續加息信號,點陣圖中位數預計僅顯示今年再加息一次。然而,渣打銀行持截然相反的立場——該行認為9月加息本身就是政策失誤,正確選擇是等待關稅衝擊消退後再行判斷。
與此同時,據摩根大通與高盛的策略分析,若聯儲局如期加息但拒絕提供明確前瞻指引,收益率曲線可能趨陡,並為股市提供溫和支撐;若沃什意外釋放強烈的鷹派連續加息信號,將引發利率波動率全面飆升。相反,若聯儲局爆冷宣佈維持利率不變,不僅將嚴重損害其政策信譽,還可能引發股市拋售,並導致長端美債收益率因通脹擔憂而大幅上行。
值得注意的是,聯儲局本次加息還可能引發政治摩擦,特朗普近期重申美國應擁有全球最低的借貸成本,加息或將令沃什面臨來自白宮的最新批評。
加息邏輯:沃什被"逼到牆角"
沃什在8月底傑克遜霍爾會議上的講話,實際上已將自己置於進退兩難的境地。他明確指出,12個月PCE通脹率為3.7%,六個月年化率高達4.1%,均遠超目標,超過半數PCE分項仍以高於3%的速率上漲,並警告稱,除非通脹向2%目標恢復明確進展,否則聯儲局"還有工作要做"。
兩周後,8月核心CPI按月上漲0.3%,高於0.2%的預期,進一步坐實了加息預期。據路透社最新調查,101位經濟學家中有85%預計聯儲局將加息,貨幣市場定價的加息概率接近90%。
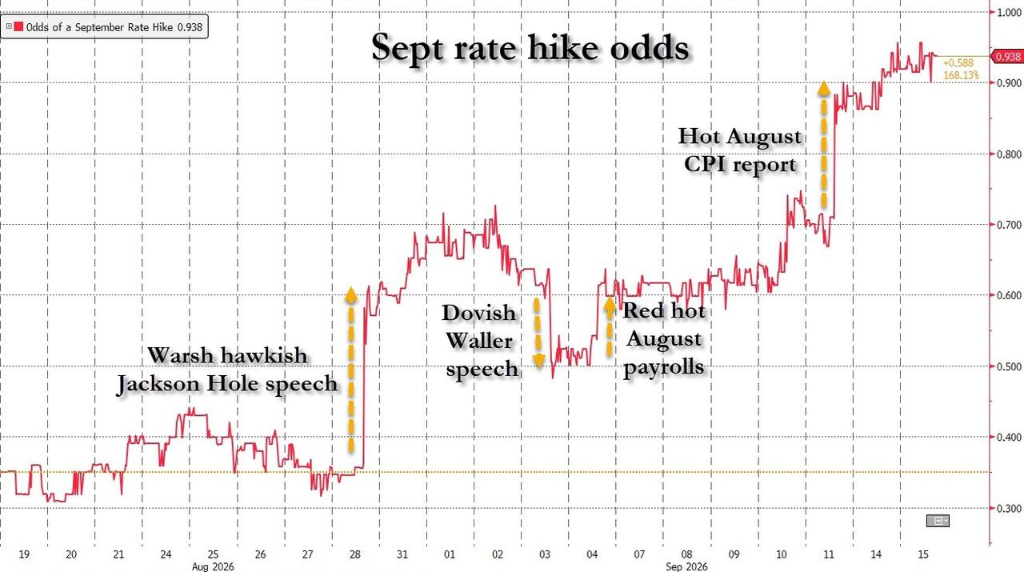
儘管如此,加息並非鐵板一塊。聯儲局理事沃勒在9月FOMC會議「噤聲」期前的講話中明顯偏鴿,表示若8月通脹數據顯示持續進展,他傾向於維持利率不變,但同時補充稱若通脹偏熱則會考慮加息。此外,牛津經濟研究院認為,連續三組溫和通脹數據構成了維持不變的理由,鴿派論點不應被輕易忽視。
花旗與高盛:被動加息與「微調」定調
華爾街見聞文章寫道,高盛預期,聯儲局在9月FOMC會議上加息25個點子,並非源於紮實的經濟邏輯,而更多是被市場定價所"脅迫"。聯儲局在聲明中只會做出最低限度的必要修改,避免提供關於未來路徑的前瞻指引,即呈現一次「無信號加息」。
高盛明確表示,不認為此次上調聯邦基金利率有充分的經濟基礎。高盛的核心論點是:通脹超出2%目標的全部幅度,均可歸因於影響將會消退的一次性因素,包括關稅效應、能源及伊朗衝突影響、軟件及配件價格效應等。高盛認為,核心PCE通脹在6月至8月期間改善至年化約2.5%的速率(含預期方法論修訂),正是這些一次性衝擊效果消退的早期跡象。
在通脹廣度問題上,高盛同樣持異議。儘管近期有更多品類價格以3%以上的年化速率上漲,但高盛指出,一旦剔除關稅效應,通脹廣度與歷史上2%通脹時期的水平基本相當。此外,高盛的"瓶頸追蹤指標"顯示,行業層面的產能約束如今甚至比疫情前還略少,經濟並未過熱——而經濟過熱,恰恰是通常情況下加息的核心理由。
高盛認為,8月CPI數據公布後,市場對加息的定價概率已逼近90%,聯儲局為了避免按兵不動引發的市場劇烈反應,將被迫加息——這是一次被市場定價"逼出來"的加息,而非基本面驅動的主動緊縮。
花旗基準預測顯示,聯儲局將把此次加息定義為一次「微調(calibration)」,並暗示未來沒有進一步加息的必然性。伴隨加息而來的前瞻指引將不再指向進一步的政策利率上升。沃什大概率會將此次加息輕描淡寫地稱為"輕微調整"或"微調",並向市場暗示,如果通脹顯示出向目標回落的跡象,可能就不需要進一步加息。
點陣圖:一次還是兩次,懸念未解
在缺乏明確聲明指引的情況下,點陣圖和沃什的新聞發布會成為市場最大的懸念。
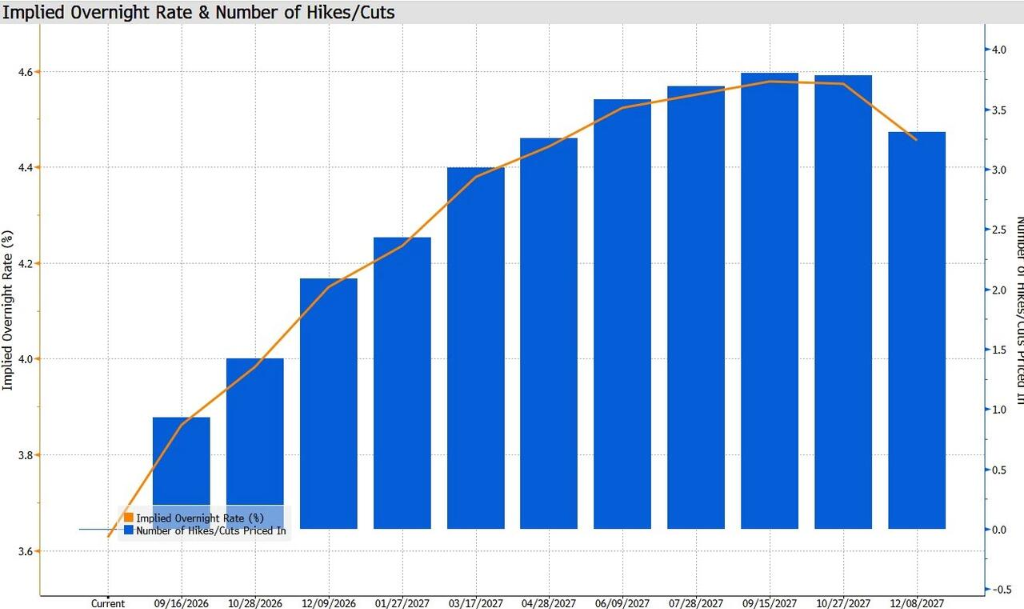
新聯儲局通訊社、《華爾街日報》記者Timiraos指出,聯儲局歷史上僅在1997年完成過一次"加息即止"的操作,歷史規律表明加息往往以序列形式出現。前聯儲局副主席Richard Clarida亦表示:「如果下周加息,後續肯定還會有更多。」目前,CME FedWatch數據顯示,市場已定價2027年10月前累計近四次加息。
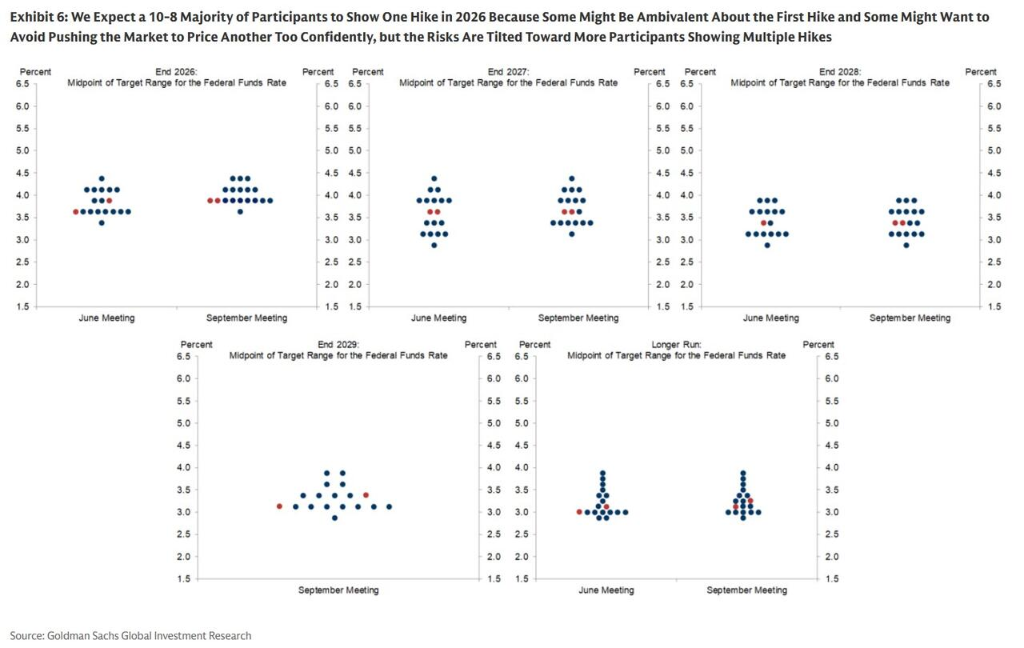
高盛預計,點陣圖將以10票對8票的微弱多數顯示2026年僅加息一次(其中Waller及可能的其他委員票數為零次加息)。高盛給出這一判斷的理由是:部分委員對本次加息本身持矛盾態度,部分委員則不希望進一步推高市場對額外加息的預期。
但高盛也明確指出尾部風險:若更多委員將本周加息視為應對油價上漲和AI需求的正常反應、並將其視為一輪連續加息的開端,則出現多數票支持兩次加息的風險不可忽視。
在異見票方面,高盛預計沃勒將投下反對票,原因在於過去三個月核心PCE通脹的年化速率(含預期方法論修訂)已降至約2.5%,低於他此前設定的2.8%"維持不動"門檻。
與利率決定同步發布的經濟預測摘要(SEP)將是市場另一焦點。在通脹預測方面,花旗與高盛均預計,核心PCE通脹預測將因方法論修訂而向下修正。高盛預計2026年核心PCE通脹中位預測將從6月的3.3%小幅下調至3.2%,為停止加息提供數據支撐。2027年和2028年的中位數點位預計各顯示一次降息,分別維持在3.625%和3.375%。
高盛還指出,中性利率估計可能在本次會議上小幅上移,並將在未來一年逐步升至約3.25%-3.5%——部分原因在於,經濟在較高利率下持續表現良好,令部分委員傾向於認為當前利率已接近中性水平,AI投資需求也可能推高均衡利率。
沃什發布會:市場最大的懸念
盡除了點陣圖之外,沃什的新聞發布會將是今晚最大的不確定性來源。值得注意的是,沃什預計將再次拒絕提交個人預測,延續其對前瞻指引的一貫牴觸。
關於發布會,花旗警告稱,若沃什僅僅強調"還有工作要做(more work to do)"而不提供近期利率指引,這可能被市場視為危險信號。在這種鷹派風險情形下,市場可能預期10月和12月的FOMC會議均將加息,甚至將進一步加息的風險定價延伸至2027年。
高盛對這一場景的判斷則更為具體:FOMC可能希望引導市場降低對10月加息的定價信心(目前已接近50%),但不會在聲明中明說。相反,沃什可能在發布會上表示,在決定進一步行動之前,FOMC將"仔細評估(carefully assess)"即將公布的數據,或希望看到多份即將發布的通脹報告,或觀察潛在通脹趨勢如何演變——上述任何表述,都將暗示委員會希望多收集一段時間的數據再行動。
高盛還補充,由於許多投資者已將11月初的中期選舉視為10月加息的政治障礙,阻止市場將10月加息設為"默認基線"並非難事。
沃什在7月會議後的發布會上曾因未能清晰解釋按兵不動的決定而遭到市場批評,引發長端美債收益率跳升。此次若再度語焉不詳,市場反應可能更為劇烈。
渣打:加息本身就是政策失誤
渣打銀行9月14日發布的報告持截然相反的立場,明確判斷聯儲局應在本次會議上維持利率不變,並認為當前加息仍是"錯誤的政策選擇"。
渣打的核心論點是:當前核心通脹存在被高估的可能。該行追蹤的超核心CPI近期明顯回落,已回到2010年代的正常區間。鏈式核心CPI與核心PCE近期出現明顯背離,鏈式CPI更能反映消費者實際支出,其近期走勢值得政策制定者關注。此外,聯儲局內部多項分析認為,關稅可能貢獻約0.7個百分點的PCE通脹,隨着關稅收入在2025年四季度見頂,其通脹影響可能在數月後逐步減弱。
渣打還指出,市場定價對政策形成了反向約束,存在"市場預期推動政策、政策再強化市場預期"的反饋循環風險。沃什在傑克遜霍爾講話中本人也曾警告,如果市場依賴聯儲局指引,而聯儲局又反過來依賴市場價格,政策制定者可能因此忽視新的經濟變化,增加政策失誤風險。
在票數邏輯上,渣打認為,7月FOMC已有3名委員支持加息,若9月要實現加息,還需至少4名原本傾向於按兵不動的委員轉向,才能達到7票門檻。渣打認為,目前的數據尚不足以形成這一條件。
資產定價與波動率博弈:市場如何應對?
高盛利率波動率研究團隊在9月15日的研報中指出,美國利率引伸波幅在收益率持續上行的過程中總體保持克制,但上周的拋售伴隨着波動率的明顯上升。在控制更廣泛宏觀基本面因素後,當前美國利率引伸波幅已從公允價值區間的低端升至中點附近,這意味着市場對於政策路徑分佈進一步擴大的情景存在脆弱性。
高盛認為,假設聯儲局如期加息25個點子,波動率的後續走向將主要取決於SEP和發布會傳遞的前瞻信號。若點陣圖顯示一至兩次加息、並配合強調數據依賴的表述,雖不能完全消除前瞻不確定性,但應能令波動率有所回落,並使曲線尾部趨於平坦。
高盛歷史研究顯示,在市場已定價75%-90%加息概率的情況下,輕度鷹派驚喜(即如期加息)往往帶來較好的波動率賣出回報,這支持了"如期加息+溫和信號"情景下波動率將部分回落的判斷。
反之,若聯儲局意外按兵不動,高盛認為這將在整個波動率曲面引發更大沖擊——不僅不會立即降低未來加息預期,反而會在維持通脹擔憂和期限溢價的同時,進一步加劇前端不確定性。上周歐洲央行會議提供了一個參照:強硬鷹派信號伴隨加息,導致短端波動率急劇上行,並向整個曲面蔓延。
高盛在其基準情景下預計,若後續通脹數據足夠溫和,聯儲局將在本周會議後暫停加息,波動率將隨加息風險的逐步消退而溫和回落。
據摩根大通策略團隊的場景分析,若聯儲局加息且無前瞻指引(基準情形),標普500指數有望上漲25至75個點子;若沃什意外釋放「粉碎通脹」的強硬信號,股市可能面臨1%至2%的下跌。
最危險的尾部風險在於「意外不加息」,這不僅會引發前端利率的鴿派重定價,還將導致長端收益率因通脹擔憂和信譽受損而飆升,收益率曲線急劇變陡,並引發股市拋售。