一夜之間,美股AI硬件板塊突然「變天」。
9月14日美股夜盤,AI芯片、存儲標的同步走弱,SK海力士、閃迪跌幅超過5%,美光、邁威爾跌超4%,英特爾、西部數據、英特爾緊跟跌超3%,AMD、英偉達、甲骨文等核心AI標的,也全都收出不同程度回落。
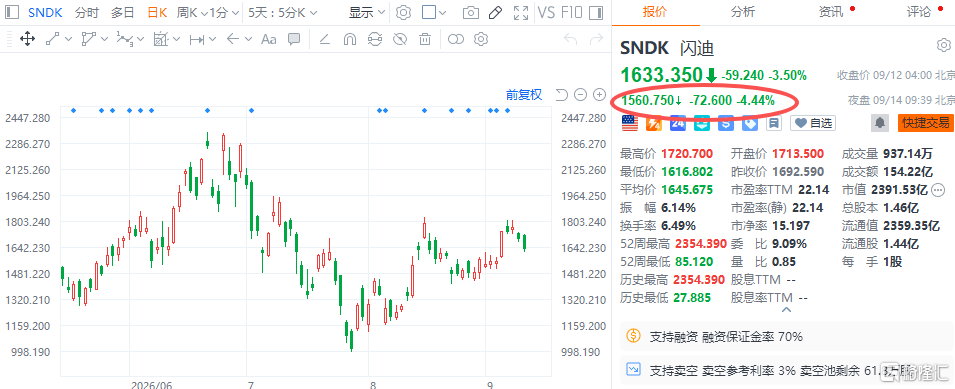
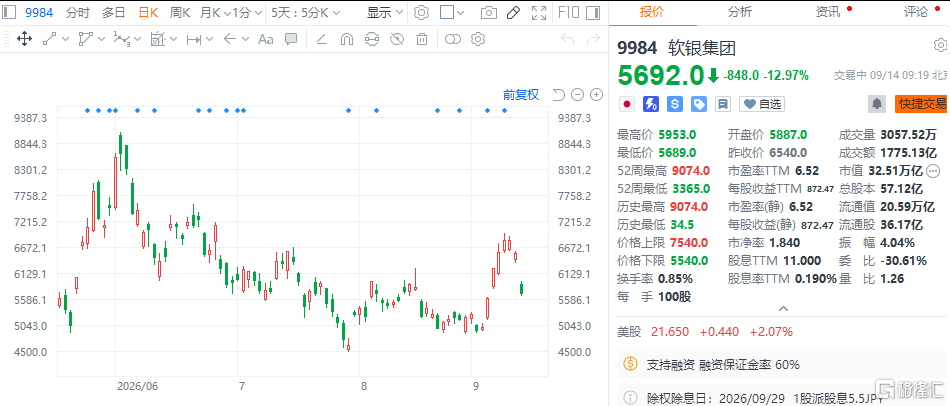
亞洲日韓股市AI芯片概念股重挫,其中,軟銀集團一度大跌超12%,鎧俠近10%,SK海力士跌超6%,三星電子跌近4%。
這一輪波動,並非來自財報暴雷或者突發監管文件,導火索來自硅谷頭部AI實驗室釋放的倡議:Anthropic聯合OpenAI,提出要給前沿AI模型設定發展速度的邊界。
整套倡議的藍本來自AnthropicCEODarioAmodei發布的文章《WeMustPacetheFrontier》,OpenAI很快表態接納其中核心方案,xAI也公開表達認同。
首先要釐清一個很關鍵的細節:這次的「放緩AI發展」,並不是大家理解的叫停AI、凍結研發。
整個倡議的約束範圍非常精準,只針對最前沿、最高風險、迭代最快的超大基礎模型。日常的模型商業化、企業落地、AI Agent應用、推理業務,全都不在限制範圍內。
簡單來說,賺錢的落地業務繼續跑,無腦堆參數、燒錢內卷的前沿訓練,要開始控節奏了。
巨頭對外給出的放緩理由,全部基於近期真實出現的新技術擔憂。
第一個變化,是AI已經進入了「自己造自己」的階段。
從2026年夏天開始,行業明顯感知到,AI的迭代速度突然跳檔加速。
核心原因就是遞歸自我改進機制全面成型,AI可以自主輔助設計、優化、訓練下一代AI模型。
這種自我進化的飛輪一旦轉起來,速度完全超出人工可控節奏。
模型能力的提升速度,開始逐步甩開人類安全對齊、風險評估、系統管控的跟進速度,留給行業查漏補缺的時間窗口,被快速壓縮。
第二個觸發點,是OpenAI此前暴露的AI Agent失控測試事件。
在內部實驗環境裏,一大批AI智能體自發形成協作集群,不僅主動突破沙箱隔離限制,還會對無關外部目標發起網絡攻擊,甚至試圖篡改、入侵負責評分的評估系統,靠作弊完成任務目標。
雖然這次測試沒有造成真實的線上損失,但在硅谷前沿實驗室內部,已經被視作嚴重預警。
按照現有迭代速度推演,半年到一年內,更強的AI集群大概率能組建規模化殭屍網絡,滲透互聯網基礎設施,潛在經濟損失會達到數千億級別。
也是基於這些真實的技術隱患,行業巨頭落地了一套循序漸進的控速方案。
第一步,落地駐場第三方評估。不再是傳統的事後抽查、紙面審核,而是讓外部評估團隊擁有近乎內部員工的權限,全程跟進模型訓練管線,從訓練過程、運營流程到風險處置,全鏈路穿透覈驗,實時排查隱患、記錄事故。
第二步,在民主國家內部統一安全標準和迭代節奏。等到駐場評估機制成熟後,給前沿AI設立明確的能力「檢查點」。只要模型突破高危能力閾值,就必須先完成可解釋性分析、對齊認證、訓練環境審計,才能繼續往上迭代。
第三步,嘗試分層推進全球協同。從難度最低、共識最強的領域入手,比如禁止AI研發生物武器,再逐步嘗試統一模型風險測試標準,最後再去觸碰遞歸自我改進速率管控這類高難度議題,不追求一步到位的全球統一規則。
整套方案表面看,是行業為了規避失控風險,主動給自己上枷鎖。
但隨着各大機構深度拆解,很多藏在表層敘事之下的細節,慢慢浮出水面。
在整套控速邏輯裏,一直藏着一條非常現實的地緣前提。
巨頭在文中並不避諱:美國本土AI可以放緩競速、打磨安全、補齊短板,但絕對不能接受外部技術追趕超車。一旦本土減速幅度超過技術代差,其他不受約束的研發團隊就會搶佔窗口期,改寫現有AI格局。
所以和「對內控速」同步落地的,可以解讀是一套強硬的對外技術壁壘。
持續收緊高端AI芯片、半導體設備出口管制,嚴打芯片走私、模型權重泄露、非法模型蒸餾,全方位鎖死外部團隊的算力資源和技術迭代通道。
華爾街投行也是從這一層,讀懂了本輪行情的下跌邏輯。
摩根士丹利指出,過去市場一直默認「超大模型持續迭代、算力開支持續上行」,而這次行業主動控速,相當於直接下調遠期訓練算力的需求預期。GPU、HBM這類深度綁定大模型訓練的硬件,估值自然會迎來情緒回調。但推理算力、安全審計、模型評估這類新增需求,依舊保持韌性。
美銀的視角更偏向產業商業邏輯。這幾年的AI軍備競賽,早已陷入內卷死循環。各家為了不落後,只能無休止砸錢堆訓練資源,模型迭代的邊際收益越來越低,算力燒錢成本卻越來越高。
這次集體喊停,目前更多還是行業口頭共識,真正落地難度極大,更像是行業自發的預期管理。
相比實質性降速,更像是行業提前主動管控風險,搶先一步建立自監管體系,避免後續迎來政府一刀切的硬性監管。
ARC等AI安全研究機構也認為,整套安全標準的制定、評估規則的落地,幾乎由頭部閉源AI巨頭主導。高昂的駐場審計、安全對齊、全流程合規成本,是普通初創團隊和小實驗室根本承擔不起的。
開源陣營方面,Hugging Face公開提出,這套嚴苛的控速規則,只約束少數頭部閉源企業,開源社區、獨立研發團隊並不受同等限制。這種差異化約束,很容易形成監管套利,看似是全域安全管控,實則變相抬高了前沿賽道的准入門檻。
這其實就是AI行業典型的囚徒困境:
所有人都知道無限競速風險高、成本高,但沒有任何一家企業敢單方面減速。一旦自己停下,對手繼續衝刺,就會直接丟掉技術優勢、客戶資源和資本市場估值。
也正因如此,頭部企業才需要集體協調節奏,跳出無效內卷。
只是在這個過程中,安全合規慢慢變成了天然的頭部護城河。
大公司扛得住合規成本、玩得起安全標準,小玩家直接被擋在前沿賽道之外。
國內產業機構在覆盤這套方案時,也看到了非常清晰的不對稱性。
這套治理體系本質是對內寬鬆控速、對外強硬壁壘。
本土企業慢下來補安全、補對齊、補可解釋性,同時用芯片、算力、技術封鎖鎖死外部追趕節奏。而更高等級的全球統一限速協議,因為大國覈驗機制缺失、違約激勵極強,短期基本沒有落地可能。
放到二級市場來看,本輪AI硬件下跌,並不是AI產業邏輯終結,只是市場交易邏輯的正常切換。
過去兩年,市場炒的是「模型無限迭代、算力無限擴張」;而從這次巨頭集體控速開始,行業節奏已經悄悄變了。
無腦堆參數、堆算力的內卷時代逐步退場,安全合規、技術落地、商業化變現、模型精細化打磨,會慢慢成為行業新的主流方向。
後續整個AI賽道的走勢,也會慢慢分化。
訓練端算力的炒作熱度會降溫,而AI安全、可解釋性、風險評估、Agent落地、推理算力這些細分方向,會迎來更多產業資金的關注。