來源:深港小財迷
三季度開局至今,港股IPO市場僅僅上了8只新股。這其中,雖說不乏中際旭創這樣的「絕對星光股」,以及江波龍、君正股份等熱門存儲龍頭,但無奈這三家全是「二婚股」(二次上市),且發行時都沒給足有誠意的折價。結果顯而易見——三季度抽新股市場一路降溫,不少小夥伴甚至開始質疑:「這波港股抽新股的周期,是不是就這樣戛然而止了?」
目前來看,排隊等待上市的其他幾家「二婚股」恐怕都很難挽回當下的市場熱度,大家希望的種子,只能播撒在幾隻具備爆發力的「頭婚股」上。
今天要深度剖析的,就是這裏面概念硬核、星光不錯的一隻,國內光模塊與光芯片的小龍頭——納真科技。
發行信息
納真科技(09856.HK)——機制B
招股價格:32.96 港元
招股日期:09.14 - 09.17
每手股數:100 股
入場費:3329.24 港元
招股總數:1.72 億股
國際配售: 1.55 億股,佔比90%
公開發售:1720.15 萬股,佔比10%
集資額:56.70 億港元
保薦人:花旗全球、中信證券香港
綠鞋:中信里昂
發行比例:17.50%
基石投資者:27家,共47.02%
發行後總市值:323.98 億港元
第一指標分析:行業與公司
納真科技,前身為海信集團旗下光通信業務板塊,核心運營主體為青島海信寬帶多媒體技術有限公司。公司由山東大學信息科學與工程學院教授黃衛平參與搭建光通信業務架構,黃衛平通過 TransLight 持有公司23.22%股份。
歷經二十餘年沉澱,公司已發展為全球領先的光通信與光連接解決方案的全棧式供應商,深度賦能AI算力網絡。
根據弗若斯特沙利文數據,按2025年全球光模塊收入計,公司佔有4.0%的市場份額,在全球專業光模塊廠商中排名第五;按中國光模塊收入計,佔有10.1%市場份額,排名第三。
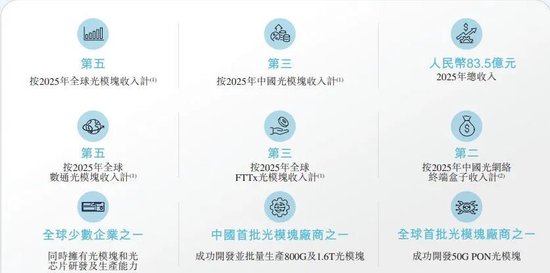
公司產品覆蓋三大核心應用場景:
一是數通領域(核心引擎),也就是我們最熟悉的光模塊板塊,包括AI集群、雲計算、數據中心、存儲區域網絡;
二是電信領域,包括FTTx寬帶接入、城域/骨幹傳輸網、5G/6G無線通信網絡;
三是終端接入領域,包括智能家居、智能辦公、工業物聯網等場景。
2025年,數通光模塊收入增長至54.7億元,營收佔比由24.9%提升至65.5%;2026年上半年,進一步提升至69.4%。公司已量產800G及1.6T光模塊,並正在研發3.2T光模塊及6.4T光引擎。

公司亦是全球少數同時擁有光模塊和光芯片研發及生產能力的企業之一。光芯片方面,公司已量產75mW及100mW CW-DFB激光器芯片,正在開發100G EML激光器芯片,並研發200G EML及400G磷化銦激光器芯片。不過,芯片業務目前收入貢獻極低(2025年僅佔0.4%,2026上半年升至1.6%)。
在光網絡終端領域,公司預計於2026年第三季度完成AI融合智能終端開發並交付,收入佔比約10%+。
根據招股書,公司於2023-2025年收入分別為人民幣42.39億元、50.87億元、83.55億元,三年累計增幅約97%,年複合增長率達40.4%。利潤端波動較大,2023年期內利潤2.16億元,2024年降至8,949萬元,2025年又回升至8.73億元。

2026年上半年,公司實現營收53.93億元,毛利率提升至24.2%,期內利潤6.61億元。其中數通光模塊收入37.45億元,佔總營收的69.4%;光網絡終端盒子收入6億元,佔比11.1%。
截至最後實際可行日期,公司在全球擁有1,581項專利及716項待審專利申請,在中國青島、江門、泰國及美國擁有四個製造基地(廈門基地建設中)。2025年海外收入佔比近30%(美國14.9%,亞洲其他地區10.0%)。

值得注意的是,公司存在客戶與供應商高度重疊的現象。2023年,海信集團為公司第一大供應商(採購額2.3億元,佔6.9%),2025年為第四大供應商(2.35億元,佔3.3%)。
總的來看,公司用二十餘年時間完成了從內部孵化到獨立上市的躍遷,光通信業務做到了全球光模塊第五。在AI算力需求驅動高速光模塊持續放量的產業背景下,公司所處的光通信賽道正迎來結構性增長機遇。83.55億元的年度營收、65.5%的數通光模塊佔比、全球第五的行業地位,以及海信系第六家上市公司的標籤,構成了其登陸港股的產業底色。
第二指標分析:保薦人及綠鞋
聯席保薦人:花旗全球、中信證券香港。
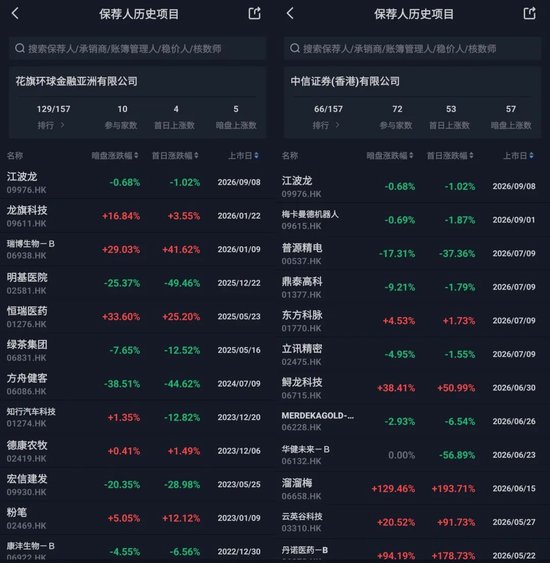
一中一外的組合,可惜這兩家的近期保薦業績真的太差了,特別是中信一哥,已經是四連破了,這項實在加不了分。
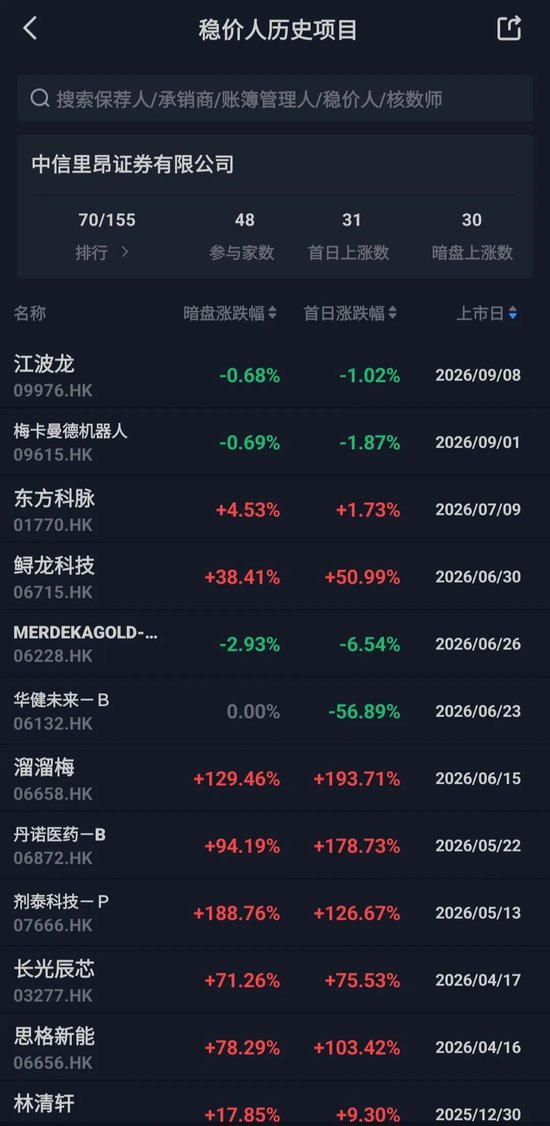
綠鞋是中信里昂,今年的綠鞋業績本來還行,但是江波龍和梅卡曼德連續兩個破發,一下子讓這個信心值直線下降,這項也加不了分。
第三指標分析:基石投資者
基石投資者:27家,共47.02%。
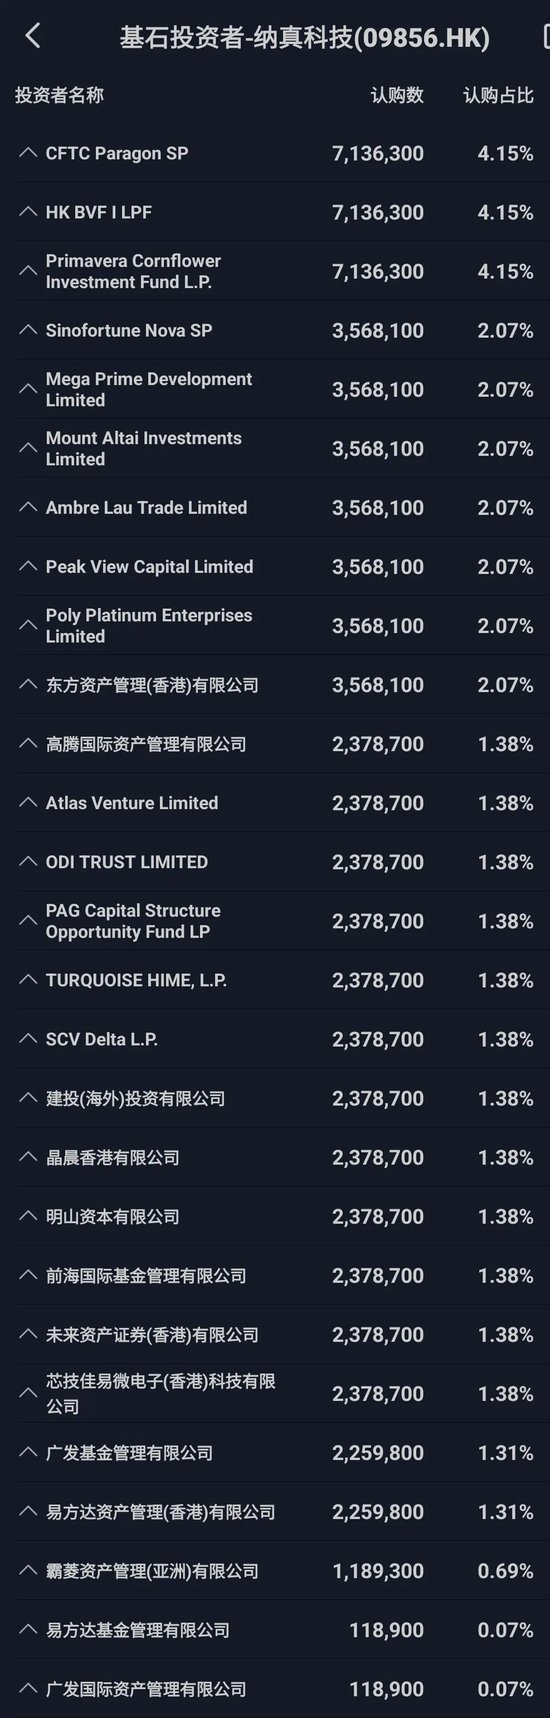
27家基石,佔比高達47.02%,具體名單包括:
大主權:無
外資機構:未來資產、霸凌資產
頂級PE:春華資本
公募巨頭:廣發基金(2個主體)、易方達基金(2個主體)
保險巨頭:無
理財子:無
其他:CFTC Paragon SP、HK BVF、華豐國際、大灣區發展基金(Mega Prime & Poly Platinum)、Mount Altai、Ambre Lau Trade、Peak View Capital、東方資產管理香港、高騰、Atlas Venture、ODI Trust、PAG Capital、Turquoise、SCV Delta、建投海外投資、明山資本、前海國際
接近30家機構,一一過下來,發現其實含金量很一般,甚至一個抗打的都沒有,看看「其他」這一欄有多長就明白了。這項加分肯定能加,但是只能加小分。(感覺這些「其他」機構們都是為了配貨來的
第四指標分析:估值與市值
發行後總市值:323.98 億港元,穩入通。
估值:按2025年數據計,PE約32倍,看2026年上半年的數據,PE就只有約21倍。
目前港股同賽道巨頭中,中際旭創靜態PE超100倍(享受龍一溢價),劍橋科技靜態PE更是超過140倍。相較之下,納真科技作為行業全球第五,這個定價顯得性價比頗高、並不算貴。
第五指標分析:港股大市行情
近期港股與全球科技股陷入劇烈震盪,市場情緒格外敏感。此前美債收益率一路飆升,加上聯儲局強烈的加息25BP預期,導致半導體、算力等高估值板塊遭遇資金擠壓和短線拋盤。
好在,近期市場對於聯儲局加息25BP的預期已經充分Price in(計價完畢),利空情緒正在邊際遞減。雖然眼下防禦性的醫藥、消費和能源板塊偶有拉升,但缺乏足夠的帶頭效應來接棒大盤;而科技主線在經歷回調後,估值泡沫已得到大幅釋放,整體市場正在高波動中消化宏觀陰霾。
第六指標分析:市場認購情緒
三季度的新股一個接一個讓投資者體驗慘淡。雖說優地機器人此前靠套路回撥「搞了把大的」,但真正喫到肉的散戶屈指可數。整體港股抽新股情緒已經跌到了2026年年內的冰點。
公開認購有17.2w手,一手金額3000多港元,入場門檻較低,預計會吸引不少散戶參與。但考慮到當前市場情緒脆弱、新股賺錢效應缺失,肯定不會像之前那樣狂熱了。公司有基本面,賽道好,發行估值合理,但是基石有點「不夠看」,建議大家結合這幾天的認購倍數變化來定自己的策略,如果認購倍數沒有過千,那就還不至於無腦上大倉位打,目前抽新股建議先給:重點參與(後期可能會結合認購倍數變化做修正)。
註釋:
梭哈幹——所有準備用來港股抽新股的資金都打滿。
重點參與——還是好票,儘量還是鋪乙組或者至少甲尾。
酌情參與——需結合個人風險偏好以及介不介意浪費手續費,酌情考慮,上可到乙組,下可到現金摸1-10手。
不參與——字面意思,不參與!
有關港股抽新股分析的方法論,大家看這篇文章就夠了六大指標助你在港股抽新股中乘風破浪
關於我
我是一個「深港通勤」的小財迷,在金融行業幹了十年,近幾年的工作都跟跨境投資息息相關。因此,這個號主要會圍繞火熱的「港股抽新股」、「全球資產配置」、「港美股投資」等主題,幫大家去了解全球的投資機會。
我組建了個交流群,如果有興趣了解更多實時信息和觀點的話,歡迎大家後台私信我,或者加VX: scorpioyang2018!