藍鯨新聞9月14日訊(記者 湯詩韻)女裝企業的日子,各有各的冷暖自知。在此背景下,江南布衣日前發布的業績報告算得上非常好看。截至6月30日止的2026財年業績顯示,江南布衣實現總收入60.46億元,按年增長9%;淨利潤9.97億元,按年增長11.1%。
亮眼數據之下,品牌並非沒有憂慮。
江南布衣以個性設計風格著稱,卻一度因為設計爭議陷入重大負面輿情,現在又有消費者覺得它「喪失調性」。數據顯示,江南布衣的會員支撐起了超八成的零售收入,但圈層模式本身自帶增長邊界。是哪些人在買江南布衣?又是什麼支撐起核心客群的高頻復購?
一年狂賣60億,誰在買江南布衣?有36萬用戶年消費超5000元
財報中最值得關注的數據之一,無疑是江南布衣的門店總數從2117家變成2118家,一年僅淨增1家。門店幾乎零增長背景下,江南布衣實現營收利潤雙增長,這是怎麼實現的?
拉動增長的不再是傳統服裝品牌的規模擴張模式。數據顯示,2026財年江南布衣線上渠道收入為14.48億元,按年增長20.5%,佔總收入的比重從21.7%提升至24%。線上增速分外顯著之外,其線下零售店鋪也錄得2.4%的同店銷售增長。
而從盈利水平看,其淨利潤率達到16.5%,這個水平大幅超越地素時尚(12.2%)、贏家時尚(6.4%)、太平鳥(2.7%)等一衆同行,在服裝賽道中處於頭部梯隊。
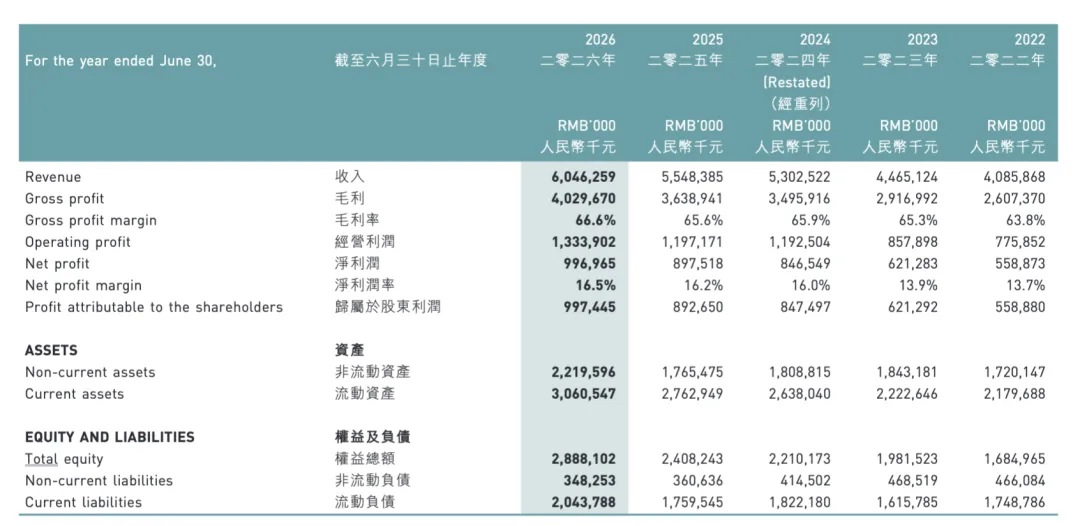
較為漂亮的業績數據背後,會員、粉絲等詞彙在最新財報中被提及20多次,會員體系被視為江南布衣商業模式的核心支撐。
報告期內,集團會員貢獻的零售額佔總零售額比重超過80%,活躍會員賬戶數超過61萬個,較上年度提升5萬。其中,有36萬用戶年度購買總額超過5000元。這部分高價值客群的消費零售額達到52.0億元,貢獻了超過六成的線下渠道零售總額。
江南布衣的客戶畫像其實較為明晰,品牌以鮮明的設計風格著稱,其旗艦店內的產品最高上探至5995元。集團也在財報中寫道:我們產品面向中高收入客戶,該等客戶透過時尚服飾彰顯個性。看得出來,江南布衣走的就是用設計風格吸引高淨值客戶的路線,而這批相對穩固的客群則以高復購率撐起了集團增長的基本盤。
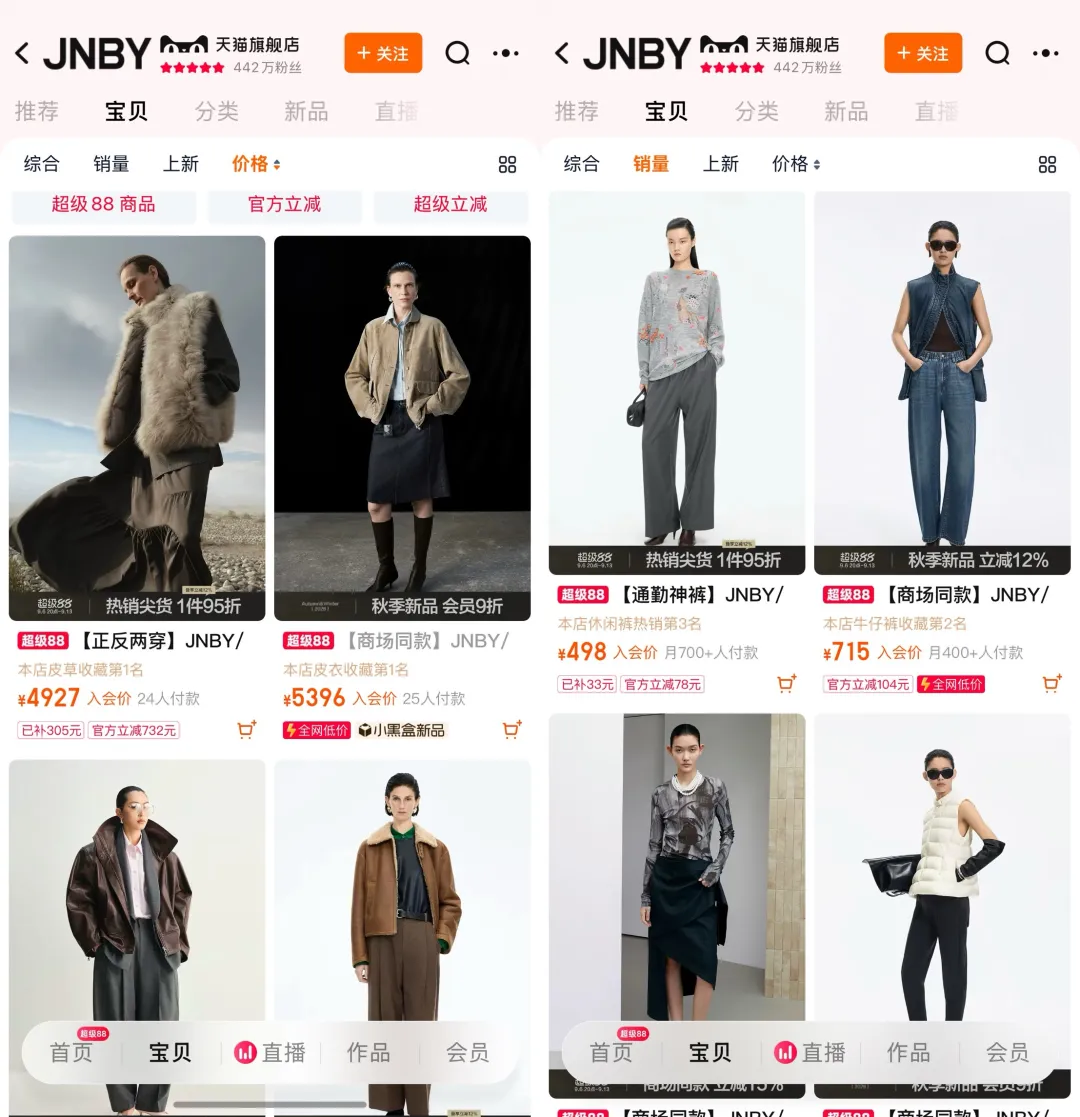
據科創板日報報道,2021年至2025年間,江南布衣的高價值會員從超20萬增至超34萬,高價值會員人均年消費從13200元上漲至14412元。也就是說,最核心的那撥客戶一年平均要在江南布衣花掉一萬四。
網上吐槽不斷,江南布衣為什麼還是這麼能賣?
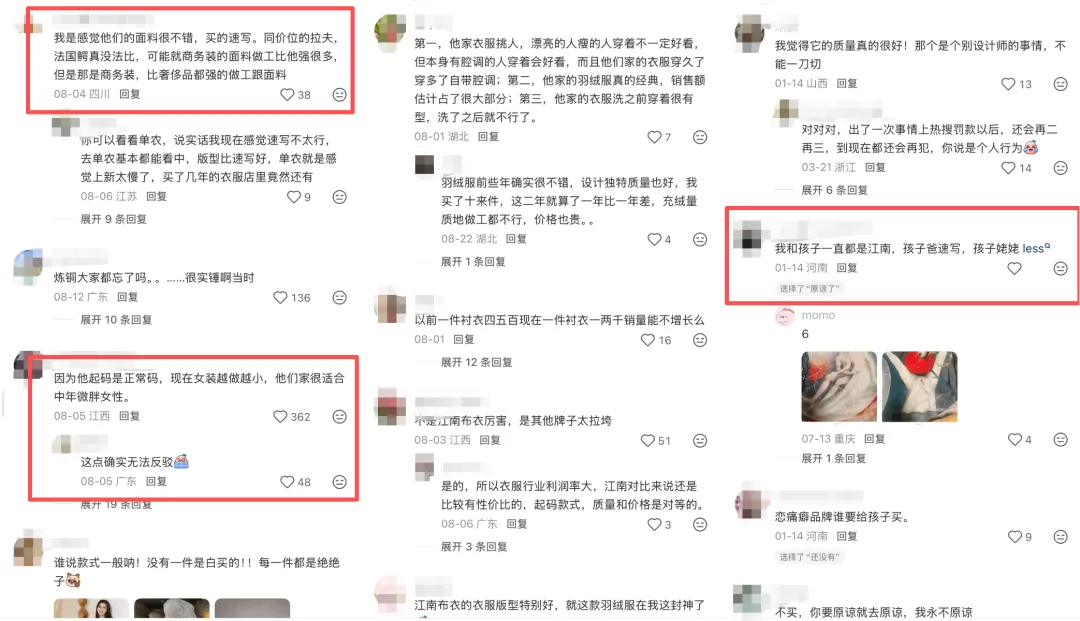
若以關鍵詞在社交媒體上搜索江南布衣,你可能會看到不少吐槽,比如越來越貴、導購服務態度、童裝不當圖案引發的輿論爭議等。但這一系列討論中,也不乏消費者對於江南布衣版型、面料的肯定。
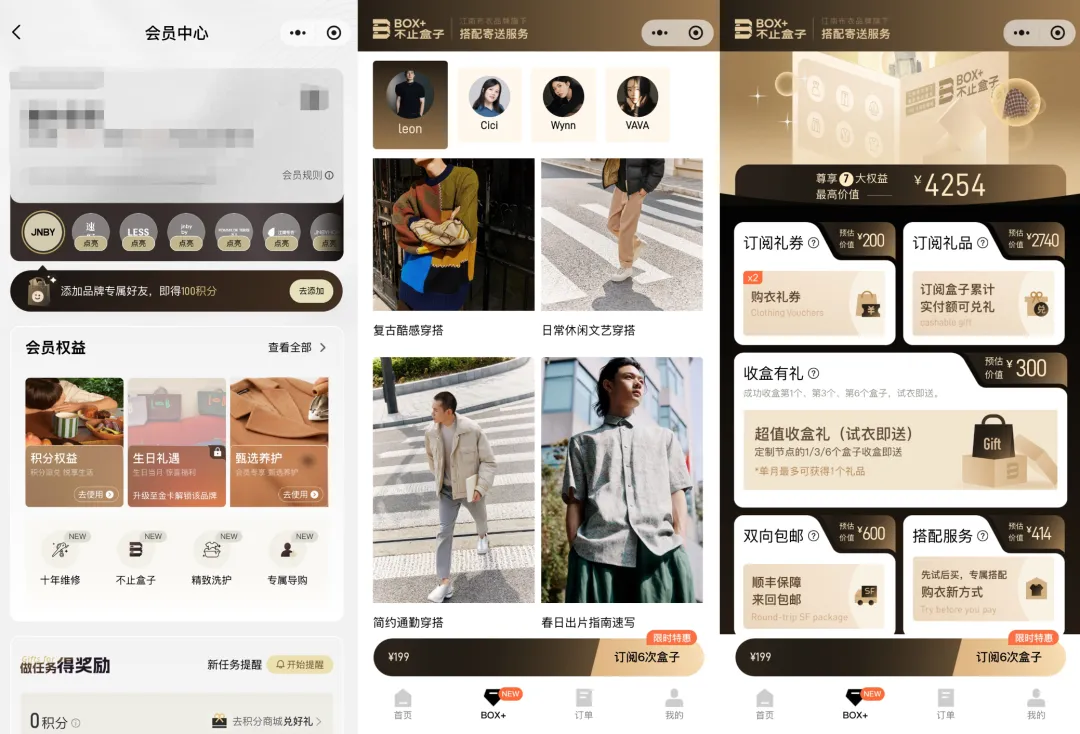
有市場觀點認為,江南布衣是國內服裝賽道最會做會員體系的企業之一,比如品牌會根據消費者購買歷史和偏好設定標籤,提供智能推薦。
據21世紀商業評論報道,CMO黃盛透露整個算法系統打磨了兩三年時間,命中率高達70%。基於對會員標籤的學習,江南布衣的廣告投放 ROI 非常高,如在騰訊平台的時尚女裝領域僅次於UR和優衣庫,基本可以達到投1元掙7元。
集團也在財報中提及會員權益和體驗的提升、精細化會員運營的成效等。其中,「不止盒子」服務被屢次提到。該會員服務(3888積分/199元付費開通)可以享受先試後買,由搭配飾根據標籤寄送盲盒給會員試穿,如不喜歡往返運費由品牌承擔。
退貨高居不下的背景下,這一服務顯然是有市場的。
江南布衣不再大膽了?只討好一部分人的生意,也有天花板
受童裝圖案風波影響,江南布衣的會員數和業績一度波動。輿論場上仍有許多人至今沒有「原諒」該品牌,但其存量高價值會員沒未發生斷崖式流失。
前述風波後,江南布衣增加了多重審核機制。創始人李琳在接受新華網採訪時透露,現在品牌所有設計的終審都是由非設計師來進行,他們如果覺得某些設計可能會引發歧義,可以一票否決。此後,江南布衣許久再未爆發同級別的爭議事件,轉而「悶聲掙錢」。
鞋服行業品牌戰略諮詢專家、上海良棲品牌管理有限公司創始人程偉雄表示,像江南布衣這種以會員體系和粉絲經濟為核心的品牌,復購率確實相對高。如果沒有太大的變化和衝擊,其業績一般會比較穩定。
但其商業模式高度依賴相對一個較窄的用戶群,這顯然是有風險的。前述專家認為,核心客群隨着歲月流轉、偏好變好難免會流失。維持老客戶復購的同時如何吸引新客群、如何平衡新老客戶的需求,這是江南布衣必須面對的。
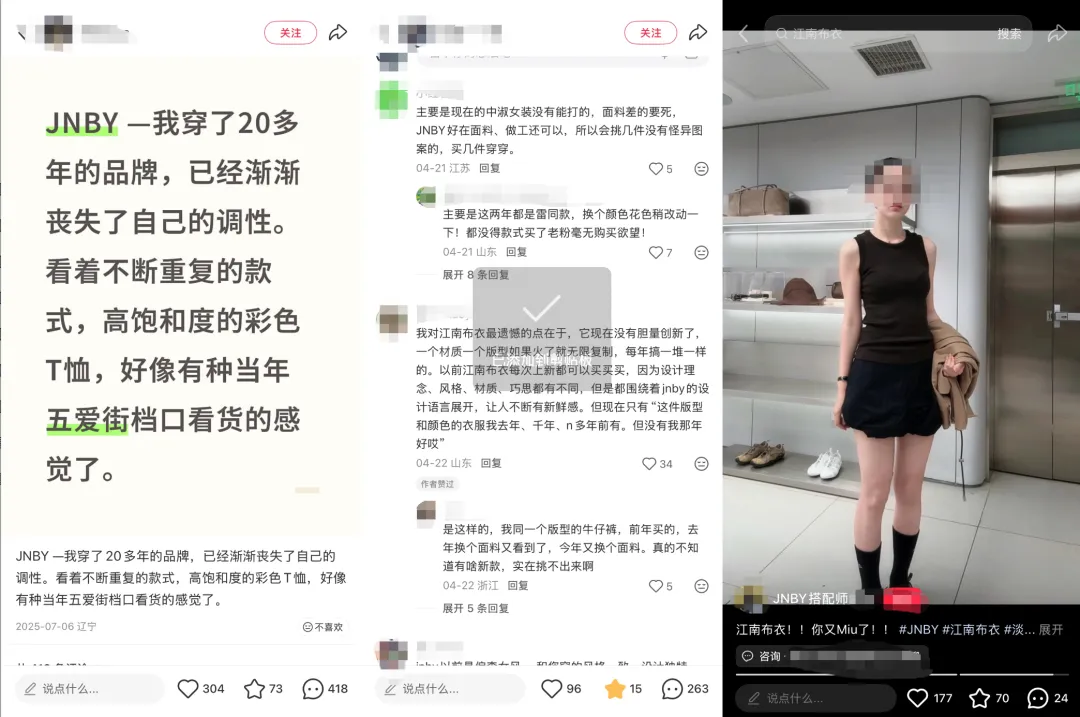
或許出於這層考慮,江南布衣好像已經在變了。社交網站上,不少討論提及「江南布衣沒有膽量創新了」、「一個版型火了以後無限複製」、「喪失了自己的調性」,店裏出現了更多符合大衆審美的基礎款,甚至有導購以「miu」等其他品牌的風格標籤來形容自家新品。
另一方面,江南布衣已搭建起包含LESS、速寫、jnby by JNBY、蓬馬在內的多品牌矩陣,但始終尚未跑出成熟的第二曲線。報告期內,江南布衣依舊是公司的收入支柱,貢獻營收佔比超53%;LESS營收按年增長17.3%,但其體量仍然有限,僅有主品牌的1/5。值得一提的是,江南布衣旗下的男裝品牌速寫持續失速。報告期內,速寫營收按年下滑1.1%,門店淨減少25家,集團在女裝上積累的成熟經驗未能遷移至男裝賽道。
江南布衣多個品牌所在的靜奢風賽道,競爭也在加劇。之禾、Edition、恩裳等本土中高端品牌長期盤踞該賽道,海外極簡設計師品牌也持續滲透,大量線上質感女裝新品牌同樣會分流客群。當風格紅利被稀釋,品牌需要在面料、剪裁之外尋找新的差異化壁壘。
誠如受訪行業人士所言,討好一部分核心客群的確也可以維持增長,但它始終會面臨挑戰。調性是否要持續更新、要不要和時代話語形成共振、短期利益和長期利益怎麼平衡,這些都是品牌要切實思考的。