智通財經APP獲悉,荷蘭芯片設備製造商阿斯麥(ASML.US)上周在埃因霍溫為新工廠破土動工之際,首席財務官羅傑·達森(Roger Dassen)表示,AI 熱潮已經徹底改變了客戶的情緒。該公司現有的 2 億美元一台的 EUV 光刻機——製造先進 AI 芯片的關鍵設備——2027 年前的產能幾乎售罄,與此同時,客戶們已接連作出承諾,將採用其下一代售價 4 億美元的 High NA 設備。
"你能多給我一些嗎?能快點給我嗎?"——這是達森描述最近一次與一家大客戶談話的基調。
台積電、三星和 SK 海力士都已確定了開始在量產中使用 High NA 的時間表,而早期採用者英特爾表示,這些機器已經達到產能與可靠性標準。加上新的擴產計劃,這些進展表明,這家歐洲市值最高的公司有望將其在芯片光刻領域的統治地位延續至 2030 年代。
"說實話,我認為我們還沒有走到(AI 熱潮)的盡頭,"首席執行官克里斯托夫·富凱(Christophe Fouquet)通過電話表示。
從「質疑定價」到「集體承諾」,AI芯片需求前景依然強勁
阿斯麥的客戶涵蓋所有主要芯片製造商,其中最引人注目的是為蘋果和英偉達代工芯片的台積電。台積電此前曾質疑 High NA 是否物有所值——單台約 4 億美元——但如今已承諾自 2030 年起採用該技術。
多年來,芯片製造商一直在評估芯片封裝、三維堆疊等製造技術的進步能否降低對 High NA 的需求。而如今這些承諾表明,行業內最大的玩家們仍然預期:縮小芯片特徵尺寸,依然是提升性能的必經之路。
High NA 可打印比標準 EUV 系統小約 40% 的特徵尺寸,有望削減製造步驟、提升生產效率——但成本約為前者的兩倍。
行業圍繞新工具對齊
規模達萬億美元的全球半導體行業,其投資決策往往領先芯片量產數年,製造商、設備供應商與材料公司需要協調配合,以確保新設備、化學品與工藝能夠協同運作。此前曾有專家質疑,芯片製造商是否會足夠廣泛地採用 High NA,以收回其研發成本。
"我從未懷疑過,因為沒有別的選擇,"InsingerGilissen 分析師約斯·弗斯泰格(Jos Versteegh)表示。
三星表示將於 2028 年開始用 High NA 設備進行存儲芯片生產,晨星的科雷奧內羅稱這一時間表早於市場預期。存儲專家 SK 海力士同樣宣佈將於 2028 年起使用 High NA;美光已訂購設備,但尚未確月供產日期。英特爾——該技術的首個採用者——於本周二(9 月 8 日)表示,其已用 High NA 工具處理了超過 100 萬片晶圓。
富凱表示,由於存儲廠商成品芯片尺寸較小,它們採用 High NA 的門檻更低。"你會看到這些廠商在很多事情上的規劃都更具進取心,High NA 也在其中,"他說,"所有廠商都在推進將 High NA 導入量產製造的計劃。"
更大的"畫布":12 英寸掩模倡議
據報道及阿斯麥官方公告,與時間表同步披露的還有一項更深遠的行業倡議:推動沿用數十年的 6 英寸光掩模標準向 12 英寸過渡。現有 EUV 設備單一芯片最大曝光面積約 800 平方毫米,英偉達、谷歌等公司的大型數據中心芯片設計已逼近這一上限;而 High NA 因使用更小的掩模,可曝光面積反而受限。擴大掩模尺寸後,新一代設備將能生產與當今最大數據中心芯片相當的產品。
"如果我們能作為一個行業把它做成,你會看到這些設備的生產效率將提升 40%,"阿斯麥首席技術官馬爾科·彼得斯(Marco Pieters)表示。該倡議規劃 2031 年前建成試點線,2033 年前實現量產就緒;對尺寸日益增大的 AI 加速器與 GPU 而言,這一過渡還將避免拼接工藝帶來的良率風險。
機構觀點方面,美國銀行分析師迪迪埃·塞馬馬重申對阿斯麥的"買入"評級,他在報告中寫道,這些公告與其對 High NA 採用節奏的預測一致(今年 5 台、明年 6 台、2030 年達 20 台),"雖然這些訂單並未改變我們的財務預測,但顯著增強了市場對產業鏈圍繞統一 High NA 路線圖協同推進的信心。"另據報道,巴克萊評價稱三大客戶的承諾提供了更清晰的採用可見度,"需求顯然強勁";阿斯麥股價過去一年上漲約 120%,並計劃 2027 年將 EUV 產能擴大約 30%。
壟斷力量:阿斯麥信號對市場的指示作用
摩根大通估計,阿斯麥 2025 年佔據了全球光刻市場 94% 的份額。而在最尖端領域,其地位更加穩固:自 2010 年代末以來,阿斯麥一直壟斷着極紫外(EUV)光刻機——製造最強大商用 AI 芯片中最微小電路所必需的設備。High NA 於 2023 年首次出貨,是 EUV 技術的下一代。
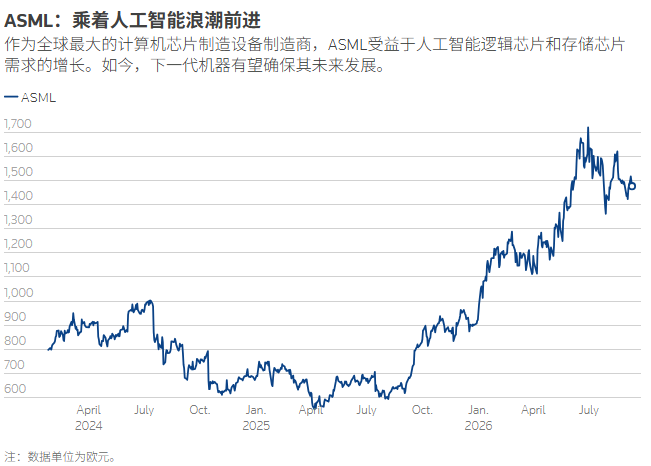
在 EUV 領域,阿斯麥沒有商業競爭對手。日本尼康、佳能以及新興的中國競爭者生產的深紫外(DUV)光刻系統,屬於更老一代的技術。晨星(Morningstar)分析師哈維爾·科雷奧內羅表示,擔心這些公司即將在光刻領域追上阿斯麥的說法,無異於"錯誤信息"。
技術縱深:吞吐量提升35%,可用率目標93%
High NA EUV的商業化進展有了實質性的數據支撐。阿斯麥高級副總裁Greet Storms披露,截至2026年7月中旬,全球High NA EUV系統累計曝光晶圓數已突破135萬片;獲得認證的EXE:5200B系統在驗收測試中達到每小時135片晶圓的吞吐量,較上一代EXE:5000的每小時100片提升35%。
設備穩定性同樣在改善。全球High NA機隊可用率已從年初水平提升至84%,ASML預期2026年第四季度達到90%,中長期目標為93%。
英特爾已在18A工藝節點上利用High NA量產部分代號Panther Lake的Core Ultra Series 3處理器,位於俄勒岡州的產線已完成雙重認證,良率達到現有NXE平台同等水平。富凱評價道:「你今天從英特爾購買的部分產品,就是用High NA設備製造的。這是一個非常重要的里程碑。 」
訂單端的數據同樣震撼。阿斯麥在7月披露,其2027年所需的EUV設備訂單已基本全部敲定,且已收穫大批2028年EUV遠期訂單。公司計劃在2027年和2028年將Low-NA EUV及浸沒式DUV設備產能連續兩年各提升30%。2026年全年營收指引已上調至430億至450億歐元,較此前預期大幅提升。
InsingerGilissen分析師Jos Versteeg的評論直擊要害:「我從未懷疑過High NA會被採用,因為沒有替代方案。 」
市場背景:三大 AI 掌門人呼籲"放慢腳步"
就在市場消化 High NA 長期路線圖之際,一場關於 AI 安全的爭議在上周末引爆。
據報道,當地時間 9 月 12 日(周六),Anthropic 首席執行官達里奧·阿莫代伊表示,公司將推出更多保障措施,包括獨立第三方評估,並敦促整個行業放慢最先進模型的開發速度。OpenAI 首席執行官山姆·奧特曼對此表示支持,xAI 的埃隆·馬斯克則回應"達里奧說得對"。
這一罕見的 AI 三巨頭掌門人共識,成為芯片股的新導火索。北京時間 9 月 13 日晚間的暗盤交易中,芯片股集體跳水:SK 海力士、英特爾跌4%,美光科技、AMD、閃迪跌3%,英偉達跌2%。市場分析人士指出,AI 開發放緩短期內可能令芯片製造商及供應鏈股價承壓,但鑑於計算基礎設施支出依然強勁,長期影響可能有限。
Allspring Global Investments 駐新加坡投資組合經理 Gary Tan 表示:"這可能帶來一些短期壓力,但不太可能破壞長期的 AI 交易。AI 發展仍處於相對早期階段,我不確定 AI 生態中的其他參與者是否願意接受當前的行業排位,並在技術仍如此快速演進之際放慢腳步。"
值得注意的是,這場安全爭議與阿斯麥的長期路線圖形成了微妙的對沖:一邊是 AI 領袖們呼籲審慎,另一邊是芯片製造商們把產能競賽的承諾寫到了 2030 年之後。另據路透社報道,Anthropic 正洽談引入英偉達作為基石投資者,此次擬募資至多 1000 億美元,估值或達 2 萬億美元,有望成為史上最大規模 IPO——巨頭們對 AI 基礎設施的長期押注,並未因口水戰而降溫。
資本機器的「全速運轉」:口頭減速與現實加速的鴻溝
然而,當高管們在公開場合談論「減速」時,產業層面的投資步伐並未放緩。
國際清算銀行此前警告,全球五大超大規模雲計算企業2025年至2026年在AI領域的投資規模預計超過1萬億美元,且越來越多地依賴債務孖展。OpenAI預計到2030年其算力支出將達到約7500億美元,較此前約6000億美元的預測上調逾25%。甲骨文第一季度資本開支高達285億美元,超過當季總營收。美國四大CSP二季度資本支出按年增長86%,TrendForce已將全年九大雲廠商資本支出預估上調至8867億美元。
這種「言行不一」並非簡單的表裏不一,而是AI行業面臨的結構性困境:沒有任何一家實驗室願意單獨承擔減速的代價。 正如Axios所報道的,AI行業越來越多人開始承認技術能力的發展速度可能需要放慢,但「沒有任何一家實驗室願意單獨承擔減速的代價」。