FX168財經報社(北美)訊 周一(9月14日),全球金融市場在聯儲局關鍵利率決議前出現明顯重新定價。美國10年期國債收益率盤中一度升破5%,觸及5.014%,創2023年10月以來最高水平;布倫特原油最高升至109.80美元/桶,美國WTI原油一度觸及104.95美元;美元同步走強,而黃金、白銀及美國科技股則明顯承壓。
當前市場交易的核心邏輯正在發生變化。中東局勢持續升級推高能源價格,油價重新站上100美元上方後,通脹回落路徑面臨新的不確定性。與此同時,美國8月通脹數據仍顯黏性,聯儲局本周加息25個點子的概率已升至約90%。這使市場開始重新評估此前對貨幣政策趨於寬鬆的預期,並轉向交易「高利率維持更久,甚至進一步收緊」的可能性。
宏觀:高油價重新點燃通脹擔憂,聯儲局決議成為本周核心
美國8月消費者價格指數(CPI)按月上漲0.4%,高於7月0.1%的增幅,通脹水平仍明顯高於聯儲局2%的目標。作為本周政策會議前最後一份重要通脹數據,這一結果原本已經強化市場對聯儲局繼續收緊政策的預期,而近期國際油價快速上漲,則進一步放大了通脹重新加速的擔憂。
根據CME FedWatch工具,市場目前預計聯儲局周三加息25個點子的概率已接近90%,相比一周前約60%的水平明顯上升。Freedom Capital Markets首席市場策略師Jay Woods認為,從當前經濟數據和市場定價來看,加息已經成為更符合市場預期的選擇。由於這一情景已被較大程度消化,市場真正關注的重點將轉向聯儲局主席及政策聲明對未來利率路徑的指引。
這也意味着,本周風險並不僅僅來自「是否加息」。如果聯儲局在加息同時釋放進一步收緊政策的信號,市場可能繼續上調終端利率和長期利率預期;反之,如果這次行動被視為一次相對「鴿派」的加息,或者聯儲並未明確暗示後續仍需繼續行動,那麼近期快速上升的美元和美債收益率可能出現階段性回落。
與此同時,全球其他主要央行也處於政策關鍵窗口。日本央行預計將在周五公布利率決議,市場高度關注其是否繼續加息以及未來緊縮節奏;英國央行本周預計暫時按兵不動,但市場已經開始計價未來仍有進一步加息的可能。此前歐洲央行已採取加息行動,顯示全球貨幣政策環境正重新受到能源和通脹因素約束。
美債:10年期收益率突破5%,財政與通脹風險重新定價
美國國債市場成為周一全球資產定價的核心。10年期美債收益率盤中一度升至5.014%,突破市場高度關注的5%心理關口,隨後有所回落至4.95%左右。若進一步突破5.02%,10年期收益率將升至2007年7月以來最高水平,也就是全球金融危機前的高位區域。
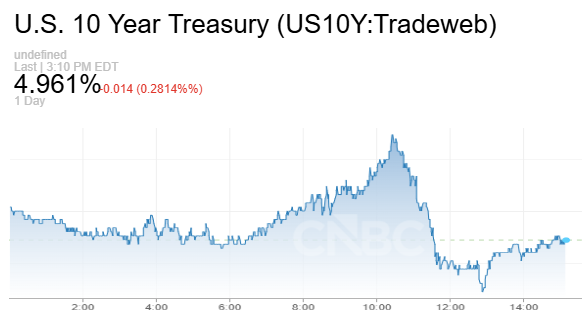
(圖源:CNBC)
與此同時,2年期美債收益率維持在4.63%左右,30年期美債收益率則仍處於5.33%左右的高位。長期利率持續走高不僅反映聯儲局政策預期,還折射出市場對美國財政赤字、國債供給和通脹風險的重新評估。
Albion Financial Group首席投資官Jason Ware指出,當前債券收益率上漲部分源於明顯的供需失衡。美國財政部持續擴大國債發行規模,同時企業孖展需求也保持高位,大量新增債務正在爭奪有限的長期資本。與此同時,投資者對長期美債要求的期限溢價也在上升,這意味着市場正在要求更高的回報,以補償未來通脹、財政赤字和利率波動的不確定性。
這一點尤其值得關注。若長期收益率上漲主要來自強勁經濟增長和企業盈利改善,對風險資產未必完全是壞消息;但如果推動收益率上行的是通脹重新抬頭、財政赤字擴大以及國債供應過剩,那麼5%的10年期收益率就可能對金融條件形成更明顯的收緊效應。
財政部長貝森特此前試圖通過擴大國債回購計劃緩解長端市場壓力,但BMO Capital Markets認為,這類措施可以在一定程度上改善市場流動性,卻無法改變推動10年期和30年期收益率上漲的基本面因素。與此同時,市場仍需警惕高槓杆基差交易的潛在風險,如果孖展成本、保證金要求或波動率進一步上升,部分對沖基金可能被迫同步平倉,從而放大債券市場的波動。
美股:高利率與AI估值雙重施壓,科技股成為主要拖累
美國股市周一整體承壓,但跌幅在盤中有所收窄。標普500指數一度下跌0.8%,納斯達克綜合指數最多跌1.3%,道指盤中則一度下跌近300點。隨後市場有所企穩,標普500和納指跌幅收窄至約0.3%和0.2%,道指跌幅也回落至約100點附近。
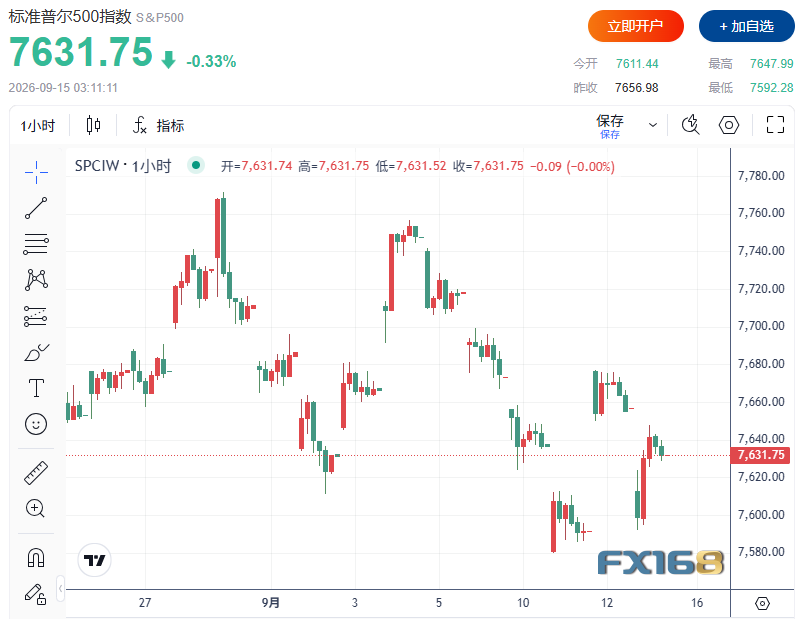
(圖源:FX168)
高利率環境繼續壓制成長股估值,而AI板塊當天成為主要拖累。英偉達下跌約2%,博通和AMD跌幅約4%,英特爾接近下跌5%,Marvell Technology跌幅接近6%。除了收益率上升外,AI行業內部關於發展速度和安全監管的爭論,也進一步影響市場情緒。
Anthropic首席執行官Dario Amodei近期呼籲放慢前沿AI模型的開發速度,以降低潛在安全風險,這使投資者重新評估AI行業未來資本開支和增長節奏。市場對這一信息的解讀並不完全一致。一方面,如果AI投資放緩,相關半導體和基礎設施公司的收入增速可能承壓;另一方面,資本開支下降也可能改善大型科技公司的自由現金流和利潤率。
從更廣泛的市場角度來看,美股真正面臨的壓力仍來自利率。如果10年期美債收益率長期穩定在5%左右,高估值成長股將面對更高的折現率和更嚴格的盈利要求。雖然標普500年內仍錄得明顯上漲,但隨着季節性因素、中期選舉相關不確定性以及宏觀政策風險疊加,市場短期波動可能進一步上升。
匯市:美元獲得雙重支撐,避險與加息預期共同推動走強
外匯市場方面,美元周一全面走強。美元指數一度升至99.74,為9月2日以來最高水平,隨後仍保持約0.3%的漲幅。歐元/美元跌至約1.153的一個月低位,英鎊/美元回落至1.3509附近,美元/日元則上漲約0.5%至154.37。
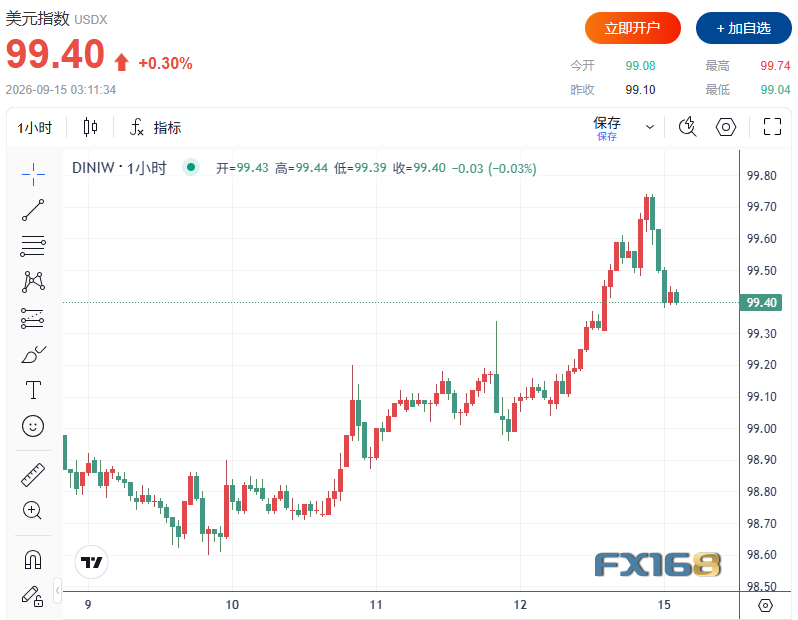
(圖源:FX168)
美元當前同時受到兩方面支撐。一方面,中東局勢惡化和能源供應風險上升推動避險資金流入美元;另一方面,聯儲局加息預期快速升溫,也強化了美元利差優勢。MUFG高級外匯分析師Lee Hardman表示,市場正在不斷上調對聯儲局重新進入緊縮周期的預期,這為美元提供了額外支撐。
不過,美元后續走勢仍高度取決於聯儲局的政策表述。如果聯儲局意外維持利率不變,可能被市場視為明顯偏鴿派,並對美元造成較大壓力;即使聯儲如預期加息,如果後續指引明顯偏溫和、沒有釋放進一步行動信號,美元也可能出現獲利回吐。
日元則出現一定反向波動。此前市場對日本央行加息的預期一度推動日元走強,但周一美元/日元重新回升。隨着日本央行本周進入議息窗口,市場將進一步評估日美利差是否真正開始出現收窄趨勢。
貴金屬:高利率壓過避險需求,黃金跌至一個多月低位
貴金屬市場周一明顯走弱。現貨黃金一度跌至4253.32美元/盎司,日內跌幅超1.8%,觸及8月7日以來最低水平;美國黃金期貨下跌約2.2%。現貨白銀跌幅更大,一度下挫約2.5%至62.88美元/盎司,鉑金和鈀金也同步走低。
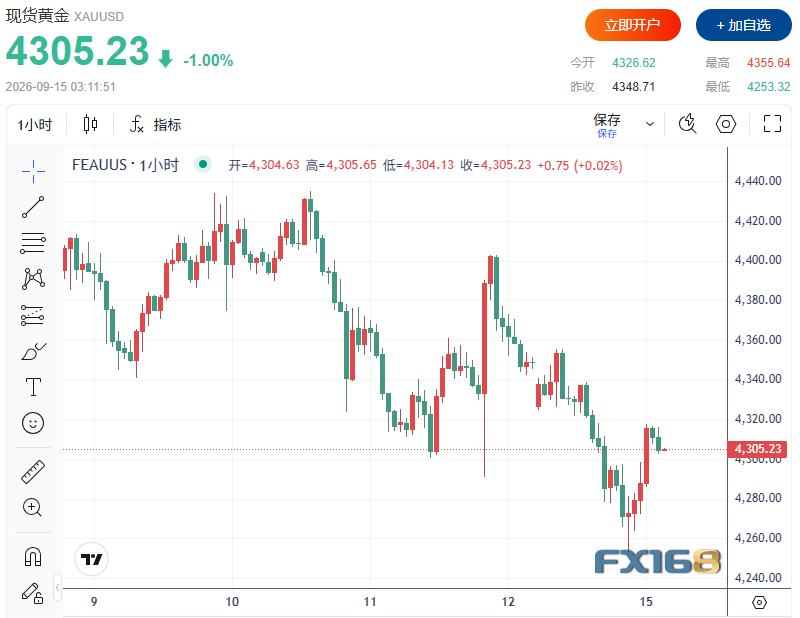
(圖源:FX168)
這一走勢顯示,在當前市場環境中,地緣政治風險對黃金的傳統避險支撐暫時被更高利率和更強美元所壓制。油價上漲雖然提高了不確定性,但其同時推動通脹預期上升,並進一步強化全球央行繼續收緊政策的必要性。對不產生利息收益的黃金而言,美債收益率接近5%明顯提高了持有成本。
American Gold Exchange市場分析師Jim Wyckoff指出,原油價格大幅上漲正在重新推高通脹預期,這意味着全球主要央行可能需要保持更嚴格的貨幣政策立場,而這一環境通常對貴金屬構成壓力。
此外,美元走強也加劇了黃金調整。美元指數升至兩周高位,使以美元計價的黃金對於其他貨幣持有者而言更加昂貴。短期來看,黃金市場的核心變量將繼續集中在聯儲局政策指引、美債收益率以及國際油價。如果聯儲局釋放更強硬信號,金價仍可能繼續承壓;反之,如果加息後市場開始交易政策接近階段性頂部,黃金則可能重新獲得配置資金支持。
原油:沙特關鍵管道關閉,供應風險推高能源溢價
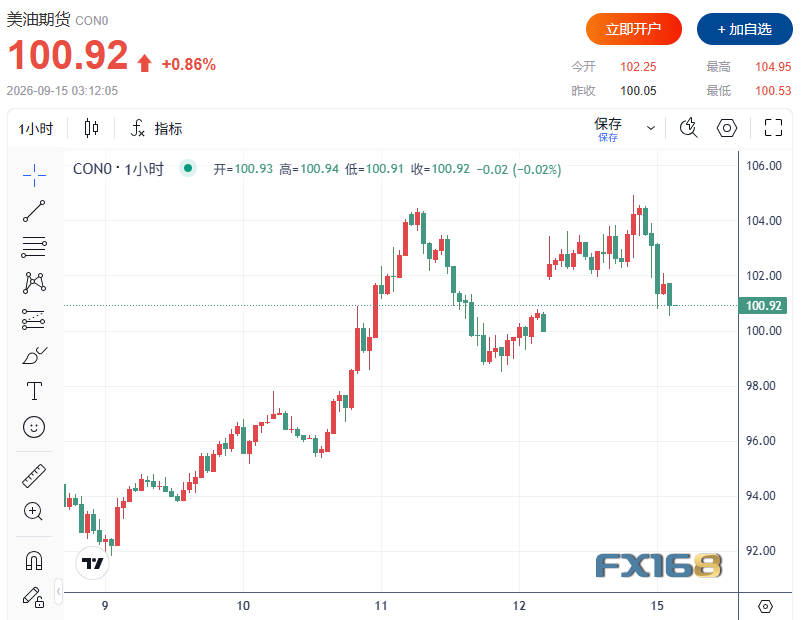
原油市場仍是當前全球宏觀風險的源頭之一。周一,布倫特原油最高升至109.80美元/桶,隨後回落至105美元上方;美國WTI原油最高觸及104.95美元,隨後回落至101美元附近。上周美國原油價格已經自5月以來首次突破100美元,並錄得約9%的單周漲幅。
(圖源:FX168)
本輪油價上漲的直接催化劑,是沙特阿拉伯關閉其具有戰略意義的東西向輸油管道。該管道連接沙特東部產油區與紅海沿岸出口設施,最高輸送能力約為每日700萬桶,是沙特繞開霍爾木茲海峽的重要能源通道。無人機襲擊造成部分泵站受損後,沙特政府關閉了相關設施,但目前尚未披露具體損壞程度及恢復時間。
市場目前的判斷仍存在較大分歧。Rystad Energy認為,短期內沙特可能利用現有庫存緩衝出口壓力,因此油價暫未出現失控式上漲;但如果管道關閉時間超過五至七天,庫存緩衝能力下降,市場反應可能迅速加強。Lipow Oil Associates總裁Andy Lipow則認為,從公開圖像判斷,部分設施受損較為嚴重,全面修復可能需要較長時間。
Kpler估計,如果該管道關閉一個月,同時紅海沿岸延布港庫存被持續消耗,市場可能損失約1.2億桶原油出口。在全球原油市場本就偏緊的背景下,這一規模的供應損失將顯著推高風險溢價。
更值得關注的是,中東能源運輸風險正在從霍爾木茲海峽向紅海和曼德海峽擴散。原定舉行的伊朗與海灣國家會議已經被推遲,區域內商業船隻繼續遭到襲擊,而胡塞武裝活動範圍擴大,也使紅海航線面臨更高安全風險。
這意味着,沙特原本用於繞開霍爾木茲海峽的替代運輸網絡本身也開始承壓。對全球市場而言,如果霍爾木茲海峽和紅海運輸同時面臨持續干擾,那麼油價的風險溢價可能進一步上升,並重新加大通脹與貨幣政策壓力。
整體而言,周一市場最重要的信號並不是某一項資產單獨大漲或大跌,而是全球資產正在圍繞同一套宏觀邏輯重新定價:高油價正在重新推高通脹風險,高通脹又推動市場上調利率預期,而更高的利率最終通過債券、美元、股票和貴金屬市場形成連鎖反應。
本周聯儲局決議將成為決定這一交易邏輯能否繼續強化的關鍵節點。如果聯儲局確認市場對於進一步緊縮的判斷,美債收益率和美元可能繼續維持強勢,風險資產和貴金屬則將面臨更高壓力;如果政策表態相對溫和,近期快速積累的「高利率交易」也可能出現集中修正。