作者:許鵬豔/F3034987、Z0014614/
一德期貨能源化工分析師
要點速覽版
-
邏輯梳理
定價差異:霍爾木茲海峽主要衝擊是亞太地區,SC作為亞太消費區的到岸價格;
短缺擴大:沙特遭受無人機襲擊,東西管線預防性停輸,短缺規模擴大至700-800萬桶/日
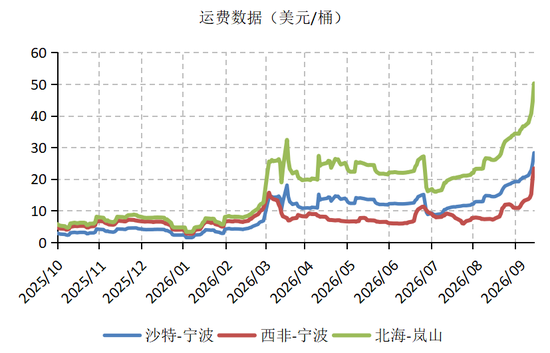
運費上漲:中東和北海運往中國的運費出現9-10倍的漲幅,推高溢價。
-
風險提示
油價的波動還有可能進一步上升,交易者應嚴控風險,謹慎參與。
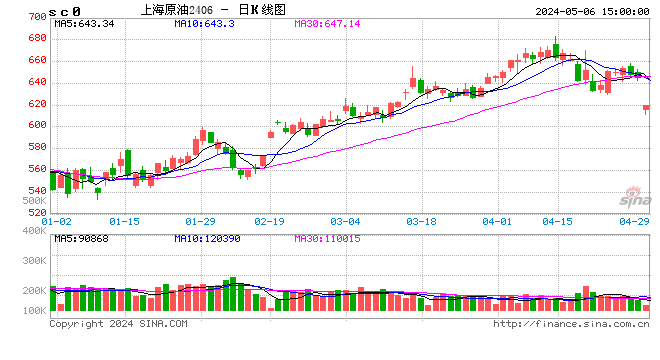
受到地緣衝突升級的影響,國內原油價格大幅上行,截至9月14日收盤,SC原油價格最高至910元/桶,創下了自2018年3月26日上市以來的最高價,初步估算溢價同時刻的Brent價格約25美元/桶,SC為何如此強?
01、不同原油期貨反映不同地區的基本面
目前,全球流動性較好的四大原油期貨按上市時間的先後分別為:CME的WTI、ICE的Brent、DME的Oman和INE的SC原油期貨。WTI原油期貨反映的是北美地區的基本面,Brent原油反映的是歐洲地區的基本面,Oman反映的是中東地區的基本面,SC則反映的是以中國為代表的亞太地區消費區的基本面。從價格上來看,WTI、Brent和Oman反映的油價是離岸成本,而SC反映的是到岸成本;從格局上來講,中東霍爾木茲海峽的中斷威脅影響的主要是亞太地區的供應,所以SC原油表現偏強。
02、沙特東西管線暫停供應短缺瞬時擴大
受到今年3月開始美伊衝突的影響,霍爾木茲海峽斷航,影響了中東主要國家的原油和成品油的出口,只有沙特和阿聯酋兩個國家有管道可以轉運繞開海峽的運輸,沙特東西管線設計輸量約為700萬桶/日,理論可轉運能力約有500萬桶/日。9月11日前後,沙特宣佈因遭受無人機的襲擊,東西管線預防性停輸。我們根據船期數據測算,截至8月底,在管道關閉之前,原油市場的短缺約為400萬桶/日,管線停輸將導致市場供應短缺急劇擴充至700-800萬桶/日。
03、不斷上漲的運費推高了到岸成本
持續了半年多的衝突,對油輪市場也產生了重大影響。從我們跟蹤的運費數據來看,中東和北海運往中國的運費最新數據顯示分別為28.3美元/桶和50.2美元/桶,而2025年均值分別約為:2.4美元/桶和4.8美元/桶,相比之下,運費均出現了9-10倍的漲幅。運費的不斷上漲,大大推高了消費地原油的到岸成本。
寫在最後
總之,地緣因素的波動仍舊是影響當下油價的核心,而地緣又存在較大的不確定性,在市場風險和波動上漲的當下,油價的波動還有可能進一步上升,交易者應嚴控風險,謹慎參與。