文章來源:匯通財經
9月14日周一,距離聯儲局9月15日至16日議息會議只剩兩個交易日。聯邦基金目標區間仍停在3.50%至3.75%,自2025年12月下調25個點子後,委員會已連續多次維持不變。市場隱含的本周加息25個點子概率升至約87%,高盛、摩根大通、滙豐將原先的按兵不動或延後加息路徑,一併改到9月採取行動。西德克薩斯中質原油運行在每桶103美元附近,美國十年期國債收益率位於4.96%至4.98%一帶,美元指數在99.5附近波動。美國8月消費者物價指數公布後,交易台真正要拆的不是「會不會動」這一選擇題,而是聲明把動作寫成一次性對沖,還是寫成新一輪緊縮序列的起點。

機構預測為何在一周內完成換擋
本輪預期遷移的速度,本身就是一條信息。高盛此前基準是聯儲局9月按兵不動,現改為加息25個點子;摩根大通把原先放在12月的加息提前到9月,並保留12月再動一次的路徑;滙豐同樣寫成9月與12月各25個點子。德意志銀行在9月、12月之外,又把2027年3月的25個點子寫進預測。路徑差異很大,共同點只有一個:把「本周不動」從基準情形裏拿掉。
高盛經濟學家戴維·梅里克勒的表述把邏輯說得很硬:委員會不願製造意外。這句話的市場含義是,當期貨定價已經把加息概率推到接近九成,按兵不動不再是「中性」,需要用更長、更硬的聲明去解釋。摩根大通經濟學家邁克爾·費羅利把過去一周概括為三件事同時出現:長端收益率上行、能源價格抬升、通脹讀數強到足以讓9月加息成為大概率事件。機構並不是在比誰更鷹,而是在給同一組約束條件重新定價。
物價分項與能源價格改寫了政策函數
美國8月消費者物價指數按月上升0.4%,按年3.4%;剔除食品和能源的核心指數按月上升0.3%,按年2.4%。按年核心數字較7月的2.5%略降,但這並沒有削弱交易台的緊張程度,因為按月核心高於市場原先預期的0.2%,能源分項按月上升2.1%,汽油按月上升3.9%,能源按年仍在16%以上。住房分項按月0.3%、按年3.0%,說明黏性項目並未給出明確的降溫確認。
主席凱文·沃什8月28日在傑克遜霍爾給出的標準已經寫進市場記憶:必須有信心看到潛在通脹清楚且足夠快地靠近目標,否則委員會還有工作要做。他同時指出,信貸與貸款市場幾乎看不出政策約束的痕跡。這句話把反應函數從「按年是否回落」改寫成「趨勢是否足夠快、金融條件是否真的緊」。原油重新運行在每桶100美元上方,會通過汽油、航空運輸和通脹預期通道進入下一份物價報告,也會抬升名義利率中的通脹補償。美國與伊朗之間的緊張局勢升溫,使能源溢價更難被寫成一次性噪聲。對交易員而言,真正要盯的是聲明如何處理能源衝擊:寫成供給擾動,還是寫成需要政策對沖的廣義物價壓力。
定價約束:當隱含概率接近九成
聯邦基金期貨把9月加息25個點子的概率推到約87%,較物價數據公布前的約70%明顯上修,12月路徑也一併抬高。概率一旦越過這一區間,政策選擇的不對稱性會翻轉:加息25個點子大體兌現定價,波動來自點陣圖、經濟預測摘要和記者會口徑;按兵不動則要求委員會解釋為何與市場定價公開對撞。高盛在上調9月路徑的同時仍保留2027年兩次降息,並把時點後移,等於把本周動作更接近「對接定價」而非「改寫中期中性利率」。德意志銀行把2027年3月也寫進加息序列,則代表另一端:把9月看成序列起點。
9月會議同時發布經濟預測摘要和點陣圖,這使聲明長度和點陣分佈的權重高於點數本身。市場要拆的是中位數是否上移、2026年是否出現第二次加息的點位、主席如何定義「保險式行動」。長端收益率已運行在近年高位附近,曲線對「一次到位」和「繼續跟進」會給出不同的期限溢價反應。定價約束的核心不是點數,而是委員會願不願意承擔與市場預期公開偏離的溝通成本。
美元指數日線結構的觀察口徑
美元指數目前運行在99.5附近,布林帶中軌讀數約99.29,上軌約100.08,下軌約98.51,價格貼近中軌,通道寬度較8月上旬明顯收窄。MACD的DIFF約-0.21,DEA約-0.26,柱狀值約0.11,快慢線仍在零軸下方,柱狀已由負轉正。
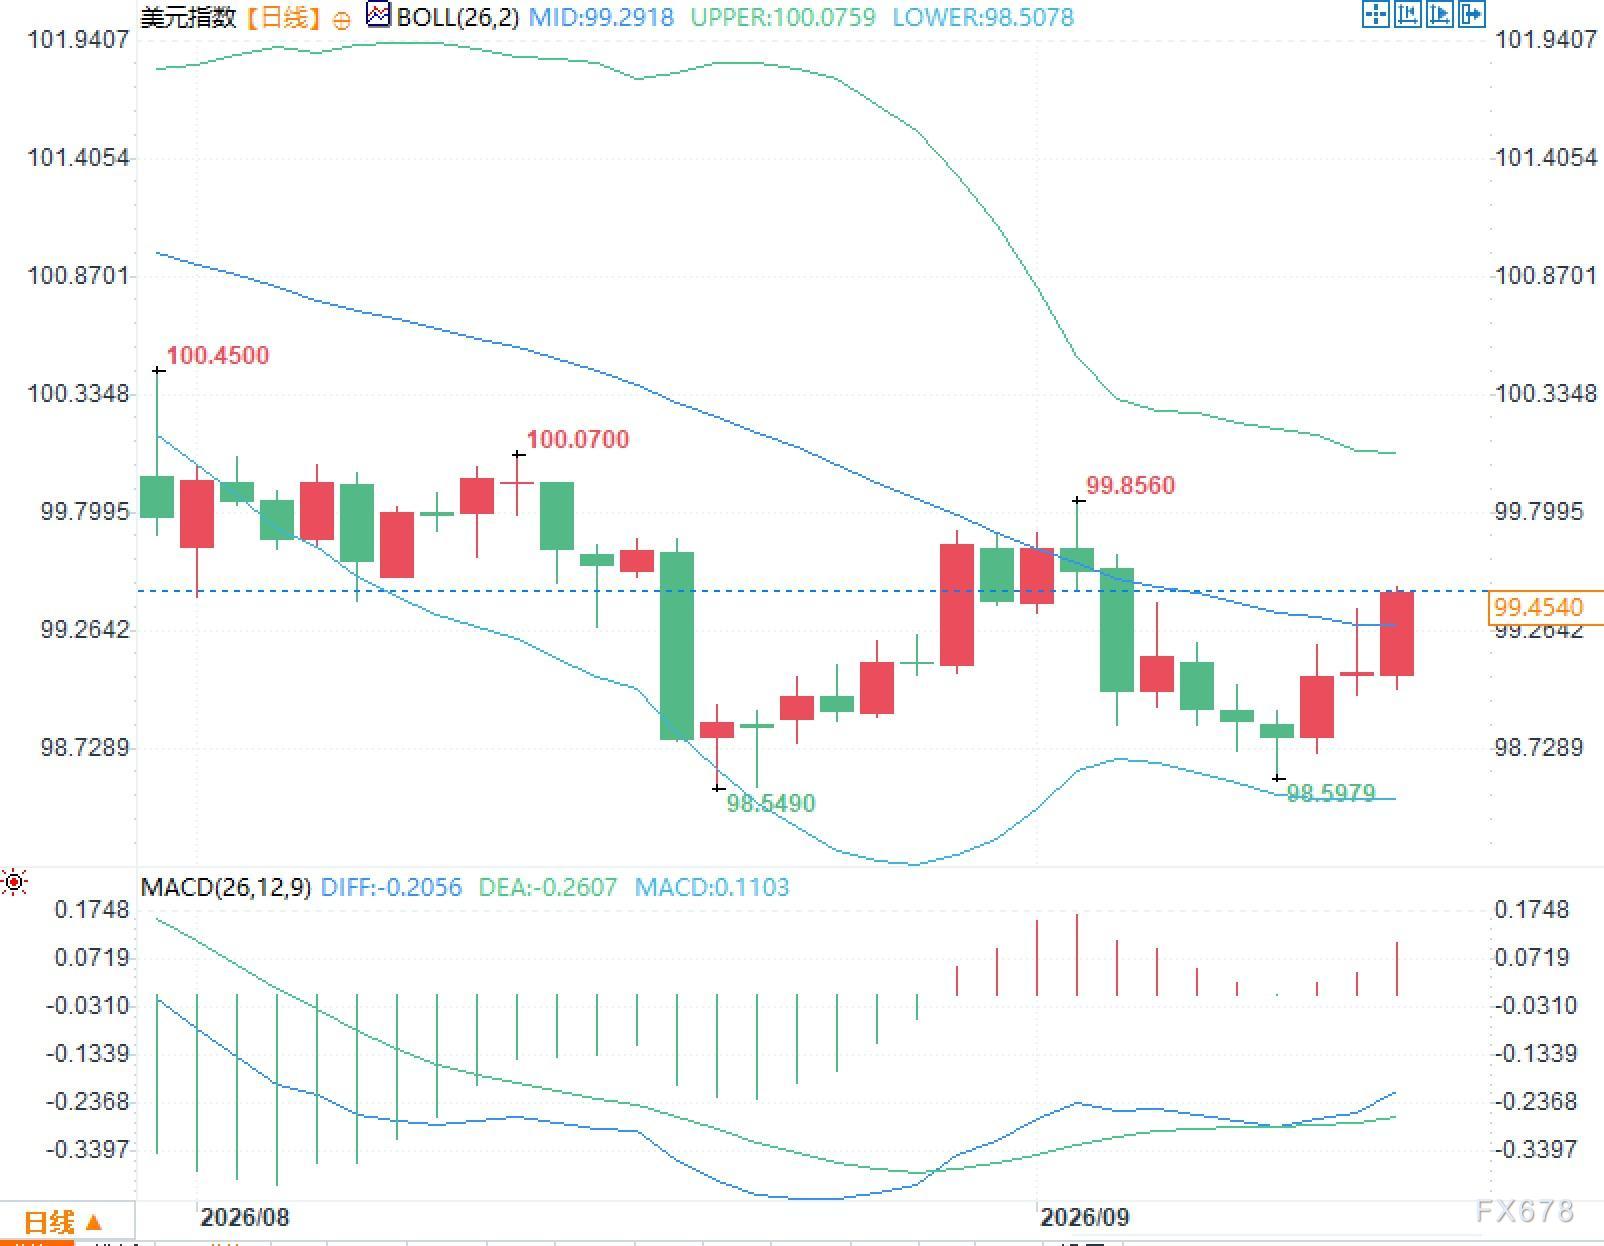
跨資產層面,美元指數與十年期美債實際利率、能源價格、加息概率三者同向波動的頻率在抬升。利率預期上修時,美元指數往往同步反映期限溢價和短端定價;能源價格上行則同時擾動通脹預期和風險偏好。更有用的是拆開三件事:加息概率變動帶來的短端定價、長端收益率變動帶來的實際利率,以及能源分項對下一份物價報告的傳導時滯。
常見問題解答
問題一:機構為何能在數日內把9月按兵不動改成加息?
答:觸發條件是三件疊加:8月核心物價按月0.3%、原油回到每桶100美元上方、十年期美債收益率升至4.96%至4.98%。期貨隱含概率已到約87%。
問題二:核心按年已到2.4%,為何仍被寫成壓力未消?
答:按年受基數影響。按月核心高於預期,能源與汽油分項偏強,住房按年仍在3.0%。沃什的標準是趨勢須「清楚且足夠快」地靠近2%。近期動能看按月和分項,不看單一按年。