出品:新浪財經上市公司研究院
作者:郝顯
2026年上半年,乳製品行業在經歷長達四年多的原奶價格下行周期後,開始迎來觸底信號。今年7月中旬以來,生鮮乳平均價格按年增幅轉正,伴隨着奶牛存欄減少,供給端的收縮已經傳導到價格端。
從乳企自身來看,今年上半年大部分乳企業績迎來修復,上半年營收增長的乳企達到12家,佔比為63%,上年同期僅為7家;淨利潤增長的企業達到11家,佔比58%,上年同期為9家。
二級市場也作出了反應,從7月27日以來,乳業指數從底部漲幅已經超過20%。乳製品行業迎來拐點了嗎?這一輪周期中,哪些乳企在崛起,又是哪些乳企在掉隊呢?
原奶價格觸底:哪些乳企在崛起 哪些乳企在掉隊?
2026年上半年,19家上市乳製品企業合計實現營業收入998.49億元,按年增長3.41%;歸母淨利潤71.21億元,按年下降14.48%。營收規模在擴大,但利潤在收縮,呈現典型的「增收不增利」特徵。
行業馬太效應加劇,市場份額和利潤持續向頭部集中,區域乳企與中小企業面臨全面出清壓力。10家以液體乳為主營的企業中至少有6家收入下滑,皇氏集團(維權)、品渥食品、莊園牧場三家陷入虧損,均瑤健康淨利潤不足千萬元,徘徊在虧損邊緣。
儘管原奶價格出現觸底回升的信號,不過不同企業、產業鏈不同環節、產品端不同細分領域差異較大。
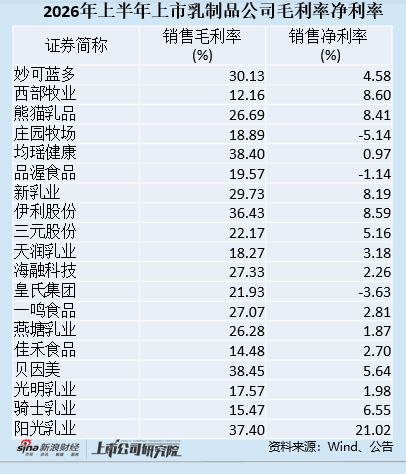
從整體來看,上游牧業及原奶相關企業表現出了最大的彈性。騎士乳業毛利率從13.96%提升至15.47%,淨利率從1.12%提升至6.55%;天潤乳業毛利率從16.87%提升至18.27%,淨利率從-2.88%轉正至3.18%。
下游乳製品加工企業則普遍承壓。上半年有8家公司淨利潤下滑,其中包含了主營水牛奶的皇氏集團,主營進口奶的品渥食品,主營業務為乳飲料的燕塘乳業和均瑤健康,此外還包含陽光乳業、伊利股份、熊貓乳品以及貝因美(維權)。
主要原因是原奶價格回升利好自有牧場的企業,但對外購原奶的加工型企業構成成本壓力。與此同時,需求端的壓力仍未解除。
根據馬上贏發布的數據,從2024年三季度到2026年二季度,只有2025年四季度和2026年一季度兩個季度乳製品線下零售銷售額按年正增長,其餘六個季度均在下滑。
從細分領域來看,不同品類分化較大,常溫純牛奶、常溫酸奶銷售額不斷下滑,低溫鮮奶與低溫酸奶等低溫乳製品則持續增長,成為主要增長引擎。蒙牛、伊利的低溫產品均取得不錯的增長,而低溫領域也成為各大乳企爭奪的新戰場。
需要注意的是,低溫賽道的高景氣不等於所有低溫乳企都受益。光明乳業上半年營收下滑4.81%,雖通過收縮低毛利業務實現淨利潤增長15.34%,但毛利率仍下降1.28個百分點;陽光乳業營收下滑8.13%,淨利率從24.94%降至21.02%。三元股份業績表現同樣不盡如人意。這說明低溫奶的結構性紅利,更多被具備全國化渠道佈局能力的企業所收割。
除此之外,奶酪、成人奶粉等細分領域也取得亮眼的增長。
三元股份依靠固態奶和冰淇淋拉動增長 主業盈利能力弱
2026年上半年三元股份終結了連續四年中報營收下滑態勢,報告期內實現營業總收入34.68億元,按年小幅增長4.11%;歸母淨利潤1.85億元、扣非淨利潤1.76億元,均實現小幅增長。
作為一家區域乳企,三元股份營收規模在19家上市乳製品公司中排第四,收入增速排第9位,淨利潤增速排第11,均處在行業中游。公司走出拐點了嗎?從以下幾個方面來看。
首先,在業績增長的情況下,上半年毛利率下滑了2.38個百分點至22.17%,在19家上市公司中排第11。淨利率下滑了0.19個百分點至5.16%,排到第8位。
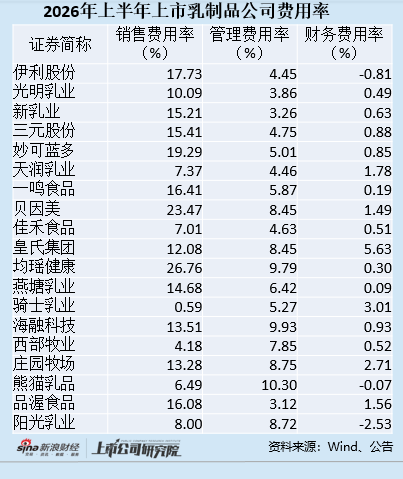
毛利率下滑主因是營業成本增幅超過了營業收入,公司披露稱「業務結構及物流成本等綜合因素」影響所致。在毛利率下滑幅度較大的情況下,三元股份通過壓縮費用穩住了淨利率,期間綜合費用率21.04%,按年下滑2.76個百分點。
值得注意的是,上半年三元股份整體投資收益達到1.56億元,其中北京麥當勞投資收益達到1.47億元,佔公司歸母淨利潤的79%。剔除麥當勞這一核心「現金牛」資產後,三元自身乳製品主業利潤總額僅3800萬元,主業淨利率低至1.1%。
第二,分業務來看,拉動三元股份業績增長的主要是冰淇淋、固態奶兩大品類,上半年貢獻了55%的營收的液態奶收入減少4.76%,固態奶和冰淇淋則實現了超過15%的增長。常溫液態奶疲軟、外埠市場收縮的情況下,主業面臨較大壓力。
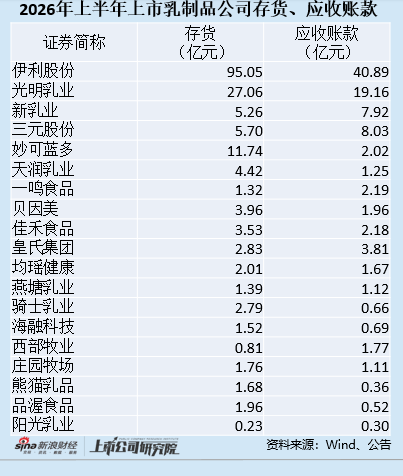
第三、公司上半年經營現金流淨額按年大幅下滑37.61%。應收賬款按年增長12.15%至8.03億元,超過營收增速。與此同時,經銷商淨減少109家。終端動銷、渠道信心是否回暖,還有待時間驗證。
第四,截至上半年,貨幣資金12.12億元,而短期有息負債20.35億元,資產負債率不降反增,仍面臨較大償債壓力。