假設你手裏有100萬。
不炒短線,也不猜明年哪個行業最牛,只想把這筆錢放得稍微穩一點,長期慢慢增長。
現在給你幾個選擇。
最簡單的,全部買中國股票。
穩一點,股票之外加點債券。
再進一步,放10%黃金。
或者乾脆把一部分錢挪到美國,買點美股、美債。
問題來了:
13年以後,到底哪種方法賺得更多?哪種過程最難受?
最近我專門把這件事情算了一遍。
結果挺有意思。
先做一個100萬元的實驗
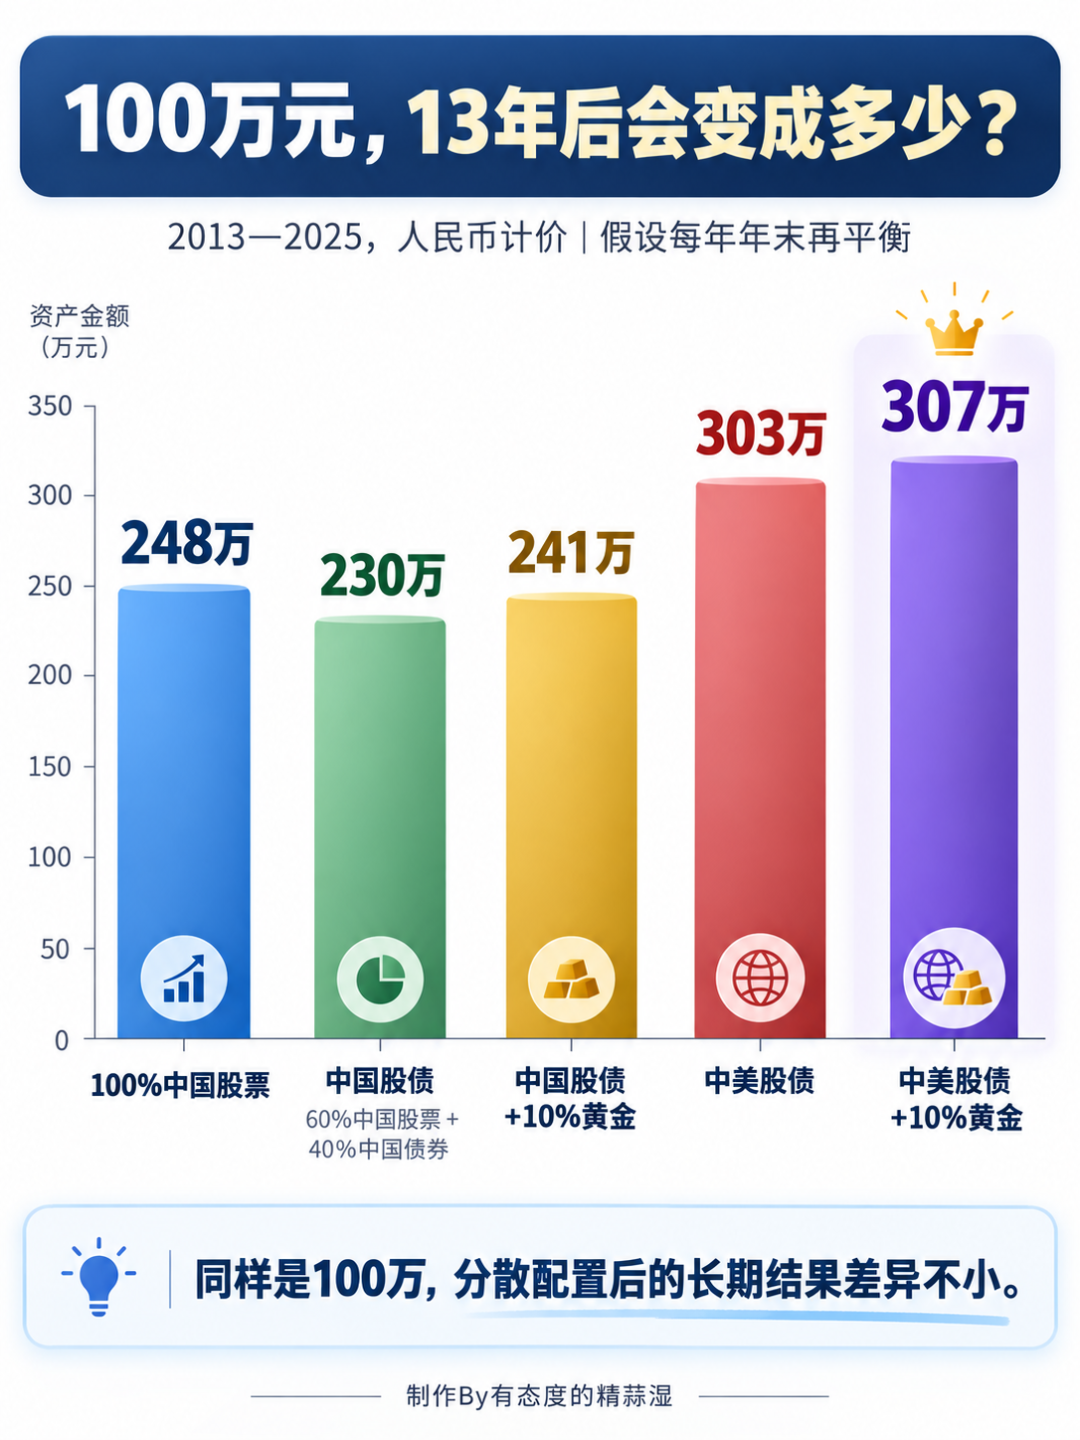
測試時間是2013—2025年,一共13個完整年度。
我設計了5種非常簡單的組合。
第一種,100%中國股票。
第二種,60%中國股票+40%中國債券。
第三種,在中國股債組合裏再加入10%黃金。
第四種,把一部分股票和債券挪到美國,形成「中國股票+美國股票+中國債券+美國債券」。
第五種,在中美股債基礎上,再加10%黃金。
海外資產最終全部換算成人民幣。
也就是說,我們完全站在一箇中國投資者的角度看。
為了讓測試儘量公平,股票都按包含派息的總回報口徑計算,債券也包含利息收益,每年年底把組合重新調整回原來的比例。
先看最直觀的結果。
假設2013年拿出100萬,一直放到2025年底:
第一眼看過去,可能很多人馬上得出一個結論:
那不就是美國這十幾年漲得好嘛。
確實有這個因素。
所以如果文章只講「248萬和307萬」,意義其實不大。
真正讓我覺得有意思的,是接下來這組數據。
賺多少錢是一回事,路上有多顛又是另一回事
投資有一個經常被忽略的問題:
你最後賺到了錢,不代表你中間拿得住。
同樣100萬,最後都變成200多萬。
一個組合中途經常大漲大跌,另外一個組合一路相對平穩,這兩種持有體驗完全不是一回事。
這13年裏,100%中國股票的年化波動大約是:
24.02%。
中美股債+黃金的年化波動大約是:
9.27%。
什麼意思?
不需要去理解「標準差」這些金融術語。
簡單理解就是:
前者像坐過山車,後者更像坐高鐵。

更有意思的是,它並不是為了穩,就犧牲掉了收益。
100%中國股票,這13年的年化收益大約是:
7.22%。
而中美股債+黃金:
9.01%。
也就是說,在2013—2025這段歷史裏:
收益反而更高,但波動只有前者的大約四成。
這纔是我理解的「投資性價比」。
不是單純問:
誰賺得最多?
而是問:
我每承擔一份風險,到底得到了多少回報?
我自己其實更在意另一個數字:最難受的時候虧多少
很多人做資產配置,盯着年化收益看。
但我越來越覺得,家庭投資更應該關注:
最差的時候你能不能扛得住。
因為100萬漲20%,誰都開心。
但如果100萬先跌成60萬,再慢慢漲回來,大部分人根本熬不到最後。
這次測試裏,按照年末淨值計算:
100%中國股票的最大回撤大約是:
-29.73%。
60%中國股票+40%中國債券以後:
-13.85%。
再加入10%黃金:
-10.74%。
中美股債再加10%黃金:
只剩下大約:
-7.42%。
把它換成人話。
同樣是100萬。
一個組合最難熬的時候,賬面可能已經跌到70萬左右。
另外一個組合,大約還有92萬多。
你覺得這兩種投資體驗會一樣嗎?
這也是為什麼我一直覺得:
資產配置真正重要的地方,不只是幫你賺錢,還要幫你活到賺錢的那一天。
黃金不是為了讓你發財
這次測試裏,我特意把黃金單獨拿出來看。
因為現在有一種聲音很容易走向兩個極端。
一種覺得黃金什麼用都沒有,不產生利息,也沒有企業盈利。
另一種則因為這幾年黃金漲得好,恨不得把黃金當成萬能資產。
我覺得都不對。
一個很有意思的數據是:
如果這次測試只做到2023年,加入10%黃金的組合,年化收益其實還略低一點。
做到2024年底,依然略低。
直到2025年黃金出現非常大的上漲以後,帶黃金的組合長期收益才反超。
但有一件事幾乎一直沒有變:
加入黃金以後,組合的波動更低,回撤也更小。
這就是我理解黃金在家庭資產裏的真正位置。

我買黃金,並不是因為覺得它每年都要漲。
而是因為:
萬一有一天,股票不好用,債券也不好用,我希望家裏還有第三種東西。
所以黃金更像是一份「風險預算」。
而不是收益衝刺工具。
真正改善最大的,其實不是黃金,而是跨地區
再比較兩套組合。
「中國股債+黃金」的年化收益大約是6.99%,波動13.85%。
進一步把一部分股債資產放到美國以後,中美股債+黃金組合的年化收益提升到9.01%,波動反而下降到9.27%。
為什麼?
原因並不複雜。
中國和美國並不會每一年同時漲,也不會每一年同時跌。
比如2023年。
滬深300全收益大約跌了9%。
但中美股債黃金組合,當年卻上漲了大約9%。
一來一回,相差接近18個百分點。
再比如2018年,中國股票表現很差。
如果所有資產都在中國股票裏,壓力非常大。
但當組合裏同時有中國債券、美股、美債和黃金的時候,並不是所有東西都和A股一起跌。
資產配置最重要的東西,其實就是這四個字:
不要同漲同跌。
但分散投資也有一個讓人非常難受的缺點。
2014年就是最好的例子。
那一年中國股市非常強。
滬深300全收益一年上升逾過50%。
如果你100%持有中國股票,那一年體驗當然非常爽。
而中美股債黃金組合,只漲了20%出頭。
這時候,你一定會懷疑人生:
別人一年賺50%,我怎麼才20%?
這其實就是分散投資最難堅持的地方。
我甚至覺得:
分散投資最大的敵人,很多時候不是熊市。
而是:
別人賺錢的時候,你賺得沒他多。
因為熊市來的時候,大家一起虧,你反而容易接受。
真正難受的是牛市裏別人滿倉一個市場賺瘋了,你手上還有債券、黃金、海外資產,看起來全部都在「拖後腿」。
但問題是:
2013年底的時候,誰能確定2014年中國股票一定漲50%以上?
如果你每年都能提前知道第二年的第一名,根本不需要資產配置。
真正需要資產配置,就是因為我們不知道。
中國人一旦投資海外,還有一個問題根本繞不開
匯率。
很多人會覺得:
我通過人民幣買一隻QDII基金,錢也沒真正換成美元,所以和匯率沒什麼關係。
其實不是。
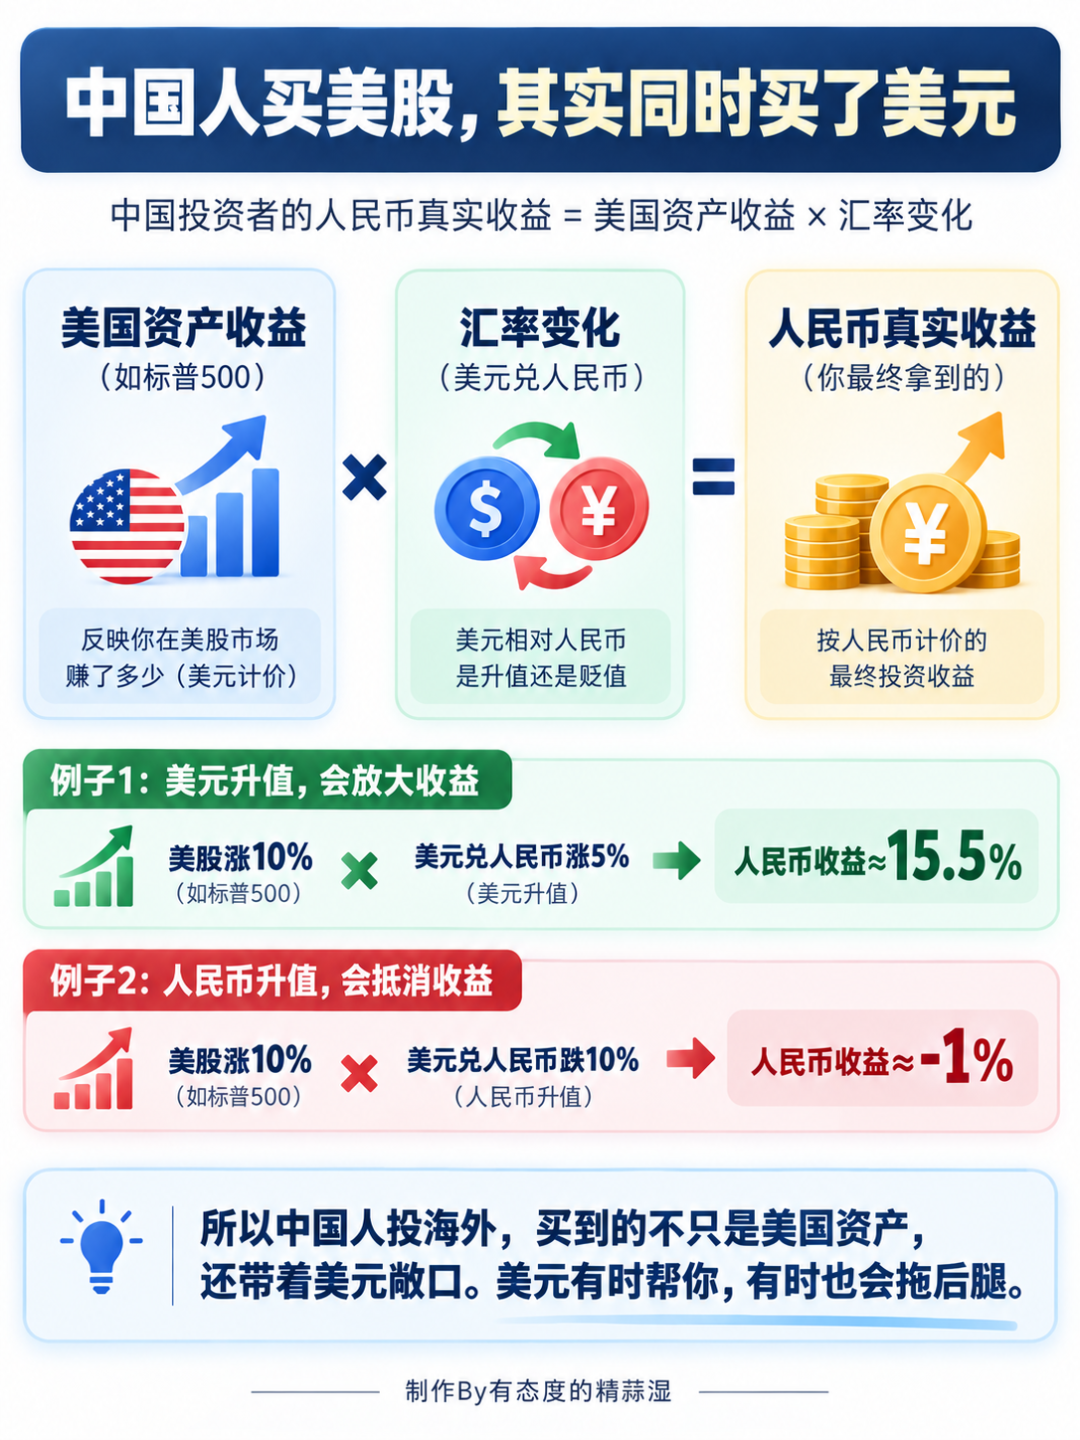
只要底層資產是美國資產,而且沒有做人民幣匯率對沖,你最後的人民幣收益,就不只是美股升跌。
比如標普500漲10%。
如果同期美元兌人民幣又上漲5%,人民幣投資者最終大約能賺15.5%。
但如果美股漲10%,同期美元兌人民幣跌10%,那你最後的人民幣收益可能已經非常接近0。
所以中國人投資美國市場,真正買到的是:
美國資產收益+美元兌人民幣變化。
跨地區投資,天然就把我們帶到了跨幣種。
更有意思的是,這13年裏美元居然還降低了組合波動
我又做了一個簡單的反事實測試。
假設2013—2025年,美國股票、美國債券和黃金的美元價格全部保持真實走勢,但是美元兌人民幣匯率永遠不變化。
結果怎麼樣?
真實世界裏的中美股債黃金組合:
年化收益大約9.01%,
波動約9.27%,
最大年末回撤約-7.42%。
假設匯率完全不變以後:
年化收益下降到約8.49%,
波動反而上升到約10.74%,
最大年末回撤擴大到約-12.03%。
換句話說:
在2013—2025這段歷史裏,
美元不僅給中國投資者貢獻了一部分收益,還成為了一個分散風險的來源。
但這句話千萬別理解成:
美元以後一定漲。
2017年、2020年、2025年,人民幣升值的時候,美元都明顯拖累過中國投資者的海外資產收益。
所以美元不是免費收益。
它只是另外一個和中國資產走勢不完全同步的變量。
有時候幫你。
有時候拖你後腿。
這恰恰就是「分散」。
所以這次算完,我對資產配置的理解反而更簡單了
以前我們喜歡問:
明年A股漲還是美股漲?
黃金還能不能買?
人民幣漲還是美元漲?
但如果一個家庭未來20年的財富安全,建立在這些問題我必須每一次都猜對,那本身就是一件風險很大的事。
所以現在我更願意問三個問題。
如果股票判斷錯了怎麼辦?
所以我需要債券和黃金。
如果未來幾年中國市場表現不好怎麼辦?
所以我希望有一部分海外資產。
如果未來人民幣和美元的走勢和我想的不一樣怎麼辦?
所以整個家庭的購買力,也沒必要100%押在一種貨幣上。
這次13年的歷史測試,當然不能證明未來13年還會重複同樣的結果。
美國股市過去這些年本身就處在一段非常強的周期裏。
而且這次為了讓數據簡單易懂,最大回撤採用的是年末淨值計算,並不是日度盤中最大回撤,真實投資過程中肯定會更劇烈。
所以這不是在告訴大家:
照着某個比例抄作業。
更不是在告訴大家:
美國一定贏、中國一定輸,或者黃金未來一定漲。
我真正想說的是:
資產配置的意義,從來不是預測未來。
而是讓你的家庭財富,不需要靠連續猜對未來,才能過得不錯。
我們不知道未來20年,股票、債券、黃金誰最好。
也不知道中國、美國誰會成為下一階段贏家。
更不知道人民幣和美元未來會走向哪裏。
但恰恰因為不知道,
所以才需要配置。
如果你看完這篇文章,也想知道自己的家庭資產到底算不算「分散」,我做了一份:
《家庭全球資產配置體檢表》
把你的存款、股票、基金、黃金、保險、海外資產等填進去,它會幫你重新從幾個角度看自己的錢:
資產是不是過度集中在股票或房產?
是不是大部分財富都壓在中國一個市場?
是不是幾乎所有資產最終都是人民幣購買力?
黃金、海外資產和防守資產到底夠不夠?
很多家庭看起來資產很多,真正拆開以後,可能底層押的還是同一個風險。
想拿這份表,可以加我微信wangdd104,備註「資產體檢」,我發給你。

數據說明:本文測試區間為2013—2025年完整年度;中國股票採用滬深300全收益口徑,中國債券採用中債綜合類指數口徑,美國股票採用S&P 500 Total Return,美國債券採用Bloomberg U.S. Aggregate Bond Index,黃金按美元金價並折算人民幣,海外資產按年末USD/CNY換算人民幣收益。組合按年再平衡。本文最大回撤為年末淨值口徑,不代表日內或月度最大回撤。歷史數據不代表未來收益。