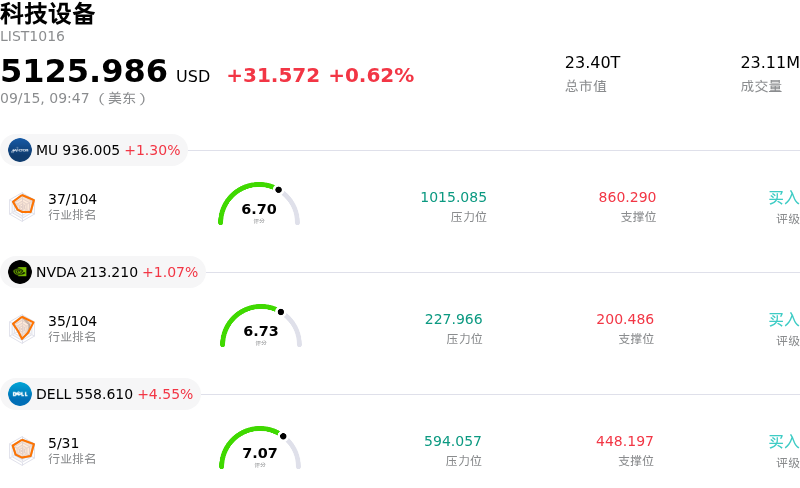
高通 (QCOM) 開盤上漲4.71%, 所屬行業科技設備上漲0.62% ,公司漲幅跑贏行業漲幅,行業成交額前三股票 美光科技 (MU) 上漲 1.15%;英偉達 (NVDA) 上漲 1.27%;Dell Technologies Inc (DELL) 上漲 4.67%。
今日是什麼導致了高通(QCOM)股價上漲?
高通今日獲得強勁的向上買盤支撐,因機構投資者繼續消化該公司向數據中心人工智能硬件領域的積極擴張。市場的高度熱情主要源於其與亞馬遜雲科技(Amazon Web Services)達成的多代合作關係,雙方將聯合開發定製化 AI 推理處理器及高帶寬光連接解決方案。這一里程碑標誌着高通跨越了其核心移動通信業務範疇,實現戰略轉型,並在雲基礎設施領域建立起切實可行的第二增長引擎。通過鎖定一家頂級超大規模雲服務商的合作承諾,高通展示了其捕獲企業級基礎設施支出的能力,進而引發盈利上調,並推動機構資金連續多個交易日持續加倉。
隨着本月晚些時候該公司年度驍龍峯會(Snapdragon Summit)的臨近,市場預期不斷升溫,進一步鞏固了市場情緒。投資者對即將亮相的旗艦移動平台寄予厚望,該平台針對其 Hexagon 神經網絡處理器(NPU)進行了重大架構升級,專為具備情境感知能力的端側 AI 智能體量身打造。隨着原始設備製造商(OEM)加速推出具備 AI 功能的智能手機、個人電腦及汽車座艙,高通在低功耗邊緣計算領域的領先地位使其能夠捕獲更高的單機價值。此外,分析師認為,最近高通對其高端硬件品類進行的合同定價調整,將成為推動其進入下一財年利潤率擴張的關鍵驅動力。
從戰術投資組合配置的角度來看,資金正在輪動流向兼具高增長 AI 敞口與合理估值指標的半導體股票,高通正從中受益。儘管此前與手機市場周期掛鉤的集中度風險壓制了其估值倍數,但高通向雲端推理和邊緣 AI 基礎設施領域的實質性拓展正在改變市場認知。在強勁的企業科技支出支撐整體半導體板塊情緒的背景下,高通在邊緣與雲端計算雙輪驅動下的強勁勢頭,將繼續吸引機構資金的持續買入。
高通(QCOM)技術分析
高通 (QCOM) 技術面來看,MACD(12,26,9)數值5.278,處於買入狀態,RSI數值70.819處於買入狀態,Williams%R數值0.842處於超買狀態,注意關注。
高通(QCOM)媒體輿情
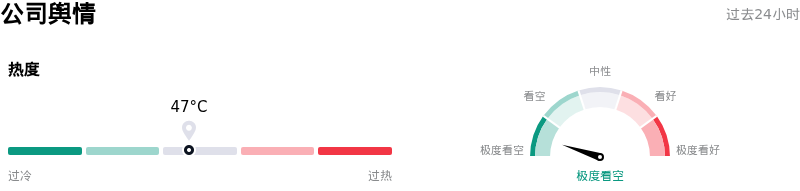
高通 (QCOM) 公司輿情熱度來看,當前熱度47,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於極度看空狀態。
高通(QCOM)基本面分析
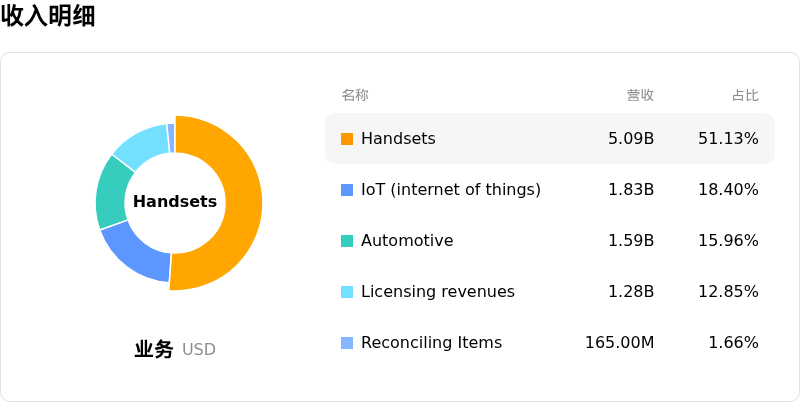
高通 (QCOM) 處於科技設備行業,最新年度營業收入$44.28B,處於行業6,淨利潤$5.54B,處於行業9。「公司簡介」
近一月多位分析師給出公司評級為持有。目標價預測平均價為$194.40,最高價為$400.00,最低價為$100.00。
關於高通(QCOM)的更多詳情
公司特有風險:
- 供應鏈成本上升與定價阻力:高通近期被迫宣佈兩位數的芯片漲價,以轉嫁飆升的代工及零部件費用。在 AI 基礎設施需求嚴重擠佔製造產能的背景下,這使公司面臨客戶牴觸與訂單取消的風險。
- 核心智能手機市場持續疲軟:分析師報告警告稱,管理層並不預期智能手機領域會出現全面復甦,中國安卓需求疲軟以及客戶垂直整合(如蘋果的基帶芯片研發)將在直至2027年的期間內持續對營收造成壓力。
- AI 變現不確定性與估值風險:儘管圍繞其與亞馬遜 AI 芯片合作的消息頻出,但該交易依賴於認股權證歸屬的業績里程碑,而非保證的預付收入。由於預計要到 2028 財年纔會出現 AI 驅動的實質性盈利拐點,高通高企的估值因而易受衝擊。
- 半導體關稅政策懸而未決風險:美國針對芯片和 AI 硬件懸而未決的關稅提案,可能推高高通整個生態系統的成本結構,為其驍龍 X AI PC 的發布與國際拓展帶來逆風風險。
原文鏈接