文|新消費財研社
近日,A 股 128 家食品飲料上市公司 2026 年半年報悉數出爐。從這份期中 「成績單」 來看,行業整體超八成企業實現盈利,利潤貢獻呈現高度集中特徵,近七成歸母淨利潤來源於白酒板塊。
Wind數據顯示,128家食品飲料上市公司上半年合計實現營業收入5396.65億元、歸母淨利潤1089.66億元。其中82.81%的公司實現盈利,58.59%的公司營收按年增長。
在整體基本面保持韌性的同時,行業內部結構分化特徵較為突出。作為利潤「壓艙石」的白酒板塊,內部企業經營表現並不均衡,多數企業營收、利潤同步承壓;部分增速表現亮眼的企業,主要受益於基數修復以及新品類拓展帶來的增量。
在經營策略上,不少企業也在規模擴張與盈利水平之間重新平衡,發展重心由過去優先搶佔市場份額,逐步轉向優化盈利質量。
透過數據,食品飲料行業當下的周期位置,值得重新審視。
增長從哪裏來?
從細分增長數據來看,行業高增長標的雖表現亮眼,但整體成色仍需理性甄別。
數據顯示,上半年行業內37家上市公司營收實現兩位數增長,55家公司淨利潤按年增速達兩位數,其中16家企業淨利潤增幅更是突破100%。不過頭部高增長企業大多具備明顯的修復屬性,並非行業整體增量擴容驅動。
其中,中信尼雅以1045.98%的淨利潤按年增幅位居行業首位,業績大幅增長主要依託葡萄酒主業從長期行業低谷中穩步復甦。
海南椰島營收按年增長94%,核心動力來自酒類、飲料品類收入的持續放量。
而洽洽食品淨利潤按年大增177.38%,遠超27.39%的營收增速,利潤彈性顯著高於收入彈性,本質是前期低基數效應疊加企業利潤率修復的雙重結果。
本輪企業利潤的穩步釋放,離不開行業外部利好因素與企業內部經營優化的雙向賦能。
廣東省食品安全保障促進會副會長朱丹蓬指出,上半年國內消費市場溫和回暖,為食品飲料企業營收增長提供了基礎支撐,同時上游原材料價格整體下行,有效拓寬了行業整體利潤空間。在此背景下,多數上市公司同步推進產品結構高端升級、渠道運營精細化調整,進一步夯實了盈利基礎。
在企業受益於階段性成本下降與消費修復的同時,需求「大盤」仍在換擋。國家統計局數據顯示,上半年全國規模以上飲料產量9027.3萬噸,按年下降0.5%,為近5年來首次半年度負增長。中泰證券研報顯示,2025年休閒零食行業增速已降至1.4%左右。
整體來看,行業總量高速增長的階段已然結束,市場競爭從增量擴張轉向存量優化、結構升級的新階段。行業發展階段的切換,也帶動市場競爭邏輯持續迭代,營收與利潤的結構性背離,成為企業戰略轉型的直觀體現。
例如,今年上半年勁仔食品營收增長23.08%,淨利潤卻下滑4.98%;三隻松鼠營收下降3.61%,淨利潤反而增長79.94%、扣非淨利潤大增276.94%。後者源於主動收縮低毛利長尾品類、聚焦高端性價比大單品。
兩組典型案例充分說明,食品飲料行業已告別單一的規模競爭模式,行業發展重心從拼增速、搶份額,逐步切換為「調結構、提利潤、強質量」的競爭階段。
「茅五」攬下近半行業利潤
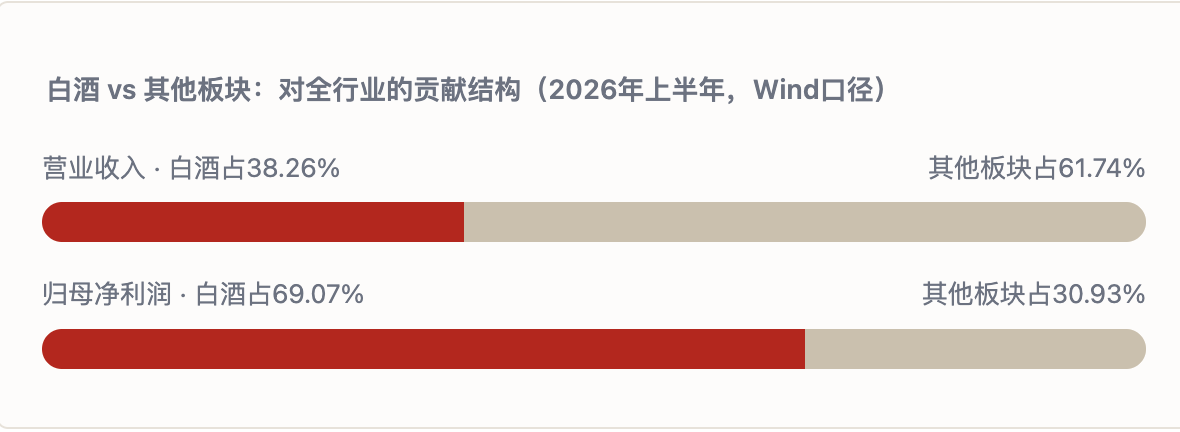
值得關注的是,本次統計的128家A股食品飲料樣本公司中,白酒企業只有20家,數量佔比不足16%,卻貢獻了38.26%的營業收入和69.07%的歸母淨利潤,成為行業核心利潤支柱。
按Wind口徑粗略測算,白酒板塊整體淨利率約36.5%,是其餘上百家公司(約10.1%)的3.6倍,盈利優勢十分突出。
其中頭部白酒企業利潤虹吸效應尤為顯著,僅貴州茅台一家淨利就達到了445.17億元,約佔全行業四成,加上五糧液的87.53億元,兩家企業拿走行業近一半利潤。
整體來看,在行業整體轉向存量優化、提質發展的階段,「利潤向白酒集中、白酒資源向頭部集中」的馬太效應持續凸顯,成為行業現階段的鮮明發展特徵。
但與此同時,白酒板塊內部發展卻並不均衡,呈現出明顯的「冰火兩重天」分化態勢,不同定位、不同體量的酒企走出差異化發展路徑。
「冰」的一端,是仍在主動收縮的次高端與區域品牌。如瀘州老窖上半年營收104.72億元、按年下降36.35%,歸母淨利潤43.39億元、按年下降43.37%,公司解釋為主動控量挺價、短期業績承壓,但國窖1573價盤保持穩定;古井貢酒淨利潤下滑達到40.89%。
區域酒企中,金徽酒營收微增3.19%,但淨利下滑了28.24%;順鑫農業(牛欄山)營收下滑22.33%,說明大衆酒上半年同樣活的不輕鬆。不過,迎駕貢酒實現營收和淨利分別增長8.08%、2.79%,這說明在細分價位做好性價比和終端掌控的區域酒企,同樣能穿越周期。
「火」的一端,則是基本盤與改革紅利。貴州茅台營收907.03億元、按年增長1.47%,淨利445.17億元、按年小幅下降1.95%,表現穩健。其核心亮點集中在渠道體系的結構性革新,上半年直銷渠道收入達519.62億元,按年增長29.87%,直銷收入佔主營業務收入比重攀升至57.32%,首次超越傳統批發代理渠道,標誌着公司渠道重構邁入關鍵新階段。
五糧液改革成效持續釋放,上半年營收284.17億元,按年增長20.87%,歸母淨利潤87.53億元,按年大幅增長89.30%,增長動能強勁。
國金證券研報判斷,白酒向頭部集中、向品牌集中的趨勢沒有改變,高端酒需求韌性依然存在;隨着中秋國慶備貨啓動、渠道庫存逐步去化,板塊估值有望迎來修復窗口。
雖然行業仍處於出清舊秩序的陣痛期,但新秩序的雛形已經出現。
報表之外的三大核心「信號」
相較於短期營收、利潤的波動走勢,現金流、研發創新、股東回報三大核心指標,更能客觀衡量當下食品飲料行業的真實發展質量。
首先,行業整體現金流持續修復,盈利含金量穩步提升,實現階段性補短板、強韌性的效果。
數據顯示,128家公司上半年經營活動現金流量淨額合計1203.65億元,按年增長27.40%,約為同期淨利潤的1.1倍;70家公司該指標正增長,32家增幅超過100%,渠道去庫存、回款精細化,正在提高企業利潤的「含金量」。
其次,行業研發投入從概念口號落地為實際預算,產品創新逐步轉化為核心營收增量。
今年上半年,128家公司研發費用合計44.26億元,按年增長9.01%。其中,海天味業以4.88億元居首,按年增長17.77%。更重要的是,企業的創新投入開始直接「兌換」成收入。例如伊利新品收入佔比達15.8%;鹽津鋪子健康蛋製品、深海零食兩大品類收入分別增長51.23%和55.68%,魔芋大單品穩居頭部;東鵬飲料電解質飲料收入16.72億元,已成為能量飲料之外的第二曲線。
最後,上市公司股東回報意識持續「擴容」,派息常態化、高比例化。
上半年共有23家食品飲料上市公司推出半年度利潤分配方案,較去年同期17家有所增加,合計派現金額達49.86億元,股東回報力度持續加大。
其中,東鵬飲料擬每10股派現30元、合計約21.81億元,占上半年淨利潤約76%;妙可藍多推出上市以來首份中期派息,擬派現約1.02億元、佔淨利67%;伊利同時拋出10億元至20億元的回購並註銷計劃,持續回饋投資者。
當前中證細分食品飲料指數較2021年高點累計回撤超63%,板塊整體估值處於歷史低位,行業企業密集推出派息、回購方案,以真金白銀傳遞經營信心。這說明行業話語權正在向現金流充沛、願意回報股東的公司傾斜。
萬聯證券投資顧問屈放認為,當前食品飲料行業正處於「存量競爭」與「結構升級」並行的階段,強者恒強的馬太效應將進一步凸顯,具備品牌壁壘、渠道優勢和研發能力的龍頭公司,將在行業集中度提升過程中持續受益。
這一行業判斷具備清晰的宏觀政策支撐。今年7月,《擴大消費「十五五」規劃》獲批落地,明確提出到2030年社會消費品零售總額達到60萬億元左右;東興證券研報認為,本輪政策並非簡單的消費刺激,而是通過居民收入提升、消費環境優化與消費結構升級三條主線,推動行業進入「需求改善與結構升級並行」的新階段。
對照行業內部,存量時代的新規則已經清晰可見,利潤整體向頭部與「現金牛」集中,中小品牌要麼以差異化在細分賽道「小而美」,要麼在價格戰中被出清。上半年休閒食品零售端來伊份虧損9213萬元,即是收縮一端的縮影。
企業增量往往來自於新渠道和出海。如鹽津鋪子魔芋等品類已進入泰國7-Eleven等東南亞主流渠道,伊利印尼市場冷飲營收增長約20%、菲律賓市場營收翻倍,海外正成為龍頭們共同的「第二增長曲線」。
可以看到,食品飲料行業2026年中報釋放的核心信號,不在於復甦的強弱,而在於內部格局的深度分化;行業競爭的核心維度,也從單純比拼市場規模,轉向聚焦經營質量、長期價值的高質量競爭。