來源:中金點晴
中金公司發布研報稱,根據CME數據,當前市場預計9月加息概率已經接近90%。美債市場也在定價加息。該行認為,加息未必是壞事,除非是連續加息;反之,不加息也未必就是好事。重點資產上,除了美股(尤其科技股)相對樂觀外,其餘資產已經充分計入9月加息預期。美債:短債利率走高,長債期限溢價先回落,甚至長債整體也可能逐步築頂回落;美股:並不悲觀,短期擾動甚至提供更好的買點;美元:如果聯儲局加息將重塑市場信任,對美元將提供支撐,反之亦然;黃金:不加息的空間大於加息,目前更多類似上行空間不確定的看多期權。
中金公司主要觀點如下:
聯儲局到底要不要加息,是過去一個多月以來市場最割裂、搖擺和糾結的問題。沃什在7月底FOMC會議中對通脹目標和市場利率反身性的「模糊」表態成為美債「風暴」的起點,逼得美國財政部直接下場回購國債也不起作用,核心並不是因為債券供給一下子多了多少而無法消化、而是因為擔心聯儲局無法給大家安心持有長期美債的「定心丸」。
圖表1:美債期限溢價一度從7月末的0.65%攀升至8月中旬的0.90%

從那一刻起,加不加息就不僅僅是通脹和數據本身的問題了。所以,這纔有了沃什在8月末Jackson Hole會議上不得不重新強調2%的通脹目標和抗通脹是聯儲局不可推卸職責(而不是市場利率走高自我實現)的鷹派發言來穩定市場預期,這也確實起到了一些效果,衡量投資者持有意願的期限溢價從高點回落20bp。從維護聯儲局信譽角度,加息是最佳選擇,除非後續數據都「配合」地低於預期。
但偏偏數據都不配合,從那以後的幾個數據如非農、PPI和CPI接連超預期,聯儲局也的確「流年不利」,一步步被逼到「牆角」,迫使其兌現鷹派承諾。
根據CME數據,當前市場預計9月加息概率已經接近90%。美債市場也在定價加息:8月底至今,2年期美債利率從4.34%升32bp至4.66%;當前4.96%的10年美債扣掉76bp的期限溢價,餘下反映加息的4.18%的利率預期比3.5%的基準利率高出60bp,隱含超過加息兩次的預期。
圖表2:當前市場預期9月加息概率接近90%

因此,現在的問題已經從「要不要加息」轉向「加息後會怎樣」。在該行看來,市場的問題往往是事前因為害怕加息的影響而回避加息問題不做準備,卻又在看到加息無可避免後過度擔心加息後的衝擊,該行認為也大可不必,關鍵不在於加息本身、而是為何而加。那麼,聯儲局在本周會議上是否會加?加息後會發生什麼?對資產配置又有何啓示?
9月會不會加息?基本面處於兩可之間,但從維護聯儲局信譽的角度,最好是加
作為一個參照系,如果JacksonHole上同樣的話出自鮑威爾之口,那幾乎可以肯定9月要加息了。在Jackson Hole會議上,沃什重申2%的通脹目標,強調聯儲局必須履行職責,將注意力放在物價上,語氣不可謂不嚴厲。但沃什畢竟不是鮑威爾,其模糊的風格與鮑威爾截然相反,他認為市場過度依賴聯儲局指引會帶來「鏡廳效應」,不主張與市場充分溝通;且與市場的磨合也不充分。因此市場預期依然反覆,9月初沃勒的鴿派發言還一度打壓了加息預期。他指出近期通脹有回落跡象,能源價格尚未擴散到其它價格分項,應該「給去通脹一個機會」。
從基本面的角度看卻在「兩可之間」,即便包括通脹在內的幾個數據都超預期,也仍可以找到「不那麼強」的證據。1)通脹:8月數據走高主要受油價、機票和酒店這些看似不太可能持續的因素驅動。該行測算,除非油價中樞維持且超過95美元,否則年底CPI按年大概率從當前3.4%的水平回落。2)增長:美國的增長也是K型,雖然分化沒那麼極端,但在如此高的利率下,很多傳統需求也會很快承受高成本的壓力,尤其是地產,因此基本面因素不是起到決定性作用的砝碼。
從維護聯儲局信譽的角度,最好是加,這纔是決定加息與否的關鍵。7月FOMC沃什的「刻意模糊」讓市場預期陷入混亂,美債期限溢價從7月末的0.65%升至8月中的0.9%,迫使沃什在Jackson Hole會議上作出鷹派承諾。如果數據走弱,聯儲局估計還有騰挪空間,但隨着非農和通脹陸續超預期,聯儲局也就被逐漸逼到「牆角」。雖然這些短期指標都有侷限性,但在FOMC前也僅能依賴這些數據。試想,如果此次會議依然「強行不加」,那市場會如何看待此前的鷹派表態?恐怕只會造成更嚴重的信任危機和美債失控。
加息後會發生什麼?短暫的「預防式加息」,往往都是「反着做」,是利空兌現
市場的問題是,在事前往往因為害怕加息影響而回避加息不做準備,但在看到加息風險不可避免時又過度擔心加息後的衝擊。
在分析加息影響時,相比加息本身,為何加息可能更加重要:1)持久且大幅的加息勢必會通過提高孖展成本、收緊金融流動性對實際增長和金融市場都造成更長期和大幅的衝擊,最典型的就是2022年俄烏局勢爆發後,聯儲局為了應對因疫情供需錯配和油價高漲導致的供給高通脹而開啓的持續16個月、幅度高達525bp的加息。2)相反,小幅甚至是預防式的加息,因為幅度小,擾動也有限,甚至很多時候預期提前計入,加息兌現往往意味着利空出盡。歷史上有很多「經典案例」:
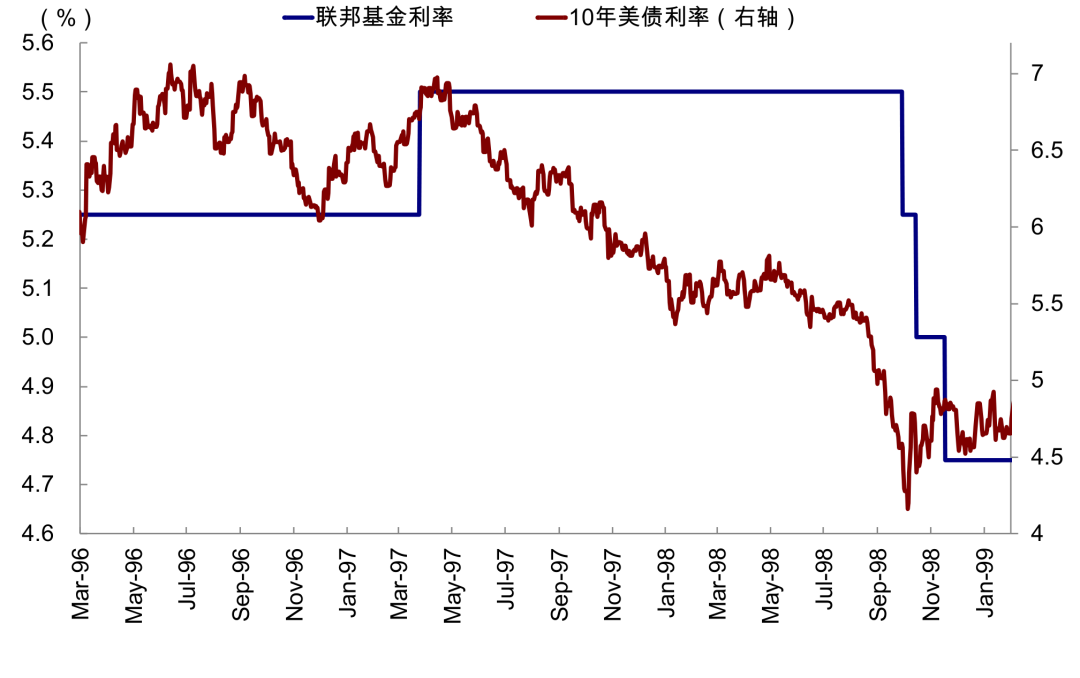
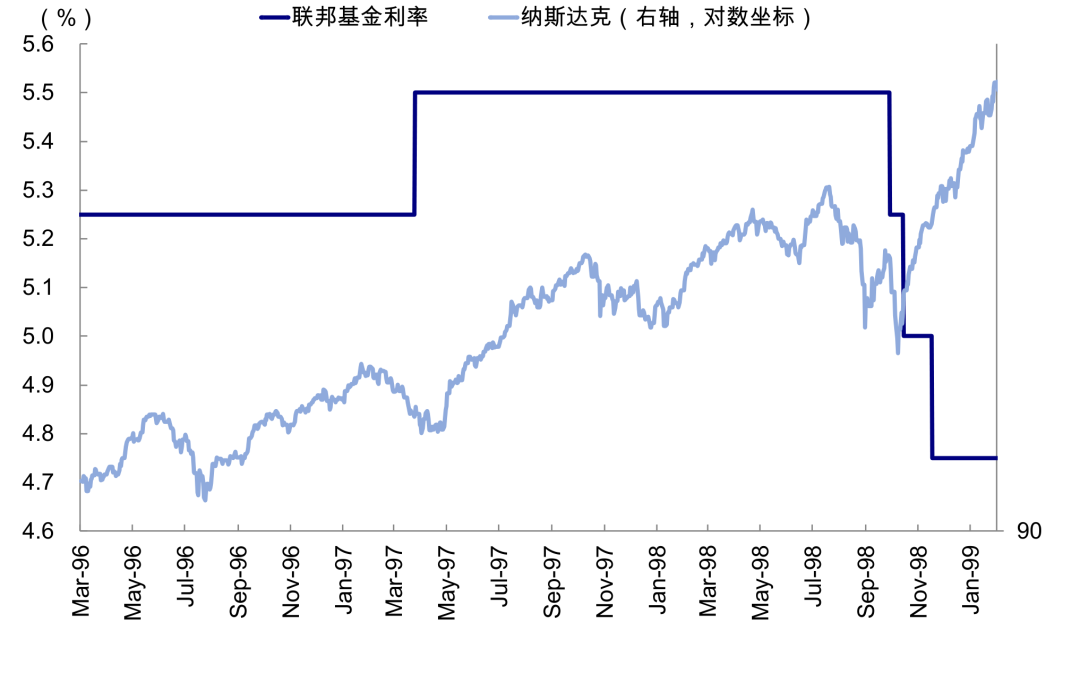
如果僅小幅加息甚至是「預防式加息」:由於預期已被提前計入,加息落地反而可能意味着利空出盡,對市場未必是壞事,都是「反着做」。典型案例是1997年的加息:當時美國的環境與現在類似,也是通脹有所升溫但尚未失控,金融條件約束有限,經濟增長受科技趨勢支撐而保持強勁。但由於市場在1997年3月的FOMC前已逐步消化加息預期,因此政策落地後,美債收益率很快見頂回落,美股也在一周左右恢復上漲。
圖表4:美債利率在1997年加息落地後不久便觸及階段性高點6.9%
 圖表5:美股在1997年加息落地的一周後便開始反彈
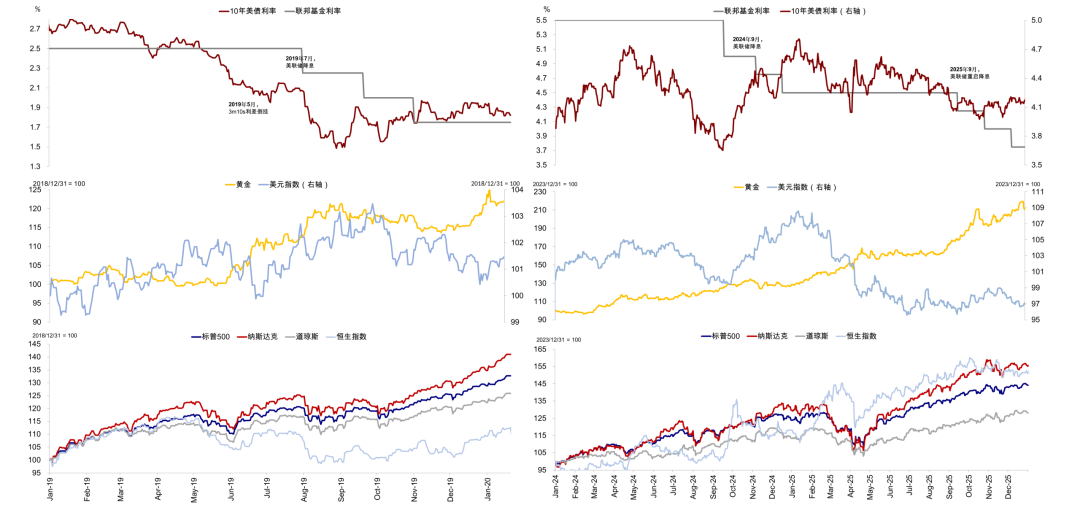
反過來,2019年、2024年和2025年「預防式降息」也上演了類似「劇本」。在這三輪降息中,經濟雖面臨一定下行壓力,但並未出現失速風險,因此政策僅需小幅調整即可提供支撐。由於降息預期往往已被市場提前計入,真正落地後,交易主線會較快由「寬鬆預期」切換至「增長改善」。美債和美元指數在降息落地後不久即見底回升,反應最為靈敏,黃金同樣是降息前比降息後表現更好,除非像2025年那樣出現宏大敘事大幅推升金價;美股等待降息傳導至分子端,因此在降息後仍有一定漲幅;港股在一定程度上受益於分母端改善,但國內基本面纔是決定性因素,例如2025年9月降息後一度衝高,但也成為本輪的高點。
圖表6:2019年、2024年和2025年「預防式降息」中,在降息落地後,交易主線會較快由「寬鬆預期」切換至「增長改善」
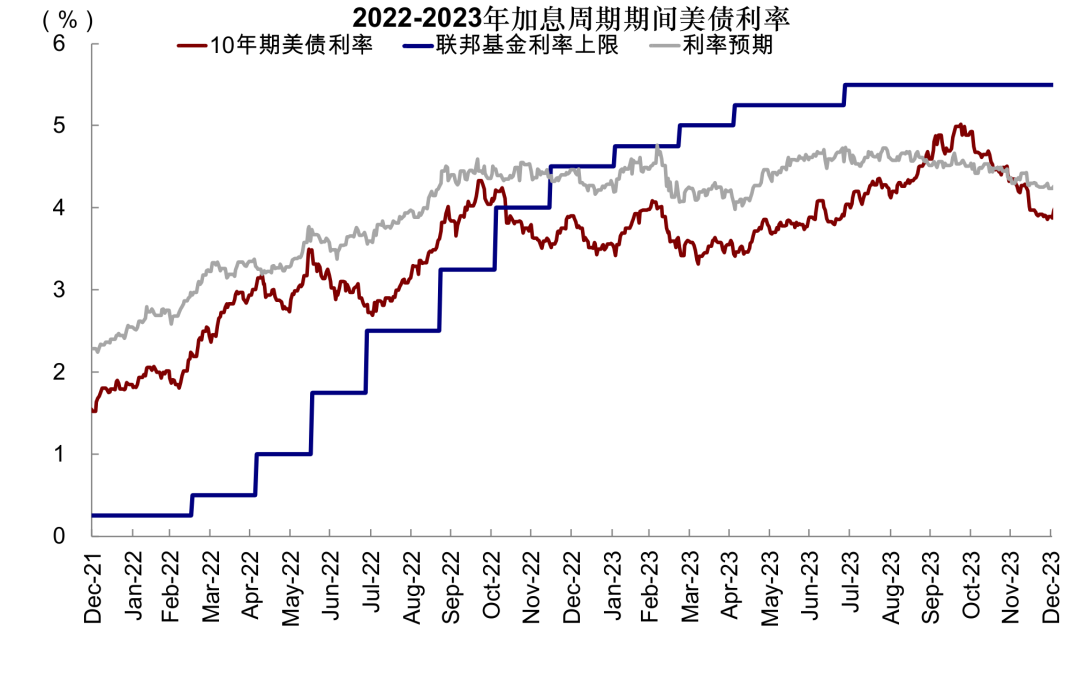
如果需加息多次:市場調整幅度更大、時間更長,典型如2022-2023年的緊縮周期。在疫情供應鏈中斷和俄烏衝突的雙重影響下,2022年初美國CPI按年達7-8%,6月更是超過9%。此時貨幣政策明顯滯後於通脹形勢(fall behind the curve),聯儲局不得不從2022年3月起快速加息,直至2023年7月,累計加息525bp。
這一輪緊縮對資產價格的壓制持續時間明顯更長。10年美債利率在2023年10月才觸頂,較加息啓動時抬升278bp,利率預期在2023年3月觸頂,抬升171bp;標普500和黃金在2022年10-11月觸底,對應美國通脹拐點確認的時點,跌幅分別為18%和16%。進一步剔除2023年以來AI產業趨勢對風險資產的支撐,僅觀察緊縮衝擊最集中的2022年3月-12月,可以發現除了代表現金的美元指數(4.5%)和短端美債(1.4%)外,股票、長債、黃金等主要資產全部下跌。
圖表7:10年美債利率在2023年10月才觸頂,利率預期2023年3月觸頂
圖表8:標普500在2022年10月觸底,跌幅18%

圖表9:黃金在2022年11月觸底,跌幅16%
 圖表10:2022年3月到12月,除了代表現金的美元指數和短端美債外,其餘主要資產全部下跌

能持續且大幅加息嗎?目前不存在這個基礎,除非油價失控
目前看,連續且大幅加息的基礎並不存在,除非油價中樞一直維持在95美元以上甚至更高,導致CPI按年難以回落甚至走高。反過來,當前美國經濟K型分化,高利率反過來抑制傳統需求,美國基本面也未必「扛」得住持續加息,這也恰恰會成為抑制多次加息的「反身性」。
傳統需求已經受到高利率約束。8月ISM製造業PMI在高利率抑制下回落,其中具有前瞻性的新訂單分項從56.7滑落至53.7。對利率敏感的地產數據也受到影響,成屋銷售再度回落。此外,近年來IT和金融行業持續裁員,也可能對消費造成擾動。
圖表11:近期利率的走高推動此前一度修復的地產數據再度回落

AI作為重要增長引擎,對孖展條件的敏感度也在上升。隨着雲廠商自由現金流開始轉負,美國AI投資對外部孖展的依賴度逐步提高。雖然雲廠商的ROIC(20%)仍明顯超過WACC(9%),但在AI需求側面臨階段性瓶頸的背景下,如果孖展成本大幅抬升,可能削弱雲廠商的資本開支意願。
圖表12:除微軟、Meta外的雲廠商二季度自由現金流已經轉負
 圖表13:當前雲廠商19.9%的加權ROIC高於WACC的9%

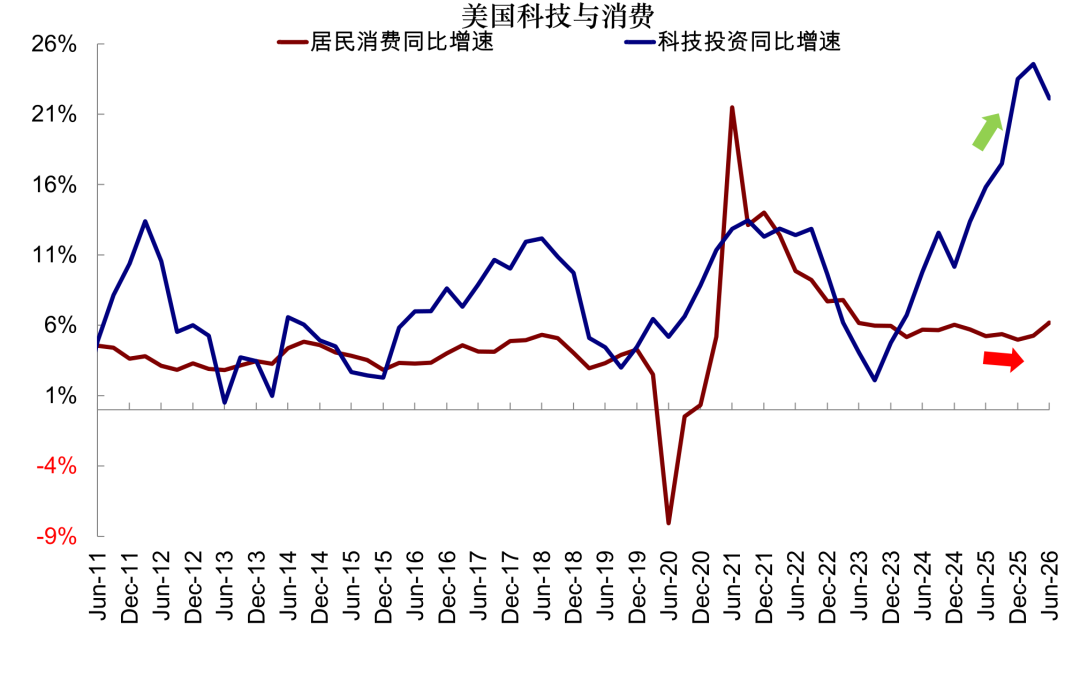
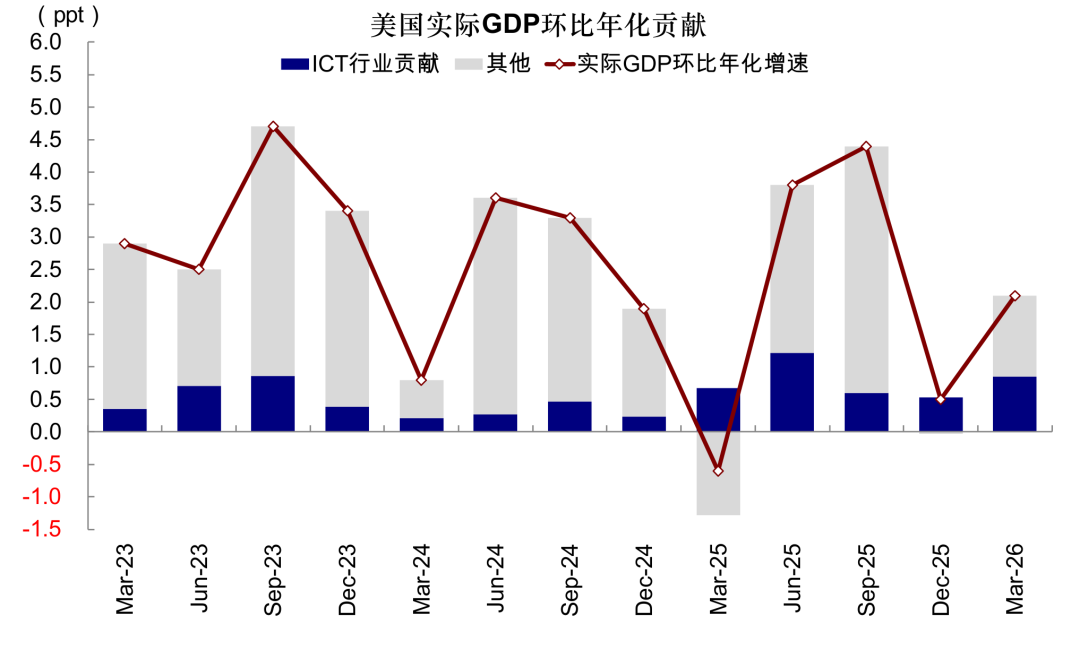
什麼情況下會轉為多次且連續加息?1)油價失控並長期始終處於高位:基準情形下,油價三四季度中樞在80-90美元,該行測算CPI按年會在年底回落至3.0%左右。但在極端情況下,如果假設油價中樞保持在100美元(9月以來均值)甚至更高,那麼CPI按年年底可能超過3.6%,屆時將給聯儲局帶來更大壓力。2)AI資本開支再度超預期強勁時:一方面會導致科技硬件價格抬升,推升核心通脹,例如8月PPI按月中,電子元器件就是一個重要貢獻項;另一方面AI本就已經貢獻美國GDP按月的40%,如果資本開支大幅加速,甚至擴散到別的領域,那麼聯儲局就很難用「基本面不好」作為理由去降息了。
圖表14:CPI按年路徑測算
 圖表15:AI貢獻了一季度美國增長的40%
對資產的啓示:加息未必是壞事,宣泄完反而提供更好買點;不加息未必就是好事
基於上文中對加息的原因、及不同加息形態的影響分析,該行與市場想法的不同之處在於:不認為加息是洪水猛獸,加息未必是壞事,除非是連續加息;反之,不加息也未必就是好事。不是說加息不會造成擾動,但短暫的加息更多是提前計入,往往是反着「反着做」,2024年和 2025年的降息是這樣,1997年的加息也是這樣,因此如果造成擾動,反而可能提供更好的買點。相反,如果強行不加息帶來短期提振,卻可能造成未來更多麻煩。
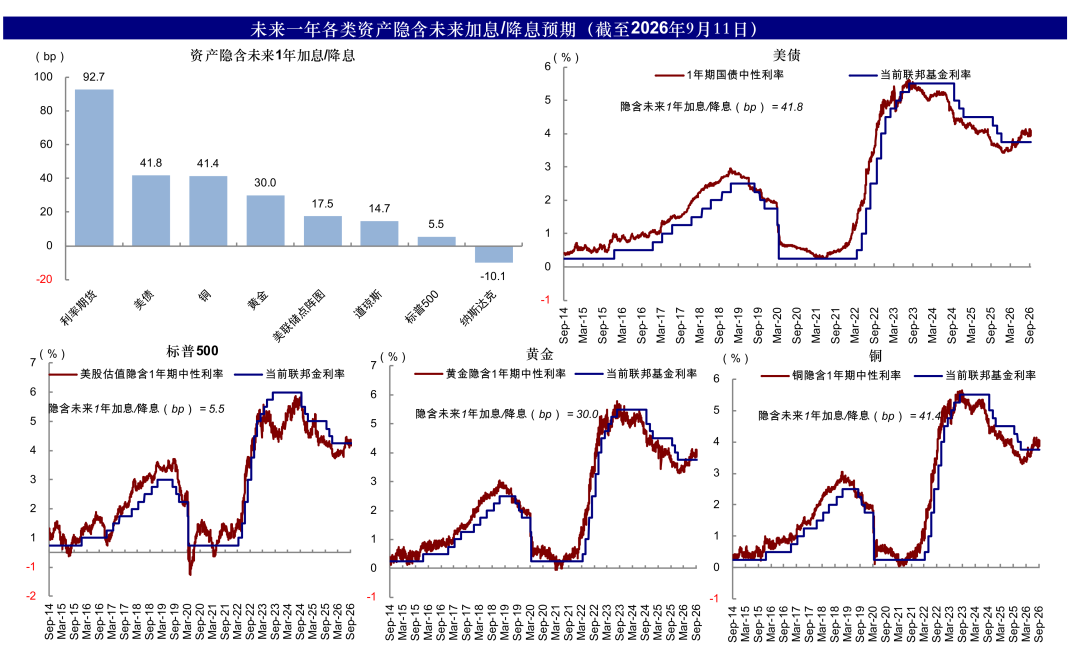
從各類資產計入的未來一年加息預期看,利率期貨(3.7次)>美債和銅(1.7次)>黃金(1.2次)>聯儲局點陣圖(0.7次)>道瓊斯(0.6次)>標普500(0.2次)和納斯達克(-0.4次)。與7月FOMC結束時相比,10年期美債利率預期抬升15bp,2年期美債抬升了30bp。這意味除了美股(尤其科技股)相對樂觀外,其餘資產已經充分計入9月加息預期,與1997年3月加息前的情形相似。具體而言:
圖表16:從各類資產計入的未來一年加息預期來看,利率期貨(3.7次)>美債和銅(1.7次)>黃金(1.2次)>聯儲局點陣圖(0.7次)>道瓊斯(0.6次)>標普500(0.2次)和納斯達克(-0.4次)
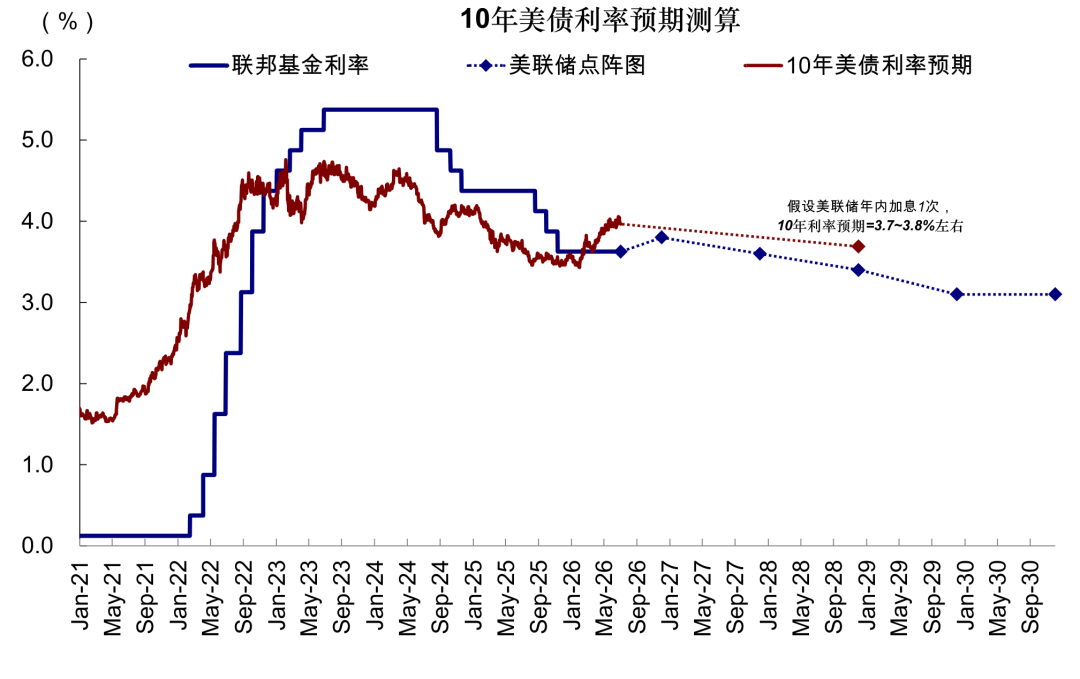
1)美債:短債利率走高,長債期限溢價先回落,甚至長債整體也可能逐步築頂回落。一方面,加息一次對應中樞4.5~4.7%,當前長債利率已經計入年內1.7次加息,充分反映了「預防式加息」的預期。另一方面,加息重塑信心後,推高長債利率的期限溢價也將收窄。因此美債已經體現了較高的「賠率」特徵。
圖表17:若聯儲局加息1次,對應美債中樞4.5~4.7%,有交易機會
2)美股:並不悲觀,短期擾動甚至提供更好的買點。6月初該行就進一步上調標普500點位至7800-8000。市場到了該行這一點位後也開始糾結震盪,一是因為未來AI驅動下盈利空間還需等待催化,二是加息等宏觀因素的擾動。隨着加息落地,如果AI產業發展有新催化,美股仍有上行空間,短期如果出現較大擾動也可以提供更好買點。
圖表18:基準情形下,該行年中上調2026年標普點位至7800~8000

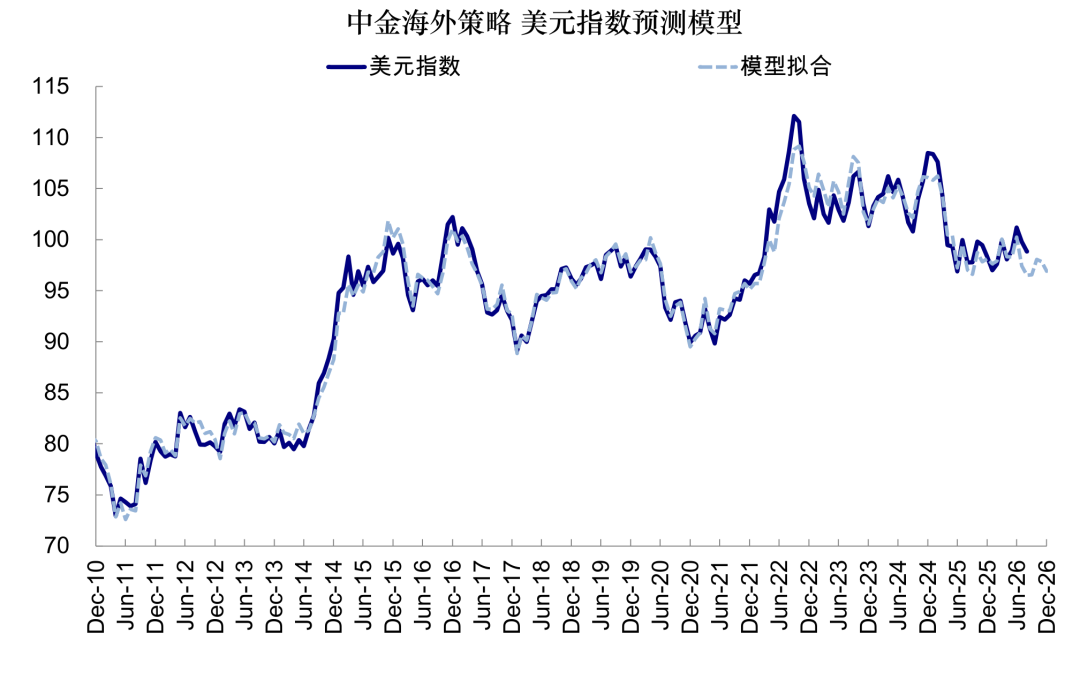
3)美元:如果聯儲局加息將重塑市場信任,對美元將提供支撐,反之亦然。該行的美元模型預計下半年美元指數將在96~98區間震盪。
圖表19:該行預測2026年下半年美元指數或在96~98區間內震盪,不至大幅走弱
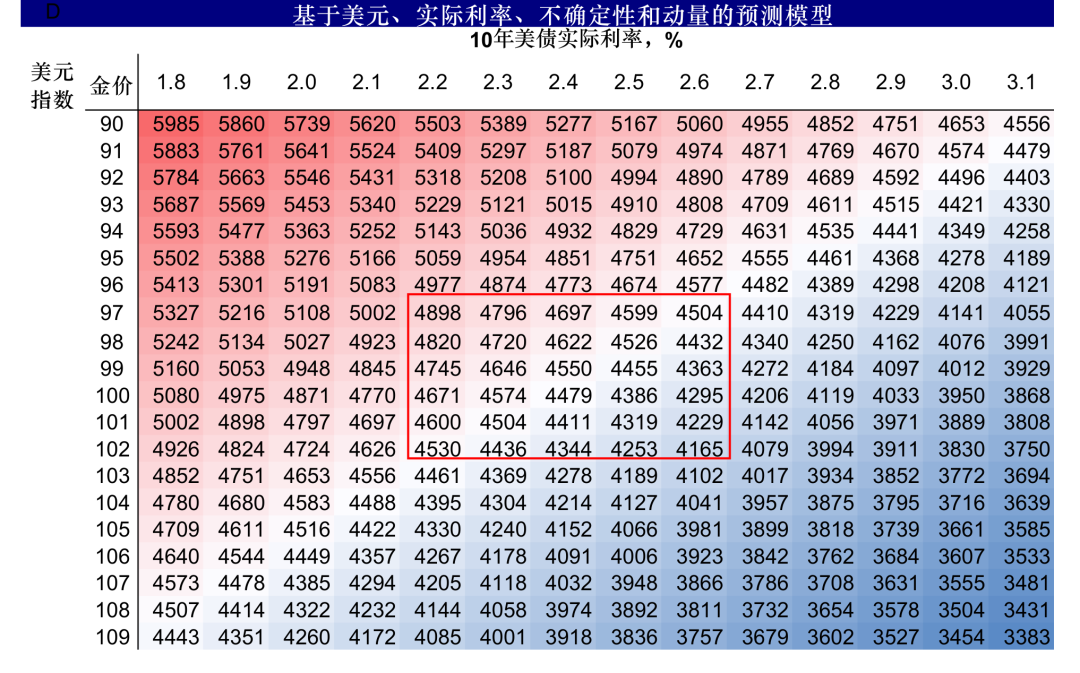
4)黃金:不加息的空間大於加息,目前更多類似上行空間不確定的看多期權。僅僅基於美債利率和美元的靜態測算來看,黃金支撐位在4400-4600附近。除非連續加息,黃金的下行壓力相對可控,但上行空間也需要更多宏大的敘事。聯儲局不加息可以給黃金營造出信任喪失和去美元化的宏大敘事,而加息恰恰削弱了這一敘事,所以上行空間不如不加息時大,得等待更多敘事催化。
圖表20:該行靜態根據美債利率和美元測算的支撐位4400-4600附近