智通財經APP獲悉,大摩發布最新研究報告指出,全球AI基礎設施的狂熱擴張正從下游的GPU和晶圓代工,全面向上遊關鍵基礎材料領域擴散。這一趨勢不僅重塑了印製電路板(PCB)和多層陶瓷電容器(MLCC)的供應鏈體系,更催生了一輪周期長、確定性高的上游材料「超級周期」。
AI 幾乎貢獻了行業全部淨增長
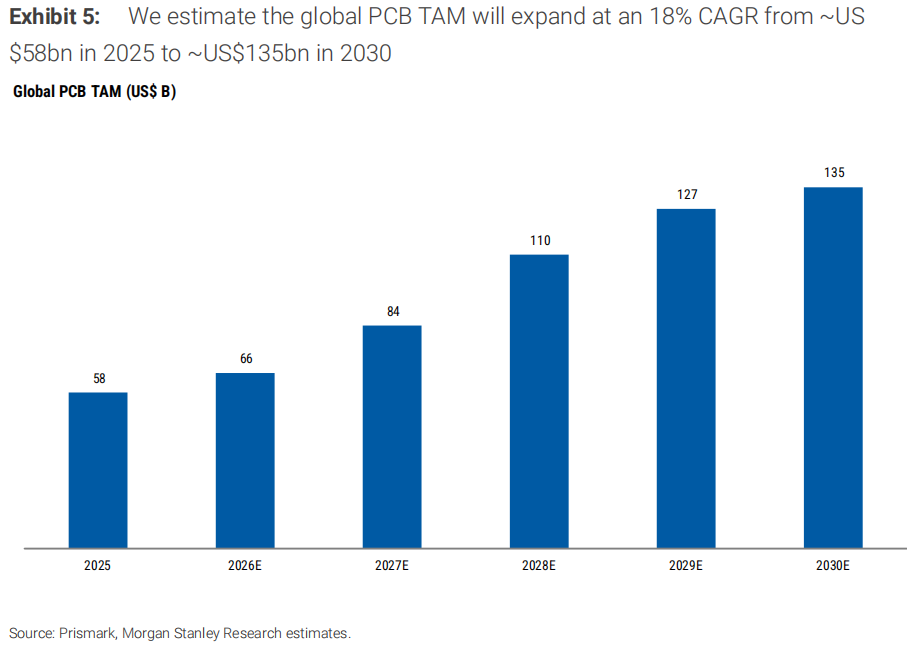
大摩測算,全球 PCB 市場規模將以 18% 的年複合增速,從 2025 年的約 580 億美元擴張至 2030 年的約 1350 億美元;其中 AI/數據中心相關需求將增長超過六倍,從約 130 億美元升至 860 億美元,佔行業收入的比重從 20%–25% 躍升至 64%。換言之,到 2030 年,AI 與數據中心貢獻了行業幾乎全部淨增量,其他終端需求基本持平。
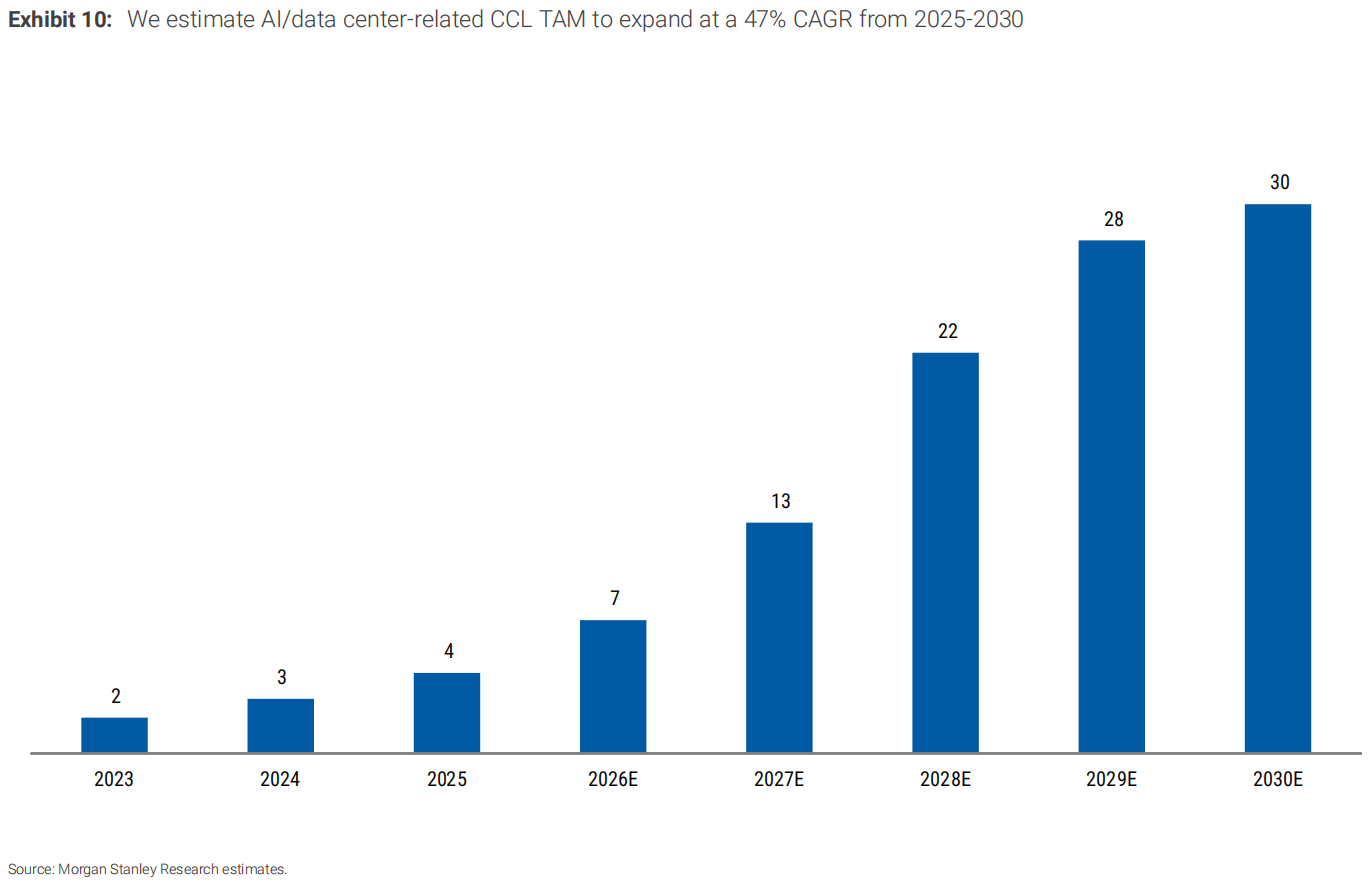
覆銅板(CCL)的斜率更陡:全球市場規模將從約 190 億美元增至 470 億美元(CAGR 約 20%),而 AI/數據中心 CCL 需求將從約 40 億美元暴漲逾七倍至約 300 億美元(CAGR 約 47%),貢獻行業約 90% 的淨增長。英偉達平台從 Blackwell 的 M8 等級,向 Rubin 的 M8.5、再到 Feynman 預期的 M9/M10 遷移,持續推高單機材料用量與價值量。
製造複雜度也在質變:一塊先進 AI PCB 的端到端交期約 100 天,是普通多層板(46 天)的 2.2 倍;英偉達級計算板需要 22 層、五次壓合,而常規 12–16 層板僅需一次壓合。
三大最緊缺材料
排名第一:高端玻纖布。 受豐田織機供應受限(2027 年底月出貨量僅 300 台)、高端玻纖紗緊張與技術壁壘三重製約,中國玻纖布價格年內已翻倍,庫存處於極低水平。大摩預計 2026 年供應缺口約 40%,2027 年進一步惡化,2028 年才緩解至約 30%。日本玻纖布均價已從 2023 年的 3274 日元/公斤漲至 2025 年的 4589 日元/公斤,漲幅 40%。日東紡(Nittobo)已將 2025–2028 財年累計資本開支從 800 億日元大幅上調至約 1200 億日元。
排名第二:HVLP4+ 超低輪廓銅箔。 據 CBC Metals,AI 服務器 HVLP 銅箔需求 2026 年將按年增長 260% 至 2.4 萬噸,2027 年再增 108% 至約 5 萬噸;中國銅箔行業開工率已超 93%。大摩模型顯示 2027 年供需缺口約 31%(月需求 3270 噸,產能只有2495 噸),2028 年仍有約 20%。供給高度集中,三井金屬獨佔 2026 年全球產能的 41%,是量與價的最主要受益者。
排名第三:光纖,價格創七年新高。 超大規模 AI 數據中心的光纖用量是傳統數據中心的 5–10 倍,部分估算顯示每機架用量高出 5–36 倍;2025–2030 年 AI 驅動的數據中心光纖需求 CAGR 預計超 20%,2026 年數據中心相關光纖需求按年增長 69%。康寧已承諾將美國光纖產能提升 50%、光連接產能擴張 10 倍,Lumen 一家就鎖定了其 2025–2026 年全球產能的 10%。
估值:回調給出了第二次機會
AI 材料板塊過去 12 個月上漲 91%,但仍跑輸 PCB/CCL 板塊同期的 147%;且自 2026 年 5–6 月的 52 周高點已平均回撤約 36%。當前板塊 2026 年預期市盈率約 26 倍,對比 PCB/CCL 的約 35 倍,估值差距存在收窄空間。大摩強調"下一階段是含量,而非數量":其 2030 年 CCL 市場規模約 470 億美元的預測,顯著高於市場共識的 300–350 億美元,反映單機材料價值量的提升仍被低估。資本開支背景依然強勁——大摩預計 2026 年現金雲資本開支約 1.2 萬億美元(按年+104%),2027 年約 1.6 萬億美元(+38%)。
組合與長尾
大摩首選標的為:日東紡、宏和科技(Grace Fabric)、三井金屬、Co-Tech、康寧、古河電工、三菱瓦斯化學與 Denka。
樹脂(PPE/OPE、BMI、氰酸酯)是結構性受益者但稀缺度較低;MLCC 方面,村田 4–6 月訂單出貨比達 1.47,為 2004 年以來最高,稼動率約 95%。
更長期的期權在於:合成鑽石(Rubin 功耗達 2300W,傳統銅散熱已不夠用,鑽石-銅複合材料熱導率可達 600–1000 W/m·K,高純 CVD 鑽石更達 2000–2400)、鎢與鉬的材料替代(3D NAND 由鎢轉鉬),以及稀土與氧化鈧(SOFC 數據中心供電方案)。
風險提示
光纖中期產能激進擴張或令供需正常化、壓制價格;豐田織機瓶頸短期無解,制約玻纖布擴產;MLCC 介質粉末漲價仍需與下游艱難談判,可能擠壓組件利潤。
結語
大摩的核心判斷是下游 AI 硬件的估值已經計入了大部分故事,而上游材料——尤其是高端玻纖布、HVLP 銅箔與光纖——的供應緊缺將至少持續到 2028 年。那裏,纔是這輪超級周期中預期差最大的地方。