智通財經APP獲悉,華爾街金融巨頭高盛最新發布的《光學產業調研:技術、需求、供給與競爭十大要點》研究報告顯示,科技巨頭們圍繞AI算力基礎設施的萬億美元級別史無前例投資規模正在同時大幅擴大數據中心高速光學連接單位的數量、速率和應用範圍,增長機會由高速光模塊系統強勁需求進一步加速延伸至激光器、光纖陣列、光學產業相關測試及高性能自動化耦合設備。
高盛此前已將2027、2028年800G及以上光模塊需求預測分別上調39%、36%,至1.44億、1.71億單位,高盛分析師們經歷這一輪對於中國數據中心光學產品線領軍者們的最新調研之後,認為仍有上修空間;與此同時,DSP、激光器和PCB供應可能繼續限制2027年出貨。
從底層工程看,光互連需求增長來自更多計算節點之間更頻繁、更嚴格的數據交換:混合專家模型(MoE)的專家並行需要跨GPU分發和匯總數據;預填充與解碼分離(Prefill–Decode Disaggregation)需要傳輸鍵值緩存(KV Cache);複雜智能體工作流增加模型調用、工具執行和數據訪問的併發量。當集群擴大,網絡擁塞會使昂貴GPU等待數據,直接降低每美元、每瓦能夠交付的有效任務量。高速電連接的距離、損耗和功耗約束因此推動更廣泛的光連接,NPO/CPO縮短電信號路徑,EML、CW和ELS提供光通信所需光源,OCS則支持按工作負載重組連接。
因此,隨着前沿AI應用相關需求加速擴張,AI集群協同對傳輸帶寬與效率的要求等級越來越高,高盛認為圍繞數據中心光互連/光通信領域的投資價值取決於企業能否獲得關鍵材料、完成高速產品認證,並將需求轉化為可交付的產能。報告尤其強調,CPO商業化需要時間,但測試與耦合設備已經開始兌現收入,產業鏈不同環節的盈利時鍾並不完全同步。
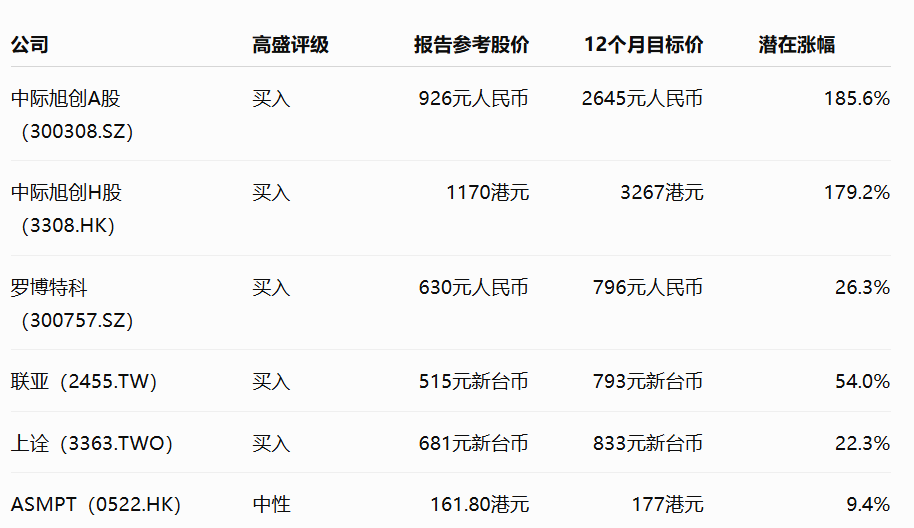
對於高盛覆蓋股票的評級方面,高盛給予中際旭創A/H股、羅博特科、聯亞及上詮「買入」評級。中際旭創A股目標價基於2027年35.6倍市盈率,H股目標價採用13%的H/A溢價假設;聯亞、羅博特科、上詮及ASMPT則分別使用更遠期盈利並折現。
對於中際旭創A股目標價,高盛予以2645元人民幣目標價,意味着未來12個月潛在漲幅高達185.6%,對於中際旭創港股目標價,高盛予以3267港元目標價,意味着未來12個月潛在漲幅高達179.2%;對於羅博特科,高盛予以的最新目標價意味着約26%的未來12個月潛在漲幅;對於位於中國台灣的聯亞(2455.TW),高盛予以的最新目標價意味着54%的未來12個月潛在漲幅。
高盛預計2027年高速光模塊需求達1.44億!光互連的機會從模塊延伸至製造瓶頸
需求擴張與價格韌性,是高盛看好高速光模塊的基礎。高盛表示,受訪中國企業們給出的全球800G、1.6T模塊需求區間為1.3億至2億,中國市場整體需求預計超過5000萬單位,以400G和800G為主,1.6T開始進入市場;不過這些口徑存在產品範圍差異,不能直接相加。
價格方面,受訪企業預計2027年800G模塊降價幅度控制在個位數,1.6T價格維持在每隻700美元以上,意味着出貨增長仍有望轉化為收入增長。數據通信產品迭代周期已縮短至約一至兩年,明顯快於電信市場約五年的周期,研發、供應鏈管理、量產和跨地區交付能力成為競爭門檻。
高盛表示,中際旭創通過聯合研發、投資供應商、預付款及長期協議保障供貨,體現龍頭把採購能力轉化為競爭優勢的路徑。受訪企業還認為未來兩至五年需求強勁、部分客戶已規劃至2030年以後;其所稱約一至兩年的投資回收期屬於受訪行業的經營判斷,不能推廣為所有AI項目的確定回報。
高盛表示,激光器和光纖陣列的升級,使供給約束與國產供應能力提升同時發生。東山精密表示,200G電吸收調製激光器(EML)已實現量產,但當前產量仍受數字信號處理器(DSP)供應緊張限制;公司已鎖定2027年1000萬顆DSP的供應,為後續激光器及光模塊出貨增長提供支持。長光華芯預計2027年EML產能略高於連續波激光器(CW),其中EML仍以100G為主、200G為輔。聯亞(VPEC)看到磷化銦(InP)襯底供應改善,計劃將金屬有機化學氣相沉積設備(MOCVD)由62台增至2027年第二季度的69台,並規劃新生產基地;其外延片產品也從服務70—100毫瓦CW激光器,升級至NPO所需的100毫瓦以上及CPO所需的300—400毫瓦產品,同時拓展100G、200G EML。
此外,上詮(FOCI)的光纖陣列單元(FAU)則從服務3.2T的40通道,向服務6.4T的80通道升級,100通道仍在研發;8月營收按月增長20%,高於7月的9%。這些變化支持高端產品佔比提升,但不能據此認定高功率激光器的散熱、良率和認證問題已經解決。
CPO的早期收益,正在測試和自動化設備環節顯現。高盛預計2026—2028年CPO交換機出貨量分別為1萬、9.2萬和13.1萬台,同時觀察到中國及海外客戶對3.2T近封裝光學(NPO)引擎的強勁需求。羅博特科2026年第二季度收入按月增長172%,比高盛預測高141%;其與旗下FiconTEC預計未來一年設備出貨量將超過過去25年累計出貨量的一半,併力爭明年將晶圓級測試時間縮短50%—60%、芯片級測試速度提升至四倍。
高盛分析師們還寫道,高價值光子集成電路(PIC)必須儘早識別缺陷,因此雙面晶圓測試、已知良品裸片(KGD)篩選和精準耦合成為降低報廢成本的關鍵。光焱科技的NightJar系統用於提前識別光學損耗與缺陷;均豪的雙光纖陣列主動對準設備可同時處理發射、接收端,將耦合時間縮短50%;惠特的組裝系統覆蓋光模塊、外部光源、OCS、NPO和CPO等應用;ASMPT的MEGA平台則整合高精度貼裝、點膠、紫外固定及三維檢測。高盛分析師們一致看好的由此是一整套光子製造能力升級。
AI智能體越能幹,數據中心網絡與數據高速傳輸越不能堵!
與AI算力產業鏈層面相關聯的強勁AI算力需求支撐,已經顯著體現在產業鏈領軍者們強勁業績和長期容量協議安排中。英偉達2027財年第二季度收入962億美元,按年增長106%,其中數據中心收入890億美元,按年增長117%;Anthropic披露的容量安排則包括與亞馬遜最高5吉瓦、與谷歌及博通5吉瓦的合作,以及通過SpaceX獲得超過300兆瓦、逾22萬顆英偉達GPU的算力。這些協議處於不同交付階段,支持的是持續建設和擴容的可見度,不能全部計作已經上線的容量。
市場反彈也在凸顯強勁AI算力需求對於整個算力產業鏈的看漲邏輯強化。韓國KOSPI在8月13日較7月30日低點反彈約22%,費城半導體指數於8月17日收於12621點、較7月29日低點反彈超過20%,先後進入技術性牛市。三星、SK海力士等存儲權重股的修復與AI盈利預期相互強化,但9月韓國KOSPI基準指數仍出現回落態勢,這也說明AI算力反彈過程中依然存在明顯預期波動。
從底層技術看,AI推理時代的光互連強勁增量來自「更多併發工作負載+更廣泛的跨節點協作」。OpenAI前不久重磅推出的最前沿AI大模型Astra,能夠提高計算機操作、軟件工程和複雜工作流的完成能力,使更多原本不經濟的任務能夠交給智能體執行,OpenAI產品負責人關於需求空前以至於該公司可能暫停新增Pro訂閱的表態,是AI算力服務容量承壓的重要信號,因此最前沿大模型帶來的算力需求持續大規模擴張也將成為數據中心光互連產品線的新一輪強勁增長催化劑。
在採用混合專家模型(MoE)專家並行的系統中,需要跨加速器分發和匯總數據;預填充與解碼分離(Prefill–Decode Disaggregation)需要傳輸鍵值緩存(KV Cache);智能體調用工具、訪問數據庫和共享存儲,則增加系統級數據流量。當網絡拖慢數據交換,GPU即使擁有很高的峯值算力,也無法交付相應的有效任務量。光連接的帶寬、距離和能效優勢,以及NPO/CPO縮短高速電信號路徑的能力,因此具有強勁且明顯的經濟價值。
需求增長並不要求每項任務消耗更多Token:即使單項任務效率提高,只要新增任務和併發規模擴張得更快,總AI算力基礎設施資源規模及高性能網絡設備需求仍可增長;但端口數量、每端口速率及光學採用比例,纔是測算光模塊需求的最直接變量。
納維—斯托克斯研究提供了更具體的規模參照:OpenAI稱,其更強的內部模型組織約1萬個併發智能體,約88小時形成解決方案,之後由Astra用約17小時完成Lean形式化和驗證;全部研究嘗試產生約3000億個輸出Token,其中納維—斯托克斯部分約1300億個,這展示了科研級推理可以達到的規模。此外,遞歸自我改進(Recursive Self-Improvement,即所謂RSI)進一步打開科研計算的需求空間:AI參與代碼編寫、實驗設計、數據生成、評估及訓練工具優化,可能增加持續運行的實驗和推理工作負載,OpenAI已明確將研究方向朝RSI推進。
OpenAI推出的GPT-6 Astra大模型,以及AI領頭羊們聚焦的RSI技術路徑,有望成為驅動AI算力需求指數級擴張的兩大核心驅動力,即性能更強的AI大模型與更廣泛的AI應用工具使用、算力需求更加強勁的下一代AI訓練路徑,正在增強AI算力基礎設施需求持續增長的重要依據。結合高盛最新調研,新的增長曲線具備技術和商業依據,投資上更應跟蹤高速模塊實際交付、激光器良率、測試設備驗收及每股現金流:能把複雜度和供給約束轉化為客戶價值的企業,纔有機會持續兌現AI光互連的盈利溢價。