智通財經APP獲悉,長期以來,商業房地產抵押貸款支持證券(CMBS)一直是美國寫字樓、公寓和購物中心孖展的重要支柱。如今,這一市場正被洶湧而至的數據中心交易重塑,投資者不得不直面一系列全新風險。
從電力供應、電網容量約束,到快速變化的冷卻和計算密度需求,CMBS買家正被推入一些過去與商業地產關係不大的風險評估領域。即便是租戶需求與經營穩定性這類傳統問題,也在悄然生變——數據中心高度依賴少數幾家超大規模雲廠商(hyperscalers),其未來需求難以判斷。一旦這些租戶在未來幾年租約到期後撤離,這類高度專用化建築的改造成本可能極其高昂。
數據中心發債潮來襲,風險評估成難題
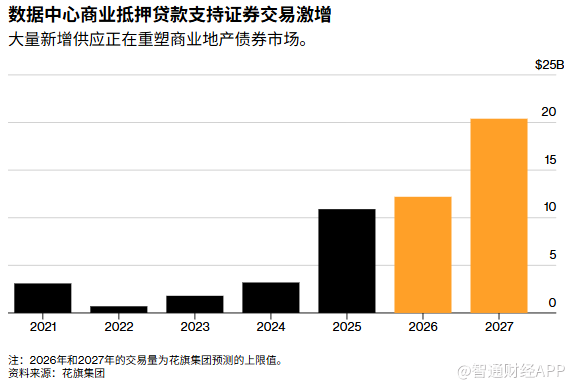
自2025年初以來,數據中心CMBS發行規模已達約170億美元,是此前兩年發行總額的三倍以上。在此期間,數據中心已佔新增商業地產債券約8%的比重。考慮到後續還有數十億美元項目排隊入場,業內資深人士正在迅速修訂風險評估手冊,以期避開爆雷項目。
「真正的數據中心是以算力單位和兆瓦來衡量的——對地產投資人來說,這是一個完全陌生的世界。」CWCapital資產管理公司高級董事總經理Alex Killick表示,「這些指標很難套用到我們習慣的分析框架上。幾年後重新評估這些數據中心非常困難。我們每天都在對寫字樓或酒店CMBS進行重新評估。但兩年之後,我該怎麼對一個數據中心重新做信用評估?」
Killick透露,CWCapital正在為這一領域開發一套全新的壓力測試模型,試圖回答上述問題。
Axonic Capital也面臨着同樣的困境。其投資組合經理Steven Jury選擇了相對謹慎的策略:將數據中心資產在公司投資組合中的佔比控制在較低水平,並強調在租戶類型、應用場景和地域分佈方面實現多元化。多數數據中心CMBS採用單一資產、單一借款人(SASB)的交易結構,即由一筆大額抵押貸款(通常對應單一設施或園區)作為債券擔保。
「這些資產在5年、10年或20年後究竟價值幾何,誰會需要它們,這纔是最難回答的問題。」Jury表示。「技術、租戶需求和供應格局在這段時間內都可能發生顯著變化。」
舊風險新邏輯:租約、選址與租戶集中度生變
CMBS買家長期需要權衡的許多風險依然存在,但就數據中心而言,驅動這些風險的要素已然大不相同。
以租賃協議為例,關於電力成本、最低容量承諾和宕機責任的條款,決定了誰來承擔意外支出,進而影響到償債現金流。而審查這些條款的難度也更高,因為租戶通常會堅持要求對其身份和其他租賃細節保密。
Beach Point Capital Management的投資組合經理Ben Hunsaker表示:「傳統的商業地產投資者知道如何評估寫字樓、公寓、倉庫和零售物業,因為租賃合同往往相對標準化,租戶信息也比較透明。而數據中心則要不透明得多。」
選址邏輯同樣被改寫。過去評判物業價值,看的是交通便利性、生活配套或是否毗鄰城市核心區;如今,評判價值的標準是能否獲得廉價電力和充足的輸電能力。這些優勢將決定一個數據中心設施在貸款到期時還能保持多強的競爭力、值多少錢。
租戶集中度與租約到期風險也發生了變化。對寫字樓或公寓而言,再租賃風險無非是另尋下家;但對數據中心來說,更關鍵的問題是:定製化的供電與散熱系統到底能否適配其他企業?如果不能,翻新改造的最終成本又會有多大?
對CMBS投資者而言,這意味着更高的資本開支預期、更長的空置無收入期,以及借款人一旦陷入困境時更弱的回收率。
「這些細碎入微的風險,真的真的很難讓我完全消化。」數據研究機構Trepp的應用研究與分析主管Stephen Buschbom直言,「這些項目看起來更像是基礎設施和一些複雜的科技項目,而不是傳統的房地產項目。」
淘汰周期驟縮:從「數十年」壓縮到「幾年」
此外,還有一些對於CMBS買家來說幾乎是聞所未聞的考慮因素。
人工智能芯片的快速迭代,可能帶來電力和散熱需求的急劇攀升。一座圍繞某一代硬件設計建造的設施,可能短短几年內就會過時,資產價值隨之縮水,債務再孖展難度陡增。
「傳統房地產的淘汰周期可以以幾十年為單位進行建模。但數據中心的情況完全不同,」Killick表示,「你六個月前安裝的芯片可能很快就會被其他未知的芯片取代。僅這一點就讓盡調變得異常艱難。」
與此同時,數據中心已然成為從地方到全美層面的重要政治議題,該行業面臨着商業地產領域罕見的輿論阻力。市場觀察人士指出,對公用事業成本和本地基礎設施壓力的擔憂,已在部分社區激起限制新建項目的呼聲,令未來的監管環境格外難以預測。
供給過剩隱憂:利差已悄然走闊
一些老生常談的擔憂依然存在,尤其是供給過剩。大型科技公司今年已在全球發行超過4290億美元的債券,用於人工智能的建設。儘管這些孖展橫跨CMBS之外的多個固收市場,但投資者對孖展熱潮的疲態也蔓延到了房地產債券領域。
就在上周,一隻由伊利諾伊州埃爾克格羅夫村(Elk Grove Village)附近一座30兆瓦設施支撐、規模3.56億美元的債券,其最高評級部分的定價利差明顯寬於初始指引。這已經是近幾個月來第三起此類情況。巴克萊銀行的數據顯示,自年初以來,AAA級數據中心交易的風險溢價有所擴大,目前平均比其浮動利率基準高出1.65個百分點,相比之下,寫字樓、零售和工業地產的風險溢價分別為0.93個百分點、1.05個百分點和1.25個百分點。
由於大量項目即將需要孖展,花旗集團預計明年數據中心CMBS發行量將躍升約50%,達到180億至200億美元。
「我們預計明年供應量將會增加,這將帶來更長期的市值重估風險,尤其是在需求變得更為脆弱的情況下。」花旗全球市場研究總監Jeffrey Berenbaum本月在一份報告中寫道。
不過,算力需求至今仍遠遠超過可用供給,這有助於支撐投資者對該行業的信心。
他表示:「眼下看起來,你可能擁有AA評級租戶、租期大約還有15到30年,但如果這些租戶都搬走了,你手裏剩下的就只是世界上最大的匹克球場了。」