2026年6月,本末動力(北京)科技股份有限公司(下稱「本末科技」)通過港交所聆訊,成功上市後將成為港股「直驅第一股」。
這家公司的核心產品是機器人直驅動力模組——一種去掉減速器、讓電機直接輸出扭矩的動力方案。2023年,本末科技直驅模組出貨約18.6萬套,2025年達到850萬套,兩年增長45倍。按弗若斯特沙利文數據,2025年本末科技是全球首家且唯一一家直驅動力模組出貨量超500萬套的企業,位列第一。
這些數字背後是一個明確的趨勢:直驅技術正在替代傳統「電機+減速器」方案。
過去半個多世紀,「電機+減速器」一直是機器人動力系統的主流方案。電機負責提供動力,減速器負責降速增扭。之所以需要減速器,是因為傳統電機在體積和重量受限的情況下,難以直接輸出機器人所需要的扭矩。
如今,材料、電機設計、驅動控制和製造工藝持續突破,電機無需機械輔助即可輸出高性能動力。隨着AI智能時代的到來,機器人已從傳統工業場景進入家庭、戶外等開放環境,對動力系統的要求越來越高:更輕、更省電、更安靜,以及更直接、更靈活的運控。
這時候,減速器帶來的體積臃腫、摩擦、噪音和傳動損耗,開始變得難以接受。於是,越來越多機器人嘗試把減速器從動力鏈條中拿掉,讓電機直接驅動負載。
當本末科技以 「直驅第一股」 登陸港股,將讓整個市場看見直驅替代減速器這一全球趨勢的必然性,並促使行業重新思考:在新一代機器人動力系統中,減速器是否仍是必需部件。

減速器:時代的產物,
並非永恒的最優解
減速器是一種連接動力源和執行機構的傳動裝備,核心作用是匹配轉速、傳遞扭矩,廣泛應用於汽車、工業設備和機器人中,是機器人應用的三大零部件之一。
機器人長期依賴減速器,源於一個現實矛盾:傳統伺服電機為追求功率密度,通常採用高轉速、低扭矩的輸出特性,通俗說,叫「轉得快,勁兒小」,但機器人關節需要在低速下輸出大扭矩,也就是「轉的慢,勁兒大」。
行業的解決方案就是藉助減速器做扭矩放大。以10:1減速比為例,電機旋轉10圈、輸出端旋轉1圈時,理論扭矩可放大10倍。原本需要大尺寸高扭矩電機才能完成的工作,通過小電機配合減速器即可實現。
1960年代後,工業機器人開始在製造工廠裏批量應用,承擔焊接、搬運、裝配等重複性操作。這些機器人通常固定在生產線上的特定位置,運動軌跡相對固定。在這樣的應用環境下,減速器提供的高扭矩輸出、高剛度和可靠性,恰好符合要求。
不過,減速器在解決扭矩匹配的同時,也不可避免地引入了機械傳動固有的問題:齒輪齧合與軸承滾動產生摩擦造成能量損耗、運行噪音、傳動背隙(齒隙)增大而精度衰減,故障率高。
同時減速器在使用過程的造成齒輪磨損是無法修復的,只能更換,維護成本居高不下,雖然通過材料、加工精度提升和潤滑技術改善,但相應的技術和成本投入越來越高。更關鍵的是,即使投入更高成本,但減速器的架構設計註定物理侷限無法徹底消除。
於是,行業在研究另一種方案:去掉減速器,讓電機直接驅動負載。
這也是直驅技術的基本思路。它省去中間的機械傳動環節,由電機直接輸出動力,從源頭上減少摩擦和傳動損耗。
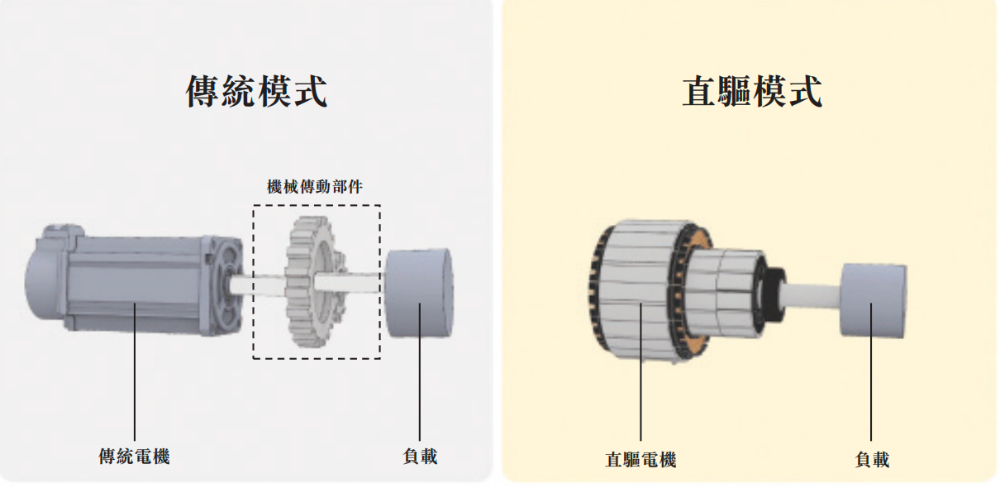
傳統電機與直驅模式對比 圖源:本末科技招股書
去掉減速器之後,原本由機械結構分擔的負載全部回到電機身上。要讓電機在低速下直接輸出足夠大的扭矩,就必須大幅提升其扭矩密度,同時還要在體積、重量、電流控制和散熱方面做出有效平衡。
過去受限於永磁材料性能、電磁設計水平和驅動控制算法,直驅方案往往需要把電機做大,或者因持續大電流工作導致嚴重發熱,難以同時滿足小型化、高扭矩和高可靠性的要求,因此未能大規模落地。
本末科技的出現改變了這個局面。2020年公司成立時,創始人張笛就提出幹掉減速器,直接驅動世界。
2021年,公司就推出多款直驅動力模組產品,併成功應用於自家雙輪足機器人「刑天」上完成批量化驗證,整機完全採用自研M15系列直驅動力模組,,證明了直驅動力模組在機器人實際應用中的可行性。更重要的是,本末科技後來將直驅動力模組推進到2025年度850萬台的規模化量產階段,實現了商業化閉環。
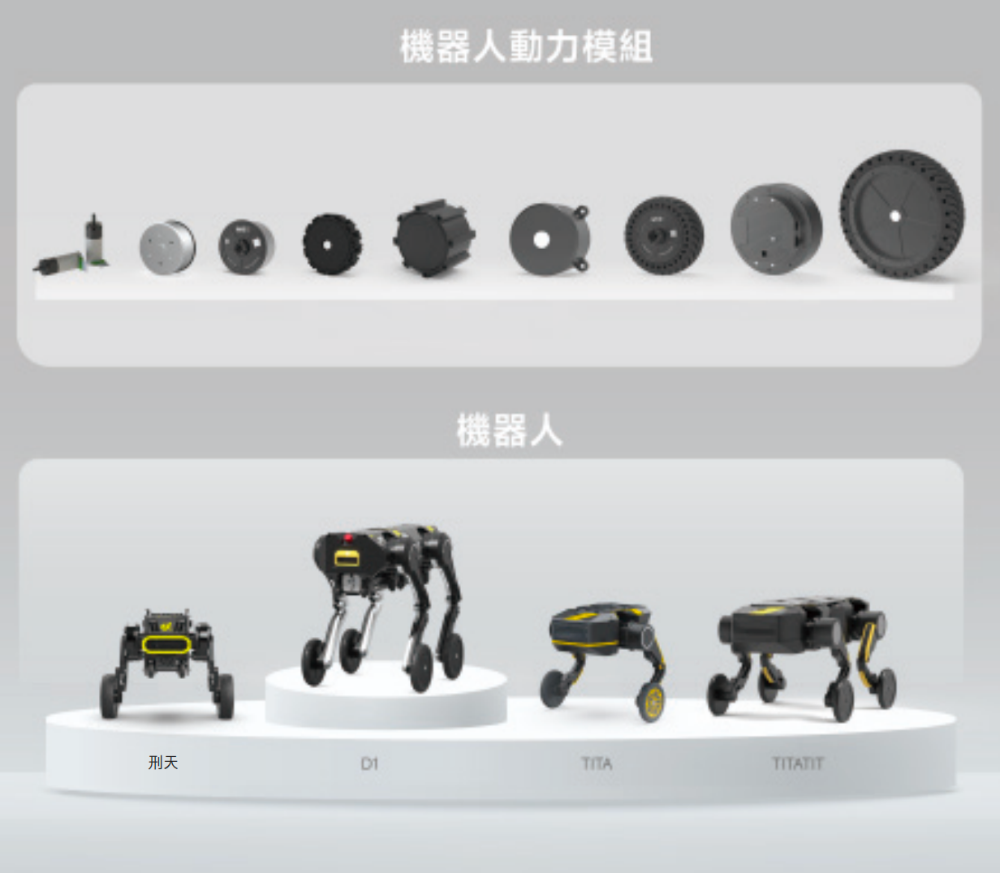
本末科技產品示例 圖源:招股書

智能時代的新需求在倒逼減速器讓位
減速器統治機器人關節半個多世紀,很大程度上是因為過去半個多世紀裏,機器人主要待在工廠應用。
現在,越來越多的機器人正在進入家庭、商場、醫院、戶外等開放環境。國際機器人聯合會(IFR)數據顯示,2024年全球消費服務機器人銷量接近2000萬台,按年增長11%;專業服務機器人銷量接近20萬台,按年增長9%。其中,地面清潔、割草等家用機器人已經成為消費服務機器人的主要品類,運輸物流、清潔等也是專業服務機器人的重要應用。
場景變了,機器人對動力模組需求也在變。引用本末科技創始人張笛曾用三個「最起碼」概括這種變化:最起碼別太吵,最起碼少充點電,最起碼別那麼僵硬。
過去在工廠裏不那麼顯眼的問題,到了這些場景中開始被放大。減速器齒輪齧合產生的噪音約75dB,這對於家庭、酒店、醫院等來說就是巨大的噪音。傳動過程中的能量損耗,對電池供電的移動機器人也更加敏感,每一點效率損失最終都會體現在續航上。
機器人動力模組的「靈活性」同樣重要。機器人開始需要更頻繁地感知和響應外力,無論是與人協作,還是行走、奔跑時處理地面衝擊,都要求動力模組具備更好的反驅能力和力控響應。但高減速比傳動會增加機械慣量,也會讓負載端的力反饋變得不夠直接。這就像隔着一層厚手套摸東西,能夠感知到外力,但細微的變化會被機械傳動過濾掉。
這種對力反饋透明度的需求,在靈巧手上體現得更明顯。國內一些靈巧手公司,已經推出了全直驅靈巧手產品,完全去掉了傳統靈巧手必需的微型減速器,目前已實現數千台級別交付,可以看出直驅已經逐漸成為全球機器人廠商的共識。
重量和體積的問題也越來越明顯。對於足式、人形和家用移動機器人,機器人動力模組本身就是整機重量和能耗的重要組成部分,減速器增加的機械結構,會進一步擠佔整機的空間和重量預算。
據本末科技招股書,去掉減速器後,其直驅動力模組體積約為傳統方案的一半,運行噪音降至45-50dB,使用壽命從傳統方案的數千小時提升至約5萬-10萬小時,能量效率提升約5%-10%。
而大多數廠商選擇的是一個折衷方案:降低減速比。過去常見的減速比可能達到50:1甚至100:1,現在一些機器人開始採用10:1、5:1甚至更低的傳動比。減速器仍然存在,但承擔的扭矩放大作用已經減弱,電機開始承擔更多動力輸出。
準直驅(QDD)就是這種變化的典型方案。它通過提高電機本身的扭矩密度,再配合中低減速比傳動,在保留部分減速能力的同時,讓關節獲得更低的等效慣量和更好的動態響應。
在2026年世界機器人大會上,本末科技也推出了HMD-P系列一體化機器人重載關節模組,用於應對純直驅暫時難以覆蓋的高負載、強衝擊場景。
此外,QDD也已出現在國內大部分人形機器人廠商的產品中,特斯拉Optimus同樣在向低減速比方案演進。
不過,當減速比降低到一定程度後,減速器存在的必要性就會動搖。當減速比降到10:1甚至更低時,減速器提供的扭矩放大倍數已經有限,而它帶來的問題依然存在。此時,繼續保留減速器帶來的效果越來越小,成本卻一分不少。
於是,進一步的方向自然指向了去掉減速器,用電機的扭矩密度提升來補上最後那一點扭矩缺口。

直驅已跨過百萬級量產門檻
替代開始加速
近年來,隨着本末科技在磁材、電機設計、驅動控制和製造工藝持續進步,直驅電機的扭矩密度不斷提升,早期限制直驅規模化落地的問題逐步解決。
本末科技2023年採用新型磁材和電機拓撲後,電機轉矩密度相比傳統永磁電機提升超過1.5倍。電機能在更小的體積內輸出更大扭矩,緩解了過去直驅「為了扭矩犧牲體積」的結構性矛盾。
與此同時,消費級機器人的可觀的年度複合增長率為直驅電機提供了一個足夠大的動力革命舞台。其中,本末科技2025年直驅動力模組的出貨量超過850萬套,是全球首家且唯一一家直驅動力模組出貨量超500萬套的企業,營收從2023年的1750萬元增長至2025年的2.82億元,2026年上半年更是超過了2億元。全球前十大消費機器人廠商中,有4家在規模化的採用其直驅方案。
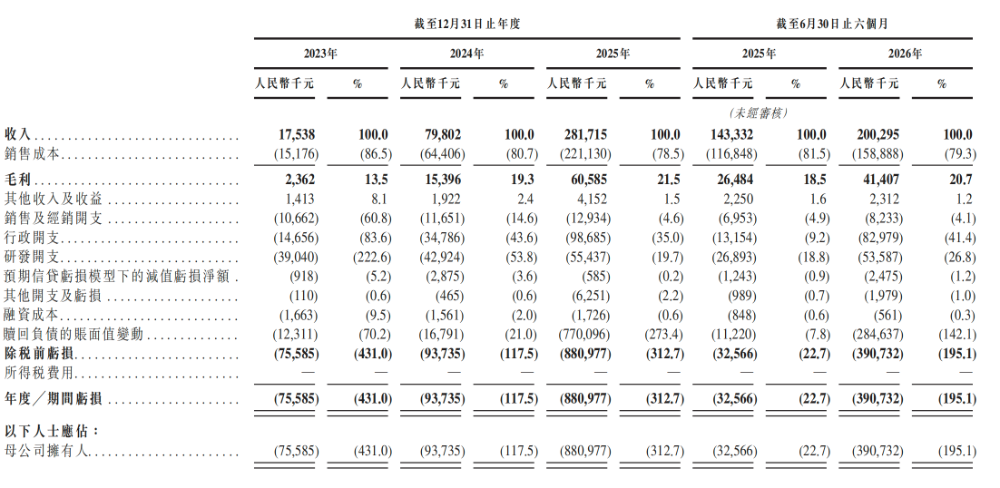
本末科技整體收入情況 圖源:招股書
當一個動力方案能夠進入數百萬台機器人,製造成本、供應鏈、可靠性驗證和標準化程度都會發生變化。規模擴大後,上游材料採購可以進一步攤薄成本,直驅廠商對供應商的議價能力也會增強,供應鏈也會形成更專業的分工。海量出貨還能夠積累真實使用數據,推動產品接口、規格和生產工藝進一步標準化。
當量產門檻跨過去之後,直驅開始從單個行業的應用進入更多行業的技術和產品應用中,比如仿真駕駛、健身設備、醫療機器人等行業。
根據弗若斯特沙利文數據,2025年中國直驅動力模組市場規模約19億元,預計2030年達到129億元,同期直驅在機器人動力模組中的滲透率將從2.4%升至19.2%。市場的增長,一部分來自新場景帶來的新增需求,另一部分來自對傳統減速器方案的替代。
據行業數據判斷,從技術維度看,至少50%的減速器市場份額可以由直驅方案替代。預計未來20年,減速器市場每年大約有10%的份額會被新的動力方案替代。
值得一提的是,行業普遍認為,純直驅電機面對瞬時大沖擊時存在退磁、過熱風險,很難直接落地人形機器人髖部等高負載關節。
目前,本末科技已攻克該項工程難題。公司已向國內頭部具身智能機器人廠商()中國前五大具身智能機器人提供商之一)供應具身關節模組,切入人形機器人、機器狗頭部企業供應鏈。在機器人整機端,本末科技在輪足機器人賽道,推出刑天、TITA、TITATIT、D1四款機器人,落地場景覆蓋科研、巡檢、配送等領域,與機器人動力模組業務形成雙飛輪戰略。動力模組賦予機器人優異的運動性能;而機器人在真實場景運行沉澱的海量運動數據,持續反哺動力模組迭代升級。
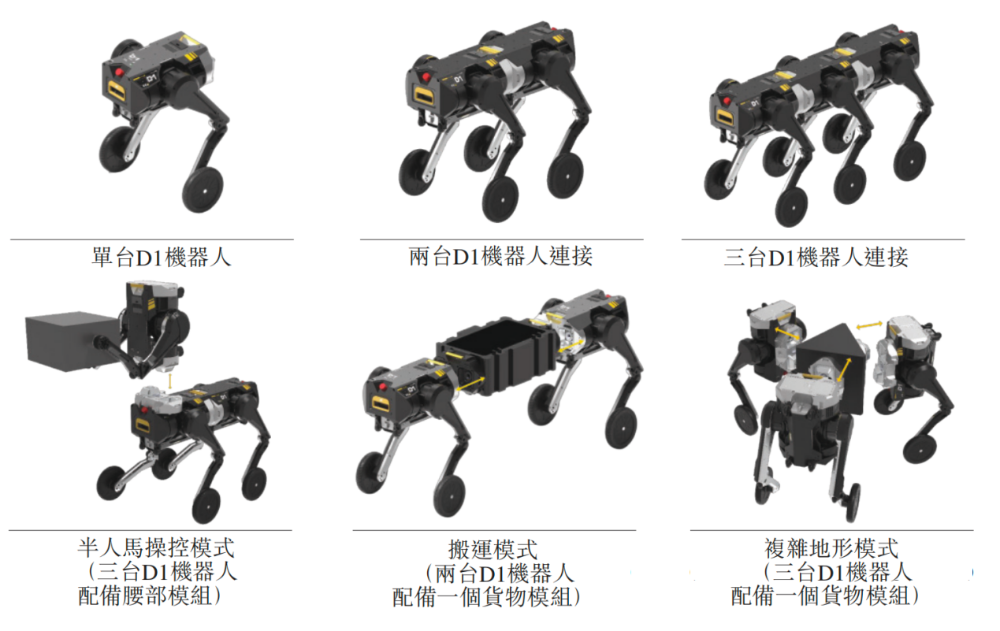
本末科技D1機器人 圖源:招股書
2025年,本末科技在國內雙輪足機器人細分市場排名第二,市場份額18.6%,機器人整機業務毛利率高達64.3%。
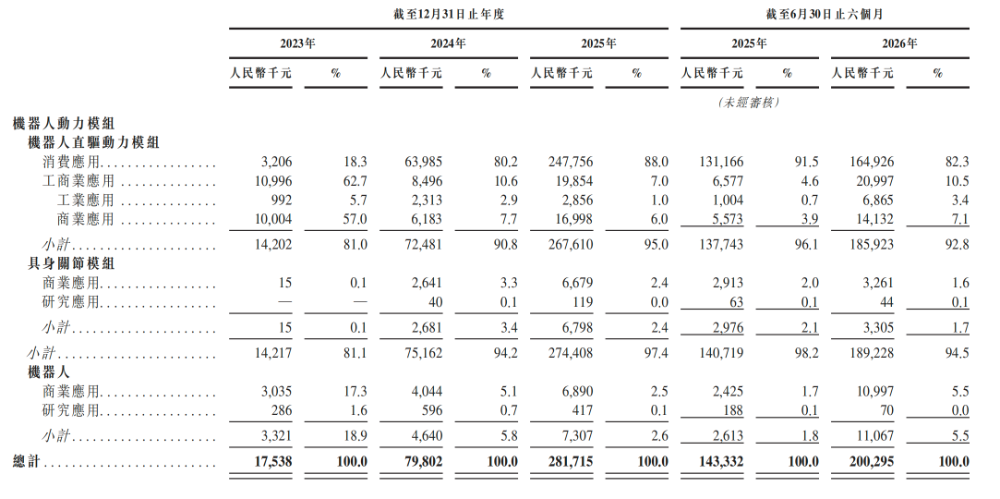
本末科技不同產品收入情況

凡是需要精密運動的地方
都可能被直驅重做一遍
在今年3月亞布力中國企業家論壇上,張笛表示:機器人行業中複雜的齒輪箱、減速箱與傳動鏈條是系統冗餘,直驅的本質是「刪繁就簡」,迴歸第一性原理,剔除冗餘機械部件以提升能效、壽命和靜音。
他把這種變革比作晶體管替代電子管的產業革新。
1904年,電子管問世,拉開了電子時代的序幕。大約40年後,晶體管出現,憑藉體積更小、功耗更低、壽命更長、穩定性更強等優勢,逐漸開啓對電子管的替代。1958年IBM推出首款全晶體管計算機後,電子管開始退出通用計算領域,僅留存於少數特殊場景。
晶體管沒有在一夜之間消滅電子管,但最終定義了計算時代。直驅也不會在一夜之間消滅減速器,但它正在發起一場席捲全球的動力範式革命。當越來越多的機器人從設計階段就圍繞直驅技術進行結構優化,減速器在個別場景中的留存,更多是存量技術的慣性延續,而非必然選擇。
隨着產業發展,越來越多需要精密運動控制的設備,都會出現直驅的應用空間。
例如,洗衣機滾筒已經是直驅電機的應用場景之一,美的、LG等主流廠商均有相關產品。動感單車、划船機等智能健身設備,也可以利用直驅實現更加平滑、實時的阻力調節……
把這些場景放在一起,會發現一個共同特徵:凡是需要零背隙、高動態響應、低速平穩、免維護、力控或力矩感知的旋轉或直線運動,直驅幾乎都是更優解。
換句話說,不是直驅選擇了這些行業,而是時代進步的需要,這些行業的運控需求,天然指向了直驅。隨着直驅繼續滲透,過去依賴複雜機械傳動實現的精密運動,都可能被直驅重新設計一遍。