出品:新浪財經上市公司研究院
作者:杳
核心觀點:AI業務已經明顯重塑工業富聯的收入和利潤結構。2025年雲計算業務佔公司營業收入66.75%,其毛利佔公司整體毛利54.83%,雲計算利潤貢獻的增速開始超過收入擴張。與此同時,在AI業務快速擴張階段,公司前五大供應商採購佔比升至58.36%,3C電子產品直接材料成本佔比達到92.50%,存貨和短期借款規模顯著增加。公司業務邊界正在向AI機櫃、液冷、電源管理和高速網絡等系統級環節延伸,其基本面已經從單純關注AI服務器收入增速,轉向關注利潤貢獻和營運資金效率。
供應商集中度翻倍 採購結構發生變化
2023年,公司前五大供應商採購額佔年度採購總額的27.23%;2024年這一比例躍升至56.27%,2025年進一步升至58.36%。同期前五大客戶銷售佔比卻由65.33%小幅降至62.01%。換言之,AI業務快速擴張過程中,工業富聯的下游客戶集中度基本穩定,上游採購卻迅速向少數供應商集中。
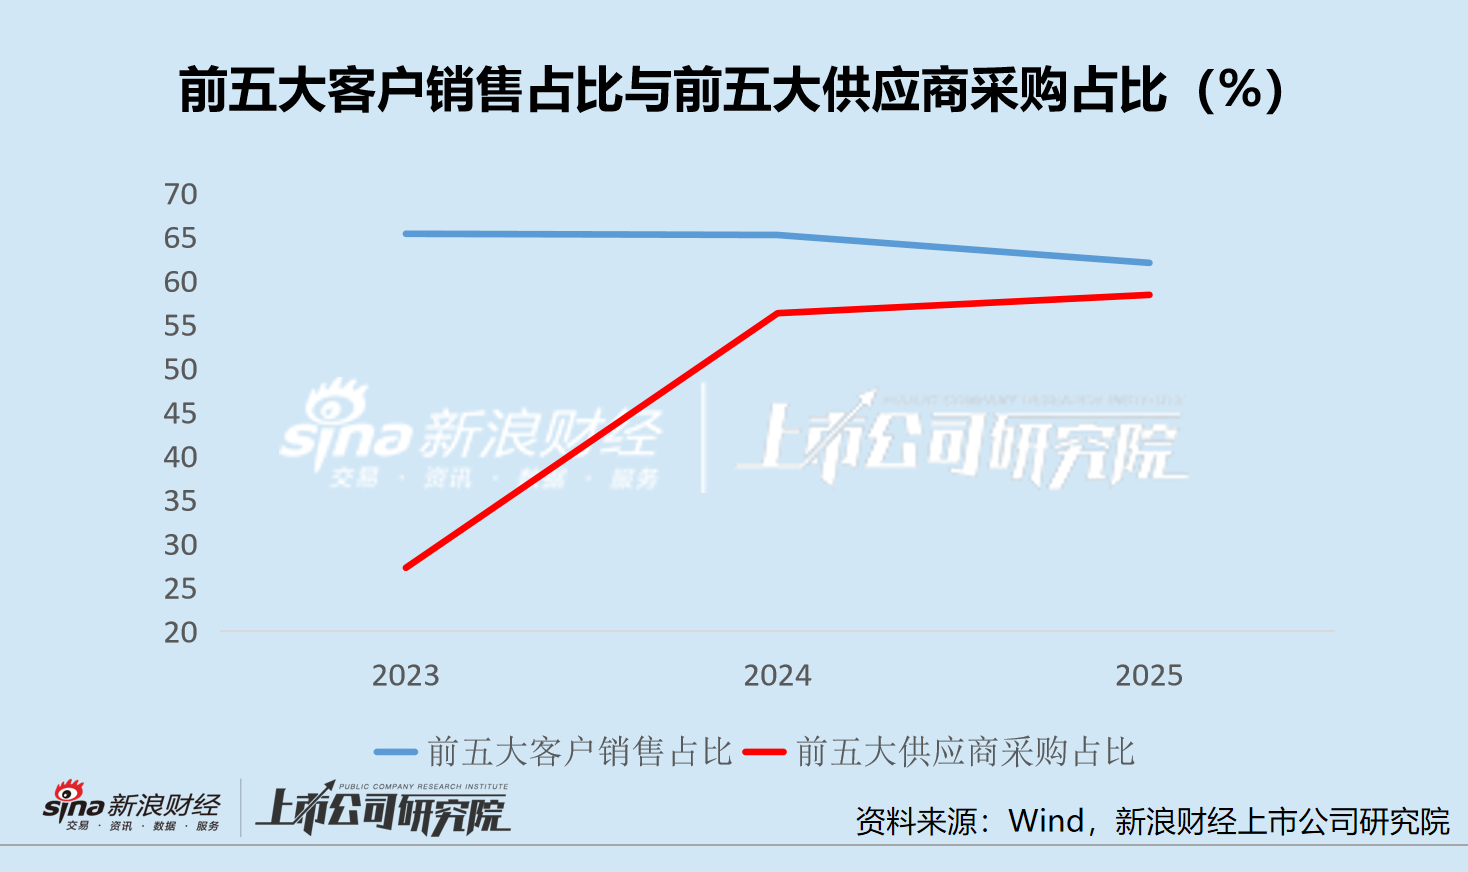
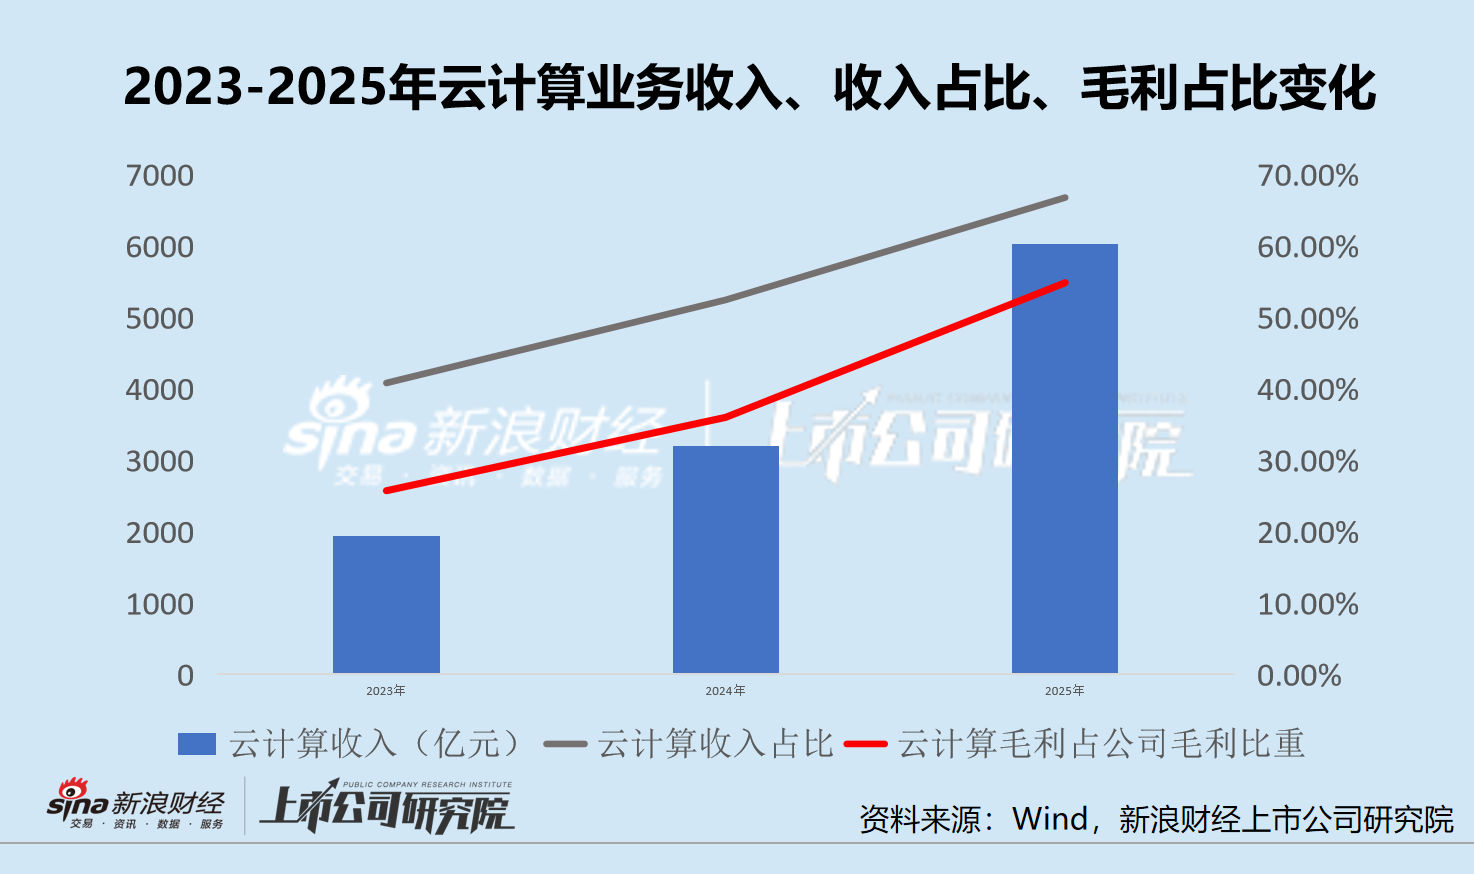
這組數據不能直接證明某一家芯片企業成為主要供應商,年報也沒有披露供應商名稱,因此不宜做未經證實的歸因。但從時間上看,公司供應商集中度上升與AI服務器業務放量處於同一階段。由於年報未披露分業務採購結構,這一指標更適合作為供應鏈結構變化的旁證。2023年至2025年,雲計算業務收入由1,943.08億元增至6,026.79億元,佔營業收入的比例從40.79%升至66.75%;AI服務器佔雲計算收入的比例從2023年的約30.00%,到2024年突破40.00%,2025年雲服務商AI服務器收入又按年增長超過3.00倍。
與此同時,直接材料在3C電子產品成本中的佔比持續上升,從2023年的89.09%升至2024年的91.38%,2025年達到92.50%。需要注意,上述成本口徑覆蓋公司3C電子產品整體,並非AI服務器單獨成本結構,因此只能作為公司產品結構變化的輔助證據。
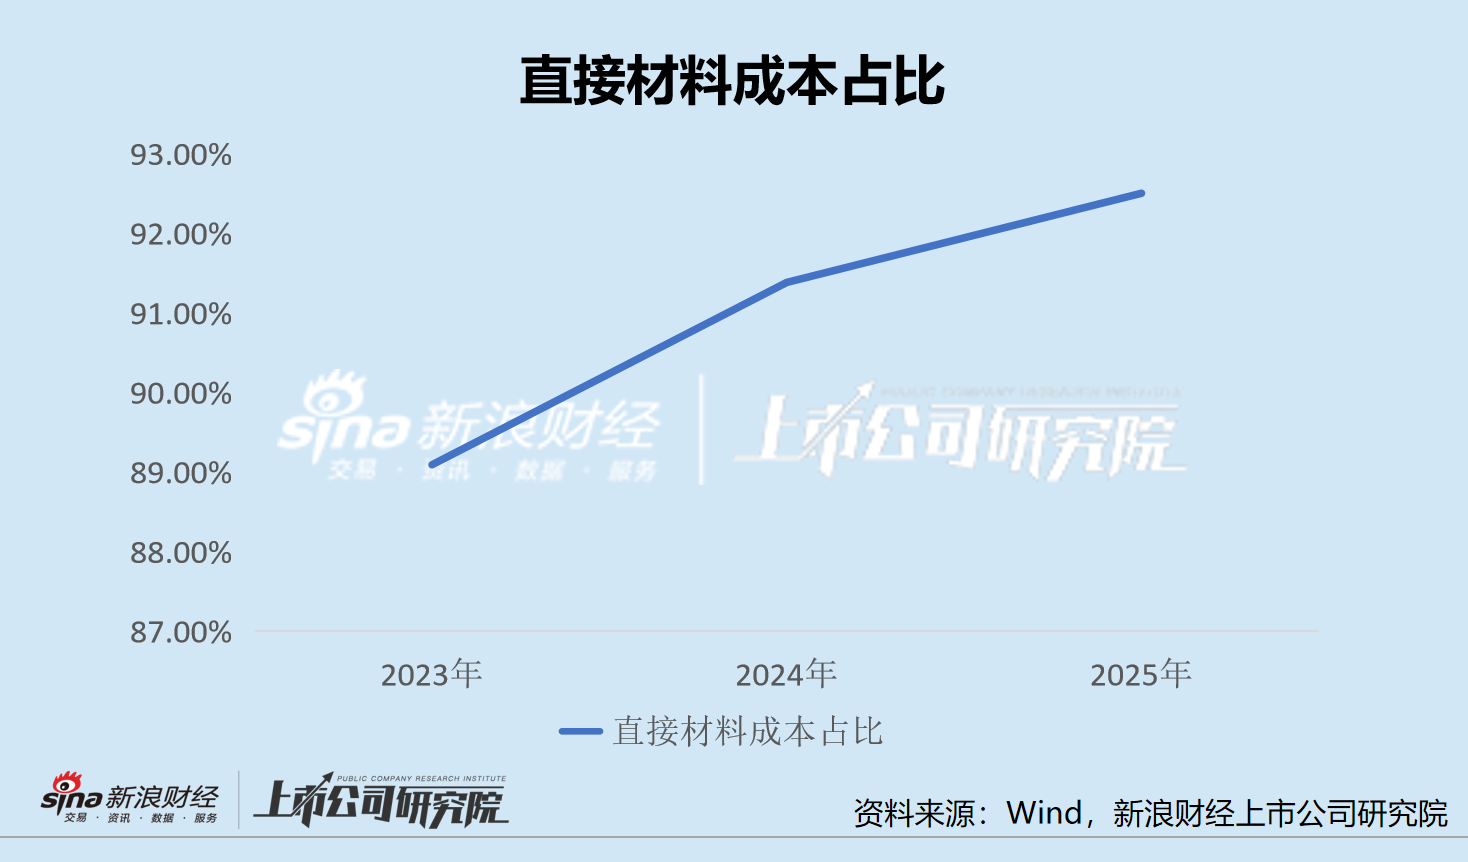
這意味着工業富聯AI收入的高速增長具有鮮明的硬件製造特徵。高價值器件可以推高整機銷售額,但整機銷售額提高並不意味着製造商獲取按年例的附加價值。
稍有起色的毛利率
財務附註還提供了另一個觀察收入質量的角度。工業富聯披露,集團部分業務中存在客戶同時為部分原材料供應商的情形,即Buy and Sell模式。公司基於合同責任、存貨風險承擔及定價能力等因素,判斷自身屬於交易主要責任人,因此按照銷售交易對價總額確認收入。由於這一業務模式涉及對主要責任人、存貨風險承擔方及獨立定價能力等事項的判斷,收入確認連續多年被審計機構列為關鍵審計事項。
這一會計處理本身並不存在異常,但意味着工業富聯的收入規模需要結合成本結構一併觀察。對於材料成本佔比較高的製造業務,收入增長既可能來自出貨量提升,也可能受到產品價值量上升的影響,而兩者對企業實際盈利貢獻並不相同。公司並未披露Buy and Sell模式在AI服務器業務中的具體佔比,因此不能據此判斷AI服務器收入受該模式影響的程度。更穩妥的觀察方式,是將營業收入與毛利額、毛利率以及經營現金流結合起來,判斷業務規模擴張最終沉澱了多少利潤和現金收益。
這一點在2024年尤其明顯。當年AI服務器營收增長超過150.00%,雲計算收入增長64.37%,但云計算毛利率反而由5.08%降至4.99%。收入爆發首先兌現為製造規模,而非利潤率提升。
從服務器到整機櫃 擴大價值邊界
2025年的變化更具基本面意義。雲計算毛利率回升至5.73%,雖然仍屬於典型低毛利硬件業務,但云計算毛利額由159.53億元增至345.33億元,已經貢獻公司全年毛利的54.83%。公司的業務邊界進一步由服務器整機及零組件向機櫃級系統、高速網絡、液冷、電源管理等環節延伸。
這說明工業富聯正在試圖抵消上游核心器件高度集中的天然約束。其路徑不是擺脫核心芯片供應商,而是在芯片之外增加自身參與程度更深、附加價值更高的環節,包括機櫃設計、液冷、電源管理、高速交換以及系統集成。2026年上半年,公司已經明確披露業務覆蓋整機櫃設計、液冷散熱和電源管理;同期GPU AI機櫃出貨量按年增長3.20倍,ASIC AI機櫃增長3.00倍。
因此,供應商集中度升高本身並不是工業富聯基本面惡化的充分證據。真正的問題在於,公司能否在高度集中的上游體系中,通過系統整合獲得越來越多的製造、設計及系統整合環節的附加價值。2025年雲計算毛利率回升提供了第一階段證據,但尚不足以證明商業模式已經完成升級。
利潤開始改善 資金靈活空間收窄
另一個約束來自資金佔用。
2025年,公司存貨由852.66億元增至1,509.13億元,按年增長76.99%;短期借款由359.92億元增至1,042.29億元,按年增長189.59%;同期經營活動現金流淨額卻由238.20億元降至52.38億元。公司將現金流下降解釋為AI服務器需求強勁、備貨增加。
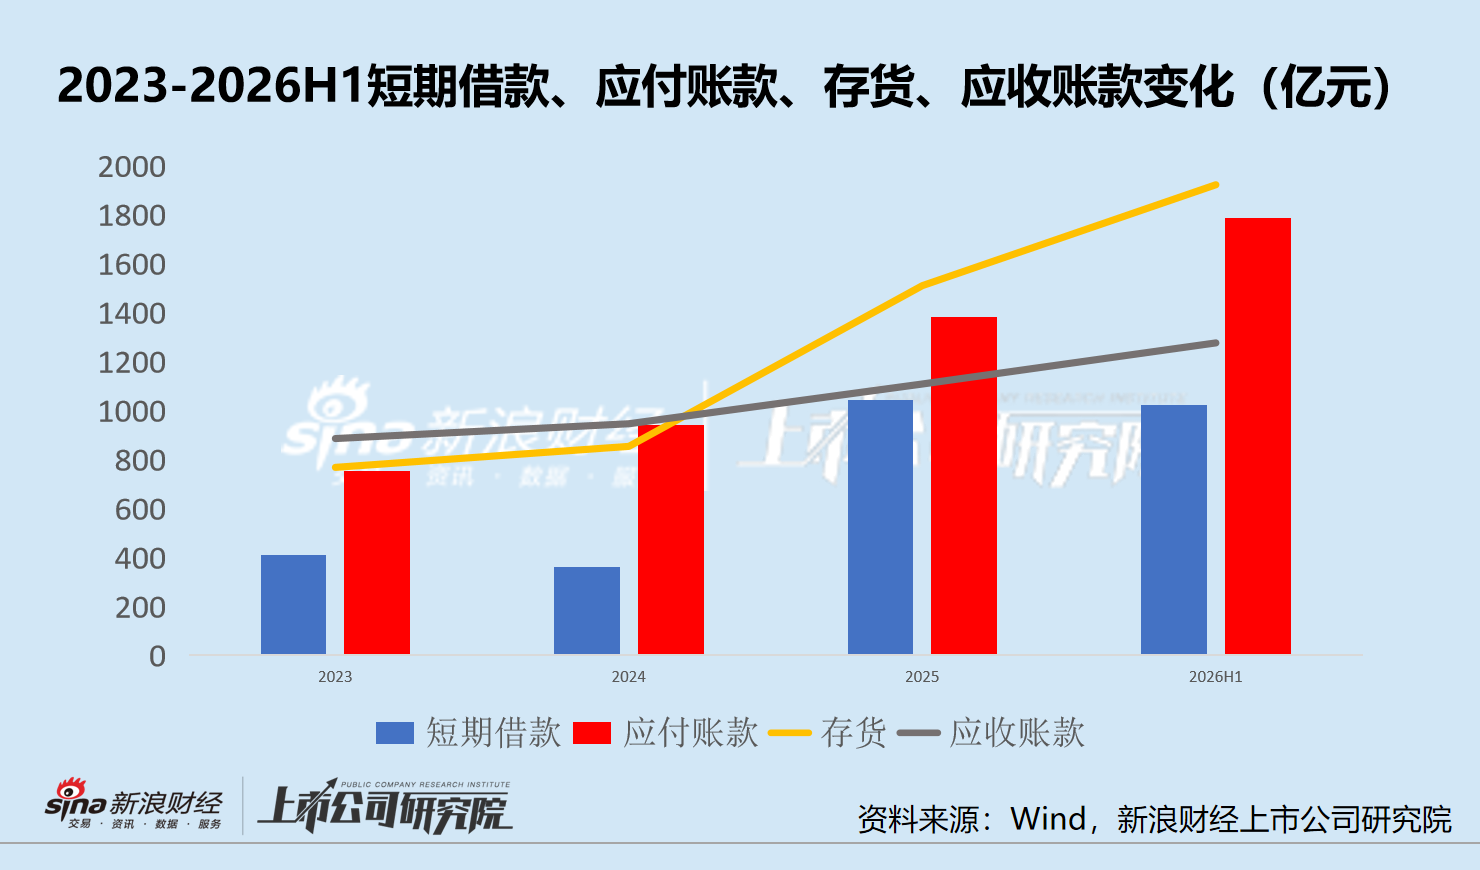
2026年上半年,存貨進一步升至1,921.09億元,應付賬款升至1,784.59億元,分別較2025年末增長27.30%和29.36%;短期借款維持在1,023.25億元左右。經營現金流淨額按年回升至73.91億元,但相對於5,578.61億元收入仍然不高。
工業富聯這一輪AI業務擴張,收入端的增長已經較為充分。隨着上游採購集中度提高、直接材料成本佔比上升,高價值芯片和零組件對收入規模的放大作用越來越明顯。在此基礎上,公司開始向整機櫃、液冷、電源管理和高速網絡等環節延伸,希望通過擴大系統集成範圍,提高自身在整套算力基礎設施中的價值佔比。2025年雲計算毛利額明顯增長,說明這種調整已經開始反映在利潤端,但與此同時,存貨、應付賬款和短期孖展規模也同步擴大,AI業務對營運資金和供應鏈管理能力提出了更高要求。
2025年工業富聯雲計算毛利率回升、毛利貢獻過半,說明AI業務不再只是擴大營收規模;與此同時,存貨、應付賬款和短期借款快速增長,也顯示高增長正在顯著提高公司對供應鏈組織和營運資金的要求。
下一階段,評價工業富聯AI業務的重點應轉移到新增收入最終留下多少毛利、佔用多少資金。雲計算毛利率、毛利貢獻、系統級產品佔比以及存貨和孖展規模,將比單純的AI服務器增速更能反映這輪擴張的質量。