
【摘要】
近期原油市場在沙特延布(Yanbu)輸油管道與港口發運中斷、全球商業庫存急劇消耗的推動下快速衝高,地緣風險溢價大幅抬升。然而,本報告認為:原油本輪衝高屬短期地緣與物流物理瓶頸的脈衝式釋放,持續上漲甚至突破120 美元/桶前高是難以輕易兌現的,高位情緒化做多地緣溢價並不可取,轉變在中期選舉前隨時可能發生。
驅動油價中短期見頂回落的核心邏輯包含三重維度:
政治與選舉博弈(TACO 機制):面對 11 月中期選舉壓力、9 月底郵寄選票開啓以及參衆兩院敗選風險,被伊朗反向極限施壓的特朗普極可能在關鍵節點展現「TACO」(Trump Always Chickens Out,特朗普式妥協/轉向),推動局勢緩和並迅速擠壓原油風險溢價;
庫存與實體經濟極限(衰退倒逼):全球商業庫存若在 10 月底迎來物理性枯竭,市場焦點將由「通脹恐慌」徹底轉向「衰退恐慌」,供給斷崖將強行倒逼主要大國停戰促和;
貨幣政策閥門(利率打壓):聯儲局 9 月議息會議大概率維持強烈鷹派姿態甚至保留加息選項,高利率帶來的資金成本收緊與需求壓制已被歷史證明能夠有效收斂供給衝擊造成的溢價。
【引言】
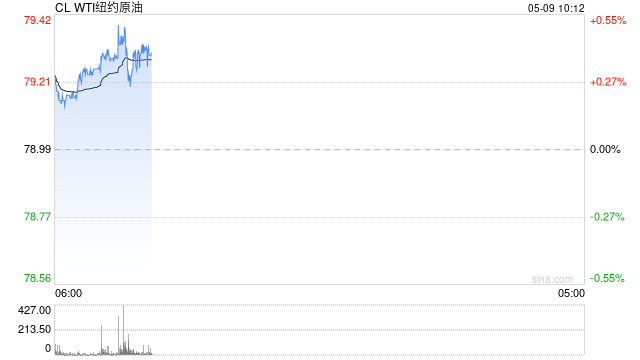
過去兩周,國際原油價格經歷了一輪劇烈的上行衝刺,布倫特與 WTI 原油風險溢價顯著抬升。這一輪油價上揚的直接觸發因素,在於中東核心原油轉運樞紐的實質性癱瘓——沙特橫跨阿拉伯半島的「東西管道」受損關停,導致紅海沿岸延布港(Yanbu)日均超 400 萬桶的原油出口量驟降至零。
在霍爾木茲海峽通行受阻的背景下,延布港作為沙特原油出口的「生命線」斷裂,直接造成全球每日近 4% 的原油供給缺口,導致延布港僅存的 5~7 天靜態庫存快速消耗,市場對「供給斷崖」與「高通脹粘性」的恐慌被推至高潮。
然而,在宏觀博弈框架下,供給衝擊引發的價格暴漲往往孕育着反轉的種子。站在 9 月月中這一關鍵節點,我們需要透視地緣恐慌背後的選舉政治、實體經濟承受力與貨幣政策反作用力。
一、特朗普的中期選舉困境與「TACO時刻」:地緣溢價退潮的政治開關
1.1 中期選舉倒計時與反向極限施壓的邏輯悖論
隨着 2026 年美國中期選舉進入倒計時,特朗普政府在對外地緣博弈中面臨着嚴峻的「反向極限施壓」困境。地緣對手深刻洞察到特朗普對國內選情與金融市場波動的敏感度,選擇在中期選舉前的敏感窗口期升級衝突、切斷油路,意在將高油價轉化為美國國內的通脹怒火,進而鎖定現任政府在選舉中的政治敗局。
當前,特朗普面臨的選情壓力已達臨界點:
●選票倒計時:9 月底前,美國首批中期選舉的郵寄選票(Mail-in Ballots)已開始向選民寄出,留給特朗普扭轉選民通脹預期的窗口期僅剩最後數周。
●國會控制權危機:民調顯示,高油價導致的汽油與生活成本暴漲正嚴重侵蝕選民信任,參衆兩院的控制權面臨全面失守的敗選風險。
1.2 「TACO」機制的觸發與油價快速坍塌的路徑
在華爾街與政治博弈中,「TACO」(Trump Always Chickens Out,指特朗普在面對金融市場劇烈波動或政治反噬壓力時,往往會放棄極端威脅而選擇快速妥協或轉向)不僅是一句市場俚語,更是其政策反應函數的經驗歸納。
特朗普近期公開表態「中期選舉一旦結束,戰爭將迅速結束」,這一表述隱含着深刻的政治內涵——它為其政治轉向與局勢緩和提前鋪設了階梯。在原油價格飆升至威脅選情的高位時,特朗普極大概率在 9 月下旬至 10 月初迎來「TACO時刻」:通過達成臨時通航協議、簽署階段性停火備忘錄或釋放緩和信號,以極快的速度擠壓原油市場中的地緣政治風險溢價(Geopolitical Risk Premium),引發油價的急速深幅回調。
二、商業庫存枯竭的物理極限:從通脹恐慌到「衰退倒逼」的邏輯演變
2.1 靜態庫存與動態缺口:10月底的「無油可用」斷崖
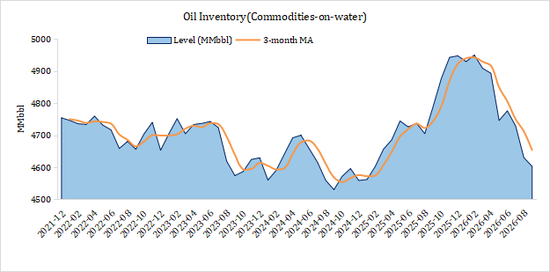
從供需基本面來看,延布港發運停滯與中東物流卡阻正加速全球原油商業庫存(Commercial Inventories)的消耗。目前,OECD 商業原油庫存已下行至歷史低位區間,而延布港等戰略節點的轉運庫容窗口僅能維持不足兩周。
按目前每日 400 萬~500 萬桶的供給缺口外推,全球商業庫存預計將在 10 月底逼近物理極限(Operational Dry-out),市場將面臨「無油可用」的斷崖式乾涸。
圖:全球商業庫存急劇消耗、預計到10月將面臨耗盡風險
2.2 邏輯躍遷:從「通脹高企」到「衰退崩潰」的反向倒逼
市場在初期往往傾向於將「庫存下降」交易為「通脹暴漲」,但當庫存降至物理極限時,主導市場的核心邏輯將發生質的躍遷——價格機制將從「推升通脹」徹底轉化為「摧毀需求(Demand Destruction)並引發嚴重經濟衰退」。
原油供給中斷-> 商業庫存枯竭(10月底) -> 實體經濟癱瘓 -> 衰退恐慌飆升 -> 倒逼主要大國強行停戰促和
一旦原油枯竭威脅到全球及美國本土的實體經濟運轉,高油價造成的後果將不再是聯儲難以應對的通脹指標,而是導致工業停擺、失業率飆升與金融市場流動性衰竭的全面衰退。這一極端的「衰退恐慌」將對特朗普以及其他相關大國構成不可承受的政治與經濟重負,形成強大的反向約束力,倒逼各方以極高效率重回談判桌,促成停戰與能源通道的恢復。
三、聯儲局強硬鷹派與貨幣緊縮:供給衝擊收斂的資金成本閥門
3.1 9月議息會議(FOMC)的強硬姿態與加息預警
在 9 月即將召開的 FOMC 議息會議上,面對能源價格暴漲帶來的二階通脹擴散風險,聯儲局毫無鬆綁空間。若通脹數據與通脹預期因油價跳漲而顯著偏熱,聯儲局大概率會宣佈加息,或至少向市場釋放極其強烈的「鷹派終極信號」。
3.2 貨幣緊縮收斂供給衝擊的機制驗證
在 2022 年俄烏衝突爆發初期,金融市場曾廣泛存在一種迷思,即「加息無法增加原油供給,因此貨幣政策對供給端主導的油價暴漲無效」。然而,這一假說在隨後兩年的宏觀演變中被徹底證僞:
資金成本與庫存持倉:高利率顯著抬升了原油期貨多頭與實體貿易商的資金成本(Cost of Carry),大幅抑制了金孖展本對原油合約的投機性炒作與囤積行為;
總需求收緊與替代效應:連續強力加息通過抬高全社會信用成本,壓制了廣義經濟需求,進而削弱了下游對高油價的擠壓承受力;
匯率傳導:強硬的聯儲局鷹派姿態支撐美元指數反彈,以美元計價的原油承受天然的下行壓力。
聯儲局即將展現的「鷹派閥門」將進一步從資金面和需求預期上剝離油價的投機溢價,成為壓制原油中樞的有力宏觀武器。
四、結論與交易邏輯
綜合政治博弈(TACO 機制)、物理庫存極限(衰退倒逼)以及貨幣政策(利率打壓)三重宏觀維度,我們得出如下核心結論:
短期漲勢難掩中期頂部:延布港發運癱瘓與低庫存事實支撐了原油短期的脈衝式衝高,但這種上漲是基於短期物理瓶頸的極限釋放,持續上漲甚至突破 120 美元/桶前高在邏輯與客觀條件上均難以輕易兌現。
TACO時刻為重要轉折點:在中期選舉倒計時與選票寄出的關鍵節點,特朗普在伊朗的反向極限施壓下極可能觸發「TACO」妥協機制,促成地緣局勢階段性降溫,帶來油價的快速深幅回調。
衰退預期與高利率共振:10 月底商業庫存逼近乾涸將促使市場邏輯由「通脹」快速切換至「衰退」,疊加聯儲局 9 月強硬鷹派姿態對資金面的收緊,原油市場將在四季度迎來風險溢價與需求中樞的雙重擠壓。
作者簡介
柳瑾
中糧期貨研究院 首席宏觀研究員
投資諮詢資格證號:Z0012424