9月14日,全球領先的光通信與光連接平台型企業納真科技公司(Ligent Technologies, Inc.)正式啓動香港公開招股,計劃於港交所主板掛牌,花旗與中信證券擔任聯席保薦人。這份招股書所呈現的,不僅是一組高速增長的財務數字,更是一個關於"稀缺性如何被定價"的典型樣本。
在光通信行業的投資圖譜中,納真科技的座標極為特殊——它是業內極少數同時具備高速光芯片與高端光模塊全流程自研量產能力的企業。這種"芯模一體"的垂直整合模式,在當前AI算力驅動的行業景氣周期中,正在從"成本優勢"升級為"定價權優勢"。
業內資深投資人士指出,納真科技不僅在光芯片自研領域展現出巨大的毛利彈性與成長空間,其此次赴港掛牌,更意味着資本市場正式補齊了全球光模塊頭部第一陣營上市版圖中的‘最後一塊關鍵拼圖’。對於尋求全產業鏈卡位的長線機構而言,其資產稀缺性不言而喻。
錨點一:堅守「芯模一體」垂直突圍,光芯片自研跨過拐點躍升為高毛利利潤引擎
光模塊行業長期面臨一個結構性困境:上游核心光芯片被海外巨頭壟斷,國內廠商大多從事後段封裝,芯片採購成本佔比高企,盈利能力受制於供應鏈。納真科技的差異化在於,它通過2012年和2013年兩次跨國併購美國Archcom與Multiplex的核心資產,將半導體激光器與光芯片工藝納入自身技術體系,並在此後十餘年持續投入,形成了掩埋異質結與脊波導兩大高端加工平台,實現了從晶圓外延、微納刻蝕到封測的IDM級全流程自主。
過去幾年,公司主要生產用於電信光模塊的光芯片,2024至2025年,由於光芯片對外銷售量下降,收入不足以攤銷高昂的的設備折舊及研發成本,毛利率一度為負數。然而,公司光芯片業務始終堅持自主研發、長期投入的戰略定力。2024至2025年,面對傳統電信市場周期性調整,公司主動優化產品結構,將核心資源集中於面向AI算力的高速光芯片平台構建,階段性承壓換取了關鍵技術突破。2026年,隨着自研光芯片正式量產並導入頭部客戶,公司"芯模一體"戰略進入收穫期,成為全球光通信產業中極少數具備從芯片到模塊全鏈條自主能力的領先企業。這一財務格局在2026年迎來了歷史性拐點。
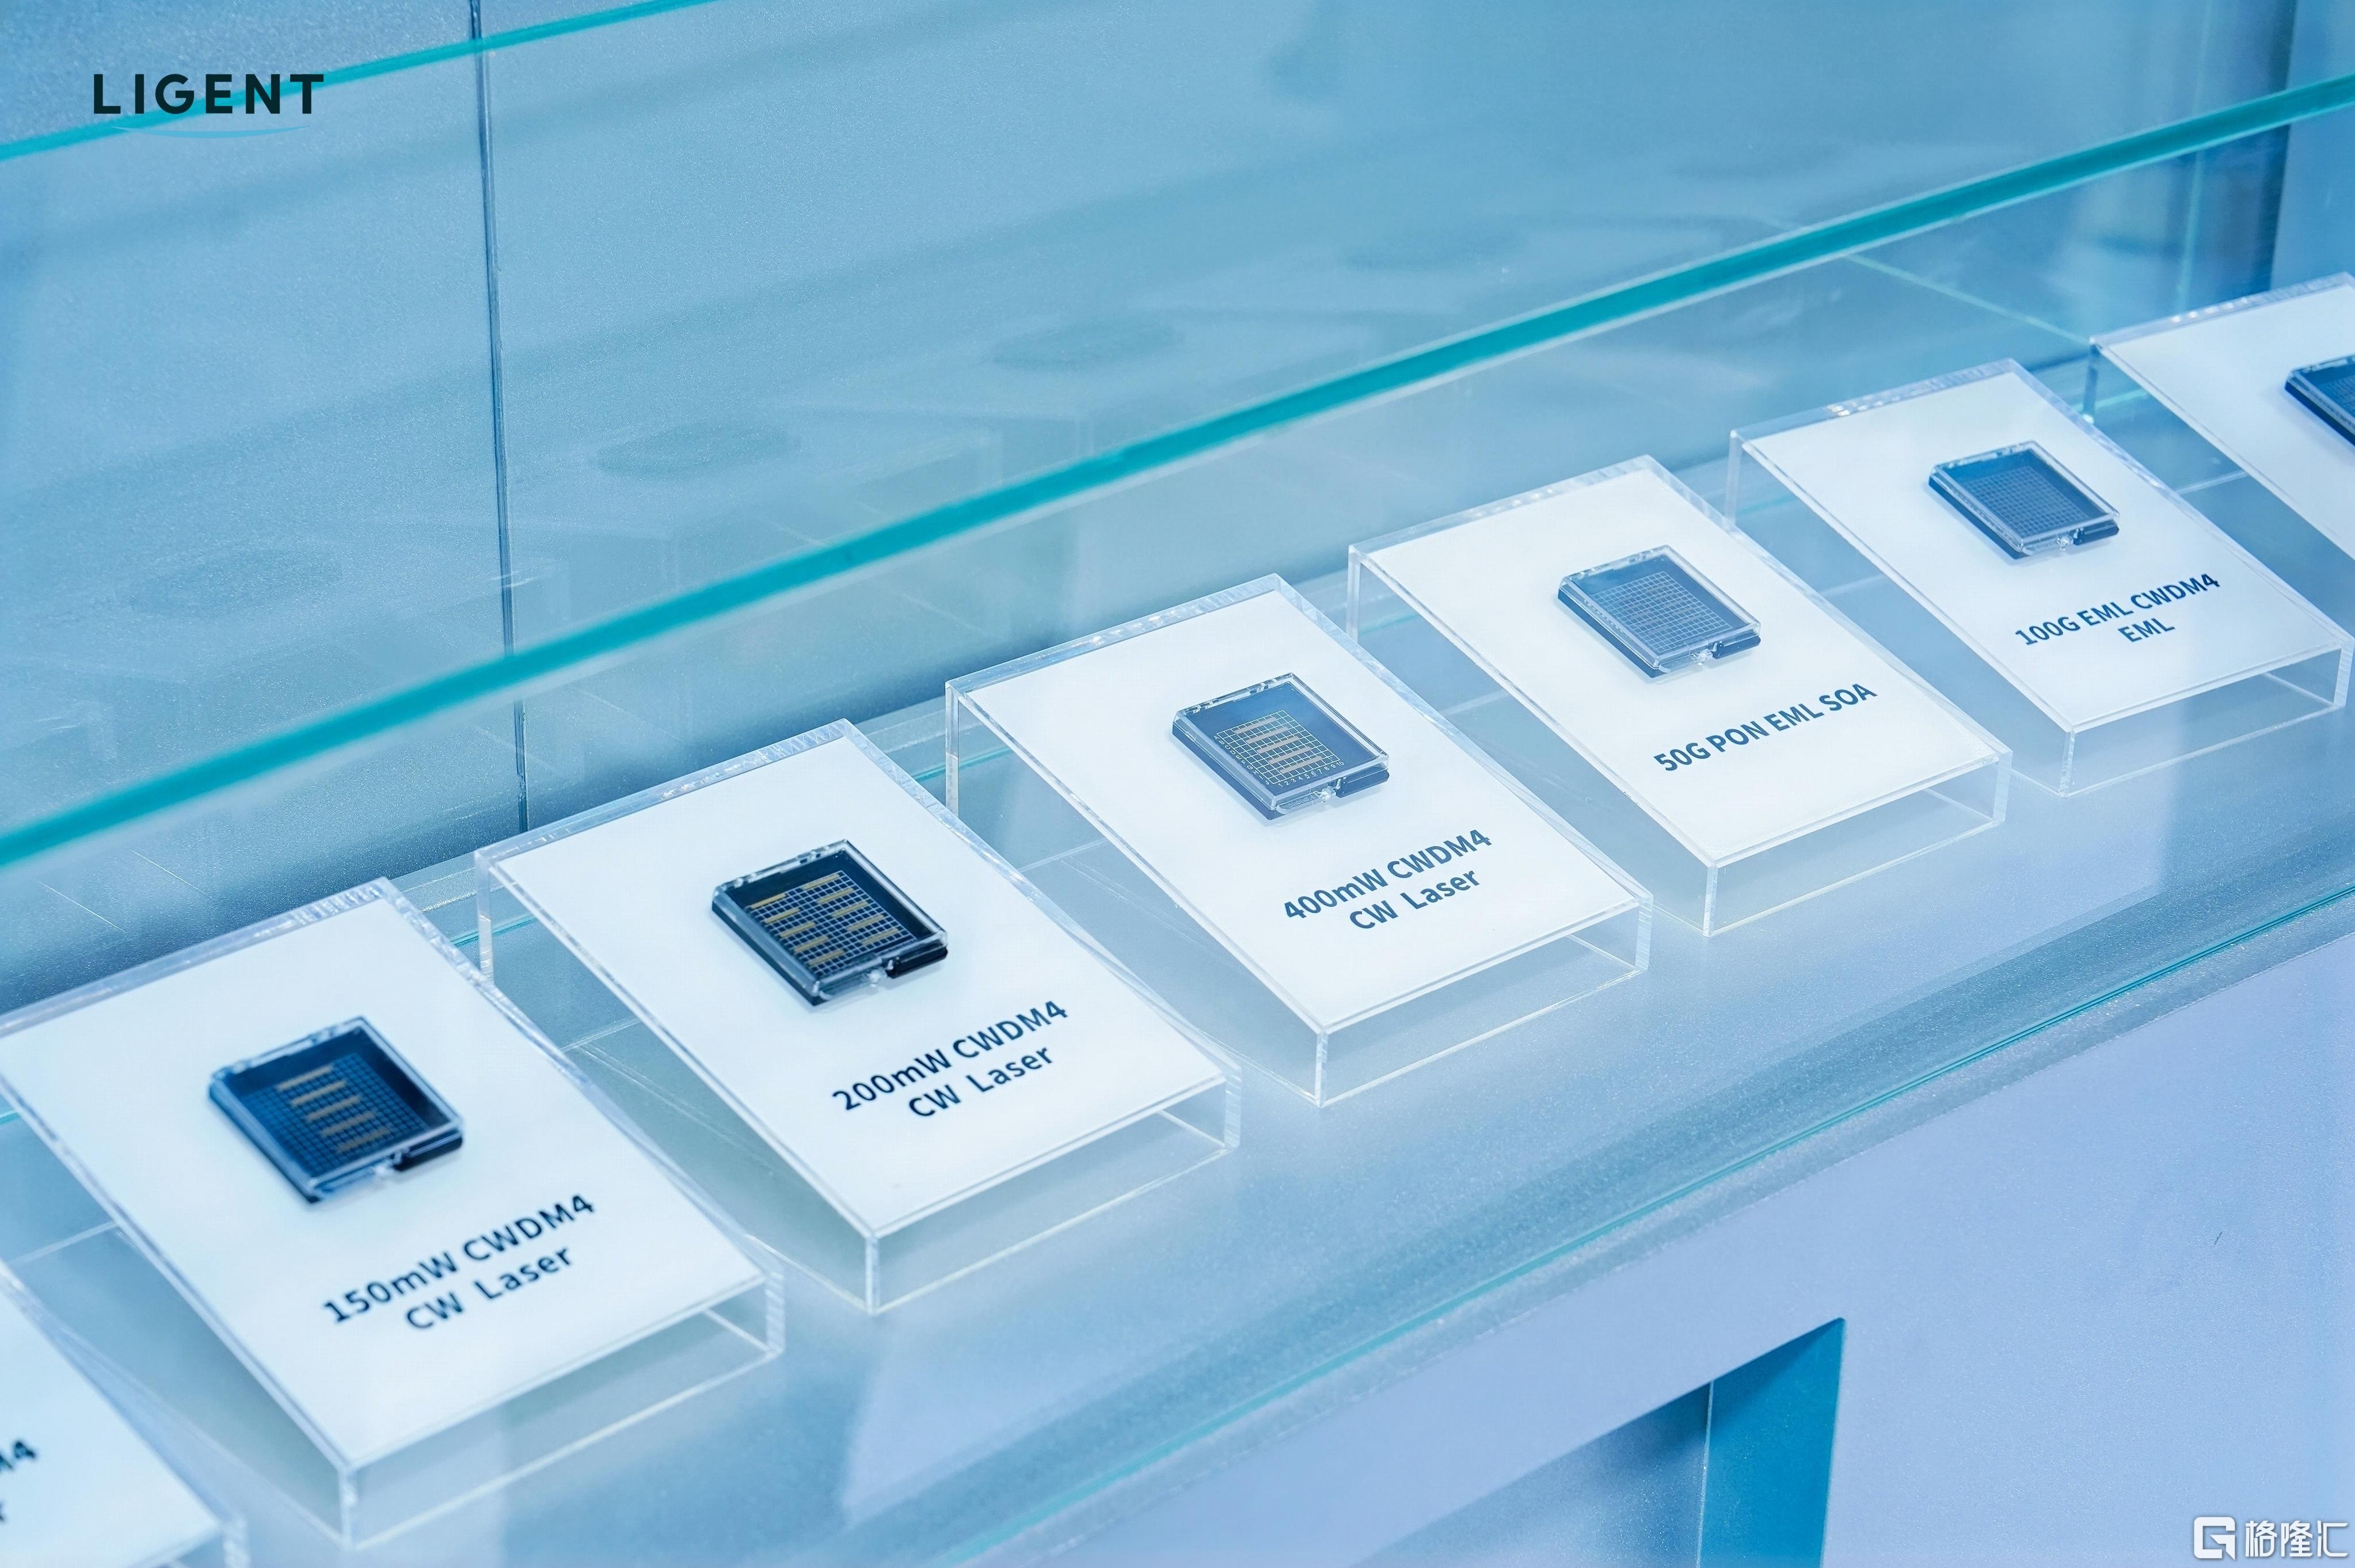
招股書顯示,隨着75mW大功率CW-DFB激光器芯片在2026年一季度全面實現規模化量產外銷,公司光芯片業務毛利率從以往戰略投入期的負值飆升至40.7%;2026年7月單月,光芯片對外出貨量按年暴增約18倍。更關鍵的是,自研芯片不僅是一個獨立的收入板塊,更支撐公司得以在800G、1.6T等高端數通產品上實現差異化定製。反映在整體財務上,公司綜合毛利率已從2024年的17.4%提升至2025年的20.0%,2026年上半年進一步升至24.2%,毛利率改善幅度持續高於收入增速,規模效應與產品結構升級的雙重紅利正在釋放。
錨點二:收入結構從電信周期切換至AI成長,數通佔比三年提升近45個百分點
判斷一家光通信企業是周期股還是成長股,核心看其收入結構。納真科技的轉型路徑在招股書中呈現得極為清晰:數通光模塊收入佔總收入的比重,從2023年的24.9%劇烈攀升至2026年上半年的69.4%,三年間提升了近45個百分點。這意味着公司已從一家以FTTx光纖寬帶為主的電信光模塊供應商,質變為由AI算力驅動的高端數通光模塊供應商。
業績數據印證了這一轉型的爆發力。2023年至2025年,公司營業收入由42.39億元增長至83.55億元,2025年按年激增64.3%;淨利潤從2024年的0.89億元大幅躍升至2025年的8.73億元。2026年上半年實現營收53.93億元(按年+27.9%),淨利潤6.61億元(按年+29.7%)。
2026年7月,公司800G及以上高端光模塊單月出貨量按年增長約78%,顯示全球AI算力基礎設施建設對高端模塊的需求仍處於加速通道。對於機構投資者而言,這種收入結構質變疊加盈利能力提升的雙擊格局,正是成長股定價的核心依據。
錨點三:全球化製造網絡構築供應鏈韌性,泰國基地免額外關稅優勢凸顯
在當前全球貿易環境複雜化的背景下,供應鏈佈局已成為光通信企業的核心競爭力之一。納真科技前瞻性地構建了跨越中國青島、江門以及泰國、美國的四大智能製造基地。其中,泰國基地的戰略價值尤為突出——經權威法務與海關認定完全免繳美國額外關稅,對美出口貨值2023年至2026年上半年實現連續跨越式增長。
這種跨區域研發加跨國柔性製造加全球本地化服務的網絡架構,使公司在全球供應鏈擾動中具備極強的抗風險韌性,也成為國際頂級雲巨頭在關鍵算力節點上深度綁定的重要考量。疊加青島、武漢、硅谷、新加坡四大研發中心和超950人的科研團隊(碩博比例超40%),以及1,581項全球專利和61項行業標準的參與制定,納真科技已形成技術、製造、客戶三位一體的全球化平台壁壘。
錨點四:前沿技術儲備與募資投向:定義下一代互連標準
在技術路線圖上,納真科技已超越行業跟跑者定位,構建起貫穿「光芯片—傳統光模塊—低功耗模塊—共封光互聯」的全場景前沿矩陣。在高速可插拔及低功耗演進方向,公司已實現800G與1.6T光模塊的規模化量產,同時積極推進3.2T光模塊及6.4T光引擎的技術儲備;
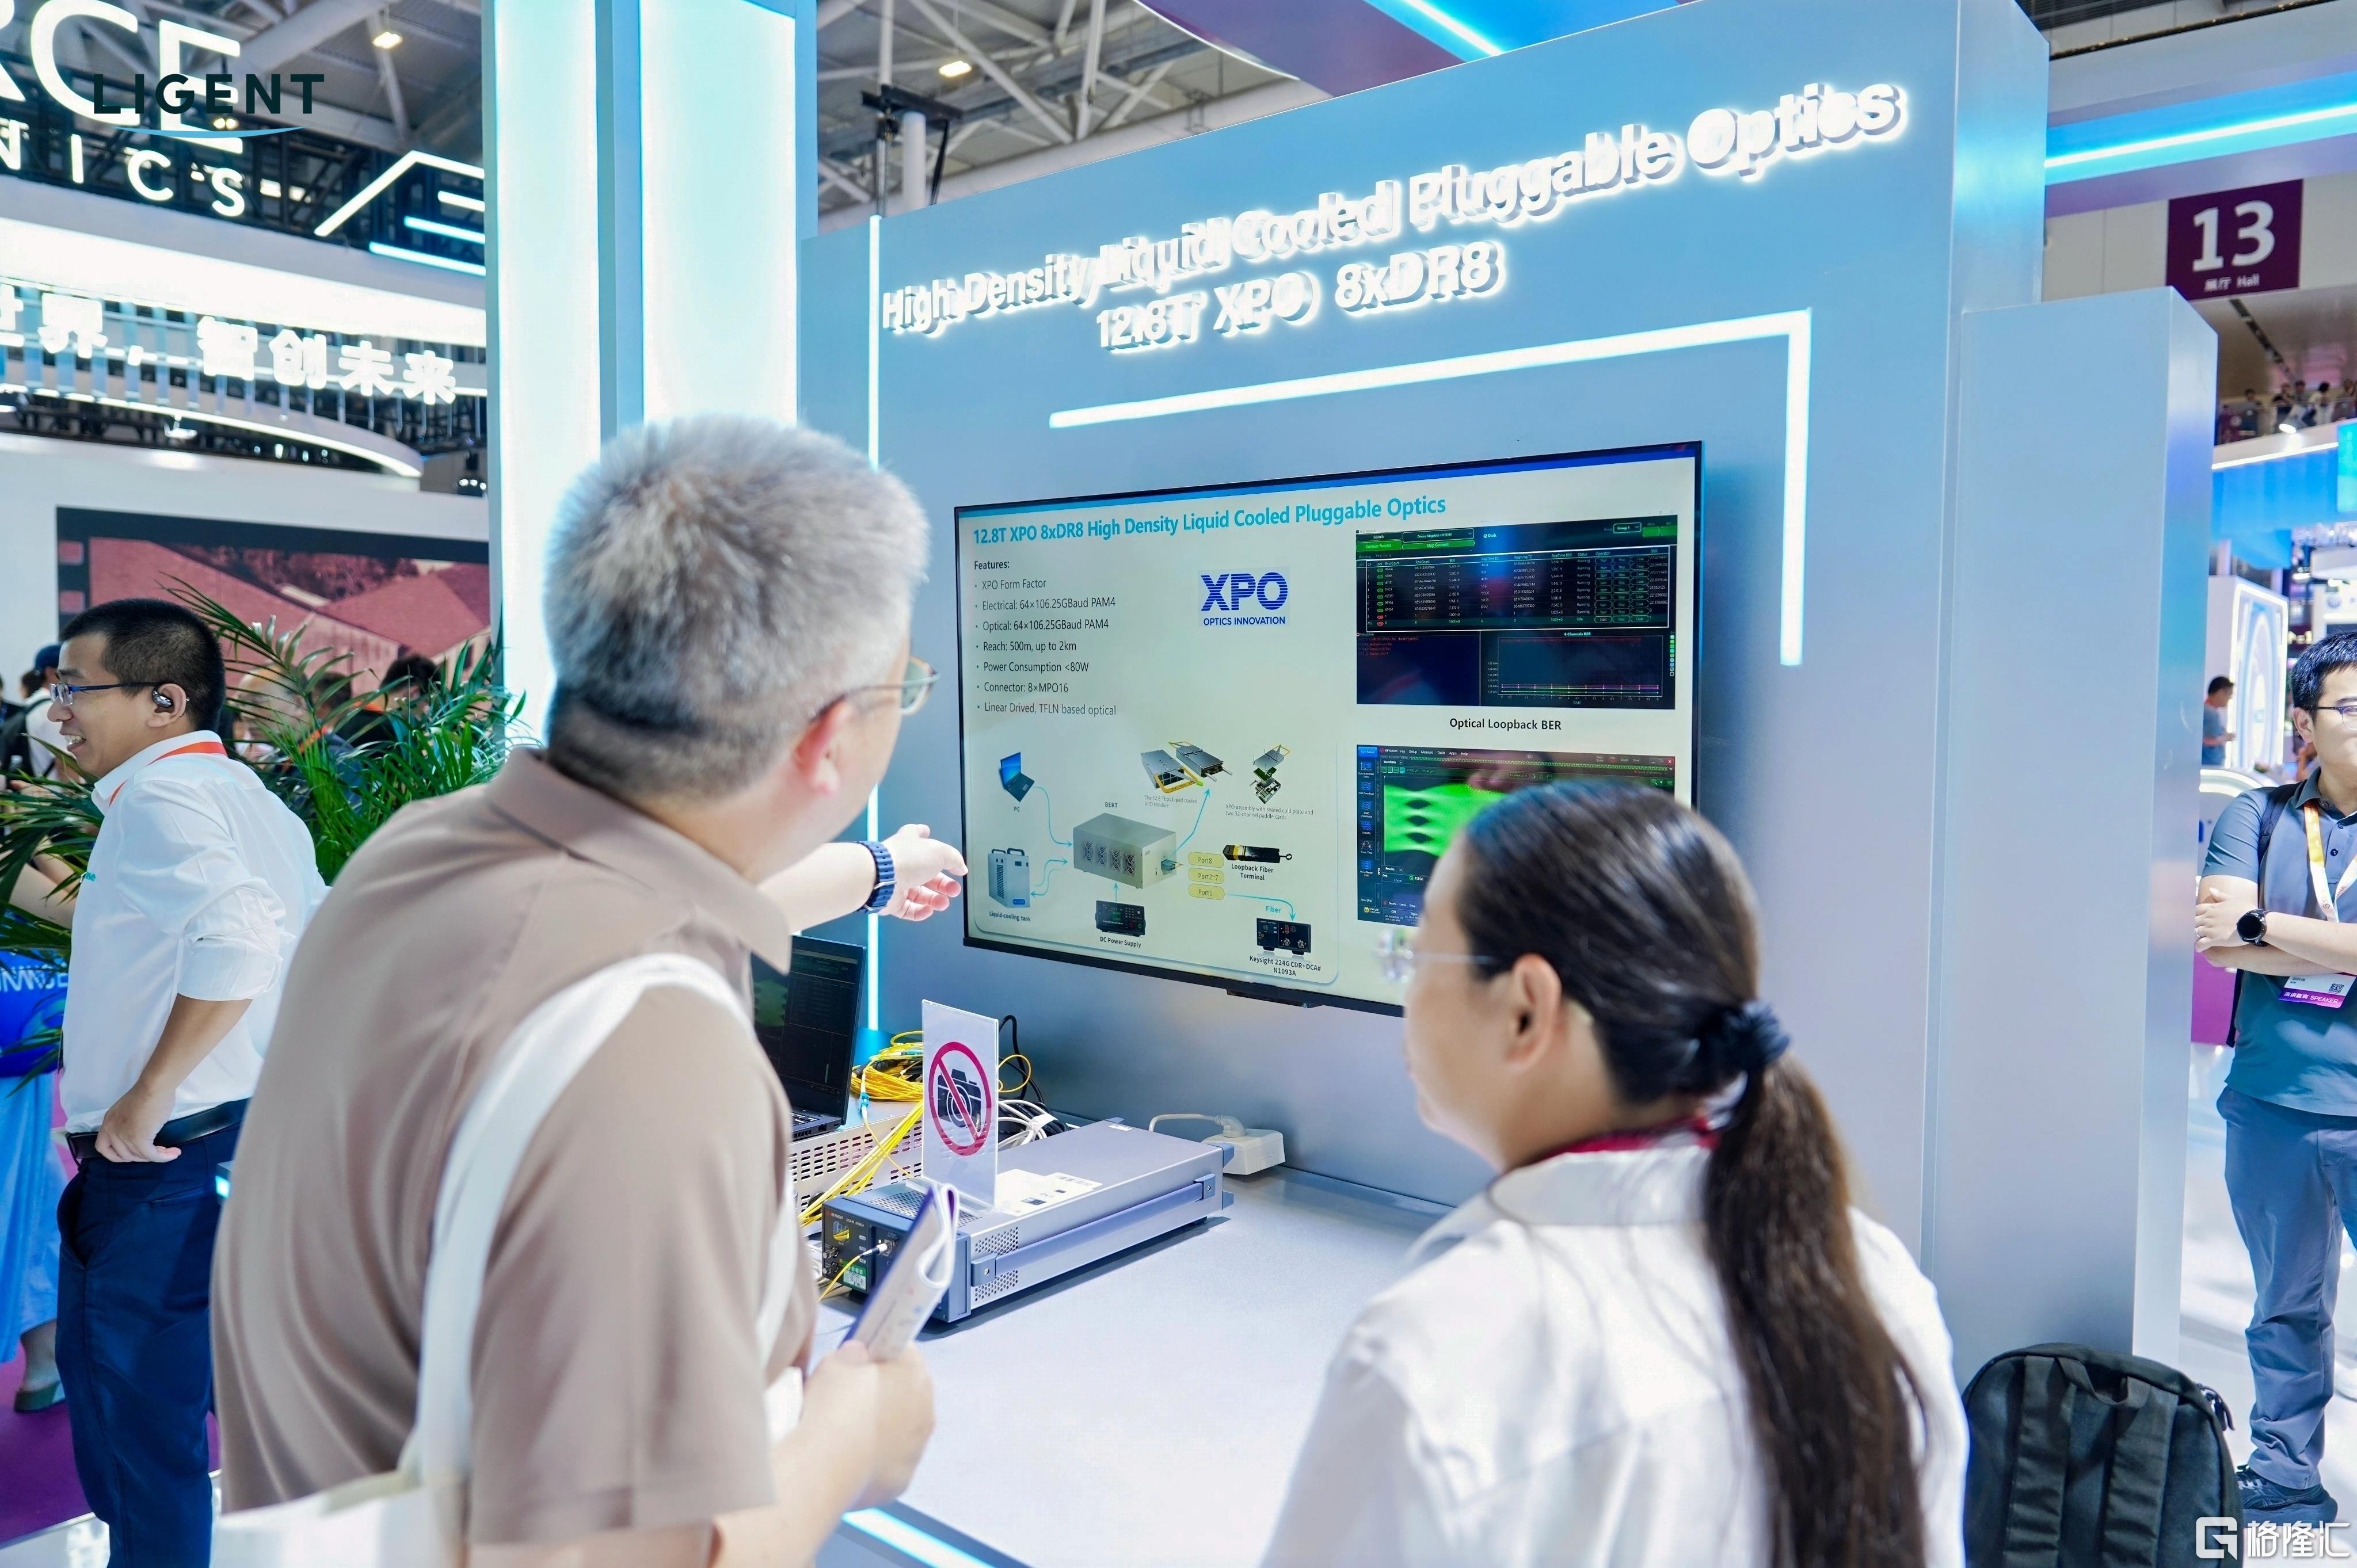
在更具代際顛覆性的共封與近封光互聯方向,公司已實現支持NPO及CPO技術的ELSFP外置光源模塊初期商業化,率先交付3.2T NPO光引擎樣品供核心客戶驗證,並正協同大客戶聯合開發6.4T NPO光引擎及下一代12.8T XPO超高密度可插拔光模塊。與之緊密協同的是上游激光器芯片的底層突破,在自主量產75mW、100mW大功率CW-DFB芯片的基礎上,公司正全力攻超大功率芯片,以及單波400G InP激光器芯片,從源頭打破壟斷。
本次 IPO 募集資金將投向新產品與前沿技術攻堅(加速NPO/CPO及高端芯片商業化)、升級並擴建光模塊與光芯片先進產能(持續強化高速光芯片量產能力並推進產線智能化升級)、強化海外營銷網絡及產業鏈戰略併購,持續定義下一代智算互連標準。