
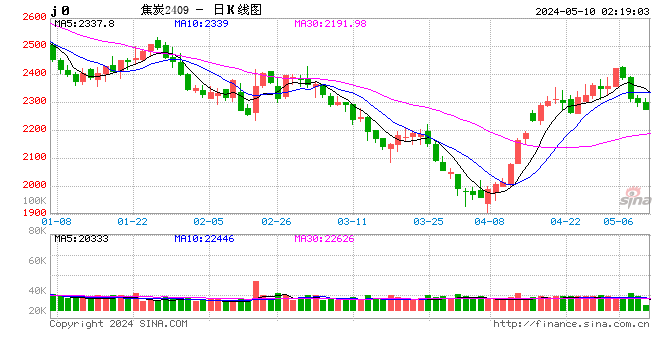
一、行情回顧:產業鏈利潤嚴重不均,雙焦震盪走弱
9月以來雙焦市場在成本剛性支撐與旺季需求驗證的博弈中進入高位震盪階段。上周雙焦主力合約自年內高位震盪回調,走勢弱於前周但仍顯著強於成材。焦煤主力在礦山復產預期與競拍流拍率抬升的壓制下高位回落,盤中跌幅一度超3%;焦炭主力跟跌但幅度相對有限,反映五輪提漲落地對現貨形成支撐。同期螺紋鋼、鐵礦石主力弱勢運行,煤焦相對成材的比價優勢有所收斂。
現貨端走勢分化。焦煤方面,產地線上競拍熱度明顯降溫,流拍率從8月31日的0%一路攀升至9月10日峯值71.4%,9月11日回落至42.4%,中硫、高硫配焦煤價格出現鬆動,但山西呂梁低硫主焦煤等優質煤種成交仍較堅挺。進口蒙煤方面,甘其毛都口岸蒙5原煤報1694元/噸、蒙5精煤報2019元/噸,雖受盤面下挫影響市場情緒有所走弱,但底部支撐依然存在。焦炭方面,第五輪提漲全面落地,呂梁準一級幹熄焦約2090元/噸、日照準一級幹熄焦約2470元/噸,但港口貿易現貨率先回調,9月9日港口冶金焦普遍下跌50元/噸,隨後兩個交易日小幅反彈。焦企利潤方面,五輪提漲後全國平均噸焦盈利修復至-17元/噸,其中河北準一級焦盈利64元/噸、山西43元/噸、山東15元/噸,部分區域已實現微利,但焦煤漲幅仍大於焦炭漲幅,多數焦企仍處虧損狀態。
二、基本面:供應邊際回升,需求依舊偏弱
1、供給端:焦煤供應邊際改善,焦炭虧損驅動減產
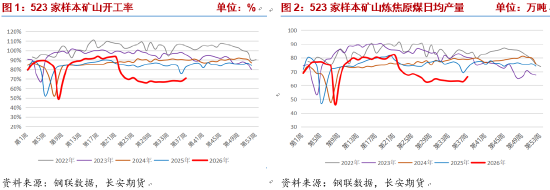
國內方面,前期停產煤礦復產持續推進,供應邊際改善。據Mysteel最新調研,523家煉焦煤礦山樣本產能利用率約70.8%,按月提升約4.32個百分點,原煤日均產量約158.9萬噸、按月增加6.6萬噸,精煤日均產量約66.2萬噸、按月增加3.4萬噸,均為5月事故後最大增幅;原煤庫存406.5萬噸、精煤庫存131.5萬噸,雙雙小幅累庫。產量出現明顯恢復也帶來了市場對國內供應恢復的樂觀預期,此外山西省發布《關於規範有序推進煤礦復工復產相關工作的通知》,但需指出,「復產不復量」問題仍未完全解決,同時表外超產部分持續退出,絕對產量距離事故前水平仍有差距,供應剛性約束並未根本解除。
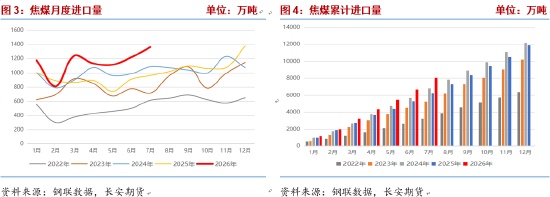
進口方面,蒙煤通關持續偏低、庫存快速去化。8月甘其毛都口岸日均通車量由正常時期1300-1400車一度降至500-600車;9月8日中蒙會晤後通關效率有所修復,9月7日已回升至700車以上,但改善幅度有限。口岸庫存庫存降至較低水平,蒙煤現貨資源仍然偏緊。隨着中蒙口岸管理部門第二次工作組會議在烏蘭巴托舉行,疊加蒙古國柴油供應問題階段性緩解,後續通關量或逐步修復,但9月下旬開始假期較多,口岸屆時將閉關,短期通關放量空間有限。
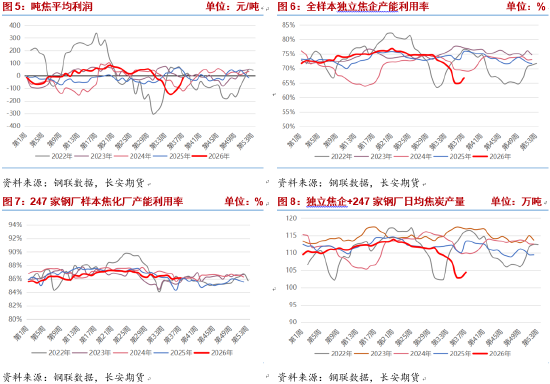
焦炭方面,五輪提漲後焦企虧損明顯收窄,開工率邊際回升。據Mysteel統計,獨立焦企全樣本產能利用率66.71%,按月增加1.70個百分點;焦炭日均產量57.29萬噸,按月增加1.46萬噸。230家獨立焦企樣本產能利用率66.21%,按月增加1.75個百分點;247家鋼廠焦化廠焦炭日均產量47.12萬噸,按月微增0.01萬噸,產能利用率86.12%。五輪漲價執行後焦企利潤修復,全國平均噸焦盈利-17元/噸,較上周增加69元/噸;其中河北準一級焦盈利64元/噸、山西43元/噸、山東15元/噸、內蒙古冶金焦盈利3元/噸。利潤改善使部分焦企提產意願增強,惜售情緒弱化,焦炭供應端邊際增量開始釋放。
2、需求端:鐵水高位但鋼廠盈利承壓,同時旺季效應尚未兌現
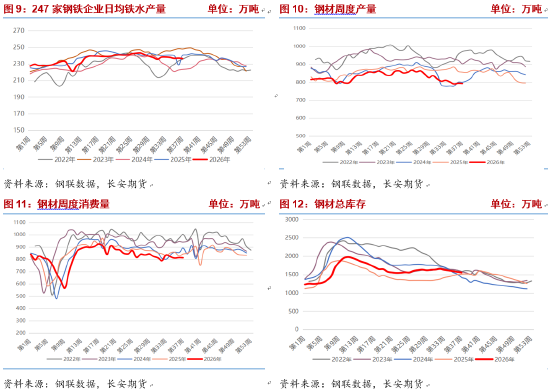
鐵水產量高位小幅回落,焦炭剛需仍有韌性。Mysteel調研數據顯示,截至9月11日當周,247家鋼廠高爐開工率83.12%,按月增加0.48個百分點;高爐鍊鐵產能利用率88.73%,按月減少0.19個百分點;日均鐵水產量236.29萬噸,按月減少0.53萬噸,按年減少4.26萬噸。鐵水雖小幅回落,但仍維持在中高水平,對焦炭形成剛性需求支撐。然而鋼廠盈利率驟降至7.79%,按月減少22.51個百分點,按年減少52.38個百分點,跌至年內新低。原料端焦煤、焦炭價格的持續上漲嚴重擠壓鋼企利潤,唐山主流樣本鋼廠平均虧損已超百元,部分鋼廠已接近觸發主動減產臨界點。若鋼廠虧損面繼續擴大,新一輪高爐檢修可能集中出現,屆時鐵水產量將面臨較大下行壓力,焦炭需求也將受到明顯拖累。
終端成材需求方面,「金九「旺季需求尚未出現持續改善。Mysteel數據顯示,五大品種口徑下鋼材總庫存1554.61萬噸,周按月降1.16%,去庫緩慢;消費量周按月微降0.2%,需求偏弱。供應端因焦炭提漲擠壓利潤,五大材產量維持低位;市場呈弱平衡格局,原料支撐減弱,節前補庫力度一般。成本端雙焦偏強對成材價格形成一定底部支撐,但成本上漲向鋼材銷售價格的傳導並不順暢,市場採購缺乏連續放量表現。
3、庫存:全產業鏈低庫存,焦企焦煤累庫、焦炭持續去庫
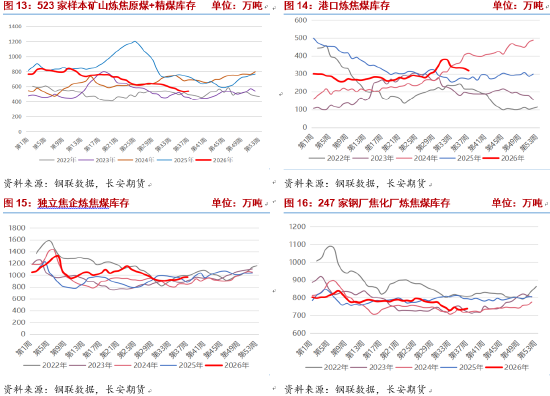
焦煤全環節庫存處於偏低水平,為價格提供彈性但上方空間受限。據Mysteel調研,截至9月11日當周,523家樣本礦山煉焦原煤庫存406.48萬噸,按月增加5.16萬噸,煉焦精煤庫存131.47萬噸,按月增加1.32萬噸,總庫存537.95萬噸,按月增加6.48萬噸,但低於上年同期189.77萬噸,處近三年低位;獨立焦化企業煉焦煤庫存968.03萬噸,按月提高0.49%,焦企在煤價高位運行下有小幅補庫行為,但受限於原料採購成本壓力,力度有限;247家鋼廠煉焦煤庫存738.61萬噸,按月增加4.57萬噸,可用天數11.79天,鋼廠在利潤承壓下仍以消耗庫存、按需採購為主;港口進口焦煤庫存318萬噸,按月減少12萬噸,港口庫存自8月中旬以來持續去化;煉焦煤總庫存約2435.63萬噸,按月基本持平,仍處於歷史低位區間。整體看,在安監約束供給、蒙煤通關偏低的背景下,低庫存格局放大了供給端消息對價格的驅動作用;但高價導致下游採購意願降溫,競拍流拍率衝高已釋放觀望信號。中秋國慶雙節前鋼廠仍有剛性補庫需求,若補庫節奏集中釋放,可能階段性推升煤價;反之若鋼廠因虧損縮減採購,庫存策略將更趨保守。
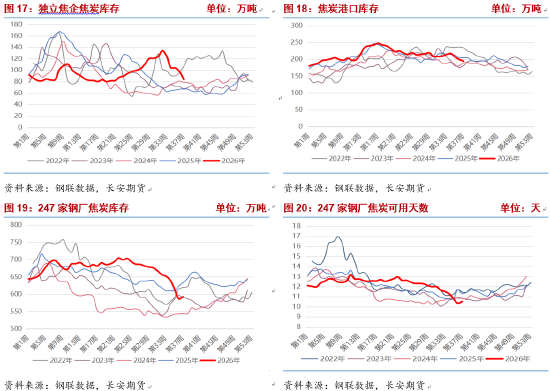
焦炭方面,上游去化明顯,鋼廠庫存低位小幅回補。獨立焦企全樣本焦炭庫存83.53萬噸,按月減少13.85萬噸,減產疊加出貨順暢帶動廠內庫存持續去化,現貨資源偏緊;247家鋼廠焦炭庫存592.44萬噸,按月增加6.25萬噸,可用天數10.52天,鋼廠在國慶前剛需補庫驅動下小幅增加採購,但整體仍堅持控量策略;港口庫存194.2萬噸,按月減少4.95萬噸,近四周持續去庫。從庫存結構看,焦炭上游無顯著累庫壓力,疊加供應端減產效應尚未完全消退,焦炭供需格局仍偏緊;但鋼廠可用天數已小幅回升,在自身利潤急劇惡化的背景下,接受第六輪提漲的意願極為有限,博弈將進一步加劇。
4、宏觀:海外加息擾動加劇
聯儲局9月加息預期急劇升溫,成為本周核心風險事件。聯儲局9月議息會議定於北京時間9月17日凌晨公布利率決議,當前聯邦基金利率目標區間為3.50%-3.75%。9月12日美國8月CPI數據公布後,市場加息預期大幅轉向:高盛從「按兵不動」改為預計加息25個點子,《華爾街日報》匯總的20家機構中已有16家預計9月加息,CME FedWatch工具顯示加息概率已升至86.2%。若加息落地,將通過美元走強、持有成本抬升、需求預期收縮三條路徑對大宗商品形成利空傳導。對黑色系而言,加息直接衝擊有限(焦煤、焦炭以國內定價為主,美元計價效應較弱),但間接影響不可忽視—加息推升全球孖展成本,抑制新興市場基建投資與製造業擴張,中長期對鋼鐵及原料需求形成壓制。此外,美伊衝突在霍爾木茲海峽持續升級,國際原油價格漲至100美元/桶上方,能源價格上漲傳導至鐵礦石等大宗商品端,同時加劇全球通脹預期,進一步固化聯儲局緊縮立場。
三、總結:五輪提漲後博弈加劇,盤面或重回負反饋邏輯
9月雙焦市場經歷了8月以來供給衝擊驅動的急漲行情後,進入高位博弈與結構分化階段。焦煤端,國內礦山復產持續推進但節奏偏慢,蒙煤通關邊際回升但仍遠低於正常水平,疊加全產業鏈低庫存與雙節前剛性補庫需求,焦煤現貨價格短期仍有支撐;但競拍流拍率衝高、高價資源接受度下降,市場情緒已明顯回落,期貨盤面率先回調反映預期降溫。焦炭端,五輪提漲後焦企利潤修復至接近盈虧平衡,開工率邊際回升,供應端最緊張的階段或已過去;而鋼廠盈利率驟降至7.79%的年內新低,成本傳導嚴重受阻,第六輪提漲落地面臨極大阻力,港口冶金焦已先行回調。本周預計雙焦震盪偏弱運行,市場關注點從此前的供給收縮邏輯重新聚焦至鋼廠虧損擴大,盤面交易重心重回負反饋邏輯,雙焦盤面面臨一定的回調壓力。操作上建議前期多單適時離場保護利潤,短期以適當觀望為宜,等待市場方向進一步明朗。後續核心變量在於供給端的恢復節奏——重點關注國內煤礦復產是否持續推進以及蒙煤通關的恢復情況,若供給端恢復程度有限,低庫存與結構性缺貨的現實仍將為價格提供硬支撐,雙焦深跌的程度相對有限;反之,若國內復產加速疊加蒙煤通關實質性放量,供給寬鬆預期兌現,則負反饋傳導將進一步加深,盤面下行空間將被打開。僅供參考。
長安期貨:張晨
2026年9月14日