作者:SoSoValue Research
Circle 自研的 Layer 1 網絡 Arc 定於 2026 年 9 月 16 日開放公開主網。從 2025 年 8 月立項、2025 年 10 月 28 日開公開測試網,到 2026 年 5 月以 30 億美元估值完成 2.22 億美元機構預售,市場對它的判斷始終兩極:一邊視其為傳統資本入軌區塊鏈的分水嶺,一邊直斥其背離去中心化、淪為傳統金融的私有聯盟鏈。
兩種說法都能找到依據。我們暫且把官方宣傳話術放一邊,從四個角度來分析:Circle 為什麼要自己做一條鏈,它的共識機制,這條鏈和別的鏈有何區別,普通用戶能參與哪些。
一、Circle 為什麼自建公鏈
USDC 長期發行於以太坊、Solana 及各主要 L2 之上。作為這些網絡的使用方而非運營方,Circle 面臨三項結構性約束。
雙幣種帶來的財務摩擦。 企業執行跨境結算或大額轉賬,須額外購入並持有 ETH 或 SOL 用於支付手續費。這在企業賬面上形成一筆額外的敞口、一次額外的匯兌與一項額外的稅務事項。
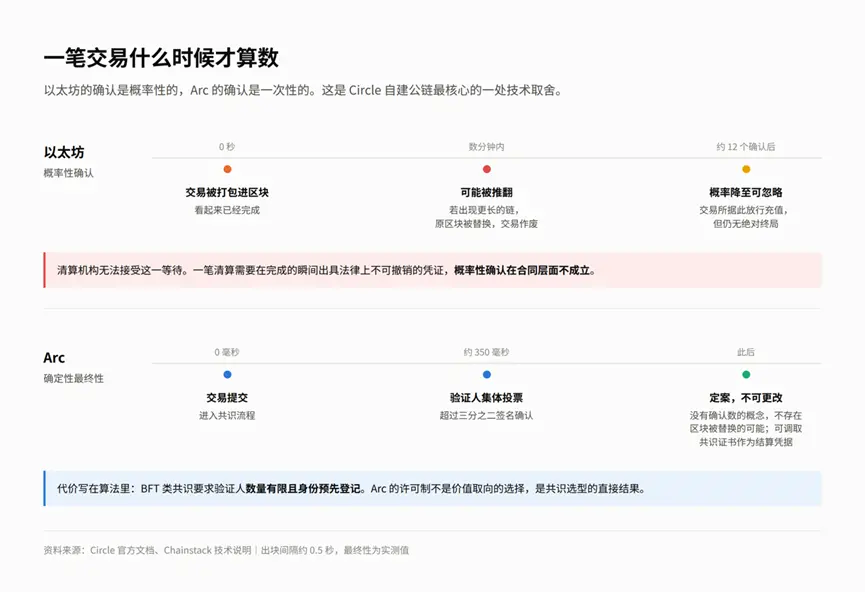
交易確認可能被推翻。 在以太坊一類網絡中,交易被打包進區塊並不等同於最終確認。若網絡出現另一條更長的鏈,原區塊將被替換,其中交易隨之作廢。該現象稱為區塊重組,其發生概率隨後續區塊累積而迅速衰減,交易所要求充值等待若干確認,即為等待該概率降至可忽略的水平。
加密用戶已習慣這一等待過程,清算機構無法接受。清算業務要求在交易完成的瞬間出具法律意義上不可撤銷的憑證,概率性確認在合同層面不成立。
協議控制權的缺失。 底層公鏈的硬分叉、MEV 擁堵、Gas 價格波動與排序器故障,均超出 Circle 的風險控制範圍。
Arc 的定位並非爭奪 DeFi 流動性的通用公鏈,而是一張專用於穩定幣、代幣化現實世界資產(RWA)與外匯清算的結算網絡。
二、監管框架:一部已生效,一部待表決
Arc 的架構選擇,除商業動機外,另一半來自監管約束。釐清這一層,才能區分哪些設計出自 Circle 的偏好,哪些出自法定義務。
已生效的 GENIUS 法案
2025 年 7 月 18 日,《GENIUS 法案》生效,成為美國支付型穩定幣的聯邦監管框架。
該法對發行方設定了四項核心義務:儲備須由高流動性優質資產構成,按月披露儲備報告,並接受第三方機構的季度審計;未償負債規模超過 100 億美元的發行方,須取得聯邦許可,成為"獲准支付穩定幣發行方"(PPSI);PPSI 在《銀行保密法》項下被歸類為金融機構,反洗錢與客戶身份識別為強制要求;發行方不得向持有人支付利息或收益,此為支付型穩定幣與銀行存款的法定分界。
美國聯邦存款保險公司(FDIC)已明確,支撐穩定幣的儲備資產不在聯邦存款保險的覆蓋範圍內。
對照上述條款,Arc 的若干設計可以找到直接出處。協議層內置的黑名單機制,對應發行方在《銀行保密法》項下的義務;USDC 作為原生 Gas 而鏈上不設付息資產,是收益禁令的結果;EIP-7708 強制生成的審計軌跡,服務於月度披露與季度審計的舉證要求。
換言之,Arc 的中心化程度存在一個由法律設定的下限。作為 PPSI,Circle 即便有意建設一條抗審查的網絡,亦無從實現。
待表決的 CLARITY 法案
參議院將於 9 月 15 日就《CLARITY 法案》進行程序性表決(cloture),Arc 主網於次日上線。兩個時點相鄰,但並無依賴關係,表決結果不影響 Arc 的上線安排。該法案對 Arc 的影響集中在中期。
其一,管轄權劃分。 法案將數字商品現貨市場劃歸商品期貨交易委員會(CFTC),證券部分保留在證券交易委員會(SEC)。已被認定為商品的 16 種代幣明確歸 CFTC 監管,合計約佔加密資產總市值的 78%。
其二,代幣化證券的法律基礎。 Arc 敘事中權重最高的一項,是 DTCC 計劃於 2027 年下半年將 DTC 託管資產遷至鏈上,與穩定幣完成原子結算。該計劃所缺的並非技術條件,而是市場結構立法所提供的法律確定性。法案未獲通過,這一基礎即告缺位,上述集成的落地難度將顯著上升。
其三,ARC 代幣自身的定性。 法案為代幣脫離證券認定設定了路徑:一項四步"成熟鏈測試",並附 20% 的持有量硬性上限。
此處有一項需自行覈驗的推斷:ARC 初始分配中 Circle 保留 25%,高於該上限,生態部分佔 60%,其實際控制權歸屬未見披露。若 TGE 遲遲未定日期與此相關,該推斷即可證僞——觀察 Circle 最終如何處理這 25% 即可。需說明的是,白皮書並未就 ARC 的證券屬性作出定位。
法案另有兩項條款與 Arc 間接相關。穩定幣收益條款禁止具有銀行存款利息性質的收益,但允許與交易、支付、做市、流動性提供、治理、驗證及質押掛鉤的獎勵,78 家銀行業團體的聯署意見認為該界線在工程上易於規避;第 604 條為非託管軟件開發者豁免貨幣轉移商註冊與《銀行保密法》義務,執法部門持反對意見,認為此舉開闢了一條免於合規的通道。
表決前景不容樂觀。程序性表決僅決定法案能否進入辯論程序,並非最終通過。共和黨在參議院佔 53 席,其中 Rand Paul 與 Josh Hawley 已明確反對,Thom Tillis 以強化道德條款為支持條件;民主黨方面,委員會階段僅兩人投出讚成票,另有七人聯合發表聲明,稱草案在道德條款、消費者保護與非法金融三方面存在不足。Polymarket 上該法案的通過賠率,已從 2 月的 82% 降至 8 月底的 16%。
若表決失敗,結果並非維持現狀,而是監管重回各機構分頭立規的路徑——SEC 的"Project Crypto"、CFTC、貨幣監理署(OCC)與財政部各行其是,綜合性立法或推遲至 2029 年。
三、共識機制:交易一經確認便不再更改
Arc 的共識引擎為 Malachite,出自 Informal Systems——從事 Tendermint 形式化驗證的團隊,2025 年併入 Circle。執行層採用 Reth,完整兼容 Solidity 工具鏈。出塊間隔約 0.5 秒,主網 Chain ID 為 5042。
該機制提供的是確定性最終性:交易提交後由驗證人集體投票,超過三分之二簽名確認即告定案,此後不可更改,實測耗時約 350 毫秒。其中不存在確認數的概念,亦不存在區塊被替換的可能,前述重組風險在機制層面即被排除。
代價寫在算法本身。BFT 類共識依靠驗證人投票達成一致,要求參與者數量有限且身份預先登記,否則投票無從統計。Arc 的許可制並非價值取向的選擇,而是共識選型的直接結果。這一點在討論驗證人結構時還會回到。
四、與通用公鏈的主要差異
為滿足合規要求,Arc 在底層作出以下改動。
|
改動項 |
機制 |
實際影響 |
|
USDC 作為原生 Gas |
USDC 直接充當鏈上燃料並用於計價,目標費率為 1 美分、1 秒。 |
持有穩定幣卻因缺少 Gas 代幣無法轉賬的情形不再出現;同時意味着該網絡的燃料是 Circle 的負債。 |
|
雙接口精度差異 |
USDC 作為原生資產為 18 位小數,對外暴露的 ERC-20 接口為 6 位,兩者操作同一筆餘額。 |
官方文檔點名的首要集成故障源。同一筆餘額經不同接口調用相差 10¹² 倍,對齊失誤即導致資金錯算。 |
|
關閉公共交易等候區 |
交易進入區塊前的公共排隊區(mempool)不對外開放,pending 交易過濾接口返回 -32001。 |
在其他網絡中該等候區公開可見,機器人據此搶先成交或將他人交易夾在中間套利。Arc 關閉這一層後,搶跑與三明治不再成立;代價是常規套利機器人與鏈上監控工具同時失去數據源。 |
|
合規攔截下沉至協議層 |
黑名單機制置於共識執行層。 |
受制裁地址發起的交易在底層直接失敗回滾,與餘額是否充足無關。USDC 的凍結權限由智能合約上移至網絡本身。 |
|
轉賬強制生成日誌 |
EIP-7708:所有原生 USDC 的移動由系統地址自動觸發標準 Transfer 事件。 |
協議層強制留存完整審計軌跡,對賬成本趨近於零;隱私設計須繞開這一默認路徑。 |
|
內置外匯結算 |
鏈上自帶機構詢價系統與外匯同步交收(PvP)。 |
換匯涉及的兩筆付款在同一合約內同時完成,要麼均成交、要麼均不成交,不出現一方已付而另一方未付的情形。該模塊指向傳統外匯清算的 CLS 體系。 |
|
交易可撤銷 |
在不可變賬本之上疊加反向支付層,經雙方同意生成反向交易。 |
契合銀行的受託責任與錯賬糾正需求;與信用卡拒付的區別在於撤銷須經雙邊同意。抗審查屬性由此讓位。 |
另有兩項細節需在集成前確認。
其一是查詢成本。普通節點只保留最近一段時間的完整狀態,更早的數據須向保存全部歷史的歸檔節點調取,費用更高。Arc 劃定這條界線的位置是落後鏈頭 127 個區塊,約 1 分鐘;以太坊約為 25 分鐘。也就是說,一小時前的一筆交易記錄,在 Arc 上已屬需付費調取的歷史數據。錢包、行情站與數據服務一類應用的運行成本,會因此明顯高於以太坊。
其二是共識證書。Arc 提供 arc_getCertificate 接口,可調取某筆交易由哪些驗證人簽名確認的憑據;arc_getVersion 用於查詢節點版本。前者對機構的意義在於,它是一份可歸檔留存的結算完成證明,也是第一節所說"法律上不可撤銷的憑證"在技術層面的落點。
隱私方面,Arc 提供可選的機密轉賬,金額被遮蔽而地址仍然可見,實現依託 TEE——芯片內部一塊外部無法讀取的隔離區域。這一層隱私的安全性建立在硬件廠商之上,而非密碼學假設之上。抗量子路線分四階段推進,創世階段即支持抗量子簽名錢包,用戶可直接創建,無須事後遷移。
跨鏈方面原生集成 CCTP 與 Gateway。CCTP 的做法是在原鏈銷燬相應 USDC,同時在 Arc 鑄出等量新 USDC,過程中不存在第三方橋合約代為保管資金,亦無跨鏈橋被攻擊一類的風險,用戶獲得的是 Circle 發行的 USDC 本身,而非跨鏈橋發行的代幣憑證。Gateway 則將用戶在多條鏈上的餘額歸集至同一地址。該項優勢來自發行方身份,而非技術。
五、驗證人結構
Arc 的驗證人集合目前完全封閉。Circle 公布的創始驗證人為 11 家,加上 Circle 自身共 12 個節點:
- 金融基礎設施與交易所: DTCC(美國存管信託與清算公司)、ICE(紐交所母公司)
- 支付清算網絡: Visa、Mastercard、MoneyGram、Global Payments
- 資產管理與跨國銀行: BlackRock、Standard Chartered、SBI Group、Sumitomo Corporation
- 加密與綜合機構: Galaxy、Circle
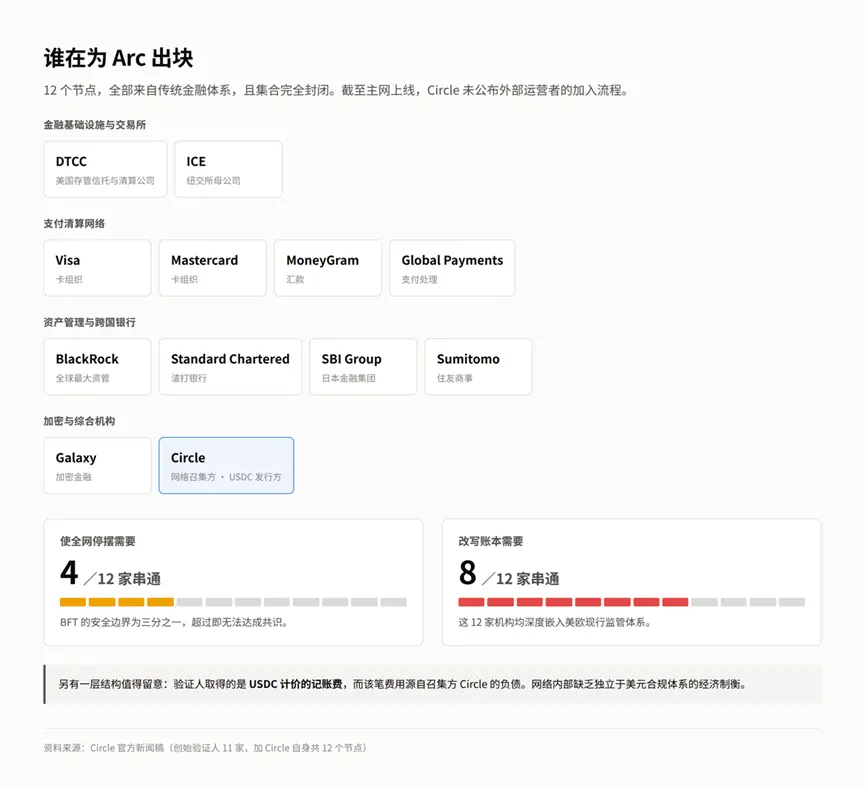
BFT 的安全邊界為三分之一:12 個節點中,4 家串通即可使全網停擺,8 家串通即可改寫賬本。上述 12 家機構均深度嵌入美歐現行監管體系。截至主網上線,Circle 未公布外部運營者加入驗證人集合的流程。
另有一層結構值得留意:驗證人取得的是 USDC 計價的記賬費,而該筆費用源自召集方 Circle 的負債。網絡內部缺乏獨立於美元合規體系的經濟制衡。
Adam Cochran 的批評指向同一處:"這不是 L1,叫它 L1 是冒犯。這是一條私有的、預批准驗證人的聯盟鏈。"其論證路徑為:以 USDC 充當 Gas,消除了驗證人保持獨立的經濟激勵,中心化因此成為必然。
辯護方的回應是,Arc 本就不為 DeFi 而建,機構願意為可預測的成本與順暢的接入承擔中心化代價。
雙方爭執的是定義。更具實際意義的問題在於信任模型是否被如實披露:按"以區塊鏈技術實現的機構清算網絡"理解,Arc 的設計自洽;按公鏈標準衡量抗審查性,則不及格。
六、ARC 代幣現狀
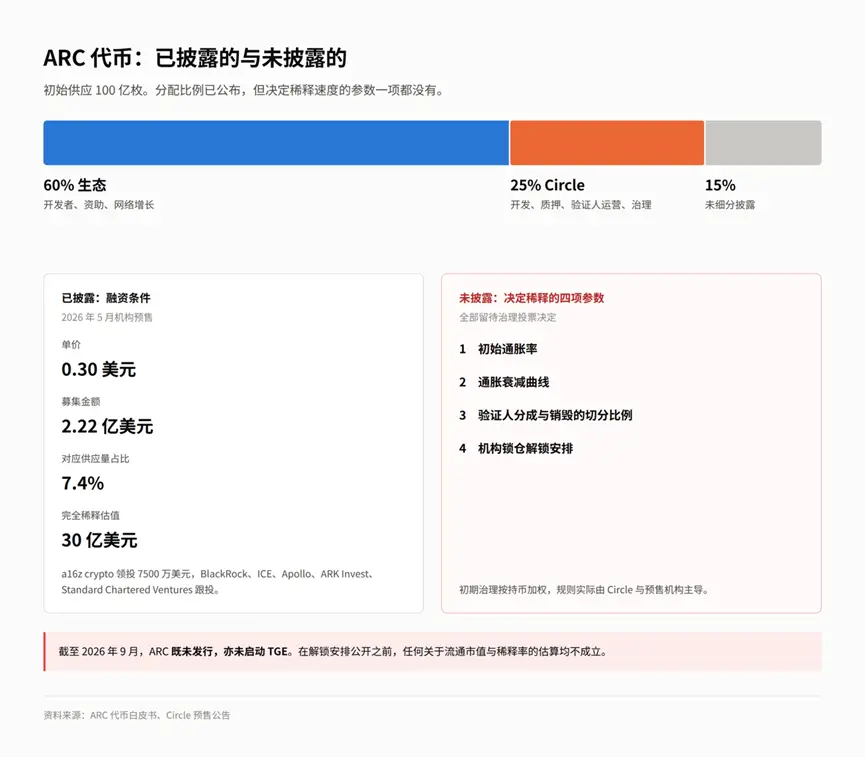
ARC 與 9 月 16 日的主網上線屬於兩個獨立事項,當前既未發行,亦未啓動 TGE。
已披露參數。 初始供應 100 億枚,其中生態分配 60%,Circle 保留 25%,未細分披露部分約 15%。
孖展情況。 2026 年 5 月完成 2.22 億美元預售,單價 0.30 美元,對應 7.4% 供應量與 30 億美元完全稀釋估值。a16z crypto 領投 7500 萬美元,BlackRock、ICE、Apollo、ARK Invest、Standard Chartered Ventures 跟投。
代幣功能。 支撐網絡由 PoA 過渡至 PoS(前者由指定機構輪流出塊,後者由質押代幣的節點出塊);治理經濟參數;將穩定幣手續費於結算時轉換為 ARC,分配給驗證人與質押者。用戶側的費用穩定性與代幣側的價值捕獲被拆分為兩層。
未披露參數。 初始通脹率、通脹衰減曲線、驗證人分成與銷燬的切分比例、機構鎖倉解鎖安排。上述參數均留待治理投票決定,而初期治理按持幣加權,規則實際由 Circle 與預售機構主導。
在解鎖安排公開之前,任何關於流通市值與稀釋率的估算均不成立。
七、普通用戶的參與邊界
當前階段(測試網)
可進行的操作。 領取測試用 USDC 與 EURC,在 Uniswap、Curve 上完成基礎交互,通過 Remix 部署合約,或參與 Arc House 的 Architects 積分體系——五檔門檻分別為 500、3,500、15,000、40,000、90,000 分,對應權益包括徽章、活動優先註冊、與 Circle 團隊的季度簡報、周邊物品,最高檔含差旅補貼。
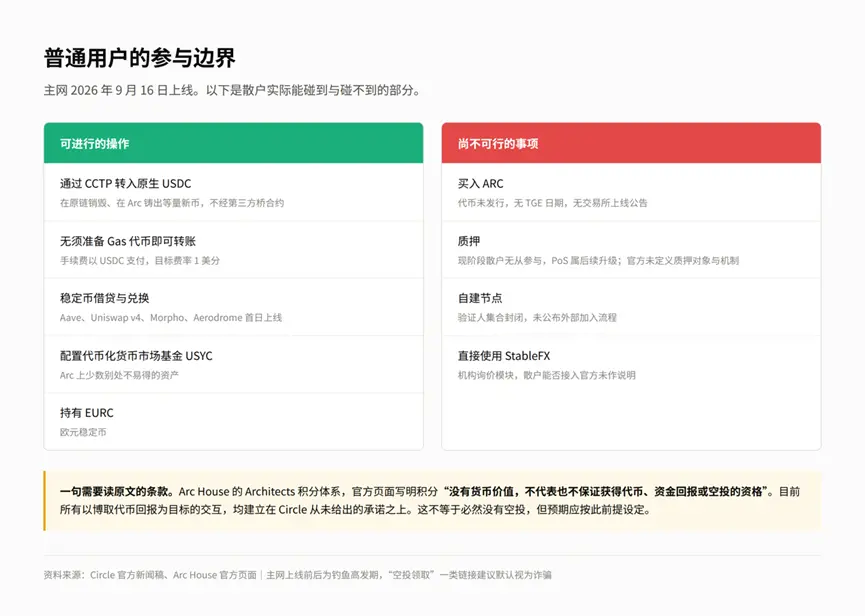
需要讀原文的一句條款。 官方頁面寫明,Architect 積分"沒有貨幣價值,不代表也不保證獲得代幣、資金回報或空投的資格"。目前所有以博取代幣回報為目標的交互,均建立在 Circle 從未給出的承諾之上。這不等於必然沒有空投,但預期應按此前提設定。
主網上線之後
可進行的操作。 通過 CCTP 轉入原生 USDC;無須準備額外 Gas 代幣即可完成轉賬;在 Aave、Uniswap v4、Morpho、Aerodrome 上進行穩定幣借貸與兌換;配置代幣化貨幣市場基金 USYC;持有 EURC。
尚不可行的事項。 買入 ARC(未發行);質押(現階段散戶無從參與,PoS 屬後續升級;有二手來源稱主網首日可質押,但官方未定義質押對象與機制);自建節點。StableFX 為機構詢價模塊,散戶能否直接接入,官方未作說明。
八、Robinhood 的 meme 熱潮能否複製
Arc上線之前之前,Robinhood 出現了一波meme熱潮,並引發用戶對Arc上線的關注,關注其是否能繼續複製Roobhood的meme熱潮。
Robinhood Chain 的設計目標與實際走向
Robinhood Chain 於 2026 年 7 月 1 日上線,定位是一個受監管的場所,讓代幣化的現實世界資產接入 DeFi,錨產品為 Stock Tokens——英偉達、蘋果等股票的鏈上版本。這一設計當時被廣泛視為傳統券商進入鏈上的範式。
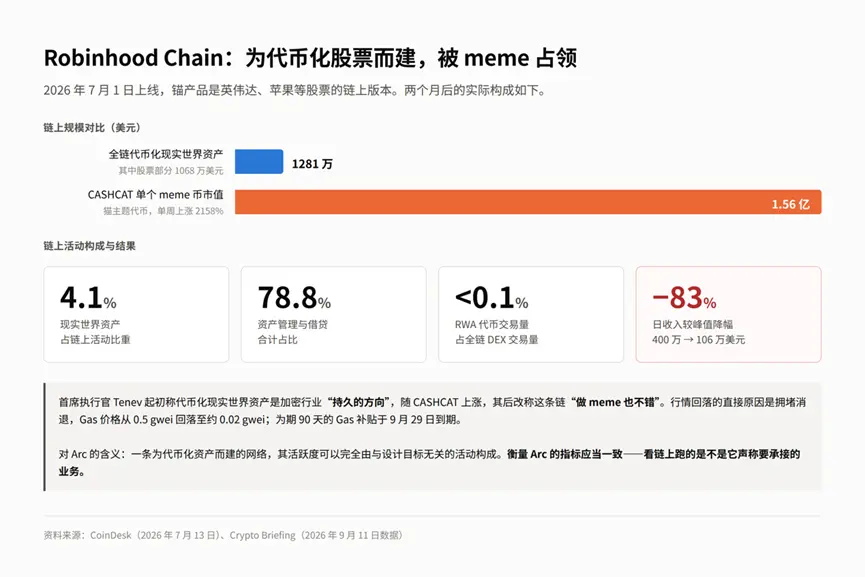
實際走向與設計目標偏離。上線後主導鏈上活動的是 meme:一個貓主題代幣 CASHCAT 單周上漲 2158%,市值達 1.56 億美元,而彼時全鏈代幣化現實世界資產的總規模為 1281 萬美元,其中股票部分 1068 萬美元。按佔比計,現實世界資產佔鏈上活動的 4.1%,資產管理與借貸合計 78.8%。首席執行官 Tenev 起初稱代幣化現實世界資產是加密行業"持久的方向",隨着 CASHCAT 上漲,其後又表示這條鏈"做 meme 也不錯"。
兩個月內,該網絡的 DEX 交易量超過 346 億美元,穩定幣供應突破 10 億美元。同期現實世界資產代幣的實際交易量低於 3000 萬美元,不足全鏈 DEX 交易量的 0.1%。
目前的結果
行情已經回落。日收入自峯值 400 萬美元降至 9 月 11 日的 106 萬美元,較峯值下降 83%,周按月下降 76%。直接原因是 meme 擁堵消退,Gas 價格從 0.5 gwei 回落至約 0.02 gwei,此前推高收入的手續費溢價隨之消失。為期 90 天的 Gas 補貼於 9 月 29 日到期,屆時用戶需按市場費率支付。母公司 Robinhood Markets 二季度加密交易收入按年下降 38% 至 1 億美元。
另有兩件事暴露了這一模式的結構性問題。9 月 4 日,該網絡區塊生產中斷至少 14 分鐘,原因未公開披露。同期,AMC 娛樂首席執行官 Adam Aron 公開反對該鏈上存在 AMC 股票代幣,稱其未按美國證券法註冊,要求停止交易並威脅訴訟;Robinhood 首席法務官 Dan Gallagher 拒絕了這一要求。此前 OpenAI 亦否認與 Robinhood 存在合作關係。
問題出在 Stock Tokens 的法律構造:它是由 Robinhood Assets Limited 發行的債務證券,提供價格敞口,不賦予持有人對標的公司的所有權或請求權,因而無須標的公司同意即可發行。這一設計支持了快速擴張,也帶來了與被代幣化企業之間的持續摩擦。
值得對照的是,Arc 在同一件事上走的是相反路線:不自行發行價格映射憑證,而是等待 DTCC 於 2027 年下半年把 DTC 託管資產搬上鍊。這條路慢得多,但不會撞上 AMC 這一類問題。
meme 熱潮的四項支撐條件
發射平台 Pons 在 9 月 3 日的 24 小時手續費約 595 萬美元,位列全球協議第四,高於 Pump 的 464 萬美元,亦高於 Robinhood Chain 同期收取的 400 萬美元。9 月 2 日單日經 Pons 發行代幣近 2.5 萬個,交易量 5.44 億美元;自 7 月以來累計發行約 64.6 萬個代幣,來自逾 16.7 萬個創建者地址。PONS 代幣單周上漲 300%,動力來自協議回購銷燬,已註銷約 29% 的原始供應。該網絡自 7 月上線累計收取手續費約 2000 萬美元,其中約 1800 萬美元留存。Robinhood 按每筆交易收取數個點子,與 Arbitrum 分成。其首席執行官 Tenev 稱,開發者正在以"我們沒有想到的方式"使用這一網絡。
拆解來看,支撐這一輪行情的條件有四項。
其一,網絡運營方直接受益。 Robinhood 從 meme 交易中取得收入,其立場因此是默許。
其二,存在現成的零售入口。 Robinhood 的應用與用戶基數本身即是導流渠道。
其三,存在可供炒作的鏈上資產。 PONS 的回購銷燬機制將手續費轉化為幣價。
其四,自我強化的循環。 鏈上活躍產生手續費,手續費用於回購代幣推高幣價,幣價上漲再吸引新的參與者進場。
這四項條件在 Arc 上的對應情況
四項均不成立。
第一項方向相反。 Arc 的驗證人包括 Visa、Mastercard、BlackRock 與 DTCC,Circle 本身為紐交所上市公司。一條計劃於 2027 年承接 DTC 託管資產結算的網絡,若出現 meme 投機場,構成的是輿情風險而非收入,而 Circle 握有協議層黑名單。問題不在技術上能否實現,而在運營方是否願意——這一區別在 Arc 上遠比在其他網絡上重要。
第二項不存在。 Arc 的分發渠道為卡組織與資產管理機構,而非投機者。MetaMask 與 Binance Wallet 的支持是接入點,不構成導流渠道。
第三項缺席。 ARC 尚未發行,手續費以 USDC 計價,不存在可供回購、銷燬或炒作的鏈上原生代幣,幣價上漲帶來財富效應的環節整體缺失。
第四項所依賴的基礎設施已被移除。 Arc 關閉了公共交易等候區,新幣開盤瞬間搶先買入、以及將自身買單與他人買單打包排序,在協議層即無法實現。而 pump.fun 與 Pons 一類發射平台的利潤,相當一部分正源於此。這一層缺失後,發射平台的經濟模型需要重寫。
另一方面,空間並未完全關閉。Arc 兼容 EVM,任何人均可部署 ERC-20 並建立交易池;Uniswap v4 與 Aerodrome 首日上線,後者的激勵機制原本即面向長尾資產;USDC 作為 Gas 成本低且可預測,對高頻投機反而友好;"BlackRock 的鏈上第一個 meme"一類敘事本身具備傳播力。
已有項目在為此佈局。ARCLaunch 宣稱將於主網前後上線,提供代幣創建、交易、跨鏈、Uniswap 發射、創作者分成與推薦計劃。該項目與 Circle 無關聯,其宣傳經由付費新聞稿分發渠道投放,原文標註為 sponsored content。這一信號本身值得記錄。
另有一項容易被誤讀:TGE 之前的空投預期本身會帶來一批交互量,數據形態接近行情,但驅動機制完全不同。
結論是行情難以形成,即便形成亦難以持續。若真的出現,其結構比 Robinhood Chain 更為脆弱——缺少原生代幣回購的支撐,缺少運營方的利益綁定,流動性完全依賴外部轉入的 USDC,撤離速度只會更快。而 Robinhood Chain 在四項條件齊備的情況下,行情自 9 月初的高點回落後,鏈上日收入兩周內下降 83%。
更值得記取的是 Robinhood Chain 留下的另一層教訓:一條為代幣化資產而建的網絡,其活躍度可以完全由與設計目標無關的活動構成,且這部分活躍在補貼退坡與投機降溫後迅速消退。Arc 未必會重演這一過程,但衡量它的指標應當一致——看鏈上跑的是不是它聲稱要承接的業務。
九、後續觀察要點
9 月 16 日的披露內容。 TGE 路線圖、驗證人准入標準、初始經濟參數,這三項若仍停留在待定狀態,該網絡的經濟模型在可預見期內均屬開放式。9 月 15 日 CLARITY 法案的程序性表決結果將先一步公布,監管敘事與產品敘事應分開評估。
資金流向與集成就緒度。 須區分公告中的"計劃接入"與"實際部署",BlackRock 規模約 28.7 億美元的 BUIDL 基金,表述為 expected 而非已完成。測試網交易量的報道口徑不一,2026 年 2 月為 1.66 億筆,另有累計 6.715 億筆的說法,其中空投農民的佔比無從判斷。
2027 年下半年的 DTCC 集成。 該計劃擬將 DTC 託管資產在 Arc 上代幣化,並與穩定幣完成原子結算。若如期落地,這是傳統證券結算體系首次接入公鏈;在此之前,它僅是一份意向。
同類網絡的競爭格局。 Arc 與 Stripe、Paradigm 支持的 Tempo 爭奪機構清算,Tether 的 Stable 與 Plasma 主攻零售及離岸支付。四條網絡的分流結果,一年內可見分曉。
十、結論
在協議層黑名單、可撤銷機制與 12 家受監管驗證人構成的邊界之內,Arc 上的資產在法律與技術性質上更接近一張加密形態的銀行存單,而非抗審查的自託管資產。區別在於這張存單沒有存款保險,FDIC 已明確穩定幣儲備不在保護範圍內。這一點比任何性能參數都更應決定資金投入的規模。
Arc 從未打算迎合加密原生的意識形態,其客戶是華爾街與跨國結算通道。若目標是低摩擦的美元跨境流轉、企業收付與 RWA 收益,它是一款體驗良好的結算產品;若目標是博取尚不確定的發幣收益,時間成本確定,收益概率未知。
衡量 Arc 成敗的標尺,是它能否承接傳統金融的清算業務,而非散戶的鏈上活躍度。答案不在 9 月 16 日,而在 2027 年那筆 DTCC 集成能否落地,以及在此之前,這條網絡上運行的究竟是真實結算還是刷量。