9月16日,截至9月16日亞洲交易時段,美債市場的核心矛盾已經全線轉向——幾乎被市場充分100%計價的聯儲局重返加息,能否換來投資者們對美國通脹回落以及長期限美債收益率快速回落的積極信心。此外,在加息25個點子已被市場高度計價的情況下,聯儲局對後續加息次數、幅度及高利率持續時間的指引,將成為影響債市重新定價的重要因素。德意志銀行依據聯邦基金期貨定價測算顯示,如果聯儲局選擇不加息,將成為自1994年聯儲局開始在會議結束時公布基準利率決定以來,FOMC貨幣政策會議「最大的鴿派意外」。
在愈演愈烈的中東地緣政治衝突局勢之下,全球能源供應風險可謂正在強化政策收緊預期。有媒體9月14日報道,霍爾木茲海峽每日通行船舶數量降至僅僅個位數,胡塞武裝近期又奪取大、小哈尼什島,進一步擴大其對紅海航運乃至對於沙特絕大多數石油出口的軍事打擊威脅,推動布倫特原油本周持續上漲,一度逼近110美元關口,2月底美伊戰爭迄今漲幅超過60%。
這些最新局勢使債券投資者更加擔心,能源衝擊會通過運輸、生產成本和通脹預期延長價格上漲的影響。加息無法直接恢復航運與原油供應,卻可以抑制需求並約束通脹預期;市場因此開始要求央行給出更明確的應對路徑。摩根士丹利預計聯儲局將在9月和12月加息,道明證券立場最為鷹派,該機構策略師們預計,聯儲局將在9月啓動本輪加息周期,並總計加息三次——分別在9月、10月各加息25個點子,並於2027年1月完成第三次加息。摩根大通則預計年內兩次加息,但不認為聯儲局會連續每次會議行動。
這場重新定價已擴散至全球長期國債。9月15日,美國10年期國債收益率盤中升至5.041%,創2007年以來新高;德國10年期國債收益率升至3.572%,創2009年以來新高,日本10年期國債收益率升至3.036%,達到約30年來高位。日本長債承壓還疊加了本國貨幣政策正常化預期以及高市早苗政府醞釀的新一輪大規模財政刺激政策預期,因此各國收益率雖然同向上升,最主要的驅動因素並不完全重疊,但是共同點都集中於能源價格持續攀升帶來的持續高通脹預期以及財政赤字加速擴張帶來的長期限國債期限溢價激增。
油價衝擊全球債市收益率曲線!聯儲局加息25個點子之後纔是主戰場,後續政策展望將牽動市場
被稱為「全球資產定價之錨」的美國10年期國債收益率,廣泛參與美元債券、貸款及股票估值所採用的基準利率和折現率定價;其上升既會增加新增孖展的成本,也會在其他條件不變時壓低未來現金流的現值。當前值得關注的是,長期收益率包含未來短期利率預期和期限溢價,市場對通脹持續性與持有長債風險的擔憂,加之若聯儲局未選擇加息可能令聯儲局抗通脹信譽受損,都很有可能讓長端收益率在一次加息落地後仍然維持高位。
德意志銀行依據聯邦基金期貨定價測算顯示,如果聯儲局選擇不加息,將成為自1994年聯儲局開始在會議結束時公布基準利率決定以來,FOMC貨幣政策會議「最大的鴿派意外」,但是德銀也表示,對預定政策會議上實際決定與市場預期之間落差的判斷,並不等於預測金融市場將出現自1994年以來最大的跌幅。機構彙編的可追溯自2008年以來統計數據也顯示,當利率期貨市場加息預期達到此次這樣的高水平時,聯儲局在歷史樣本中都兌現了加息。
上述的兩項核心證據與數據彙編都在支持「聯儲局選擇在本周FOMC會議加息是當前基準情景」,但歷史規律不能把政策決定變成確定事件。更有投資意義的判斷觀點在於——當多數倉位已經圍繞同一種結果建立,任何偏離預期的決定或措辭,都可能引發比平時更急促的倉位調整。
聯儲局貨幣政策決議之後,短端與長端收益率軌跡走勢可能走出不同方向。如果聯儲局加息並釋放超出預期的持續收緊信號,短端收益率可能繼續上升;長端則要同時衡量更高的未來政策利率與更可信的抗通脹承諾,後者可能壓低通脹補償和部分風險溢價。
如果聯儲局意外選擇不加息,或者加息後沒有提供足夠清晰的後續政策指引,短端收益率可能因收緊預期降溫而下降;但若投資者同時擔心央行抗通脹力度不足,長端收益率反而可能上升,形成短端下降、長端上升的曲線陡峭化。因此,判斷這次會議是否緩解債市壓力,要同時看政策路徑預期和長期通脹信心,單看「加息」這兩個字容易誤判實際上的市場定價局勢。
在一些資深華爾街分析師看來,更有利於市場消化的組合,是小幅加息配合明確的數據依賴立場,讓投資者將其理解為防範通脹反覆的有限且溫和貨幣政策調整。如果點陣圖和發布會進一步指向更高、維持更久的政策利率,企業孖展與股票估值就需要重新適應整條利率路徑上移,壓力也會遠大於單次25個點子的調整。
期權市場已經呈現出這種分歧,即SOFR期權市場同時出現了應對短期利率預期下降,以及防範長期債券繼續下跌的交易佈局,加之賣出波動率的不同佈局。這些交易各自承擔不同風險,判斷會後債市方向,關鍵仍是比較實際政策及後續指引與會前定價的差異。
會前市場已計入包括9月在內、年內超過50個點子的加息;若9月兌現25個點子,應重點觀察剩餘年內加息預期是否高於此前約25個點子的水平。若後續政策指引弱於市場預期,部分短期債券和利率期貨可能上漲,並促使相關空頭回補;長端債券則還要受到通脹預期和期限溢價變化的影響。若能源衝擊持續、市場進一步上修加息預期,債券仍可能承壓,空頭倉位擁擠本身並不構成收益率見頂的依據。
部分資金買入10月和11月SOFR期貨看漲期權,為短期利率預期下調、期貨價格上漲的情景做準備;與此同時,長期美債期權仍顯示出更強的下跌保護需求。另外,大約8萬套2027年6月跨式組合賣出交易,則屬於沽空波動率的結構,不能直接歸入同一類方向性債券空頭。當前更值得跟蹤的是決議後的2026年年內加息定價是否超過約50個點子、長端收益率是否繼續獨立上行,以及擁擠空頭是否開始回補。若政策只是兌現預期,且抗通脹信心得到改善,部分債券可能獲得回補支撐;若油價繼續上漲、政策預期進一步上修,空頭擁擠本身也不足以阻止10年期及以上期限的收益率繼續走高。
債市「極端」空頭來襲!大舉押注聯儲局兌現加息預期
聚焦美國國債市場債券交易員們在美東時間周三聯儲局會議決議(北京時間周四凌晨2點左右)出爐前大量建立看空頭寸,押注推動美國國債收益率升至近20年來最高水平的拋售行情將繼續。
隨着交易員為聯儲局因通脹擔憂而加息做準備,基準美國10年期國債收益率周二升至2007年以來最高水平。與此同時,2年期國債收益率觸及2024年以來最高水平。
市場倉位表明,投資者預計債券市場將進一步走弱,逢低買入意願不強。摩根大通的美國國債客戶調查顯示,過去一周,現貨市場交易員增持空頭頭寸的速度創下2025年初以來最快。
芝商所的未平倉合約數據顯示,在上周強於預期的通脹報告公布前後,投資者均增加了美國國債期貨空頭頭寸。在聯邦基金期貨市場,一筆看空大宗交易的標的合約每變動一個點子,就可能帶來190萬美元的盈利或虧損。掉期市場計價顯示,包括9月會議在內,聯儲局將在今年剩餘時間累計收緊約50個點子。
花旗策略師戴維·比伯表示:「過去一周,隨着市場追逐收益率上行行情,我們看到空頭倉位迅速增加。」他補充說,空頭倉位「在戰術層面已經達到極端水平」。
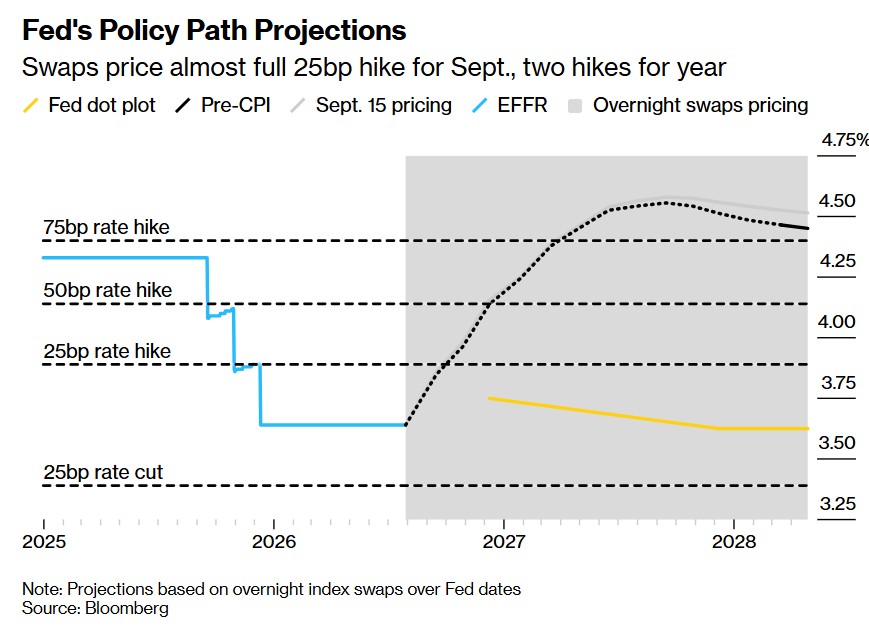
上述圖表為聯儲局政策路徑預期——掉期市場幾乎充分100%計入9月加息25個點子,並預計年內加息兩次。注:預期依據與聯儲局會議日期掛鉤的隔夜指數掉期計算。
這些看空倉位出現在聯儲局會議之前。華爾街目前計價顯示,聯儲局此次實施2023年以來首次加息的概率超過90%;過去數十年的經驗表明,如此高的確信程度得到了實際決定的印證。戰爭推動油價飆升、通脹反彈跡象以及財政預算擔憂,共同強化了這種確信。
凱雷集團全球研究與投資策略主管傑森·托馬斯在接受彭博電視採訪時表示,聯儲局面臨加息25個點子的「巨大壓力」。
他說:「物價累積上漲已經讓人們受到傷害。生活水平下降了,我認為聯儲局必須認真履行維持價格穩定的職責。」
如果聯儲局不加息,或者即使加息,卻沒有明確說明是否會進一步加息,交易員可能會要求長期債券提供更高收益率,以防範通脹風險;與此同時,緊密跟隨聯儲局政策變化的短期債券收益率可能下降。
一些市場參與者已經針對後一種情景佈局:周二的短期利率期權交易中,與擔保隔夜孖展利率掛鉤的期貨合約的10月和11月低價看漲期權需求激增。這也是一種深受貨幣政策前景影響的工具。
不過,目前這仍是少數派觀點,更廣泛的擔保隔夜孖展利率期權市場仍在對沖未來幾個月近月期貨合約進一步計入加息預期的風險。
周三亞洲交易時段,美國10年期國債收益率小幅下降一個點子,至4.99%。
美國銀行策略師梅根·斯威伯和埃莉諾·肖寫道:「聯儲局會議前,倉位仍偏向看空。收益率曲線各期限均已建立空頭頭寸,資產管理機構大多削減了多頭或增加了空頭,而且仍幾乎沒有逢低買入久期資產的跡象。」
以下是過去一周利率市場各項倉位指標的概況:
摩根大通美國國債客戶調查
隨着收益率持續緩慢走高,摩根大通客戶積極增加空頭頭寸。截至9月14日的一周,空頭比例躍升10個百分點,主要來自中性倉位的轉移,中性比例下降8個百分點。目前,覆蓋全部客戶的調查顯示,淨多頭比例降至約四個月來最低水平。
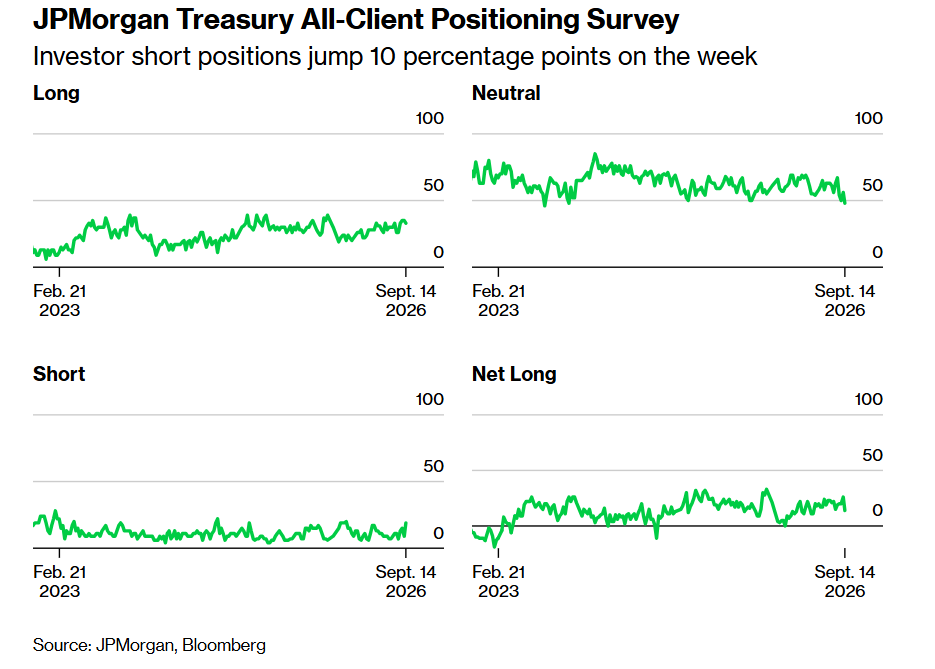
上述圖表為摩根大通美國國債全體客戶倉位調查——投資者空頭比例一周躍升10個百分點。
擔保隔夜孖展利率期權倉位
在2026年12月、2027年3月和2027年6月的擔保隔夜孖展利率期權中,95.4375行權價上出現了大量新增風險頭寸,主要源於通過賣出2027年6月跨式期權組合建立的大規模波動率空頭。上周五和本周一兩個交易時段合計累積了約8萬套頭寸,涉及的權利金超過1億美元。上周五新賣出了約3萬套跨式期權組合,隨後周一又賣出了約5萬套相同的跨式組合。2027年6月的擔保隔夜孖展利率期權將於明年6月11日到期。
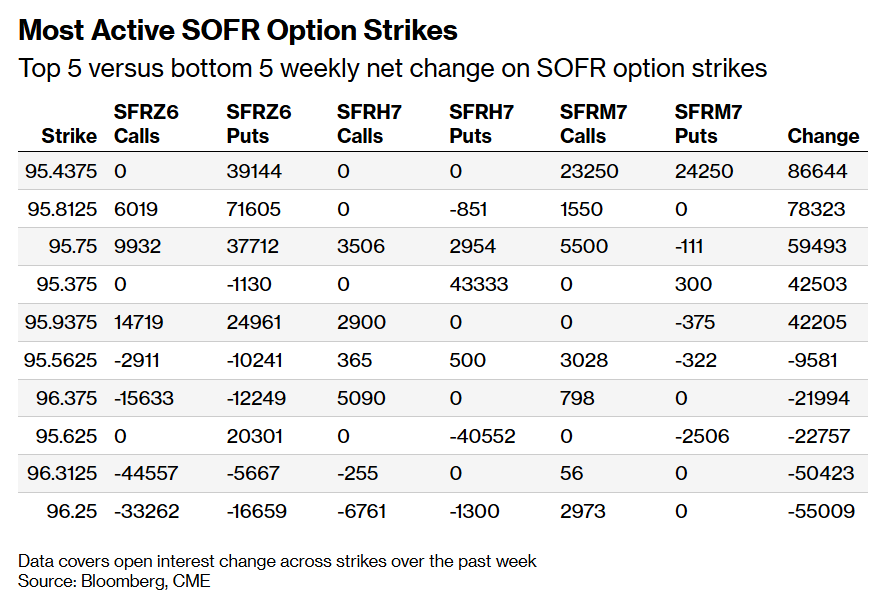
上述的圖表為交易最活躍的擔保隔夜孖展利率期權行權價,各行權價每周未平倉合約淨變動:前五名與後五名對比——數據涵蓋過去一周各行權價的未平倉合約變動。
這張表展示過去一周SOFR期權未平倉合約的淨變化,其中95.4375行權價的淨增倉最多。配套上述內容提到,交易者在周五和周一分別賣出約3萬套、5萬套2027年6月跨式期權組合,合計約8萬套,涉及超過1億美元權利金。其核心是同時賣出相同行權價的看漲和看跌期權,沽空波動率:就未疊加其他對沖的組合而言,到期時標的期貨價格越接近95.4375,對賣方越有利;向任一方向大幅偏離,都可能使損失超過收取的權利金。這筆交易體現的是部分資金願意承接未來利率預期雙向波動的風險。
未平倉合約仍以96.50行權價最為集中,其中仍有大量2026年12月看漲期權頭寸。周五消費者價格指數公布後,市場建立了相當數量的新增下跌保護頭寸,這些倉位看起來旨在應對未來幾個月市場進一步計入聯儲局加息預期的情景。值得關注的是,SFRZ6 95.875/95.8125/95.75非標準看跌期權樹式組合,以及SFRZ6 95.9375/95.8125/95.4375/95.3125看跌期權禿鷹式組合,交易十分活躍。
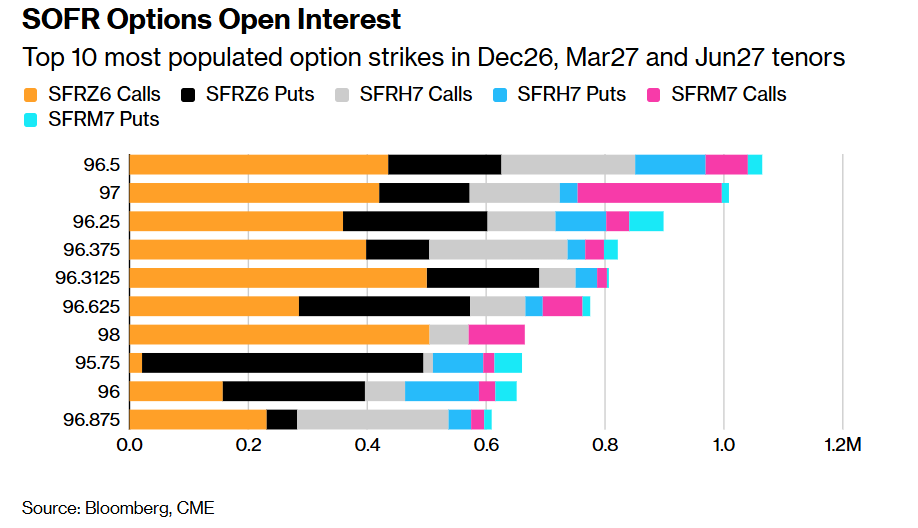
上述的圖表為擔保隔夜孖展利率期權未平倉合約——2026年12月、2027年3月和2027年6月期限中,未平倉合約數量最多的十大行權價。
這張圖結合配合最新公布的略超預期核心CPI數據以及顯示美國通脹仍處於升溫狀態的更多通脹數據,凸顯出部分交易者更加重視未來幾個月聯儲局加息預期繼續上修的風險,並增加了相應保護。由於SOFR期貨價格與對應利率反向變化,2026年12月看跌期權樹式、禿鷹式組合,是通過特定收益結構,應對利率預期上升、期貨價格下跌的情景。與此同時,96.50行權價仍聚集大量看漲期權,不過這只是存量倉位分佈,不能直接解釋為市場普遍押注降息,但是這些押注凸顯部分資金的風險管理已延伸至聯儲局9月之後的進一步收緊風險。
美國國債期權偏斜
在長期美國國債期貨合約的對沖交易中,權利金仍偏向看跌期權:相較於防範價格從當前水平上漲,交易員願意支付更高費用,以對沖收益率曲線長端的債券拋售風險。從2年期到10年期美國國債的期權偏斜,則繼續徘徊在更接近中性的水平。
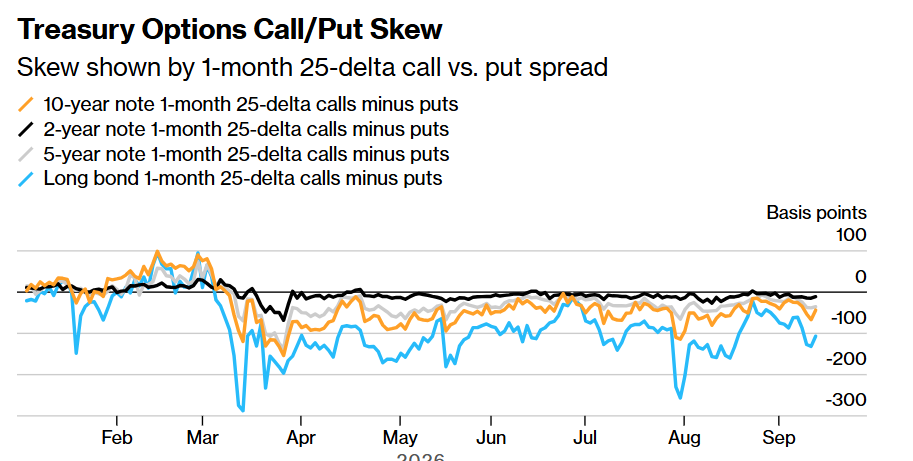
上述的圖表為美國國債期權看漲/看跌偏斜——偏斜以一個月期25-Delta看漲期權與看跌期權的引伸波幅之差表示。