新浪財經「酒價內參」重磅上線 知名白酒真實市場價盡在掌握
炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!

《港灣商業觀察》張然淇
2026年的白酒行業,沒有等來預期中的復甦,反而在存量博弈中越陷越深。作為清香型龍頭的山西汾酒(600809.SH),交出了一份讓市場頗感寒意的半年報。
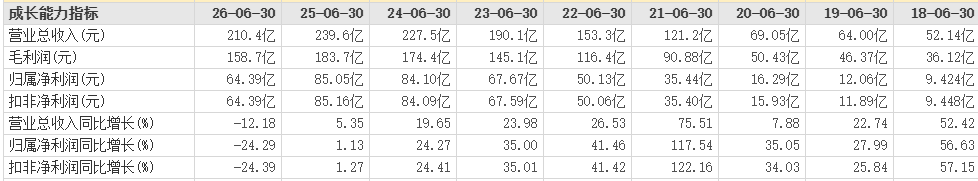
根據公司披露的2026年半年報顯示,公司實現營業總收入210.44億元,按年下滑12.18%;歸母淨利潤64.39億元,按年下滑24.29%;單看二季度,公司收入61.21億元,按年下滑17.74%;淨利潤僅10.57億元,按年近乎腰斬,跌幅達43.11%。
這是自2016年以來,山西汾酒首次出現中期營收、淨利潤雙下滑。在此之前,這家公司已經連續11年保持全年正增長,從區域名酒一路狂奔至行業第一梯隊,創下了白酒行業的「汾酒速度」。當增長神話暫停,市場爭議也隨之而來,這份成績單,究竟是主動控貨去庫存的戰略性回撤,還是行業周期疊加自身短板下的基本面拐點?
1
半年報雙下滑創多年來最差,受青花30等拖累
據天眼查顯示,山西汾酒歷史淵源,成立於1985年。今年上半年,分產品來看,公司汾酒系列實現收入206.20億元,佔酒類收入約98.5%,按年下降11.84%;其他酒類(竹葉青酒、杏花村酒等)實現收入3.14億元,佔酒類收入不足1.5%,按年下降35.08%。兩者合計酒類收入約209.34億元,按年下降12.32%。
山西汾酒在半年報中表示,白酒行業正逐步進入競爭加劇的新階段,產區之間、企業之間以及品牌之間的競爭態勢持續加劇,行業內的「馬太效應」愈發顯著。公司將密切關注市場動態,着力提升產品質量與品牌影響力,持續優化產品結構,創新營銷策略,並通過多元化渠道拓展市場,強化企業核心競爭力、提高產品市場佔有率。
國海證券表示,主品牌汾酒降幅仍小於其他酒類。據渠道反饋,上半年青花系列收入下滑低雙位數,主要系青花30及以上產品下滑高雙位數拖累;青花20/25表現亮眼,收入持平微增,主要得益於價格帶優勢及省外市場較好勢能。巴拿馬小幅下滑,老白汾、玻汾均下滑雙位數,中低端產品略有承壓。
拉長2021年2025年的二季度單季數據來看,山西汾酒的增長下行軌跡清晰得近乎刺眼。
五年間分別實現營收47.87億元、48.03億元、63.29億元、74.08億元、74.41億元;按年增長73.23%、0.35%、31.75%、17.06%、0.45%;歸屬於母公司所有者的淨利潤分別為13.62億元、13.03億元、19.48億元、21.47億元、18.57億元,按年增長239.43%、-4.33%、49.57%、10.23%、-13.50%。
進入2026年二季度,公司進一步加大控貨去庫存力度,渠道調整效應集中釋放,單季業績壓力驟然放大。

以近些年觀察來看,2021年至2025年,山西汾酒營業收入分別為199.7億元、262.1億元、319.3億元、360.1億元和387.2億元,按年增長42.75%、31.26%、21.80%、12.79%、7.52%;歸屬於母公司所有者的淨利潤分別為53.14億元、80.96億元、104.4億元、122.4億元、122.5億元,按年增長72.56%、52.36%、28.93%、17.29%、0.03%。
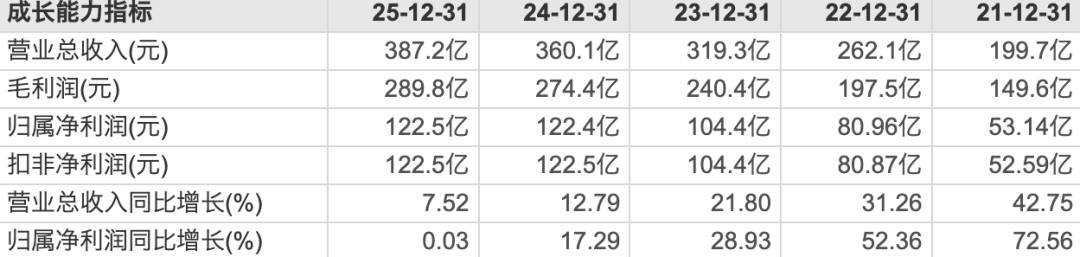
不難發現,從2021年的高速增長開始,公司營收與利潤增速已連續四年逐年回落,2025年更是直接陷入增長停滯,利潤基本零增長。這也意味着,2026年上半年的業績下滑並非黑天鵝事件,而是高增長動能持續衰減後的必然結果。
2
省內外市場都承壓,次高端價格帶的行業挑戰
對於區域白酒龍頭而言,大本營市場是抵禦行業周期的核心屏障,但這道屏障,如今在汾酒身上已經失效。
2026年上半年,山西汾酒省內市場營收79.38億元,按年下滑9.09%。其中二季度表現更為慘烈,省內單季營收按年下滑超30%,成為拖累整體業績的最主要原因。
這與此前兩年的走勢形成鮮明反差。2024年、2025年上半年,省內市場始終是汾酒抵禦行業波動的「安全墊」。2024年上半年,公司省內營收83.94億元,2025年穩步增長至87.32億元,按年保持4.04%的正增長,哪怕行業整體承壓,本土基本盤始終穩中有進。而到2026年,這道安全墊徹底失效,從「壓艙石」直接變成了拖累項。
省內下滑的核心原因,一方面是公司主動控貨、去庫存,大幅減少向經銷商發貨,直接壓縮營收;另一方面,本土消費疲軟、終端動銷低迷、渠道庫存積壓嚴重,經銷商拿貨積極性大幅下降。同時,公司內部渠道改革、淘汰中小經銷商,也讓本土渠道體系出現階段性混亂。
此外,上半年省外市場實現營收129.97億元,按年下降14.17%;其中二季度收入42.02億元,按年下降11.46%。與省內二季度營收的大幅跳水相比,省外同期降幅明顯更小,展現出更強的抗壓韌性。
青花系列是山西汾酒的利潤核心,也是品牌價值的支柱。但近兩年,300元至800元次高端賽道競爭白熱化,汾酒次高端產品增長陷入停滯。從盈利結構看,公司毛利率長期維持在75%左右,2026年上半年整體毛利率75.40%,按年僅下降1.25個百分點,產品本身盈利能力並未崩盤。但銷量下滑、渠道混亂、費用高企,直接拖垮了淨利潤。上半年淨利率約30.6%,較上年同期的約35.5%下降近5個百分點,降幅遠大於毛利率,差額主要被銷售費用率上升和營收下滑後的固定費用攤薄所吞噬。
價格倒掛並非2026年纔出現,而是經歷了從局部到全面的惡化過程。2023年至2024年,青花30·復興版批價開始鬆動,進入下行通道。2025年2月,公司暫停青花20、老白汾酒10多地供貨,計劃升級為「五碼合一」新版產品,本質是以停貨換取價盤喘息空間。到2025年11月,復興版批價已降至730元左右,青花20批價約340元。進入2026年,倒掛常態化。截至7月,青花20批價約355元,高於320—330元的出廠價,但終端零售價約373元,低於588—628元的官方參考價,渠道利潤空間被壓縮在終端環節。青花30復興版批價約860元,已低於900多元的出廠價,經銷商拿貨即虧損。渠道信心因此承壓。
公司試圖以青花25補位。據渠道反饋,上半年53°青花25銷量按年增長約360%,42°青花25增長20%以上,42°青花30約增10%。但青花25基數極低,且增長主要依賴渠道費用和返利政策傾斜,並非自然動銷驅動,絕對增量有限,無法對沖青花20、青花30兩大百億級主力產品的銷量下滑。
與此同時,公司銷售費用持續走高。2026年上半年銷售費用26.20億元,按年增加近10%,銷售費用率升至12.45%,按年提升2.5個百分點。
2021年上半年至2025年上半年,公司銷售費用分別為20.28億元、19.39億元、17.09億元、20億元、23.82億元。銷售費用率分別為16.74%、12.64%、8.99%、8.79%、9.94%。
收入下滑、費用上漲,成為汾酒今年最尷尬的經營現狀。大量營銷費用投入,沒能拉動終端銷量,僅用於維穩渠道、維護價格體系,投入產出比大幅惡化。
針對市場最為關注的次高端承壓與省內失速兩大爭議點,佳釀網創始人、酒業觀察家劉紅增表示,當前市場對汾酒的擔憂存在一定的情緒性放大,兩大問題的本質需要放在行業周期與企業戰略調整的雙重維度下看待。
對於次高端價格帶的整體疲軟,劉紅增認為這首先是行業共性問題。「2026年上半年,次高端價格帶整體規模萎縮約8%,逾86%的白酒企業利潤下滑,批價承壓、動銷放緩是全行業共同面對的周期底色,不是某一家企業能獨善其身的。」
在他看來,區別在於企業的應對方式:行業內仍有部分企業依靠壓貨維持報表增速,但汾酒選擇了主動控貨、不硬壓指標,最終青花20批價保持穩定,青花25、42°青花30銷量實現逆勢上漲,多地渠道庫存回落至2—3個月的健康水位。「這是把周期壓力轉化為主動調整窗口的打法,短期看業績承壓,長期看是在為下一輪景氣周期蓄力。」
而對於省內大本營的下滑,劉紅增則認為核心誘因是主動渠道重構,而非基本盤松動。「汾酒上半年在省內推進經銷商結構優化,二季度起不再強制執行銷售目標,省內第二季度降幅放大正是改革‘擠水分’的集中體現。」
3
近一年股價跌幅四成,現金流、合同負債走弱
相比於賬面營收利潤,現金流和預收款,更能真實反映白酒企業的渠道冷暖。
2026年上半年,山西汾酒經營活動產生的現金流量淨額66.52億元,按年增長11.23%。其中第二季度單季經營現金流為-16.02億元,按年淨流出擴大約5.56億元,按月大幅轉負,是近幾年少見的單季現金流流出。第二季度現金流轉弱主要系公司主動放寬回款要求、務實出清所致。
第二季度現金流大幅回落,意味着終端回款變慢、經銷商打款意願下降、企業回款壓力陡增。
代表渠道備貨意願的合同負債(預收款),下滑更為明顯。2026年6月末,汾酒合同負債66.58億元,較2026年3月末的79.04億元,按月減少12.46億元,渠道回款節奏放緩。
連續的預收款回落,直白說明:經銷商不囤貨、不打款、不補倉,渠道對汾酒後續走勢普遍謹慎。
截至2026年6月末,山西汾酒存貨賬面價值147.84億元,按年小幅增長2.73%,存貨規模持續處在歷史最高區間。
對比歷年數據,2023年末汾酒存貨123.76億元,2024年末143.91億元,2025年末143.89億元,2026年中突破147億元,存貨繼續攀升。
雖然白酒基酒存貨屬於優質資產,但持續走高的庫存、持續走弱的動銷,意味着汾酒當前庫存周轉效率持續下降。在行業消費疲軟、次高端內卷加劇的背景下,高庫存不再是底氣,反而成為拖累業績、壓制渠道的最大包袱。
綜合全年數據和經營現狀來看,山西汾酒當前的業績下滑,並非短期調整,而是增長邏輯的根本性改變。
過去五年,汾酒靠省外擴張、渠道壓貨、次高端風口三重紅利,實現規模翻倍。如今,省外市場增長見頂、次高端競爭內卷、省內基本盤失守、渠道庫存高企、營銷費用低效,多重壓力集中爆發。
值得注意的是,本次業績下滑,既有行業大環境的原因,更有自身經營模式的弊病。此前粗放式擴張留下的庫存隱患、價格隱患、渠道隱患,在行業復甦乏力的當下,全部暴露。
儘管短期業績承壓,券商機構仍從中看到了周期築底的信號與長期價值的支撐。東吳證券近期指出,短期來看,當前白酒行業已進入築底階段,預計2026年下半年有望迎來邊際改善。對汾酒而言,公司已明確規劃2025年—2027年每年度派息總額不低於當年歸母淨利潤的65%,高派息政策進一步夯實了安全邊際。中長期維度下,汾酒作為清香型白酒龍頭,在營收規模200億元以上的頭部酒企中,憑藉香型差異化、全國化持續滲透以及多價位產品矩陣的增量貢獻,成長空間仍然突出。
國海證券給出的投資建議是,清香龍頭經營韌性仍突出,渠道調整與報表壓力正逐步釋放,當前估值處近五年低位,維持「買入」評級。公司上半年持續強化青花系列高端品牌定位,深化全國化渠道精耕,加快長江以南及重點市場突破,長三角、珠三角等戰略市場保持穩健增長。當前青花及主品牌價盤基本保持穩定、全國化核心市場仍有增量、省內渠道修復進行中,清香龍頭經營韌性仍較為突出,報表壓力亦逐步釋放,當前估值處於近五年低位,預計公司2026-2028年營業收入分別為313/331/347億元,按年分別增長-19%、6%、5%;歸母淨利潤分別為98/109/120億元,按年分別增長-20%、11%、11%,對應PE估值分別為15/13/12,維持「買入」評級。

資本市場表現上,2025年11月13日至2026年9月15日,近十個月時間,公司股價跌幅超過四成。
對於山西汾酒而言,曾經人人稱道的高增長神話,已經徹底落幕。未來很長一段時間,公司將告別高速擴張,進入去庫存、穩價格、修渠道、調結構的陣痛調整期。