
文章來源:匯通財經
新的交易周開啓,國際黃金行情迎來承壓開局,現貨金價跌至月內低點,幾度回落至每盎司4300美元下方。
市場普遍預判聯儲局將於本周落地加息操作,貴金屬價格因此面臨進一步下行壓力。但思普羅特公司(Sprott)總裁瑞安·麥金太爾(RyanMcIntyre)提醒廣大投資者,若目光只侷限於本次25個點子的利率調整,就會錯失影響黃金市場更為核心的底層邏輯。在全球主權債務持續膨脹、各國財政穩定性不斷下滑的大環境下,黃金依舊是貨幣資產中的「北極星」。
短期金價承壓,加息預期已基本被市場消化
本輪黃金價格回調,核心誘因來自市場對聯儲局本周議息會議的加息預期。在政策落地之前,市場情緒偏謹慎,金價回落至月內低位,幾度失守4300美元關口。
瑞安·麥金太爾表示,市場在很大程度上已經提前計價本次加息,不過本次利率決議的博弈激烈程度,可能超出大部分投資者的預期。聯儲局主席需要在持續存在的通脹壓力,以及高借貸成本帶來的金融負面影響之間尋找平衡。他說:「我認為最終的投票結果,會比市場當前定價所預期的更加膠着。」
即便聯儲局最終選擇加息,麥金太爾也並不認為這會實質性改變黃金中長期運行趨勢。緊縮貨幣政策的影響已經大部分被市場提前消化,金價即便出現下跌,持續時間也會十分短暫。他說:「就算聯儲局加息,金價也未必會大幅下行;即便出現回落,大概率也只是單日波動。如果聯儲局選擇維持利率不變,金價則很可能迎來上漲。」
美財政風險敲響警鐘,債務利息逼近經濟增長臨界線
麥金太爾看多黃金的核心邏輯,根植於美國財政可持續性不斷惡化的現實。他認為投資者應當重點關注經濟增長水平,與政府債務利息支出之間的動態關係。他說:「我的觀點是,一旦美國政府債務利息支出超過名義經濟增速,麻煩就會接踵而至,經濟體甚至連債務利息都無力承擔,經濟增長無法覆蓋利息負擔。」
當前美國名義經濟增速維持在4%附近,政府常態化利息成本已經逼近這一關鍵閾值。與此同時,債券市場信號顯示,政策制定者對於長期利率的掌控力正在減弱。麥金太爾表示,如果不對赤字支出進行根本性調整,美國財政前景將持續處於不穩定狀態。但大規模財政緊縮,又會拖累經濟增長,政策制定者將陷入兩難困局。隨着財政不確定性不斷抬升,高利率會增加黃金持有機會成本這一傳統邏輯,影響力正在持續減弱。他說:「名義利率對金價的壓制效應會持續下降。美國經濟體量龐大,市場能夠對沖這類風險的天然標的只有黃金,黃金就是市場的泄壓閥,不存在其他同類資產。」
全球財政風險共振,黃金配置價值有待重估
麥金太爾表示,黃金今年雖然已經走出一輪強勢行情,但機構投資者,尤其是美國本土機構配置黃金的倉位依舊明顯不足。在地緣局勢與財政不確定性持續升溫階段,黃金分散投資組合風險的價值,終將促使投資者重新評估黃金的資產定位。
能夠引爆大範圍黃金投資需求的催化劑,大概率來自市場對金融風險的重新定價,長端美債收益率上行或者股市走弱,都有可能觸發這一過程。他觀察到,儘管長期收益率走高,投資者至今仍不願重新評估資產組合估值。
財政隱患並非美國獨有,全球多個大型經濟體都面臨財政風險,這進一步鞏固黃金獨特屬性,即黃金是不附帶任何主權負債的資產。麥金太爾預計,未來黃金ETF總持倉有望創下歷史新高,全球財政環境毫無疑問正在變得風險更高。他說:「這正是黃金會成為市場泄壓閥的根本原因,市場沒有其他替代選擇。」
結語
綜合來看,短期聯儲局貨幣政策仍是擾動金價的直接因素,但這只是階段性噪音。瑞安·麥金太爾建議投資者跳出月度利率預期的侷限,把目光投向不斷惡化的全球財政趨勢。短期利率調整,無法從根源上解決主權債務難題,政策操作只會小幅加速或者延緩風險暴露,最終結局不會改變。黃金本質上反映計價貨幣購買力的長期衰減,持續走高的財政壓力,會不斷強化黃金的配置價值。相比短期行情起伏,主權債務這條長期主線,纔是黃金投資真正的「北極星」。
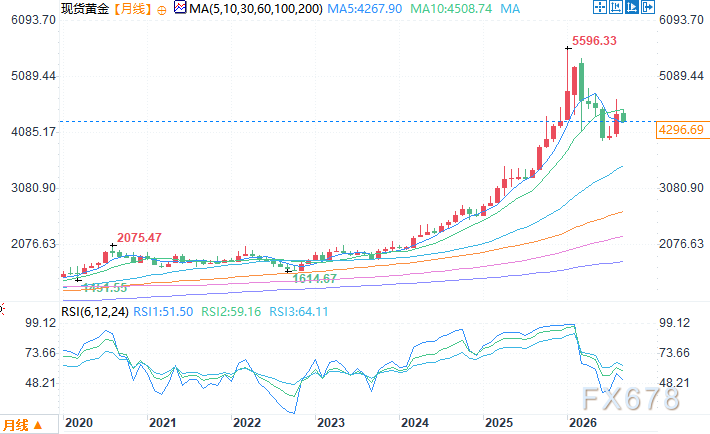
現貨黃金月線圖 來源:易匯通北京時間9月15日9:50 現貨黃金 報 4297.69 美元/盎司