來源:阿爾法工場研究院
導語:U1交付預期驟降,但這並不代表其不重要。
今日,優必選U1機器人開啓交付。
這款在6月30日正式上市的仿生人形機器人,面向家庭陪伴市場,能為用戶提供「情緒價值」是其重要賣點。
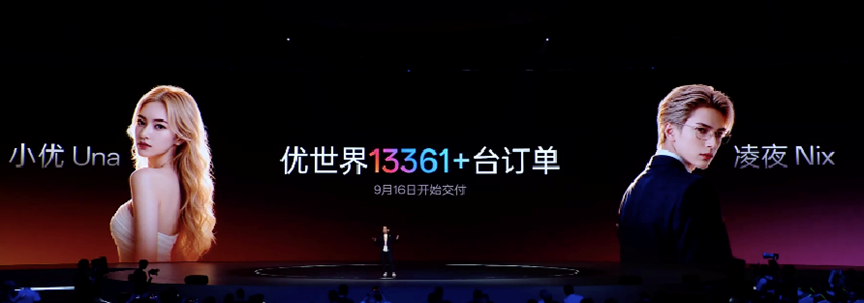 圖源:優必選發布會
這款產品斬獲了超過1.3萬個訂單。公司高管在發布會上豪言,今年要保證一萬台的交付。倘若優必選兌現了這個承諾,行業的格局有望發生劇變。
據人形機器人場景應用聯盟統計,26H1人形機器人企業銷量TOP5分別為優必選(16123台)、智元(8400台)、宇樹科技(5900台)、樂聚(2000台)、珞石機器人(1600台)。
倘若優必選交付了1萬台U1的話,這家公司在今年,有極大可能成為斷崖式領先於其他玩家的人形機器人銷冠。
而在去年,業內玩家對銷冠這個位置的爭奪還頗為焦灼。市場研究機構Omdia發布的《通用具身機器人市場雷達》報告顯示,智元機器人以5168台的年度出貨量,佔據39%的市場份額,出貨量位居全球第一。宇樹方面則發布官方公告表示,公司在去年的人形機器人出貨量超5500台,且不含雙臂輪式等其他機器人產品。
不過,這一美好的遠景出現了變數。在不久前的財報電話會上,公司高管表示U1系列在今年實際可交付量只有1500至2000台。
能提供情緒價值的U1交付預期銳減,在今年剩下的時間裏,優必選仍需在工業端全力以赴。
想在Q4賺到錢,優必選還是要工業端產品?
在財報電話會上,管理層給出了一個明確的信號。
優必選CFO張巨表態:原定2027年四季度實現單季度盈虧平衡的預期不變,公司正在爭取提前。今年四季度單季經調整EBITDA(息稅折舊及攤銷前利潤)「有機會轉正」。這是優必選2023年底上市以來,管理層第一次將盈利預期錨定到具體季度。
信號足夠清晰,但壓力也足夠大。
在U1機器人今年只能交付1500至2000台的現實約束下,優必選想要在Q4完成EBITDA轉正,很大程度上要依仗公司產品在工業端的表現。
U1機器人是一個價格跨度極大的產品,售價區間在11.98萬至99萬元之間。對於這款產品,公司高管表示今年會交付1500至2000台。
在這種情況下,市場無法明確U1機器人在下半年到底能為公司帶來多少收入,所以優必選在工業端的表現,自然成為市場的重要關注點。
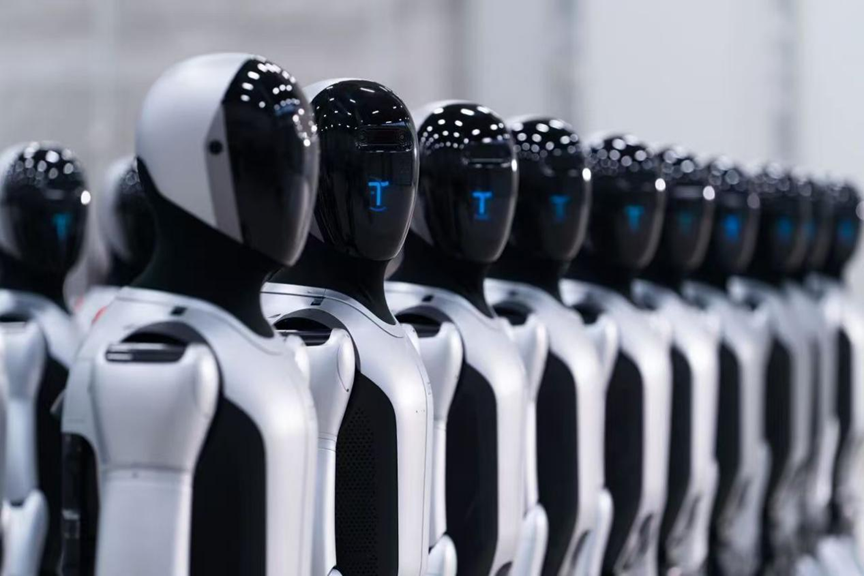
2026年上半年,優必選營收12.69億元,按年增長104.2%。其中全尺寸人形機器人產品及解決方案收入5.9億元,按年增長1445%,售出921台。這部分收入佔比從上年同期的6.1%躍升至46.5%,一舉成為公司第一大收入來源。Walker S2毛利率超過70%,物料清單成本從約35萬元降至約18萬元,平均售價從70萬至80萬元降至60萬元。這是一個正在快速跑通的工業級盈利模型。
優必選已經等了太久,過去六年,公司累計虧損超過50億元,2026年上半年虧損3.39億元(按年減虧23%)。
上半年營收12.69億元,全年目標35億至40億元,意味着下半年需要完成22億至27億元,接近上半年的近兩倍。
壓力肉眼可見,但優必選的訂單底牌並不薄。據財通證券研報,2026年上半年優必選累計新增訂單金額超10億元,包含3筆億元級訂單,包括了空中客車首批採購100台Walker S2用於飛機組裝,是全球首個將人形機器人引入航空製造領域的訂單;比亞迪、吉利、奧迪一汽、蔚來等車企簽署超5億元長期供貨協議;國家電網2026年具身智能採購總預算68億元、設備約8500台,優必選列入5家核心本體供應商。 該行將2026年定位為優必選「大規模商業化」之年,工業訂單正加速釋放,航空製造、汽車工業、智能製造三大核心場景的覆蓋密度在快速提升。

U1今年對優必選業績貢獻有限,但依然很重要
雖然U1在2026年對優必選業績的貢獻可能有限,但在戰略層面的意義,可能比短期內多賣幾台Walker S更為深遠。
核心原因在於,U1正在為優必選開闢一條全新的賽道:消費級人形機器人。
B端工業市場是優必選的基本盤,但這個市場有天花板。工業客戶驗證周期長,單一客戶採購量有限,交付標準嚴苛到按小時計算產線節拍。Walker S2進入空客供應鏈、拿到頭部車企的訂單,含金量極高,但工業生意的本質決定了它是一門「慢錢」——簽約慢、交付慢、收入確認也慢。
C端市場不同。全球消費電子市場是一個面向數億家庭的龐大市場,潛在用戶基數遠超任何單一工業場景。U1的出現,讓優必選成為消費級超仿生人形機器人賽道的先行者——在智元和宇樹爭奪工業量產王座的時候,優必選選擇了另一條路,在幾乎空白的市場裏獨佔身位。
這條賽道的天花板,遠高於B端。
品牌價值的維度也不容忽視。U1在C端建立的品牌認知度,是Walker S在B端永遠無法獲得的。消費級產品天然具有社交傳播屬性,用戶開箱、曬圖、發短視頻,每一次分享都是對優必選品牌的免費傳播。
C端用戶數據還能反哺AI模型迭代。優必選自研的Thinker 1.0基座大模型在九項具身智能排行榜排名第一,Thinker-VLA在工業搬運上下料場景實驗室全流程成功率達75%。更多用戶場景的交互數據,意味着更快的模型進化速度。這種數據飛輪效應,在工業場景中很難建立。
當然,挑戰是真實的。產品功能邊界有限,情感陪伴的用戶黏性未經市場驗證、價格門檻依然存在。這讓首批交付後的用戶口碑至關重要,社交媒體上對產品的反饋,很大程度上會對後續訂單造成或正面或負面的影響。
優必選正在同時走兩條路:U1代表消費級路線,靠情感陪伴賣點提升話題度和品牌勢能;Walker 系列代表工業路線,靠交付能力和產線表現積累真實價值。
工業端產品的硬實力,很大程度上托起了優必選的下限;而能在U1背後的C端市場打開局面,則決定了優必選的上限。